
尾盘20分钟,资金进场了
10月16日午后,A股主要指数冲高回落,临收盘前20分钟左右,银行、保险、煤炭等红利板块集体发力快速拉升,带动上证指数再度翻红。
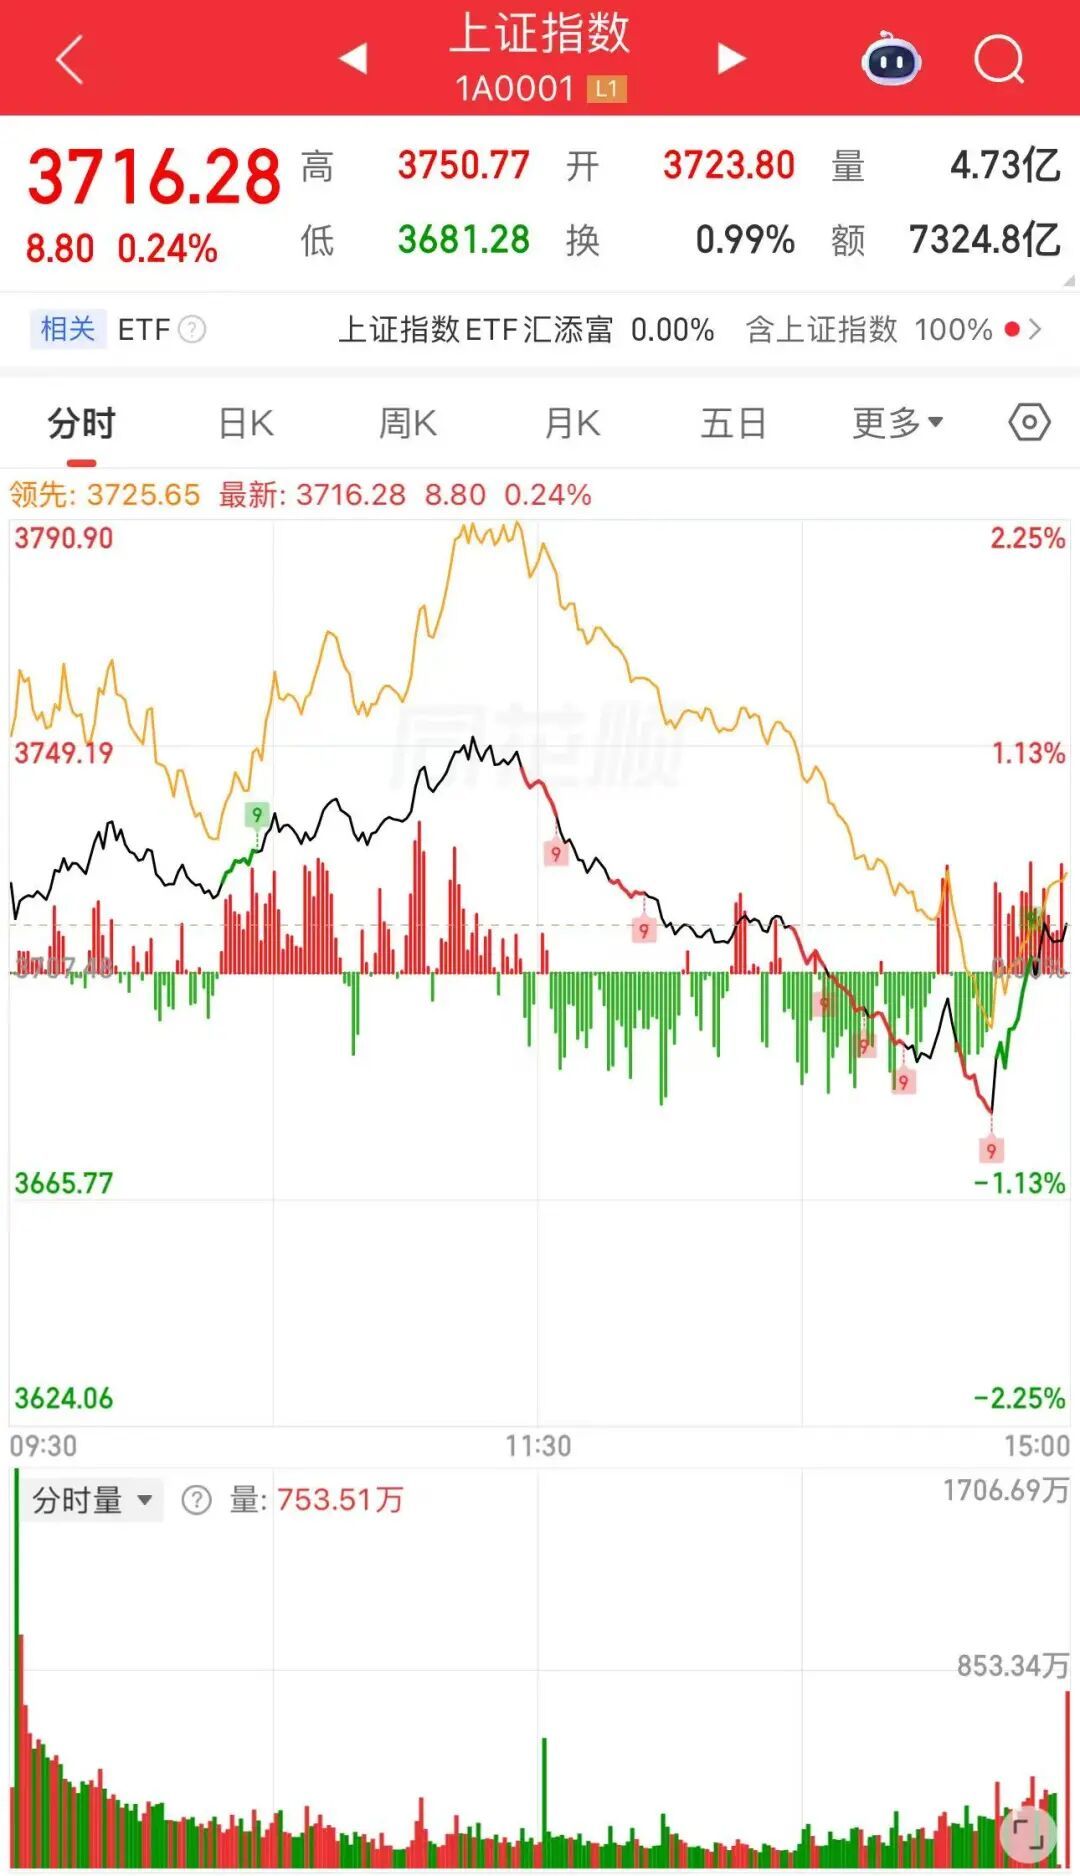
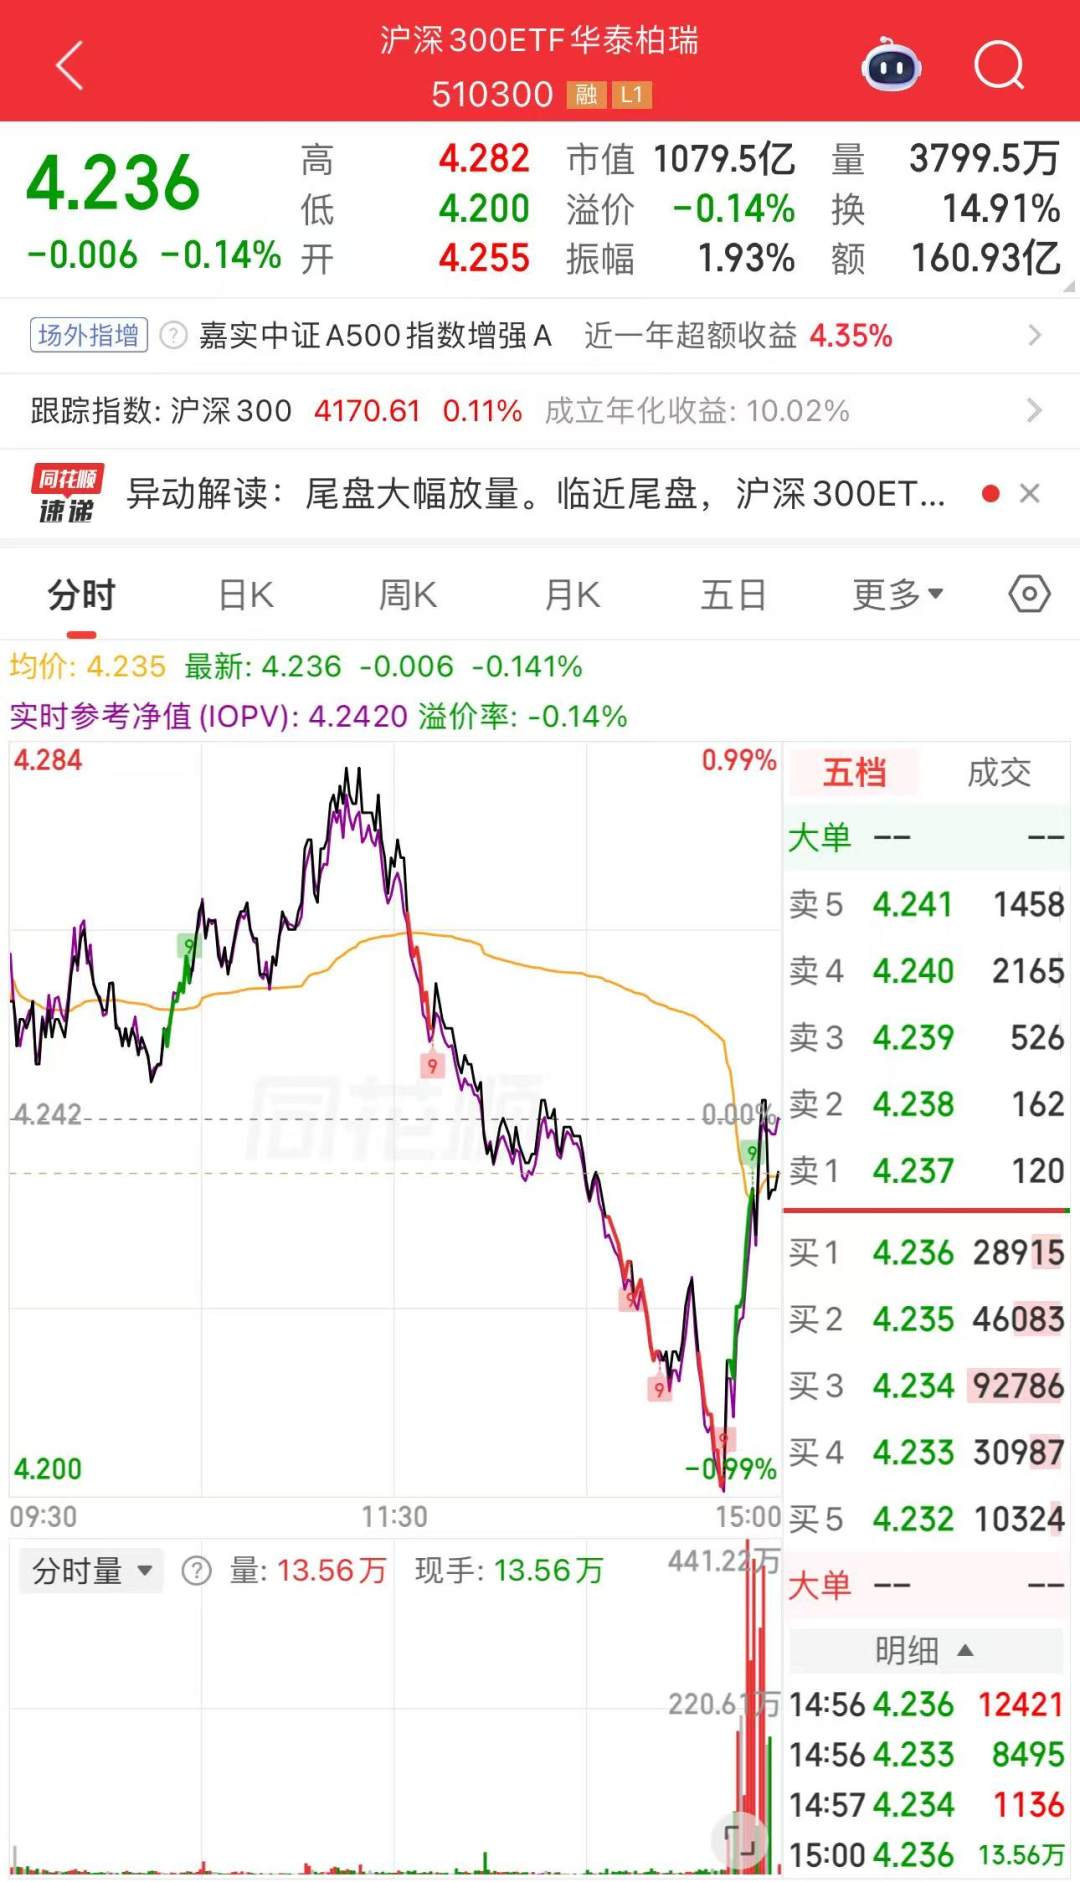
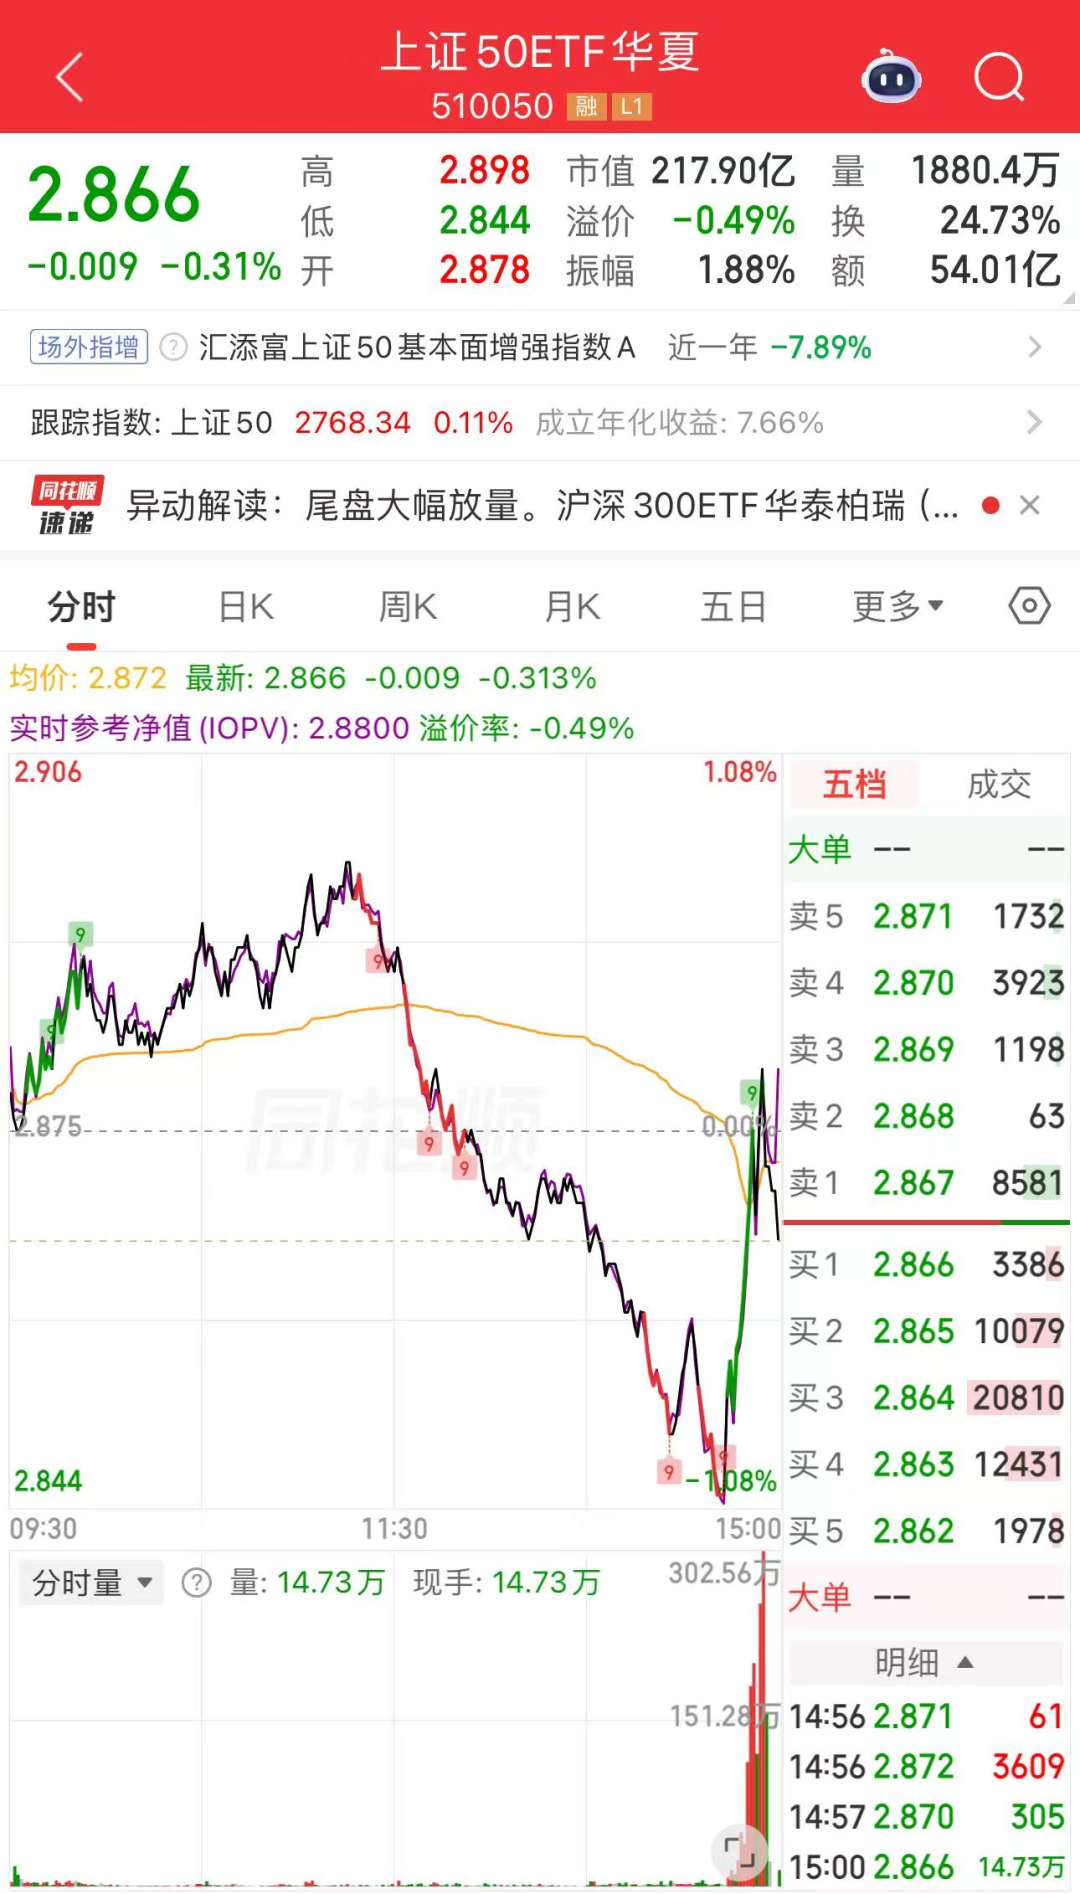
同时,部分宽基ETF尾盘大幅放量。沪深300ETF华泰柏瑞(510300)临近尾盘放量,尾盘成交额超100亿元,全天成交额超160亿元;上证50ETF华夏(510050)亦大幅放量,尾盘成交额超40亿元,全天成交额超54亿元。
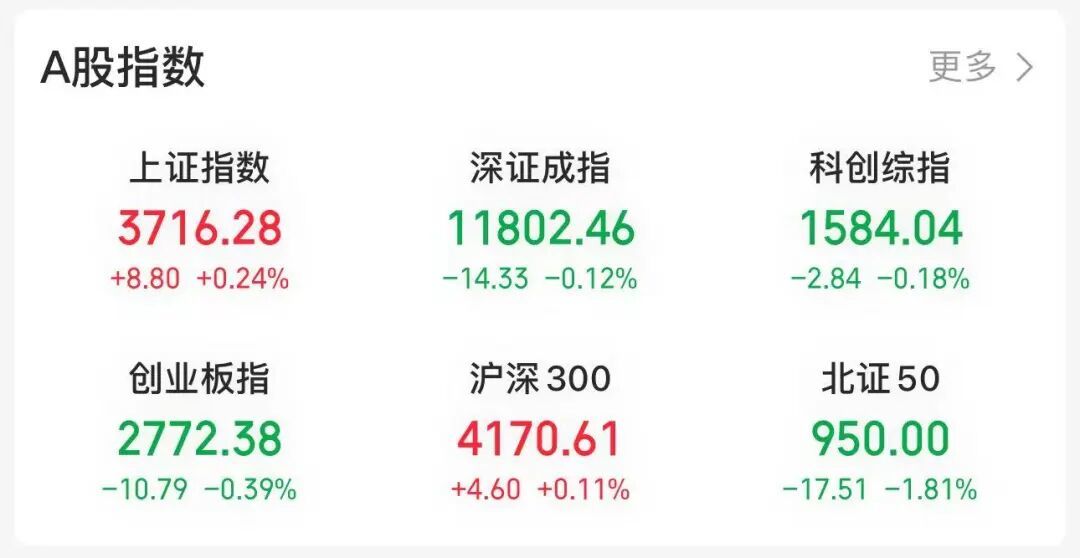
截至收盘,A股主要指数跌幅均收窄,上证指数涨0.24%,深证成指跌0.12%,创业板指跌0.39%,科创综指跌0.18%。全市场成交额15691亿元,较上一交易日缩量767亿元,3301只个股上涨,2128只个股下跌。
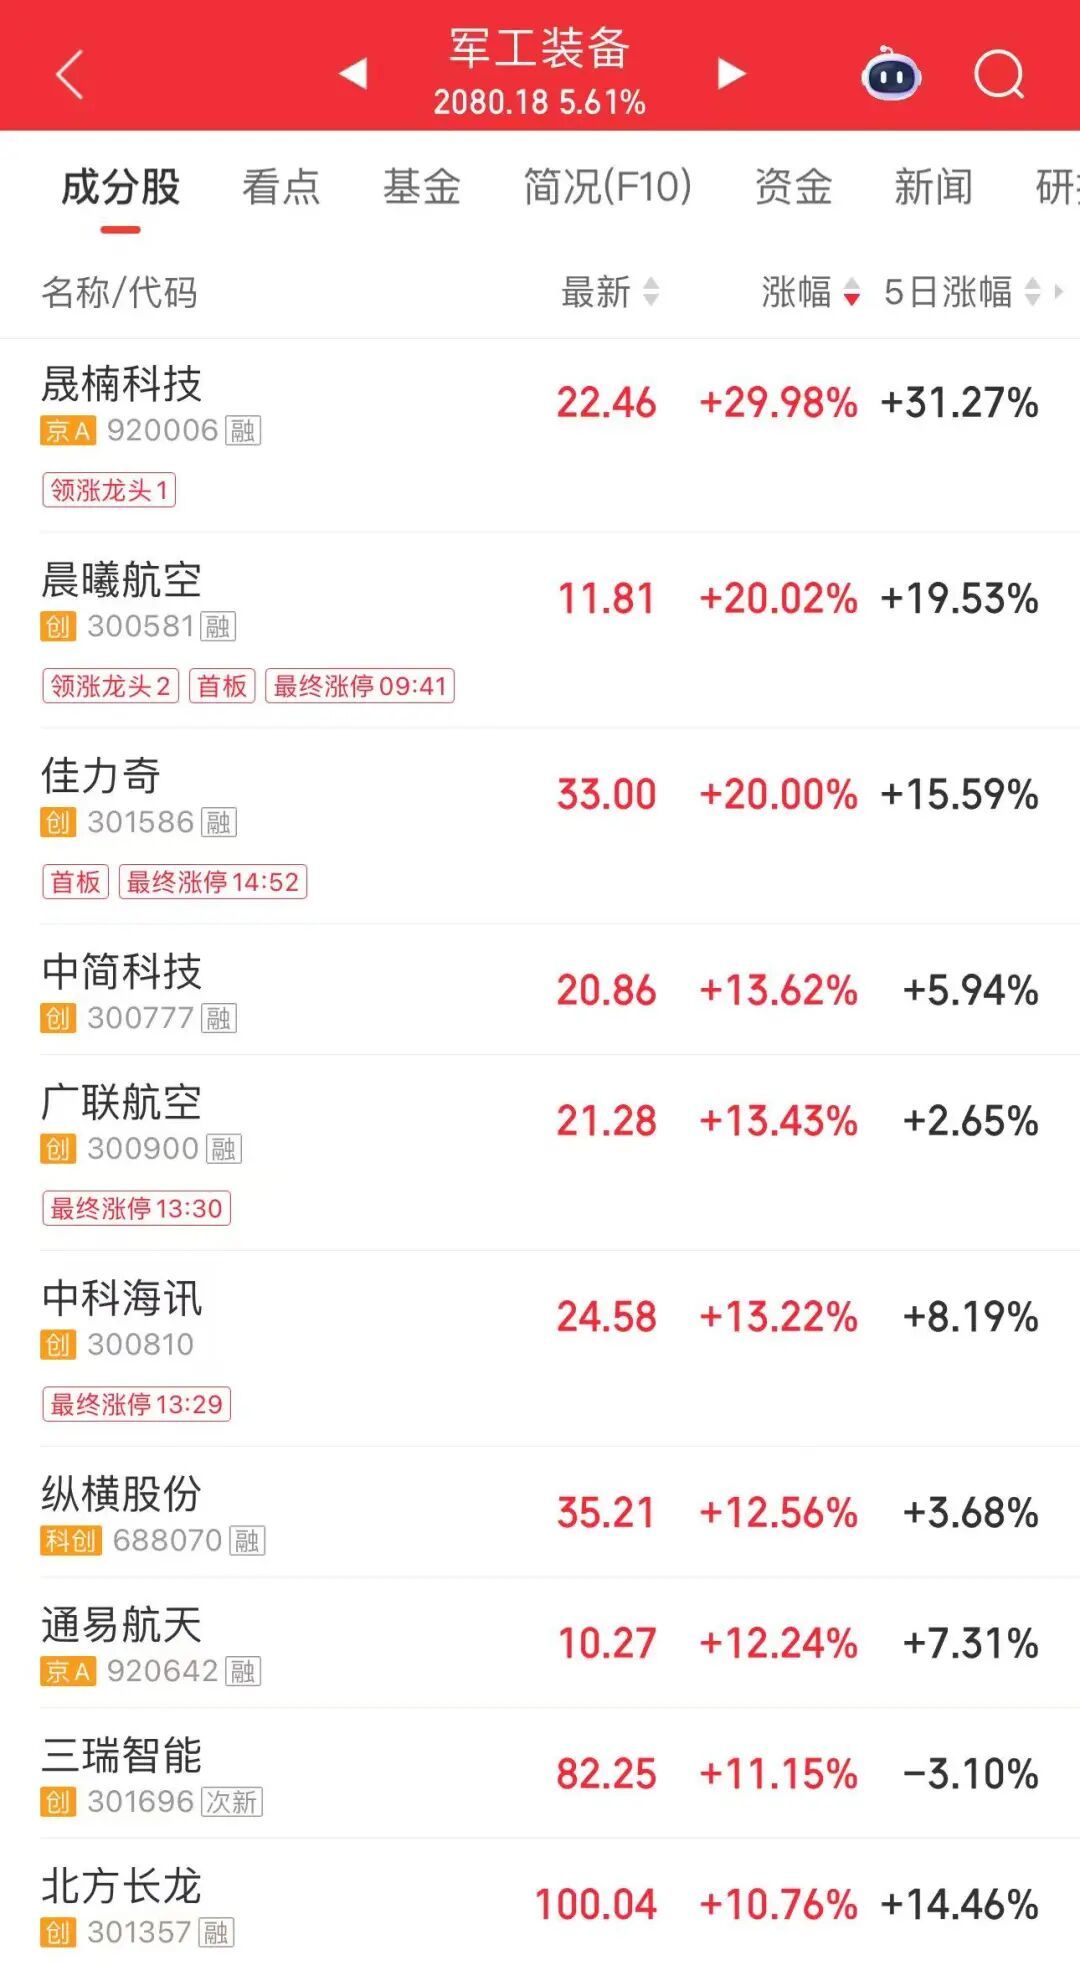
盘面上,受第十六届中国国际航空航天博览会有关消息催化,军工方向全天领涨,兵装重组概念、军工装备板块表现强势,晨曦航空、长城军工、新兴装备等近10股涨停。
飞行汽车板块今天大涨。华力创通、金盾股份、均胜电子、英搏尔等近20股涨停。消息面上,特斯拉二代Roadster跑车发布,具备“飞行”能力。
此外,房地产股今日活跃。粤宏远A涨停,新城控股涨超8%。10月15日,深圳、杭州出台商品住房销售制度改革相关细则。此前,北京、上海、广州、武汉、天津等城市已出台商品住房销售制度改革细则,一线城市商品住房销售制度改革细则全面落地。
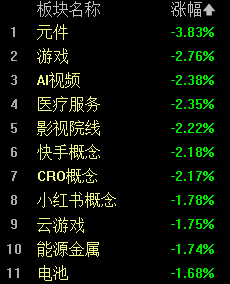
午后,文化传媒、短剧游戏、AI视频等方向回调;科技股同样回落,算力硬件方向领跌,元件、PCB概念、CPO、MLCC概念等大幅回落。能源金属、电池板块跌幅也居前。
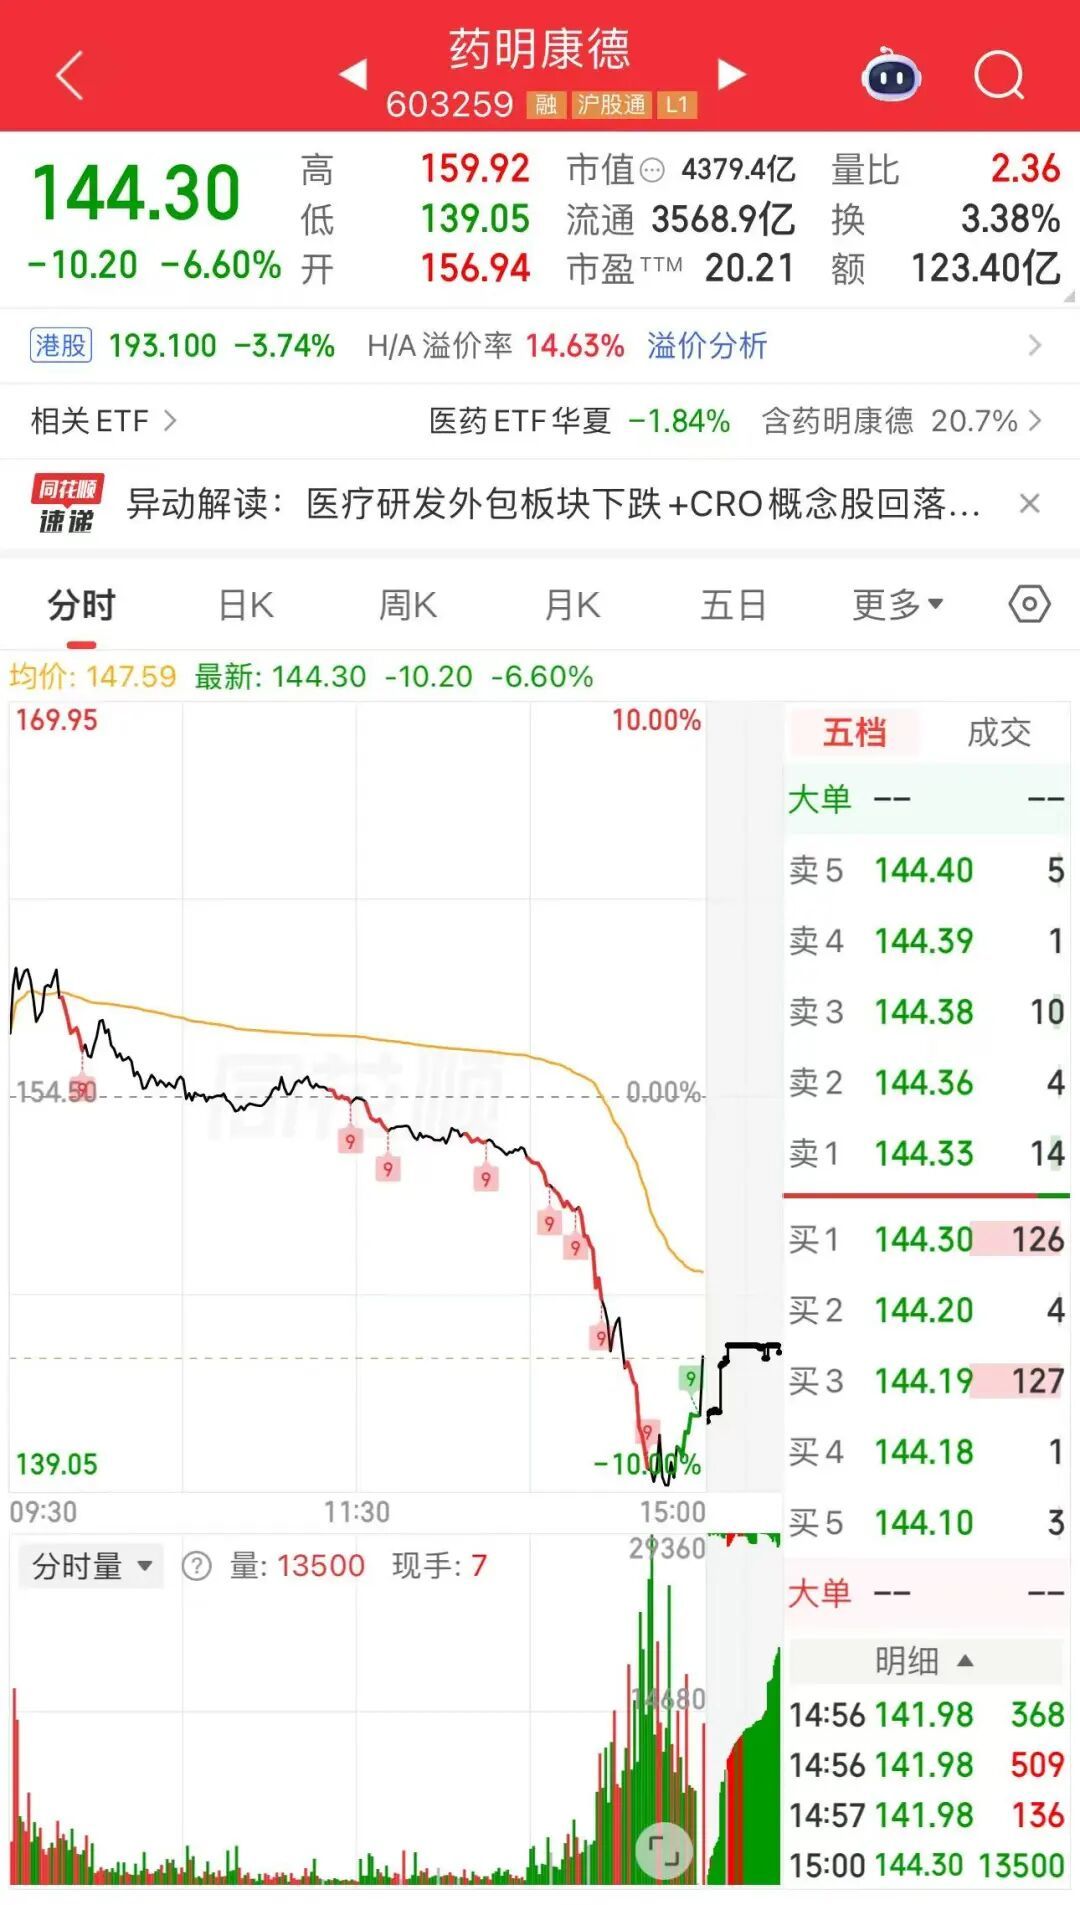
午后,CRO概念由涨转跌,尾盘加速下跌,港股医药外包方向也同步下跌。龙头股药明康德突然跳水,盘中触及跌停,随后跌幅收窄,收跌6.6%,股价报144.3元/股,最新市值为4379.4亿元;港股药明康德同步跳水,一度跌超7%。C联亚跌超28%,百花医药、万邦医药跌超8%。
盘后,据商务部消息,根据《中华人民共和国对外贸易法》和《中华人民共和国技术进出口管理条例》,商务部、科技部拟修订《中国禁止出口限制出口技术目录》,增列部分人工智能、生物医药、光伏技术。经批准,现向社会公开征求意见,并同步对相关技术实施出口前登记管理。此次公开征求意见涉及人工智能、生物医药、光伏三个领域40项技术。
中泰证券认为,近期医药股波动加大,是海外长端利率冲击与高弹性方向拥挤交易出清共振,医药产业基本面并未生变。10月,医药板块迎三季报和ESMO双窗口,市场核心矛盾有望由流动性与主题投资转向三季报业绩验证,三季报关注CXO、科研上游景气延续与创新药“放量+BD兑现”。政策与支付端,医保与商保双目录预计11月发布、2027年1月1日起施行,《医药工业发展“十五五”规划》设定到2030年首创新药全球占比25%以上,政策基调由“控费”进一步转向“支持原创”。持续看好创新药及产业链主线:创新药及产业链主线,中国创新药正由“BD事件驱动”迈入“全球三期数据+全球注册”兑现期,仍是医药中产业趋势最明确、成长空间最大的方向;三季报业绩确定性,CXO、科研上游订单与指引上修、商业化放量叠加BD首付款确认的创新药、招采回暖与出海驱动的器械。
(文中行情图片来自同花顺,封面图为AI生成)