
云深处更新招股书:营收翻倍、毛利攀升,人机共融迎来产业化兑现

撰稿|行星
近日,被誉为“杭州六小龙”之一的杭州云深处科技股份有限公司(下称“云深处”)在上交所更新招股书,补充披露了2026年上半年的财务资料,继续冲刺科创板IPO。
贝多商业&贝多财经发现,云深处2026年上半年延续了过去两年的高速扩张态势,收入同比翻倍增长;其中轮足机器人山猫M系列上半年销量已超2025年全年,毛利能力同步抬升,收入规模增长与盈利质量改善形成共振。
当行业仍在热议“人形机器人何时进厂”时,云深处已经用四足和轮足机器人在超100座变电站的规模化交付,完成了从“技术验证”跨入“产业兑现”临界点的关键一跃,并在行业应用领域拿下了全球市占率第一。
人机共融成为产业共识之际,云深处正站在行业级应用与全球化拓展的交汇点上,迎来资本市场的实质性检验。
一、产品矩阵落地,行业应用登顶
结合天眼查及招股书可知,成立于2017年的云深处是一家具身智能机器人企业,专注于四足机器人、轮足机器人等具身智能机器人的研发、制造与产业化。
依托“核心零部件-整机系统”与“感知-决策-规划-控制”全栈自研核心技术体系,云深处持续拓展具身智能机器人的能力边界,协助客户在复杂、危险和极端环境中降低安全风险、提升工作效率。
早在2019年,云深处便以首款行业级四足机器人绝影X10为起点,与国家电网和南方电网下属单位共同探索四足机器人在电力巡检场景的应用可能性,通过深入产业生态合作等方式,助力行业规范建立与标准统一。
此后多年,云深处基于真实场景需求,孵化出绝影系列四足机器人、全天候人形机器人DR02、轮足机器人山猫M20等产品。电力巡检是其规模化落地的首个标杆场景,累计销售超500台,应用于国家电网、南方电网下属超120个变电站。
从单一场景出发,云深处已构建起“四足+轮足+人形”的具身智能产品矩阵,应用场景覆盖电力巡检、应急消防、工业巡检、警务安防、公共基建巡检、巡逻巡查、物流运输等领域,并将边界拓展至科研教育场景,满足差异化需求。
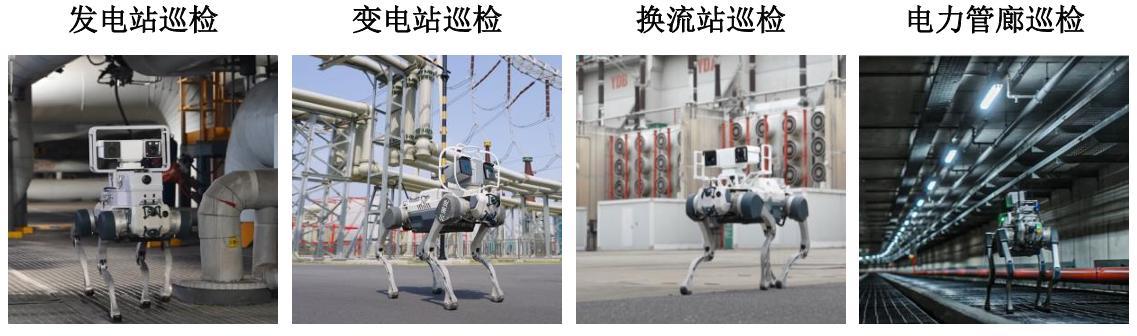
深耕国内市场的同时,云深处的国际化步伐也明显提速,产品销往美国、新加坡、德国、土耳其、韩国、日本等超过50个国家或地区,与合作方共同打造了新加坡能源集团(SP Group)管廊隧道巡检、韩国LG CNS产线物料搬运等跨国项目。
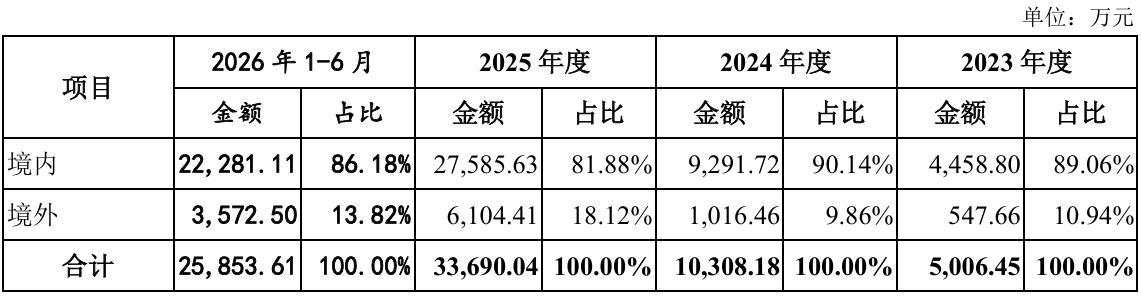
从2023年的547.66万元到2025年的6104.41万元,云深处的境外收入两年增长逾十倍,2026年上半年保持在3572.50万元;同期境外收入占比由亦10.94%升至13.82%,收入规模与市场版图同步拓宽,全球化布局初具规模。
根据沙利文数据,云深处在全球四足机器人市场的排名稳步攀升,2023年位列第三,2024年反超波士顿动力升至第二,并将这一位次保持至2025年;若进一步聚焦行业应用这一细分赛道,该公司已于2025年登顶全球第一。
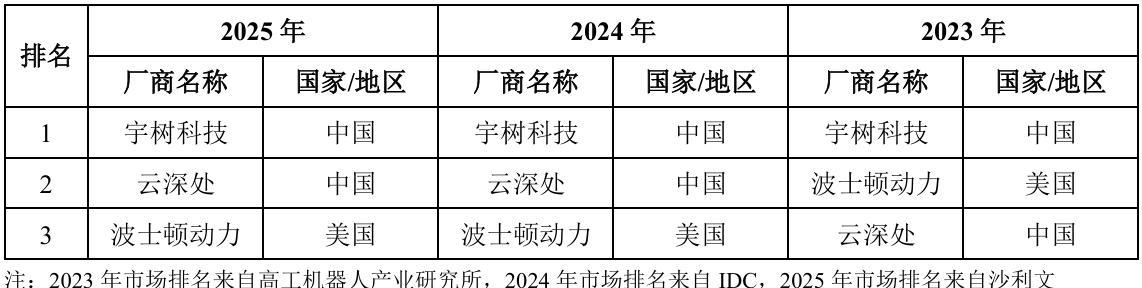
从宇树科技连续三年位居全球四足机器人市场第一,到云深处在行业应用赛道领跑全球,中国四足机器人产业已形成“双子星”并立的格局,C端消费级与B端行业级产品互为支撑,构建起中国智造在全球具身智能赛道上的集群优势。
二、营收三年高增,盈利质量回暖
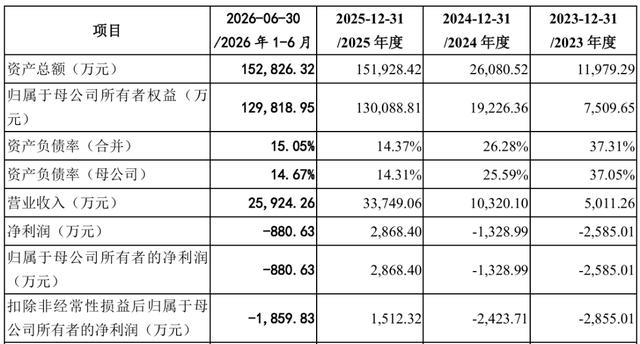
从收入端看,云深处近三年呈现出典型的高速扩张态势,2023年至2025年分别实现收入5011.26万元、1.03亿元和3.37亿元,复合年增长率高达159.51%;2026年上半年收入约为2.59亿元,仅半年规模便接近2025年全年收入的八成。
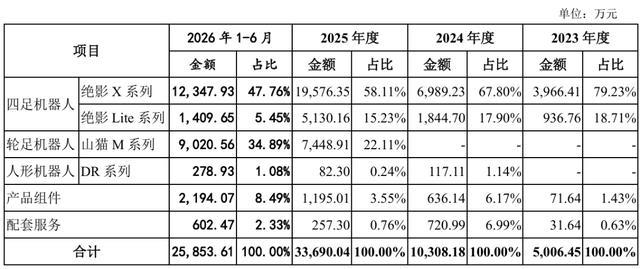
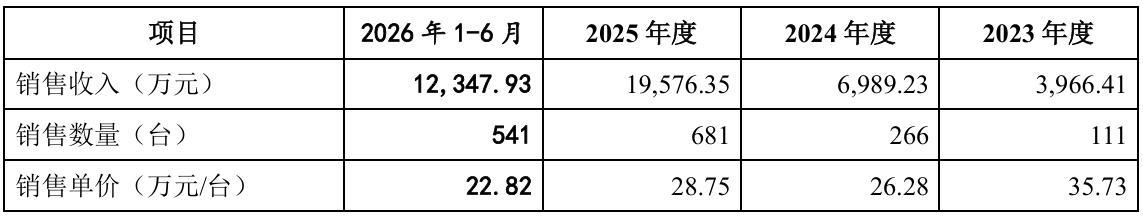
拆解收入结构可知,面向行业级市场的四足机器人“绝影X系列”是云深处的拳头产品,2025年售出681台,1.96亿元的收入规模占据了该公司主营业务收入的半壁江山;2026年上半年延续放量态势,售出541台,实现收入1.23亿元。
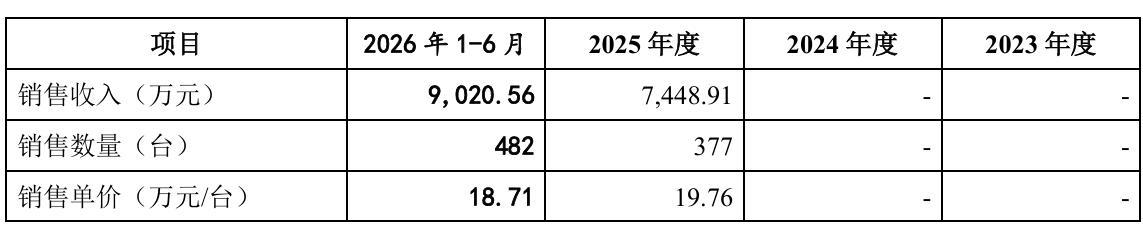
再看轮足机器人,云深处的山猫M系列2026年上半年的销量为482台,规模已超过2025年全年;实现收入9020.56万元,主营业务占比增至34.89%,毛利率亦攀升至60.04%,三项核心指标同步抬升,成为增长势能最强的产品线。
相较已实现规模化交付的四足与轮足产品,云深处的人形机器人DR系列仍处于商业化起步阶段,销量较少。但最新产品DR02面向全天候作业领域,具备IP66防护等级的行业级能力,随着市场拓展加快,其销售规模预计将逐步扩大。
2023年、2024年、2025年度和2026年上半年(即“报告期”),云深处的归母净利润分别为-2585.01万元、-1328.99万元、2868.40万元和-880.63万元,亏损逐年收窄并在2025年成功扭亏,进入2026年后利润曲线则出现一定回落。
但就增长的质量与可持续性来看,2026年的阶段性亏损只是表象,真正值得追问的,是云深处亏损背后的成因,以及支撑其高增长的商业化能力是否稳固。
云深处解释称,2026年上半年的亏损主要系研发与销售团队快速扩张、部分低毛利型号产品集中交付所致。也就是说,上述亏损属于规模扩张期的主动投入,而非盈利能力的下滑,其经营质量的改善趋势并未改变。
云深处在招股书中透露,受益于新产品陆续出货、行业应用持续深入、下游市场需求持续增长等因素,该公司的收入将保持增长趋势,预计2026年前三季度实现收入3.90亿至4.30亿元,同比增长97.52%至117.76%。
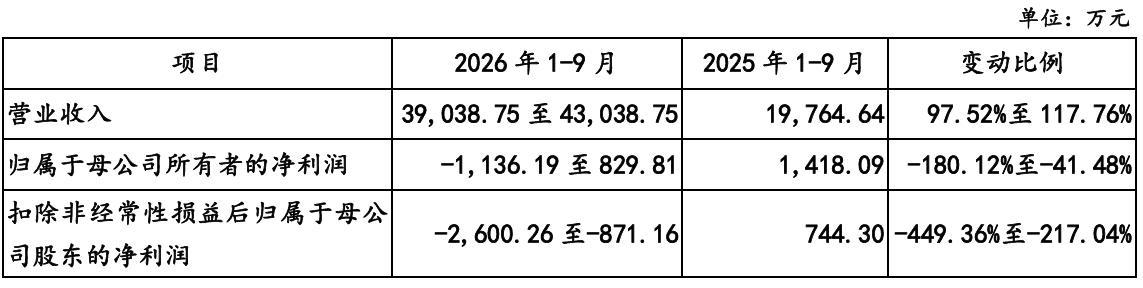
虽然云深处2026年前三季度的归母净利润依旧可能为负,约为-1136万至830万元,但其预期毛利金额中位数约为1.92亿元,较2025年同期的1.06亿元增加约0.86亿元,规模效应正在毛利端率先兑现,为后续利润转正积蓄势能。
三、结语
从连续三年的高速增长,到毛利率的持续改善,再到海外市场的快速放量,云深处已经用一组可验证的数据,为其商业化落地能力书写了颇具说服力的注脚。
此番冲刺科创板,既是资本市场对云深处过去数年产业兑现的一次集中检验,也是该公司以资本为杠杆,撬动下一阶段技术投入与市场拓展的战略契机。
人机共融的叙事仍在展开,而云深处已经交出了自己的阶段性答卷。