
我摊牌了,力勤资源港股6倍A股60倍,估值撕裂有个细节没人说

各位老铁,今天聊一只让人血压飙升的股票。
力勤资源,001246,9月30号刚上的A股。
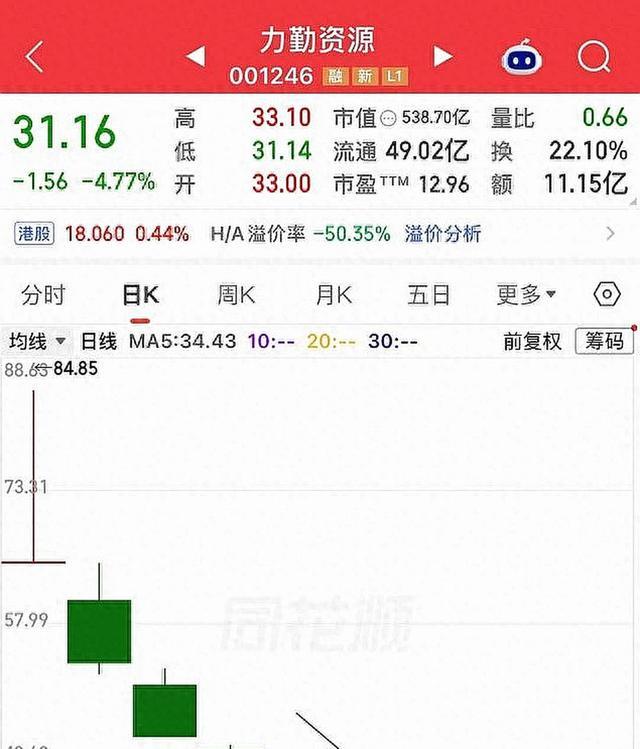
发行价21块多,开盘冲到84,然后,就没有然后了。
7天,7根阴线,一天没红过。
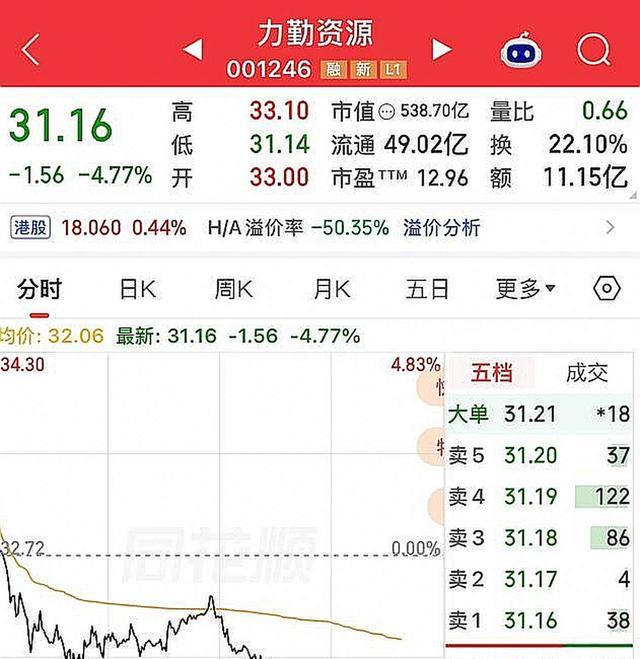
股价从84一路摔到31,跌了六成多。
截至10月16号收盘,动态市盈率只剩9.84倍。
什么概念?一个半年赚了27个亿的公司,市场给的估值比银行股还便宜。
你品,你细品。
先别急着骂,搞清楚这家公司是干嘛的。
力勤资源做的是镍生意。
镍这东西你不一定听说过,但你开的电动车、用的手机,里面都离不开它。
公司在宁波,2009年成立,从印尼买红土镍矿,加工成镍铁和电池级镍钴化合物,卖给宁德时代、容百科技这些新能源头部企业。
2022年先在港股上市,今年9月30号回到A股,是全面注册制落地后深市主板第一家H回A的企业。
业绩有多猛?2025年全年归母净利润28.62亿元,同比增长超六成。
2026年上半年已经赚了27.38亿,同比翻了将近一倍。
公司自己预计2026年全年能干到36亿。
说白了,这是一家真金白银在赚钱的公司,不是那种讲故事烧钱的主。
但问题来了,赚钱的公司,股价凭什么跌?
力勤资源的暴跌,根子在印尼。
2026年4月,印尼能源与矿产资源部签了一个新规,改了镍矿的定价公式,还第一次把钴、铁、铬这些元素纳入计价。
新规4月15号生效,直接后果是,外采湿法矿生产MHP的成本每镍吨要涨大约1700美元。
而力勤资源从印尼采购的红土镍矿,占它生产用矿的54%到70%。
更要命的是,它自己不掌握矿山,采购价格完全跟着印尼官方的HPM公式走。
翻译成人话就是,上游涨多少,它就得掏多少,没有讨价还价的余地。
这还没完。
2026年10月,国际镍业研究组织把全球镍市场的预测从短缺3.2万吨直接修正为过剩1.9万吨,2027年预计过剩7万吨。
镍价本身就在低位趴着,沪镍在11.6万到11.8万之间晃悠,LME镍库存高达28万吨以上。
成本在涨,镍价在跌,两头挤压。
市场一看这架势,先跑为敬。
但你要说这就是全部原因,那也太小看A股了。
真正的杀招,是估值体系的撕裂。
同一家公司,港股给6倍PE,A股给60倍,谁疯了?
力勤资源在港股也有上市,股票代码02245,追踪市盈率只有6.31倍。
A股呢?上市开盘那天,按发行价算市盈率已经好几十倍了。
同一家公司,同样的业绩,同样的行业,港股给6倍,A股给60倍。
这不是力勤的问题,这是整个A股次新股定价机制的问题。
2026年以来,A股新股上市首日零破发,打新被当成稳赚不赔的买卖。
资金一窝蜂往上冲,把价格推到天上,然后呢?然后就是漫长的价值回归。
力勤资源只是最新、最惨的那个例子。
你去看数据,去年到今年9月,沪深北三地上市的229只新股里,已经有20只跌破发行价,占比8.73%。
其中主板次新股破发数量最多,有11只。
传统赛道的估值中枢在整体下移。
力勤资源虽然是镍产业链的龙头,但它身上贴着传统周期股的标签,市场不愿意给高估值。
再加上印尼政策的不确定性悬在头上,股价就成了现在这个样子。
说句大实话,这事到底谁的问题?
第一个问题,A股次新股的炒作模式,本质上就是一个击鼓传花的游戏。
发行价定得不高,上市首日资金一拥而上,把价格推到远超合理估值的水平,然后机构撤退、散户接盘、股价阴跌。
这个剧本,过去几年上演了无数次。
力勤资源84块的开盘价,按照2026年预计36亿的利润来算,市盈率超过30倍。
对于一个周期股来说,这个价格已经透支了未来两三年的增长预期。
第二个问题,力勤资源的商业模式,有一个命门。
它不掌握镍矿资源,高度依赖印尼的矿源和定价公式。
公司自己在互动易上也被投资者直接问过,贵司没有采矿权,业务高度依赖印尼政策?换句话说,也就是贵司的命脉掌握在他人手里。
公司的回复大意是,我们在印尼和菲律宾跟上游矿山有长期稳定的供应关系。
翻译一下就是,我们跟人家关系好,但矿不是我们的。
关系好能当饭吃吗?印尼政策一变,关系再好也没用。
2020年印尼禁矿出口,力勤就被迫转向菲律宾采购。
这种卡脖子的风险,市场不是不知道,只是在涨的时候选择性忽略。
第三个问题,也是我觉得最值得说的,市场可能正在犯一个周期底部恐惧症的错误。
镍价现在确实在低位,但低位意味着什么?意味着高成本产能会被出清。
印尼已经释放信号,要收紧半成品镍冶炼项目的新增产能限制,对NPI、FeNi、MHP等中间产品产能进行评估。
印尼镍冶炼产量2026年预计同比下降3.5%到4%。
供给端在收缩,需求端呢?新能源车的三元电池还在用镍,固态电池的主流路线之一也是高镍三元材料。
2029年全球镍需求预计达到493.6万吨,中国占六成。
周期股的逻辑从来都是,在最惨的时候买入,在最嗨的时候卖出。
现在是不是最惨的时候不好说,但肯定不是最嗨的时候。
当然,这不构成任何买入建议。
周期底部可能持续很久,力勤资源的印尼政策风险也不是一天两天能解决的。
我只是说,市场有时候会把短期利空当成永久性利空来定价。
最后说几句掏心窝子的话。
力勤资源这只股票,折射出A股三个深层次的问题。
第一,次新股上市即巅峰的魔咒,什么时候能破?发行机制、定价机制、炒作机制,每一个环节都有问题。
散户打新中签以为是中彩票,结果发现中的是套票。
第二,周期股在A股到底该怎么估值?赚钱的时候给60倍,亏钱的时候给6倍,这种估值方式本身就是追涨杀跌的放大器。
第三,上市公司的投资者关系管理,真的该升级了。
投资者问你们股价为什么跌,公司回复股价受多重因素影响,这话说了等于没说。
你哪怕解释一下印尼政策的影响、说明一下应对措施,也比打官腔强一万倍。
力勤资源的基本面不差,业绩是真的硬。
但股价跌成这样,不全是市场的错,也不全是公司的错,而是整个市场生态共同作用的结果。
你觉得力勤资源跌到多少才算到底?评论区聊聊。
本文仅为个人观点分享,不构成任何投资建议。
股市有风险,入市需谨慎,盈亏自负。