四千店饺子,为何能冲刺港股?

今年餐饮企业IPO比较少。
年内到9月,A股和港股都没有一家挂牌上市。
此前一些公司转战港股,目前大约有袁记食品、钱大妈、巴奴国际、老乡鸡、极物思维、比格披萨这几家。
但从当下情况来看,只有做饺子的袁记食品跑通流程,预计近期招股。
袁记门店多,截至2026年5月底的门店数据是4773家,也就是说,中式快餐企业里面,袁记食品的门店数是第一。
当然,也有人说,袁记云饺的门店更像是档口,这个看统计口径吧。
南方人可能有疑问,一年吃饺子的次数没那么多,为何总部在佛山的袁记食品能够一骑绝尘?
这几年餐饮生意并不好做,而卖饺子会是一门好生意吗?
而袁记食品又如何是跑通?
01
不是一家饺子馆
先来看袁记食品的商业模式,与大家印象中会有点不一样,这家公司并不是真正意义上开饺子馆挣钱的公司。
招股书里面有一组数据,4773家门店里面,直营23家,也就是说剩下4750家都是加盟店,比例99.6%。
加盟模式决定了收入来源。
袁记食品是不是靠加盟费撑起来呢?是也不是。
先来看下他们向加盟商收取费用的构成:
加盟费,3年1万-8万元不等,按照城市层级定价,一线城市贵,三线及以下便宜;
运营管理费,每年每家店3600元;
线上平台管理费,加盟商通过线上渠道产生的收入,抽取约3%的管理费,外加第一年每年750元、之后每年550元的线上平台服务费。
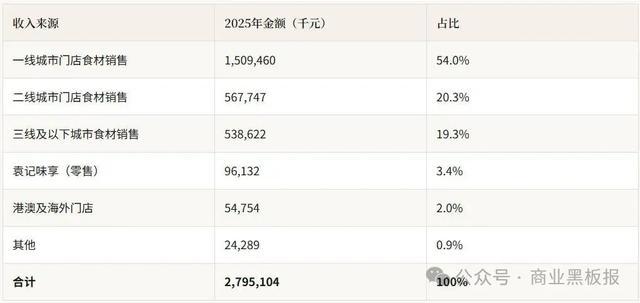
食材销售,加盟商必须从袁记统一采购所有指定原料。
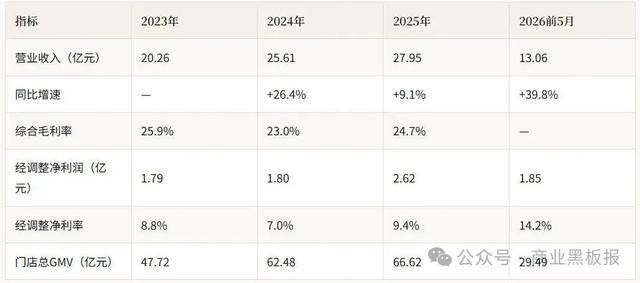
进行粗略估算,2025年,袁记营收27.94亿元,门店总GMV66.62亿元,袁记在加盟商的GMV中占比约42%,不太准确的计算,顾客在门店花100元,其中58元是加盟商的,42元是袁记食品的。
然后,单店平均GMV大约为140万一年,按42%去计算,袁记的单店收入约为58.8万元。
而除开原材料即食材销售的费用,一家店如果加盟费按3年5万元计算,其他费用加起来,平均一年这些费用大约在2万元左右。
也就是说,袁记向加盟商收取的费用里面,最大的来自于食材销售。
这里估算未必精准,但主要是说明袁记的收入比重。
简单来讲,他们大部分的收入,是用中央工厂把馅料与面皮做好,通过冷链配送到门店里,赚取加工费,其他如的加盟费与管理费,占比非常小。
但这里注意,袁记并没有把饺子包好运输过去,而是提供馅料和面皮。
这也是袁记的一个优势点,在标准化和手工之间取了一个平衡点。
标准化做在工厂,手工感留在门店。
这样来看,袁记本质上不是一家饺子馆,而是一家食材供应链公司。
当前,很多头部加盟品牌商都会走这样的形式,好处是现金流,先款后货,钱到账再发货,应收账款较低。
而且由于频次高,库存周转13天,行业平均25天,短保原料两天一配。
这也是一个薄利多销的生意,2025年综合毛利率约24.7%,净利率不到10%。
卖一单饺子,挣不到几个钱,得依靠规模起量。
02
饺子跑赢大盘
饺子,是非常传统的中国食品,为何成为了风口?
据招股书引用的灼识咨询数据显示,2025年,中式快餐市场规模约8679亿,饺子云吞这个细分市场规模1292亿,这里面不包含冷冻水饺的数据。
并预测,未来5年,中式快餐年复合增速8.9%,饺子云吞年复合增速11.6%,赛道增长高于大盘近3个点。
这其中也有些原因。
饺子是国民食品,从北方到南方,饺子的消费场景覆盖了全中国、全年龄段以及多价格带,没有类似于地域食品的限制,也不需要很强的社交需求限制。
其次,连锁最大的要求就是标准化,而饺子可以说是最适合的产品,现包的口感上也更好。
再就是价格大众化,且烹饪方便,袁记云饺的客单价大约在20-25元区间,正好落在工作日午餐以及家庭晚餐的高频刚需价格带。
传统饺子馆,可以说随处可见。
2025年全国登记在册的饺子馆类餐饮主体超过42.7万家,连锁化率仅28.6%。
也就是说,每10家饺子馆里有7家是大众夫妻店。
如果按GMV计算,行业第一名袁记云饺的市场份额也只有约0.7%。这是一个典型的大行业小公司格局。
分散格局既是机会也是风险。
机会在于,头部品牌只要能跑通单店模型,就有巨大的整合空间。
但同时也带来问题,如果从单店来说,这个赛道真正意义上的护城河难建。
你今天开一家店,明天隔壁就能开一家卖饺子的。
那袁记食品有哪些竞争对手?
虽然数据把冷冻水饺排除在外,但思念和三全等也可能会是袁记的竞争对手。
思念和三全做的是速冻零售,袁记做的是现制餐饮,两者只是品类相同,商业模式完全不同。
但他们有同样的消费场景。
比如,你今天想吃饺子,是去附近袁记买现包的,还是去超市买速冻的?
从这个角度看,速冻品牌是袁记的间接竞争对手。
如果从时间阶段来讲,速冻饺子是这个领域的第一阶段。
多年来,消费者需求不断提升,特别是口感上要求提高。
现包饺子真好是踏准了这一消费需求。
袁记的直接竞争对手,是那些饺子连锁品牌。
区域的有粤饺皇和吉祥馄饨,这些都有本地品牌认知和口味适配。
然后是喜家德,这个品牌没有开放加盟,门店数目前约800多家,但他们的客单价比袁记更高,这可能让两个品牌的消费人群有一些区隔。
最为直接的对手是熊大爷,两者模式非常相近。
虽然2019年才成立,但目前已有1000多家门店,也是主打现包现煮,并且开放加盟。
抛开门店的一些区别,熊大爷的核心商业模式以及供应链核心的特点,都与袁记类似。
它也证明了袁记的模式是可以被复制。
03
是不是一门好生意?
模式可以被复制,但核心竞争力未必能复制。
袁记能够成为头部第一,首先是门店数量规模。
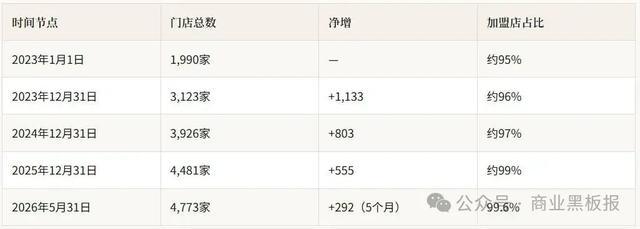
4773家门店,这个数量远多于其他竞争对手,即使是模式类似的对手,也需要多年才能赶上。
真正的核心竞争力是供应链。
多年来,袁记扩张的同时,也建好了多家工厂、全程冷链以及较为成熟的仓储。
这种竞争力不是单纯的建设供应链,而是同时具有能够消化产能的渠道,也就是4000多家门店。
举例,如果没有那么大产能,支撑不了这么多门店,但反过来,没有那么多门店,也消化不了那么多产能。
这种链条,有点类似于精密的仪器,取了哪一环,运转都有问题。
对于后来者而言,只能不断加码,却难以一步到位。
从整个链条来看,袁记把最容易出问题的环节,放到了标准化工厂,同时也降低了加盟商门槛;
馅料是饺子成本中最大的一块,袁记通过统一管理,把利润最厚的环节留在了手里;
现包现煮非常符合当下的消费习惯,在预制菜争议越来越大的今天,消费者也愿意多为新鲜付一点钱。
当然,馅料和面皮属于工厂生产,这个环节消费者也看不到。
那袁记食品目前的问题是什么?
核心问题在于加盟模式。
近期,袁记在海外比如东南亚市场动作比较多,这背后也有着一些原因。
袁记和加盟商之间的关系,不是简单的品牌授权方和被授权方,而更像是供应商和经销商的关系。
袁记和加盟商的利益是绑定的吗?
只能说部分绑定,如果加盟商越多,总部食材卖得多,双方都赚钱。
但如果单店利润下滑,双方就会有一些不同想法,比如总部希望多开店,而加盟商不一定希望店更多。
开店多会不会造成单店GMV下滑?
如果门店覆盖半径重合,就会出现互相竞争分流,而店少肯定会减少这种情况。
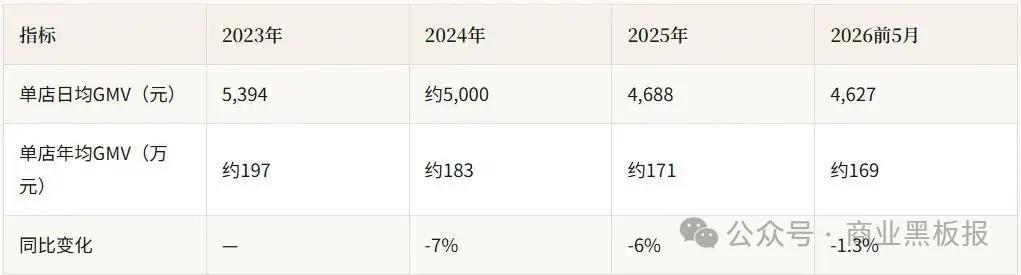
招股书显示,单店日均GMV,从2023年的5394元,一路掉到2026年前5个月的4627元,三年缩水约14%。
加盟店闭店率,2023年4.1%,2024年飙到8.13%,2025年回到5.5%。
加盟续约率,则从89.3%掉到84.4%。
这些都说明了,扩张范围比较扩大,才能够避免这样的情况。
但如果单店业绩持续下滑,势必也会影响到袁记的扩张。
加盟模式也比直营模式更难管理,餐饮行业中由此带来的食品安全等问题层出不穷,几乎难以避免。
中式快餐连锁化是大趋势,这其中就看把控如何。
04
如何理解袁记的估值?
袁记此次IPO拟募资3到4亿港元。
募资用途透露出下一步战略方向。
涉及到几个层面,数字化与智能化、海外供应链与市场拓展、品牌与产品研发以及供应链升级。
可以看到,除了一些提升整体效率和运营能力的方向,重点是拓展的是海外,这相当于袁记新的增长曲线。
国内市场与海外市场完全不同的策略,国内门店扩张已经放缓,2025年净增555家,比2024年少了近三分之一。
这也说明,国内门店数量已经不少,增长不能再靠开店硬撑,得靠提升运营效率。
而海外则是空白,比如新加坡开了36家店,海外GMV从2024年的79万,飙到2025年的2837万。
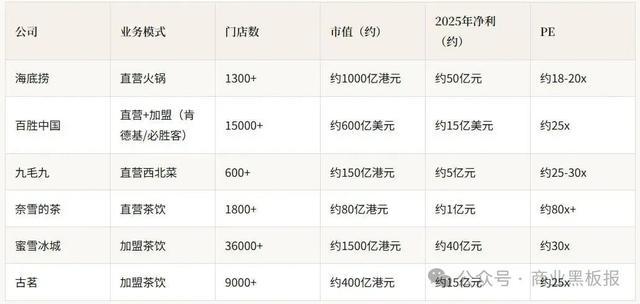
那作为今年港股餐饮IPO的第一家,袁记的估值如何来看?
今年近期,餐饮的估值不太高,海底捞市盈率11倍上下,蜜雪集团约10倍,九毛九约15倍,百胜中国约15倍。
如果按照港股餐饮企业的估值,袁记可能会落在15到20倍PE。
按2025年经调整净利润2.62亿元算,对应市值大约40亿到55亿元。
根据可以查到的资料,袁记食品目前到B+轮融资,投后估值到35亿元。
这里对应数据是2025年,根据招股书,2026年前5个月,袁记已经赚了1.85亿,同比大增近四成。
这可能会形成变量,如果今年利润能到4亿,估值还可能往上到60到80亿的区间。
当然也要看,中国最大中式快餐这个故事,投资者认不认可。