国产介入龙头,IPO中止

来源:医疗器械经销商联盟
医疗器械经销商联盟整理
国产介入龙头,IPO中止!
9月30日,国产介入龙头企业博迈医疗,创业板IPO审核状态从"上市委会议通过"变成了"中止"。原因为IPO申请文件中记录的财务资料已过有效期,需要补充提交。
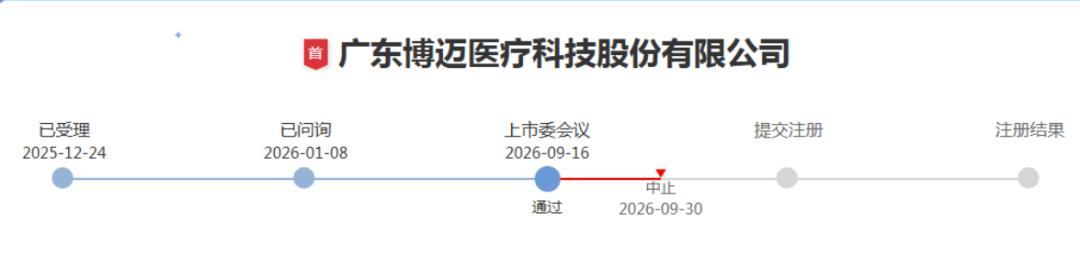
值得一提的是,此次中止虽是程序性暂停,但还是让市场想起博迈医疗并不平坦的上市之路。
早在2023年,公司就曾申报科创板,但因集采政策落地及对赌协议等历史包袱而折戟。
今年9月16日,深交所上市委2026年第54次审议会议,博迈医疗顺利过会。有媒体称其为"近三年来深交所首家上会的医疗器械生产企业"。
此次上市"中止"。再次把时间压力摆上了台面,而博迈医疗恰恰是A股排队械企里,最输不起时间的那一家。
据了解,博迈医疗专注于高性能血管介入医疗器械的研发、生产及全球销售,是全球行业内技术及产品领先的复杂血管疾病介入治疗解决方案提供商,也是中国最大的国产球囊导管生产企业。
从企业经营情况来看,财务数据亮点明显:
2023年到2025年,博迈医疗营收从3.35亿元增至6.55亿元,年均复合增长39.78%;扣非归母净利润从2592万元增至1.13亿元,2025年增长69.18%;毛利率从61.47%爬到2026年上半年的70.44%。2026年上半年营收4.16亿元、增长37.43%,公司预计全年营收8.6亿至8.8亿元。
按弗若斯特沙利文数据,2025年公司冠脉通用球囊份额11.0%,列行业第四、国产第一;外周通用球囊份额6.5%,同为国产第一。产品行销全球超100个国家,海外经销商超200家、国内经销商近800家。
无疑,博迈医疗的业绩是真的好,但公司上会被追问的也是真问题。
上市委现场问询的重点,恰恰戳在博迈医疗的软肋上:经销收入的真实性、准确性,以及期后业绩的可持续性,从首轮问到上会现场。
境外收入占比超五成、前第一大客户Sunny Medical在2025年上半年从前五大名单消失、海外经销商中有一家由公司印度员工持股,这些都是"经销模式"在审核语境下的标准追问。
而博迈医疗的IPO进程,放在今年的医械资本环境中看,也很有代表性。
IPO审核趋严
国产医械进入"降温期"
近年来,医疗器械IPO整体偏冷。一方面是审核趋严,很多企业撤材料、被否;另一方面是市场环境不好,上市破发常态化,赚钱效应减弱。
但博迈医疗能过会,至少说明了资本市场对有硬核技术、有持续增长的、有全球化能力的医械企业是买账的。
值得注意的是,近两年来上市的医械企业中,生产型、创新型企业的比例明显提升,而流通型、贸易型企业的IPO越来越少。
随着流通环节的价值在集采、医保直接结算、数字化的多重挤压下持续缩水;上游的创新器械、高端制造,才是国家鼓励的方向,也是国产替代的主战场。
博迈医疗作为"高端介入器械制造商"的身份,比"医药流通商"更容易获得资本市场的认可,这本身就是一个明确的行业信号。
博迈医疗的上市之路,不只是一家公司的IPO故事,也是国产高端医疗器械从"跟跑"到"并跑"的一个缩影。
目前通用球囊已经实现国产替代,但增长天花板临近。功能性球囊、外周介入、药物球囊正在加速替代,是当前的主战场。全球化布局的企业,有更强的抗风险能力和更大的成长空间。
过会只是第一步。真正的考验,则在上市之后。