
奇瑞亲儿子上市,芜湖添第35股

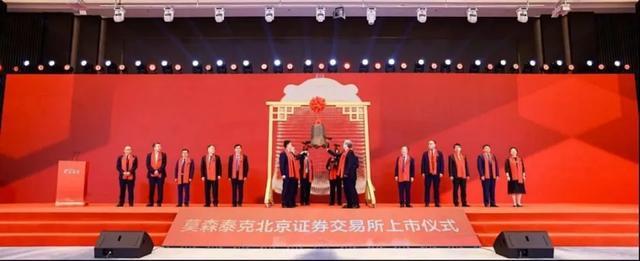
2026年10月15日,北交所的钟声为一家芜湖公司敲响。莫森泰克(920162)挂牌首日,盘中最高涨幅122.22%触发临停,收盘涨幅87.28%,换手率95.32%,位居A股全市第一。一个年营收19.24亿元的汽车零部件供应商,在资本市场拿到了远超其体量的关注度。
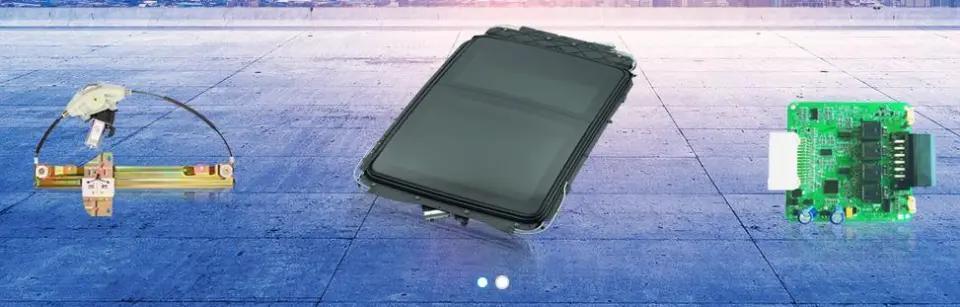
但这家公司的故事,远不止一次首日大涨。它真正值得拆解的地方,在于它身上叠着三重身份:奇瑞亲手孵化的“亲儿子”、打破外资垄断的国产替代者、以及芜湖“国资引领+市场运作”产业生态的最新样本。
从“被卡脖子”里长出来的公司
莫森泰克诞生于一个很具体的痛点。
2004年,奇瑞年销汽车超过8万辆,已经位列自主品牌第一。但车身上一项重要的零部件——天窗,却被德国伟巴斯特和荷兰英纳法两家外资企业牢牢垄断。整车厂面对的是被卡脖子的现实,奇瑞也不例外。
于是奇瑞依照自身发展需求,在芜湖经开区凤鸣湖路、与奇瑞总部一路之隔的地方,成立了莫森泰克。从建厂第一天起,它的使命就只有一个:为奇瑞旗下车型开发自主配套的天窗和玻璃升降器,并负责全过程的研发、验证、改型和售后。
这条路走得不算快,但走通了。2006年,莫森泰克拿下东风乘用车的天窗订单,第一次走出奇瑞体系。2012年后,客户名单扩展到上汽通用五菱、江铃福特、北汽、大众、长城、蔚来和比亚迪。到2025年,它的天窗产品在国内综合排名第三,燃油车市占率9.42%,新能源车市占率3.83%。它还是汽车电动天窗总成国家标准的参与制定者,手里攥着4项国家和行业标准。
一家为“不被卡脖子”而生的配套企业,最终把自己做成了行业标准的制定者之一。 这是莫森泰克故事的第一层。
“亲儿子”的股权变了,关系没变
外界叫它奇瑞“亲儿子”,股权层面其实已经不太“亲”了。
2017年,奇瑞将持有的莫森泰克45%股权转让给芜湖市投资控股集团,目前仅保留10.84%的少量持股。芜湖市国资委通过芜湖投控直接持有42.87%,合计控股超过45%,是绝对的实控方。
但股权稀释没有改变业务上的深度绑定。2023年到2025年,莫森泰克来自奇瑞控股的销售收入占比分别为62.67%、66.85%和60.26%,常年超过六成。叠加五菱、长安、吉利等客户,前五大客户贡献了超过87%的营收。
这种高度集中的客户结构,是莫森泰克上市过程中被反复追问的问题。北交所在问询中直接要求公司说明:业务是怎么拿到的、价格公不公允、经营上是不是足够独立。更深一层的隐忧在于,奇瑞本身也在主动引入其他供应商,原有的独家格局正在被逐渐打破。
“亲儿子”的身份给了莫森泰克一个极高的起点,但也让它必须用“去奇瑞化”的营收结构,来证明自己是一家独立的公司,而不是一个依附于母体的车间。 这是它上市之后最核心的考题。
营收微降背后的真实底色
2025年,莫森泰克营收19.24亿元,同比微降1.6%;归母净利润2.25亿元,同比下滑15%;2026年一季度,经营活动现金流净额为-8818万元。对于一个刚上市的公司来说,这份成绩单算不上漂亮。
但把时间轴拉长,它的增长曲线其实相当扎实。2023年营收15.72亿,2024年冲到19.56亿,两年增速分别是24.4%和36.8%。2025年的回落,和奇瑞产销节奏放缓直接相关——它的业绩波动,本质上是奇瑞销量周期在供应链上的投影。
这恰恰是“链主配套”模式的另一面:链主上行时,配套企业跟着吃肉;链主踩刹车时,配套企业最先感受到寒意。莫森泰克不是没有意识到这个问题,它正在把产品线从“开闭件”向电动滑门、电控系统、粉末冶金零部件延伸,同时把客户从奇瑞一家向外扩。上市募资的投向也很明确:汽车开闭件、电控系统和智能电动滑门研发产业化项目。这条路的终点,是让“奇瑞供应商”这个标签,变成“汽车智能开闭系统行业龙头”这个身份的前缀之一。
芜湖的第35股,和一座城市的产业逻辑
莫森泰克上市当天,奇瑞董事长尹同跃到场,芜湖市委副书记、代市长陈东也到场致辞。这个阵容本身就在说明一件事:莫森泰克不只是一家公司的IPO,它是芜湖汽车产业生态的一次公开验证。
芜湖围绕奇瑞构建的汽车产业生态,已经有1245家规上企业。莫森泰克是芜湖市投控集团控股的第三家上市公司,也是芜湖境内外上市公司总数扩容至35家的最新一个。它的成长路径被官方概括为“国资引领+市场运作”:奇瑞孵化出技术和订单,国资平台接手控股并提供资本支持,最终推向资本市场。
这条路径的可复制性,比莫森泰克本身19.24亿的营收更值得关注。一座非省会城市,用一家整车企业作为“链主”,孵化出一批在细分赛道拥有技术壁垒的零部件公司,再通过资本市场把它们变成独立的公众公司。 奇瑞2025年在港股上市之后,供应链上的企业开始陆续走向前台,莫森泰克是这条链上的第一个北交所样本,但不会是最后一个。
莫森泰克的首日大涨,有新股效应的成分,也有“奇瑞链”稀缺性的溢价。但一只股票长期的定价,最终取决于它能不能在奇瑞之外长出第二条增长曲线。一家公司的“亲儿子”身份可以帮它敲开交易所的大门,但走多远,取决于它自己的技术和客户名单。 芜湖的第35家上市公司已经挂牌,接下来的故事,写在它自己的财报里。