
东山精密:一块只占两成收入的业务,撑起了近四成毛利
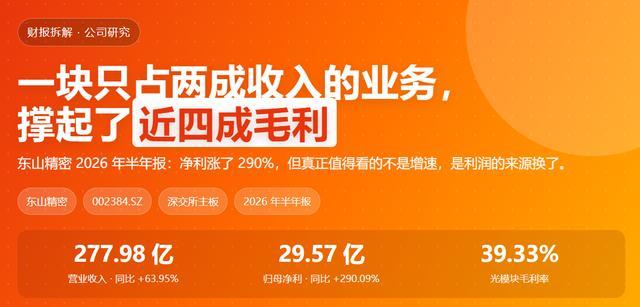
先说结论:东山精密这份半年报,最重要的不是“净利涨了近 3 倍”,而是一句话——这家公司赚钱的方式,变了。
过去它被叫作“果链代工”“PCB 厂”,赚的是辛苦钱;现在,一块只占收入 19.25% 的业务,贡献了 37.6% 的毛利。这块业务,是光模块。
但故事如果只讲到这里,就太顺了。同一份财报里,还躺着 220 亿元有息负债、5.46 亿元财务费用、0.81 的净现比。今天我们把好消息和坏消息,放在一张桌子上看。
一、先看 5 个数字,30 秒抓住重点
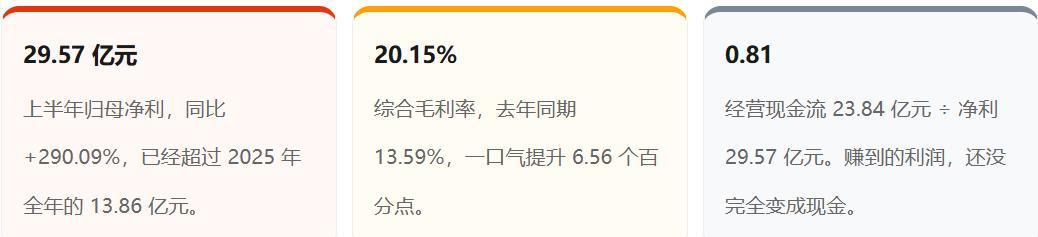
还有两个数字,放在后面细说:光模块收入 53.51 亿元,海外收入占比 83.20%。
二、利润为什么突然爆了?
不是单一原因,是三个因素撞在了一起。
1)并表:去年 10 月买来的公司,今年完整算了半年
2025 年 9 月,东山精密花 59.35 亿元收购索尔思光电,10 月开始并表。索尔思是做光芯片和光模块的,客户是北美云厂商。今年上半年,是它第一个完整半年度。
2)景气:AI 数据中心疯狂建,光模块不够卖
北美四大云厂商今年二季度资本开支合计约 1,712 亿美元,同比涨了 78.6%,全年指引约 7,325 亿美元。钱花下去,买的就是服务器、交换机和光模块。
3)低基数:去年上半年,净利只有 7.58 亿元
基数低,增速自然显得猛。所以看这家公司,别只看同比,要看绝对额和结构。
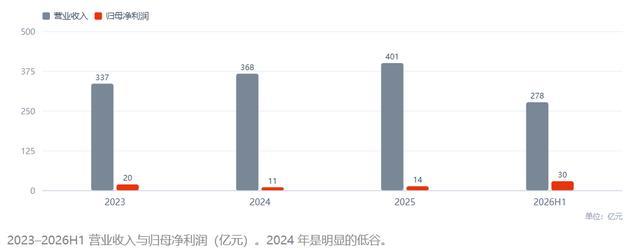
一句话:并表给了它规模,景气给了它毛利,低基数给了它增速。三样东西,缺一不可。
三、19.25% 的收入,37.6% 的毛利
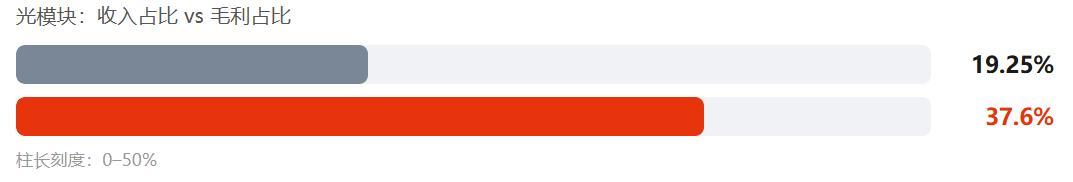
什么概念?电子电路(PCB/FPC)收入 125.30 亿元,是光模块的 2.3 倍,但毛利只比光模块多 2.5 亿元。换句话说,光模块用不到五分之一的收入,干出了和主业差不多的毛利。
更极端的是今年一季度:索尔思以 16.02% 的收入占比,贡献了 52.92% 的归母净利润。
但别急着兴奋。39.33% 的毛利率,放在光模块行业里并不算高——新易盛 48.46%,中际旭创 46.59%。索尔思的全球份额只有 2.9%,排第七。规模小,成本就高,这是硬账。
所以问题不是“光模块好不好”,而是“39% 的毛利率能守多久”。等供给缺口收窄、同行产能释放,这个数字大概率会往下走。
四、老本行 PCB,其实没垮
市场有一种说法:“剩下 84% 的旧业务,毛利率一个比一个低。”这话只说对了一半。
上半年电子电路收入 125.30 亿元,同比 +13.29%,毛利率 18.80%,同比还提升了 1.25 个百分点。在手机卖不动、铜价大涨的背景下,毛利率能涨,说明 AI 服务器用的高多层板,把结构拉起来了。
真正拖后腿的是另外两块:光电显示模组收入 27.23 亿元,同比 下降 10.68%,是唯一负增长的板块;汽车精密组件毛利率只有 12.13%,虽然提升了 3.86 个百分点,但绝对水平仍低。
业务 |
收入(亿元) |
占比 |
毛利率 |
光模块 |
53.51 |
19.25% |
39.33% |
电子电路 |
125.30 |
45.07% |
18.80% |
精密组件 |
65.81 |
23.67% |
12.13% |
光电显示 |
27.23 |
9.80% |
约 10% |
2026 年半年报口径。光电显示毛利率为测算值。
顺便说一句:客户很集中
上半年,最大一个客户贡献了 83.60 亿元收入,占总收入的 30.1%;前五大客户加起来占 54.1%。海外收入占比 83.20%。
这不是坏事——能进苹果、特斯拉、北美云厂商的供应链,本身就是门槛。但它意味着:一个大客户调整订单,就足以改变一个季度的业绩。
五、真正要担心的三件事
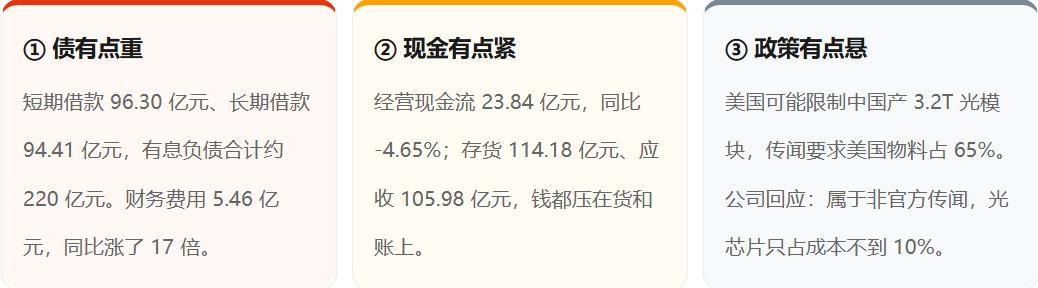
这三件事,指向同一个动作:去香港上市融资。公司 10 月已通过港交所聆讯,市场预计募资 20–30 亿美元。钱到位,债的压力就小;钱不到位,扩产就得踩刹车。
六、股票市值从 5000 亿跌到 2247 亿,发生了什么?
今年 7 月,东山精密市值一度突破 5,000 亿元,是苏州第一家迈过这个门槛的 A 股公司。到 10 月 16 日,收盘 122.67 元,市值 2,247 亿元,回撤约 55%。
跌的不是业绩,是估值。10 月 1 日摩根士丹利一份研报,说美国可能限制中国光模块,节后第一天公司直接跌停;叠加前期涨幅太大,筹码松动,就形成了这轮调整。
现在贵不贵?按 2026 年机构一致预测的 68.92 亿元净利算,市盈率约 32.6 倍;按 2027 年 90–110 亿元算,约 20–25 倍。不便宜,但也没到离谱——前提是 2027 年真能兑现。
七、接下来,盯住三个信号
光模块毛利率:能不能守住 35% 以上。这是利润结构的命门。
经营现金流 ÷ 净利:能不能回到 1 以上。低于 1 说明赚的是“纸面利润”。
港股发行:能不能顺利定价。这决定了 220 亿元有息负债的压力会不会失控。
三季报预约 10 月 31 日披露,到时候第一个信号就会有初步答案。
最后说一句:东山精密是一家真正在“换引擎”的公司,光模块和 AI PCB 的利润是真实的,全球唯一“PCB + 光芯片 + 光模块”一体化的卡位也是真实的。但它现在同时背着高杠杆、高商誉、高资本开支三件重行李。好公司不等于好价格,好故事也不等于好财报。
免责声明:本文所有内容仅为基于公开信息的产业研究分析,不构成任何投资建议,不构成对任何证券的买卖推荐。