【打新必读】皇冠新材估值分析,功能性新材料(深主板)

谨慎申明:以下预测内容仅供参考,不能作为交易的依据。!
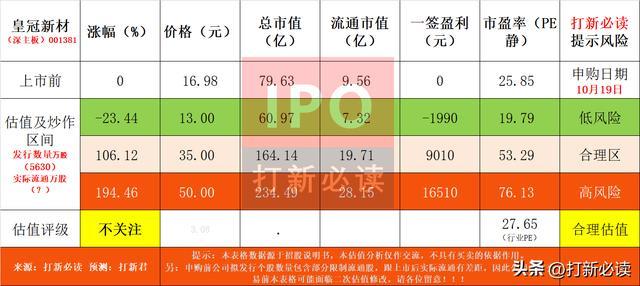
【预测表格说明】:中间淡黄色为打新君预测首日可能的合理价格,绿色为未来低风险区间【特别注意:对于质地不错的公司,绿色价格预期,这需要看当时的市场环境变化)。全面注册制后,合理、高、低风险区间表示前五天可能面临的价格,其中低风险区预示价值凸显,高风险区间为炒作风险区间;而随着注册制时间越久,高低风险价格越来越趋向未来的一段时间的价格,而合理价格更具有新股溢价问题的指引作用。
【提示说明】:本表格数据源于招股说明书,申购前公司拟发行个股数量包含部分限制流通股,跟上市后实际流通有差距,因此公司上市交易前本表格可能面临二次估值修改,请各位留意!!!
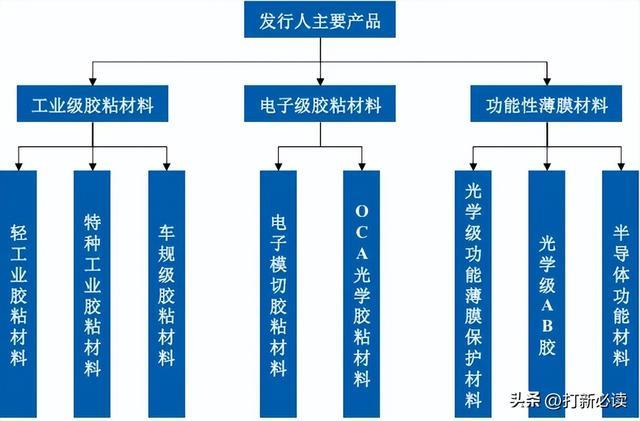
皇冠新材(001381):公司是一家以功能性新材料为核心的高新技术企业,主要从事工业级胶粘材料、电子级胶粘材料及功能性薄膜材料等功能性复合材料的研发、生产及销售。公司拥有超110个产品系列,建有五个生产基地,产品覆盖轻工业、家用电器、汽车制造、新能源电池、消费电子、智能物联网(AIoT)、半导体等七大领域。
公司产品与核心竞争力
公司产品以胶粘材料为技术底座,向电子级和光学膜等高附加值方向延伸。
1:工业级胶粘材料(基本盘) 2025年工业级胶粘材料毛利率20.64%,是公司收入占比最高的品类,广泛应用于家电、汽车制造、轻工业等传统领域。
2:电子级胶粘材料(核心增长极) 面向消费电子和新能源电池场景,产品已进入苹果、华为、OPPO、vivo、比亚迪、宁德时代等头部终端供应链,累计获得终端客户认证物料号超600种。直接面向终端厂商的收入占比从2023年的9.43%提升至2025年的14.39%,客户粘性与品牌影响力持续增强。
3:功能性薄膜材料(第二曲线布局) 公司正在向半导体功能材料和光学膜等更高技术门槛的领域延伸。本次募投的江苏皇冠半导体用功能性复合材料扩产项目和浙江皇冠光学膜产业化项目,达产后将新增半导体材料636万平方米、光学膜630万平方米产能。
核心的竞争实力:
1:国内功能性复合材料市占率11.01%的龙头地位 根据中国胶粘剂和胶粘带工业协会数据测算,2024年公司在国内功能性复合材料市场的占有率约11.01%,位居行业前列,是国内少数实现大规模生产并掌握部分高端材料生产技术的厂商之一。
2:对标国际巨头的国产替代能力 公司产品已进入曾由美国3M、日本日东、德国德莎等国际龙头主导的材料领域,多款产品在剥离力、保持力、初粘力、耐候性等关键性能上可直接对标国际品牌同类产品。在当前供应链自主可控的宏观导向下,这一替代能力具有战略价值。
3:毛利率显著高于同业的盈利优势 2025年公司销售毛利率23.38%,而可比公司斯迪克、晶华新材、永冠新材的平均销售毛利率仅为15.63%。ROE为12.93%,同样处于同业中高位。毛利率优势反映了公司在产品结构和客户质量上的差异化定位。
4:客户集中度极低,经营稳定性较强 报告期内前五大客户销售收入占比分别为10.35%、8.59%、8.79%,客户高度分散,不存在单一客户依赖风险,这在制造业企业中较为罕见。
公司主要吸引投资者的亮点与风险点
1:国内功能性复合材料市占率11.01%,龙头地位明确。 营收规模超30亿元,属于行业内经营规模较大的代表性企业。
2:毛利率显著高于同业(23.38% vs 15.63%),终端客户认证壁垒深厚。 超600种终端物料号认证构成了实质性的替换成本。
3:战略配售阵容包含京东、领益智造、通富微电、兆易创新等产业资本。 其中兆易创新获配股份限售期36个月,体现了产业资本对公司长期价值的认可。
风险点
风险一:扣非净利润增长几乎停滞,这是本案最大的压制因素。 扣非净利润增速从2023年的+21.32%骤降至2024年的+11.89%,2025年仅+0.15%。公司预计2026年前三季度扣非净利润同比变动 -7.58%至+0.53%,意味着2026年全年大概率零增长甚至负增长。
风险二:营收增速逐年下滑。 营收同比增速从2023年的12.77%降至2024年的9.13%,2025年进一步降至7.89%,增长动能持续衰减。
风险三:2024年经营现金流与营收增长背离。 2024年经营活动净现金流同比下降19.52%,而同期营收增长9.13%,两者走势背离,需关注营运资本占用和回款质量的变化。
风险四:家族控股集中度较高。 麦惠权姐弟合计持股87%,公司治理和中小股东权益保护需要持续跟踪。
风险五:功能性复合材料行业竞争格局分散。 国内厂商众多,多数规模小、产品单一且集中在中低端,价格竞争仍然存在,公司向半导体和光学膜延伸的成效尚待验证。
主营业务收入的主要构成
2025年,公司主营业务收入按产品类别可分为3大板块,分别为工业级胶粘材料收入,2025年营收22亿,占比65.69%;电子级胶粘材料收入,2025年营收7.41亿,占比22.12%;功能性薄膜材料收入,2025年营收4.08亿,占比12.18%;
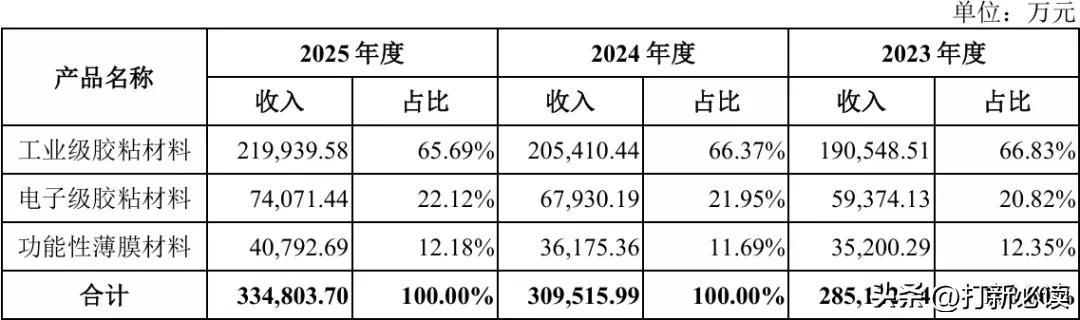
公司主营业务收入主要来自工业级胶粘材料、电子级胶粘材料、功能性薄膜材料,报告期内,相关产品收入占公司营业收入的比例始终在 97%以上,其中,工业级胶粘材料占比最高;此外,电子级胶粘材料占比日益提升,由 2023 年度的 20.82%提升至2025 年的22.12%。
基本财务数据:
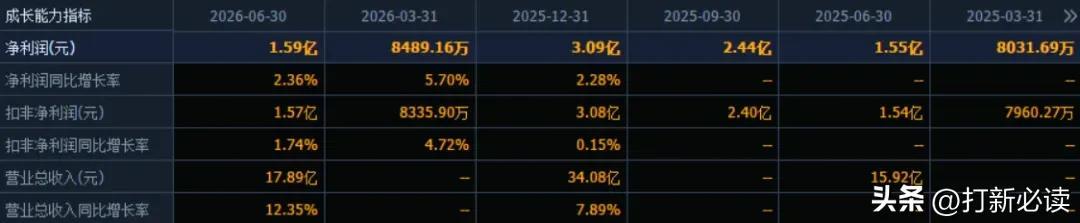
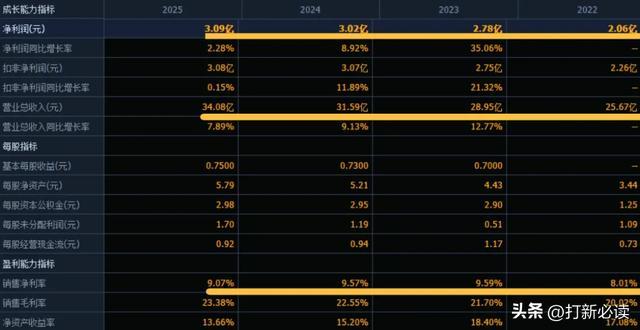
公司 2023-2025年分别实现营业收入28.95亿元/31.59亿元/34.08亿元,增长率依次为12.77%/9.13%/7.89%;实现归母净利润2.78亿元/3.02亿元/3.09亿元,增长率依次为35.06%/8.92%/2.28%。
(数据来源:同花顺F10)
(数据来源:同花顺F10)
收入端:增速逐级下台阶。 营收从2023年的28.95亿元增至2025年的34.08亿元,绝对规模仍在扩张,但同比增速从12.77%→9.13%→7.89%逐年收窄,增长中枢持续下移。
利润端:增长几乎消失。 扣非净利润三年分别为2.75亿、3.07亿、3.08亿元,2025年同比仅增长0.15%,实质上已处于零增长状态。2026年前三季度指引的中值约为同比-3.5%,意味着利润端可能转入负增长。
毛利率稳步提升,但未能传导至利润增长。 毛利率从21.70%提升至23.38%,累计提升1.68个百分点,说明产品结构和成本管控在改善。但毛利率的改善被费用端的增长所抵消,净利率反而从9.59%降至9.07%。
ROE持续下行。 摊薄ROE从18.40%降至13.66%,反映了净资产扩张速度快于利润增长速度,资本回报效率在稀释。
核心矛盾概括: 这是一家毛利率在改善、收入在增长、但利润停止增长的公司。毛利率提升的红利被费用增长和可能的降价压力所吞噬,这是估值面临的根本性约束。
根据管理层初步预测,预计2026年1月至9月归属于母公司所有者的净利润22,481.00万元至24,429.92万元,变动率-7.98%至0.00%。(信息来源:||2026-09-30 临时公告)
本此拟募资用途:
项目总投资资金9.19亿,其中2亿用于广东皇冠功能性复合材料扩产项目、1.55亿用于江苏皇冠半导体用功能性复合材料等产品扩产项目、2.28亿用于浙江皇冠光学膜产业化项目、2.36亿用于研发中心建设项目、1亿用于补充流动资金,具体项目如下:
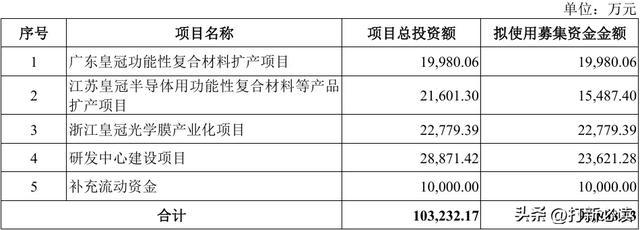
半导体材料和光学膜是本次募投的两大增量方向。达产后将新增半导体材料636万平方米、光学膜630万平方米产能,是公司从传统胶粘材料向高附加值功能性薄膜延伸的关键载体。但需注意,新产能的客户导入和产能爬坡需要时间,短期内难以对冲传统业务增长放缓的影响。
行业发展与竞争格局
功能性复合材料是一个大而分散的市场。2023年我国复合材料市场规模已达2,327亿元,全球市场规模约911亿美元,预计2027年将达1,120亿美元。行业空间足够大,但竞争格局高度分散——国内厂商众多,多数规模小、产品种类单一、中低端占比高。
竞争格局:龙头集中的趋势正在形成 国内少数起步较早、已实现大规模生产的厂商——皇冠新材、斯迪克、晶华新材、永冠新材——凭借技术积累和客户认证,正在逐步从3M、德莎、日东等国际巨头手中夺取高端市场份额。
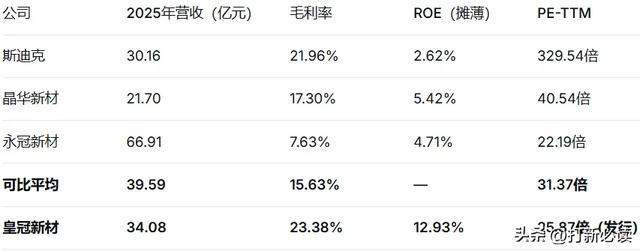
可比公司:同行业可比A股上市公司包括斯迪克、晶华新材、永冠新材。
结论:建议申购,后期建议不关注。皇冠新材是国内功能性复合材料领域的龙头,市占率约11.01%,毛利率(23.38%)和ROE(12.93%)均显著优于同业,产品进入苹果、华为、比亚迪、宁德时代等头部供应链。发行PE 25.87倍低于行业平均,战略配售阵容包含多家产业资本。
但公司正站在一个增长逻辑切换的关口:传统胶粘材料业务增速持续放缓,扣非净利润已陷入零增长,2026年前三季度大概率同比下滑;半导体材料和光学膜的第二曲线尚在产能建设阶段,短期无法贡献有意义的利润。25.87倍的发行PE,对应的是一个“零增长”的当下和一个“尚未兑现”的未来,估值的安全边际并不充分。
投资建议:首日博弈的价值主要来自主板新股的情绪惯性,而非基本面的低估。中签者可在首日涨幅兑现后审慎评估退出时机;中长期配置则需要等待半导体/光学膜业务出现明确的客户导入和收入放量信号,或股价回落至DCF估值中枢(13-15元)附近再作考量。
【注】关注度依次分为:关注、一般关注、谨慎关注、不关注
风险提示:本文基于公开招股说明书及市场数据整理分析,仅供参考,不构成投资建议。新股上市首日波动极大,请投资者充分认识风险,理性决策。