每天认识一家企业 007:宇特光电|连接光的小巨人

导语
AI数据中心里,光模块负责完成电光信号转换,而光连接器就是光纤之间的“精密对接头”。
光纤比头发丝还要纤细,只要对准偏差1微米,光信号就会大幅衰减,严重时会造成整排服务器离线。
宇特光电做的就是这“最后一微米”的精密连接生意!
一、宇特光电做什么:产业链上游的精密连接器厂商
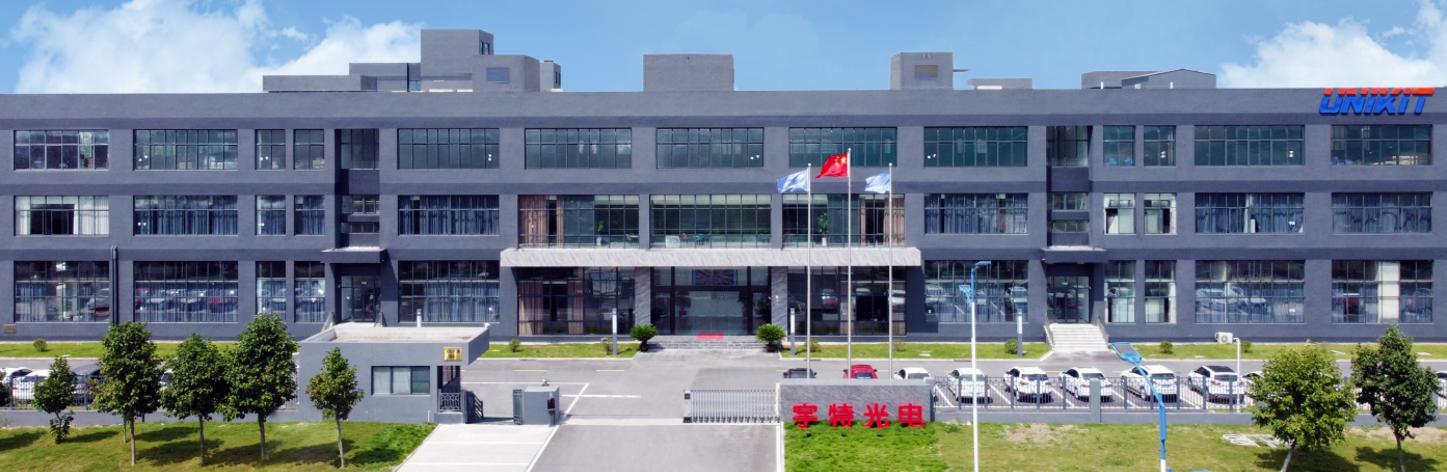
宇特光电,北交所2026年10月新上市企业,国家级专精特新“小巨人” 。
主营业务为高速光模块光微连接组件、预制成端连接器,处在光通信产业链上游光器件环节;产品最终供给光迅科技、烽火通信等光模块厂商,落地阿里、腾讯、字节跳动的AI数据中心 。
简单来说:光模块是AI算力的心脏,而它的连接器就是心脏上的精密接口,800G、1.6T高速传输下,接口精度直接决定整条链路能否稳定运行。
二、客户为什么不敢轻易更换供应商?
光连接器一旦规模化部署在数据中心,更换供应商的成本极高。
新厂商产品需要反复验证对准精度、长期稳定性、高低温可靠性,整套验证周期长达数月。一旦验证不达标,会带来服务器停机风险。
宇特光电已经深度绑定光迅科技,成为其核心供应商,供货份额占到光迅科技同类产品采购量的30%-40% 。
只要产品持续稳定达标,下游厂商不会轻易切换供应商,这就是行业天然的客户壁垒。
但前提是企业必须持续通过严苛的新品验证,一旦技术迭代跟不上,壁垒会快速消失。
三、反常识商业逻辑:赚工艺溢价,不是行业景气钱
很多人以为公司靠光通信周期景气赚钱,实际它赚的是高速迭代带来的工艺溢价。
在400G及以下低速时代,光连接器只是简单插拔的插头;进入800G、1.6T高速时代,光纤耦合对接变成一场精密手术,微米级对准、多芯高密度耦合成为硬性门槛,普通厂商很难做出合格产品 。
行业景气只是基础,真正的利润来自高速产品带来的工艺门槛,这也是它能切入头部光模块厂商供应链的核心原因。
四、真实代价:大客户既是门票,也是利润枷锁
1、客户高度集中(招股书数据)
2025年前五大客户收入占比高达67.74%;仅第一大客户光迅科技,销售收入占比就达到42.47%,收入高度依赖单一头部客户 。
高度绑定大客户,让它轻松拿到行业入场资格,但议价权牢牢掌握在下游手中。
2、毛利率持续下行,弱于同行
2023—2025年,公司综合毛利率从36.55%下滑至34.66%,逐年小幅回落;而同行业可比公司天孚通信、太辰光同期平均毛利率维持在36.9%以上,宇特长期低于行业均值。
同时公司研发费用率仅4.14%~4.66%,显著低于同行平均水平,长期研发投入不足,会进一步压缩长期技术迭代空间 。
3、产能短期受限
目前公司产能已满负荷运转,短期产能跟不上订单增长;安徽新建基地2026年三季度投产,募投项目预计2026年底至2027年初才会逐步释放产能,短期业绩会被产能约束 。
五、认知落点:护城河的宽度,取决于第二大客户
光通信产业链有一条铁律:越靠近终端连接环节,越依赖下游龙头的认证背书。
拿到光迅科技的订单,只是拿到了一张入门通行证;但这条护城河并不宽阔。企业当前最大短板,就是客户结构过于单一。
短期增长靠光迅科技订单放量;中期能不能稳住毛利率、打开成长天花板,核心要看能不能开发出第二、第三个重量级大客户,摆脱单一客户绑定;长期则要看1.6T及下一代产品的验证进度,能不能跟上行业迭代节奏。
数据卡(数据来源:招股书、年报)
· 股票标的:宇特光电(920157.BJ,北交所,2026年10月上市),当前市值约41~58亿元
· 近三年营收:2023年2.12亿→2024年2.53亿→2025年3.33亿,三年复合增速25.34%,2025年增速回升至31.62%
· 盈利水平:2023-2025年毛利率36.55%→34.16%→34.66%,持续低于可比公司均值
· 客户结构:2025年第一大客户光迅科技收入占比42.47%;前五大客户集中度67.74%
· 研发投入:近三年研发费用率仅4.14%~4.66%,低于同行平均水平
· 最新经营:2026年上半年营收1.81亿元,归母净利润0.37亿元;当前产能满产,新建产能2026年末逐步释放
⚠️ 风险跟踪清单
1. 客户集中风险:跟踪光迅科技订单占比是否持续超过40%,一旦合作出现波动,业绩会直接承压;
2. 毛利率下行风险:紧盯季度综合毛利率,如果持续跌破34%,说明下游议价压力进一步加大;
3. 产能释放不及预期:若募投项目投产延期,会持续限制订单承接能力;
4. 技术迭代风险:1.6T高速连接器新品验证进度不及预期,会丢失高端产品溢价;
5. 竞争挤压:天孚通信、太辰光等同行持续切入高速连接赛道,会持续分流订单、压低价格。
结尾
短期来看,宇特光电的业绩高度绑定光迅科技的采购订单,核心看点是800G/1.6T高速连接器的批量交付进度。
中期核心变量是客户多元化进展,能不能把对单一客户的依赖降到30%以内;长期成长空间,取决于研发投入能不能跟上同行,守住高速光连接的工艺壁垒。
本文仅作产业科普,不构成任何投资建议。数据来自宇特光电招股说明书、年度报告、北交所问询回复及券商公开研报。