新股零破发下,皇冠新材:明日申购!中一签能赚多少?

2026年的A股打新市场,正在经历一轮罕见的“零破发”行情。据Wind数据,年内已上市的94只新股首日收盘全部上涨,平均涨幅高达279.22%,远超2023年66.45%的水平,首日“零破发”态势自2025年以来持续延续。这种极致的赚钱效应,让每一只新股的申购都变得拥挤。即将于10月19日申购的皇冠新材(001381),正是在这样的市场情绪中进入视野的。
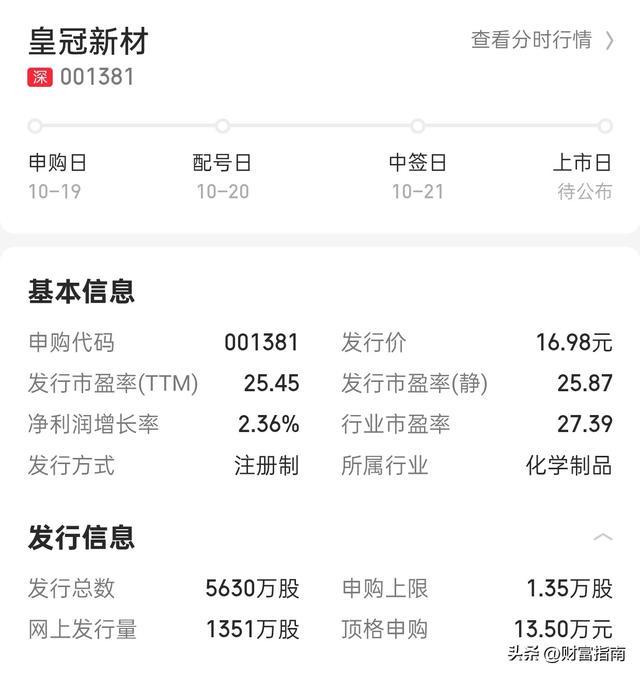
皇冠新材的底色并不复杂。公司以功能性复合材料为核心,产品覆盖工业级胶粘材料、电子级胶粘材料及功能性薄膜材料,终端应用横跨消费电子、新能源汽车、动力电池和半导体等多个场景。从财务体量看,2023年至2025年营业收入分别为28.95亿元、31.59亿元、34.08亿元,归母净利润分别为2.78亿元、3.02亿元和3.09亿元,规模稳步扩张,但增速的回落同样清晰——营收同比增速从12.77%依次降至9.13%、7.89%,归母净利润增速则从35.06%大幅收敛至8.92%、2.28%。对于一家即将接受公开市场定价的公司而言,增长曲线趋平本身就是一个需要正视的信号。
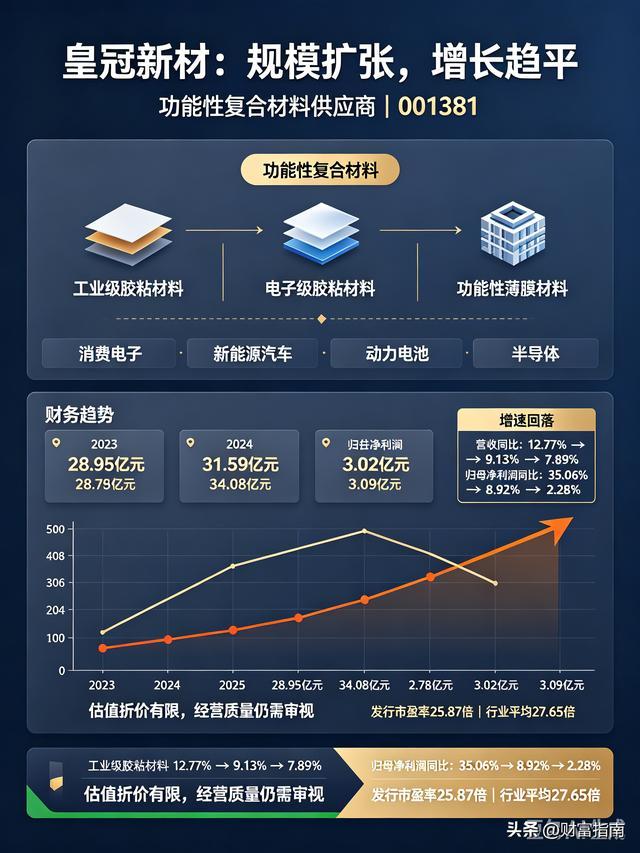
估值层面,皇冠新材发行市盈率为25.87倍,略低于所属行业平均的27.65倍,存在一定折价,单从发行定价看,首日出现极端不利走势的概率相对有限。但估值的“便宜”并不能替代对公司经营质量的审视。
皇冠新材一个被反复提及的特征是客户高度分散。报告期内,前五大客户销售收入占当期营收的比例仅为10.35%、8.59%和8.79%,累计获得终端客户认证物料号超过600种,进入了华为、苹果、比亚迪、特斯拉、宁德时代等头部品牌的供应链体系。分散的客户结构固然降低了单一客户依赖风险,但也引出了另一层问题:订单的确定性和公司在产业链中的议价能力是否足够稳固。深交所在问询中曾对此追问,公司回复称与同行业可比公司处于同等水平,但部分年份的客户集中度在可比公司中仍处于偏低位置。
更深层的压力来自资产质量与成本结构。报告期各期末,皇冠新材应收账款账面价值从4.54亿元逐步升至6.12亿元,应收账款逾期金额占比虽有所波动,但始终维持在24%至33%的较高区间;存货同步走高,应收账款坏账与存货跌价构成双重敞口。与此同时,直接材料占主营业务成本的比例超过80%,原材料价格波动对毛利率的传导路径极短,向下游完全转嫁成本的难度不容低估。
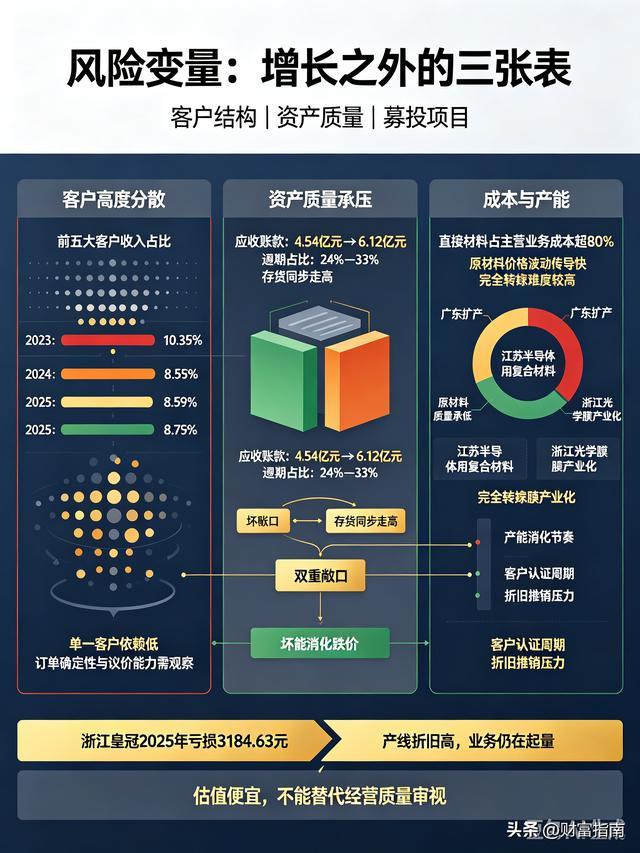
募投项目则指向另一个需要跟踪的变量。公司计划将募集资金投向广东扩产、江苏半导体用复合材料、浙江光学膜产业化等项目,方向固然向高附加值领域延伸,但新增产能的消化节奏、半导体与光学膜客户认证的周期,以及投产后折旧摊销的集中释放,都存在不及预期的可能。浙江皇冠2025年已因产线折旧高、业务尚在起量而出现3184.63万元亏损,这为新增产能的短期财务影响提供了一个可参照的注脚。
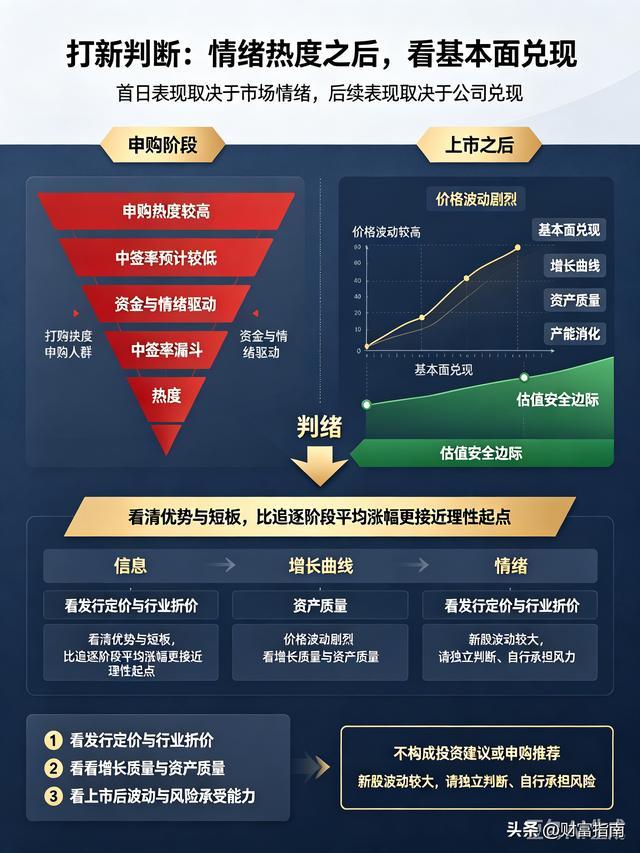
回到打新本身,年内新股首日零破发和高平均涨幅确实构成了诱人的背景,但“零破发”描述的是首日收盘这一个截面,已有部分新股在上市一段时间后跌破发行价。皇冠新材的申购热度大概率不会低,中签率预计处于较低水平,而上市初期的价格波动往往剧烈,首日之后的表现将更多取决于公司基本面的兑现程度,而非申购阶段的市场情绪。
打新本质上是对信息不对称的一次集中定价。看清一家公司的优势与短板,比追逐一个阶段的平均涨幅,更接近理性的起点。
免责声明:本文仅基于公开信息进行客观陈述与分析,不构成任何形式的投资建议或申购推荐。新股上市初期价格波动较大,投资者应独立判断并自行承担相应风险。
免责声明:
【本文部分图片由AI辅助生成,本文素材源于网络,部分源于AI生成,逻辑思路均为本人独立原创撰写,人工编辑修改。
AI仅为配图辅助工具,不属于纯AI批量低质生成内容,完全符合平台原创规范与发布规则;
股市有风险,投资需谨慎!本文仅为个人观点分享,不构成任何股票买卖、投资建议。如有任何侵权问题,请及时联系作者,将第一时间处理删除。】
#探寻人工智能,从技术到真实世界#