上海超导新基地封顶!2万公里产能,谁在受益?

10月18日,上海超导成立满十五年。同一天,浦东张江康桥工业区的二代高温超导带材生产及总部基地项目主体建筑全面封顶。
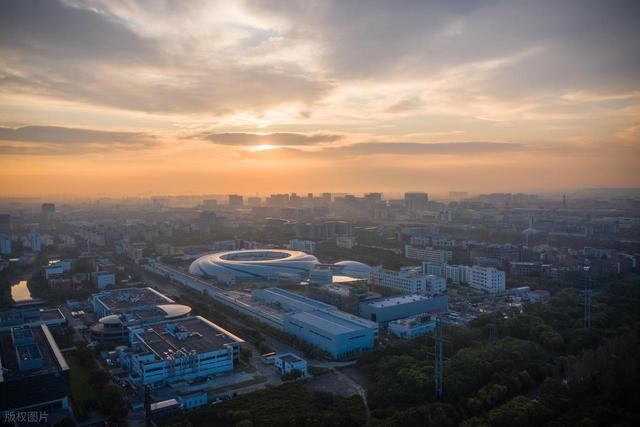
先把数字摆上桌面:项目占地92.62亩,总投资25亿元,规划年产能1.5万公里(12mm口径);公司现有年产能4000公里,达产后总产能升至2万公里/年。项目2025年6月29日开工,是张江科学城首个"拿地即开工、交地即交证"的重大产业项目,用地规划许可证、施工许可证、不动产权证等五证在拿地当天连发。
时间刻度同样清晰。封顶意味着土建收尾,产线组装与设备调试接棒登场。三期基地将投产全球首创的3公里单根长带产线,计划2027年一季度产出产品。
分量在哪?单根长度从百米、千米级跃升到3公里,下游接头数量大幅减少,大型磁体绕制与长距离超导电缆敷设的可靠性门槛被抬高一档。材料从"能用"走向"好用",这才是封顶的真正含义。
产业含金量
上海超导是全球唯二实际年出货量超1000公里的超导带材企业之一,客户名单覆盖南方电网、中国科学院、联创超导、能量奇点、星环聚能、CFS公司、TE公司等国内外机构。下游指向可控核聚变磁体、超导电缆、高场磁体——全球现有产能撑不起聚变产业化,这是扩产最硬的底层逻辑。
A股映射
精达股份(600577):股权通道最直接。持有上海超导18.15%股份,为单一第一大股东,与一致行动人合计持股22.38%。上海超导2025年营收3.07亿元、净利润0.96亿元,精达权益法确认投资收益约0.17亿元。精达主业是漆包电磁线,2026年上半年营收153亿元、归母净利3.25亿元,毛利率偏薄的加工制造属性明显,股权价值重估才是市场定价的核心变量。10月16日收盘8.80元,总市值约196亿元。
永鼎股份(600105):材料端另一极。控股子公司东部超导走"IBAD+MOCVD"路线,具备REBCO带材量产能力。2025年公司"超导及铜导体"板块营收8.41亿元,同比增长43.63%,占营收比重15.91%。账要算细:公司公告明确,东部超导2025年1—9月营收占公司整体比重不足1%,且处于亏损状态。10月16日收盘28.69元,总市值约419亿元,板块情绪与订单预期走在业绩前面。
ST联光(600363,原联创光电):下游需求的真金白银。公司参股40%的联创超导是上海超导2024年第二大客户,采购额5796万元,其兆瓦级高温超导感应加热设备已实现商业化交付。风险同样必须讲透:控股股东非经营性占用资金16.92亿元未清偿,公司及实控人8月被证监会立案调查,9月30日起被实施其他风险警示,股价年内跌幅逾八成。带材降价的产业逻辑,补不上公司治理的窟窿。
西部超导(688122):赛道估值外溢。低温超导线材全流程龙头,ITER项目核心供应商,Bi系高温超导线材推进量产,高温业务尚处放量初期。10月16日收盘53.00元,总市值约344亿元。
产能不等于利润。25亿元投资对应的是折旧与良率爬坡,2027年一季度才产出首件产品。上海超导客户集中度偏高,报告期前五大客户收入占比均超70%,2025年上半年对中国科学院销售占比达63.83%。其科创板IPO目前处于"中止(财报更新)"状态,上交所更新日期为2026年9月30日,进程仍存不确定性。