季丰电子创业板IPO:重资产扩张下盈利承压,成长性拷问尚未消解

上海季丰电子股份有限公司(下称“季丰电子”)创业板IPO于10月15日经深交所上市审核委员会审议通过。这家聚焦集成电路检测、测试硬件与一站式芯片验证服务的企业,拟发行不超过3852.87万股,计划募集资金9.24亿元投向四大募投项目,保荐机构为光大证券。尽管拿到上市委“通行证”,但贯穿两轮问询直至上会现场,公司盈利质量、产能投放逻辑、业务模式等一系列争议并未随过会而消失,也成为资本市场审视其长期成长能力的核心抓手。
季丰电子成立于2008年,业务沿着芯片测试板、第三方实验室检测、量产测试、电子制造服务(EMS)逐步延伸,面向芯片设计、晶圆制造、封测等环节提供检测验证服务。从报表层面看,报告期内公司营收规模持续扩容,2023至2025年营业收入分别为4.43亿元、5.83亿元、6.69亿元,扣非归母净利润逐年抬升;但增长的结构性缺陷在2026年上半年显现,当期营收继续增长的同时,归母净利润同比出现下滑,主营业务毛利率延续下行通道,从2023年的38.49%回落至2026年上半年的33.24%,持续低于同行业可比公司均值。这一盈利拐点,也成为上市委现场问询的核心。
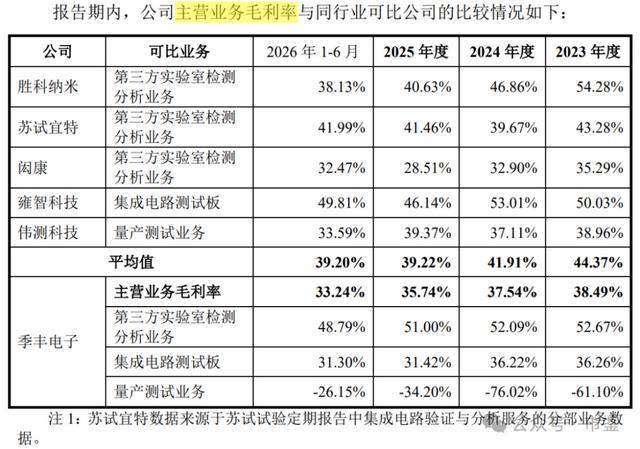
上市委会议现场,审核委员重点要求公司结合行业周期、竞争优劣势、技术先进性、毛利率走势、同行业可比公司情况等,说明2026年上半年毛利率及净利润下降原因、毛利率是否有进一步下滑风险,以及对业绩成长性的影响,并要求保荐机构发表明确核查意见。这一提问直指公司业务底层矛盾:营收增长背后,新开辟的量产测试、EMS业务尚处投入期,固定成本高企,长期处于亏损状态。招股书数据显示,2023年至2026年上半年,量产测试与EMS业务累计毛利亏损超8300万元;其中截至2025年末,EMS业务产能利用率仅37.15%,量产测试业务相关设备利用率在45%至52%之间,存量设备稼动不足,持续计提的固定资产折旧不断蚕食盈利空间。
公司将亏损归因于业务处于早期爬坡阶段、客户导入进度滞后于产线投产,属于典型的“先建产能、后等订单”的重资产前置模式。矛盾之处在于,在存量产线利用率不足、新业务持续亏损的前提下,本次IPO募投方案仍计划投入资金加码车规级高可靠量产测试项目,继续扩大同类业务产能。监管在首轮审核问询中便直指核心,要求公司结合目前市场竞争程度、设备投资、机器产能利用率等情况,分析量产测试业务和EMS业务亏损的具体原因。与此同时,半导体第三方检测行业竞争趋于激烈,行业内竞争对手同时作为公司客户,双向交易并存,相关交易定价的公允性与业务独立性亦受到重点关注。一旦下游芯片行业周期下行,新增产能难以匹配订单,大额固定资产将面临减值压力,持续计提折旧会进一步挤压整体利润。招股书本身亦充分披露募投产能消化不及预期、每股收益与净资产收益率被摊薄的风险。
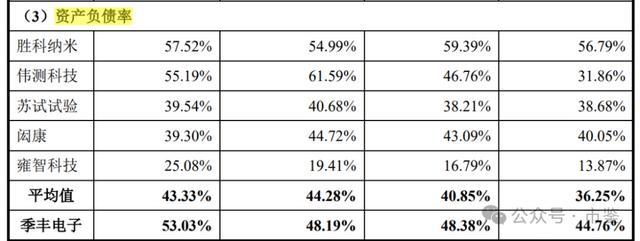
除新业务拖累盈利外,资产结构与资金周转层面的隐患同样值得关注。伴随业务扩张,公司应收账款规模持续走高,2026年上半年末账面价值达到2.21亿元,占流动资产比重接近38%。半导体行业客户集中于芯片设计与制造企业,行业周期性较强,若下游客户经营承压,公司将面临回款延迟乃至坏账风险。同时,公司属于典型重资产运营模式,持续采购测试设备推高固定资产规模,资本开支长期高于经营活动现金流,叠加资产负债率高于同行,短期偿债压力客观存在。
股权层面,公司无控股股东,由郑朝晖、郑琦君兄妹作为实控人合计控制36.38%表决权。申报前夕出现多名外部股东突击入股,且入股价格存在较大差异,叠加实控人兄妹在申报前存在股权转让变现行为,股权变动的商业合理性、定价公允性,同样引发了市场的广泛关注。在客户结构上,公司合作客户数量众多、单一大客户收入占比不高,看似分散,但半导体检测行业订单具备项目制、波动性强的特征,订单持续性与复购稳定性仍存在不确定性。
上市委本次审议给出符合发行条件、上市条件与信息披露要求的结论,无需要落实的会后事项,但审核环节提出的核心疑问并未完全消除。创业板定位面向成长型创新创业企业,对盈利可持续性、业务成长性具备较高要求。季丰电子当前的经营特征,呈现出传统成熟业务贡献利润、新业务持续烧钱、毛利率逐级下行的格局。公司依靠前置资本开支布局量产测试赛道,本质上押注车规芯片检测需求的持续爆发,但产能落地、客户导入、规模效应形成均存在较长时间窗口。
半导体行业本身周期性波动显著,下游资本开支收缩将直接传导至第三方检测服务商。后续注册阶段,市场仍将持续跟踪公司毛利率走势、新业务订单落地情况与应收账款回收质量。对季丰电子而言,顺利过会只是资本征程的一步,如何让持续亏损的量产业务实现盈亏平衡、消化新增产能、稳住整体盈利水平,是上市之后必须持续回应的经营命题。