
新股IPO:皇冠新材申购分析,打新中签判断

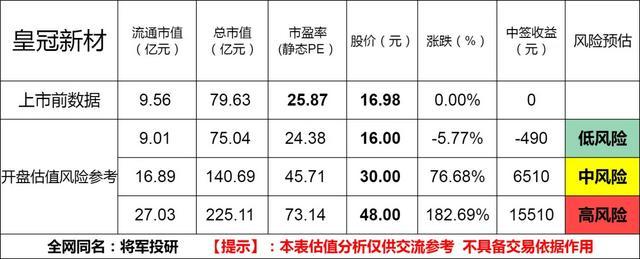
提示:将军会从IPO公司的业务数据、行业数据、基本面风险点、历史财务数据,来综合分析解读IPO新股。
时间不充裕的读者,也可以直接阅读文末的打新投研总结。

一、新股IPO发行情况
标的新股:皇冠新材
顶格申购需日均市值:13.5 万元
发行价为16.98元/股,对应市盈率为25.87倍
二、企业主营业务
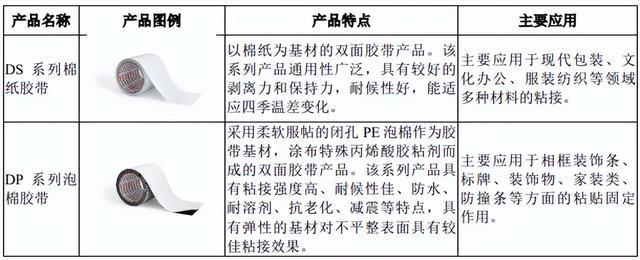
皇冠新材是一家以功能性新材料为核心,研发、生产及销售工业级胶粘材料、电子级胶粘材料及功能性薄膜材料等功能性复合材料的高新技术企业。
公司产品应用范围广泛,覆盖轻工业、家用电器、汽车制造、新能源电池、消费电子、智能物联网、 半导体等多个领域。视不同下游客户及产品差异化需求,公司可提供满足粘接特性 (初始粘着力、剥离强度、静态剪切力、动态剪切力、抗翘曲等)、物理特性(导电、 绝缘、导热、隔热、遮光、电磁屏蔽、减粘、增粘、可移除、防水、防尘、缓冲、耐 弯曲折叠等)、化学特性(耐腐蚀、阻燃、低气味、低 VOC、耐油污、耐化学物质 等)、耐候特性(耐高低温、耐高低湿、耐紫外光等)等功能要求的复合材料。
公司结合不同下游应用领域特点和市场需求,通过配方开发、产品设计和工艺优化,满足不同复合加工工艺要求,生产出可适用于多种制品的功能性复合材料,使产品在不同 市场应用领域中保持相应的产品竞争力和市场优势。
公司为全球客户提供品质稳定、性能优异的各类功能性复合材料,凭借出众的技 术研发及生产制造能力,助力客户为终端受众提供专业解决方案,产品性能得到国内 外客户的广泛认可。当前,公司产品已在 OPPO、vivo、华为、苹果、谷歌、亚马逊、 比亚迪、特斯拉、宁德时代、国轩高科、中创新航、格力、格兰仕、得力等多个领域 知名终端中实现应用。
三、节选财务数据及同业对比
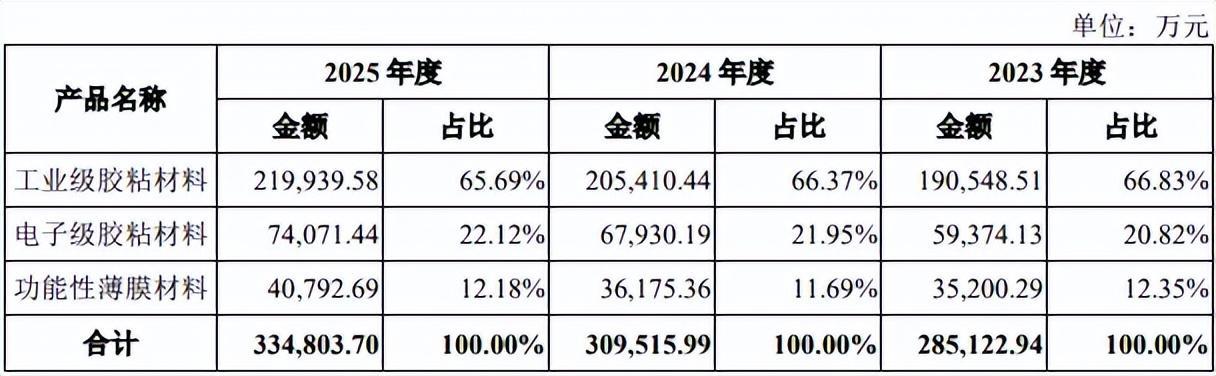
报告期内,公司按照产品类别划分的主营业务收入构成情况如下:
报告期内,公司按销售模式划分的主营业务收入如下
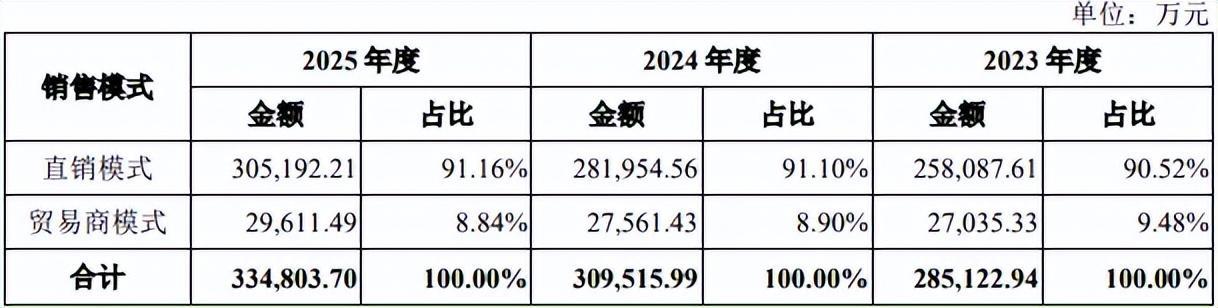
报告期内,公司综合毛利率分别为 21.70%、22.55%和 23.38%
近年的毛利率在20%~22%波动。
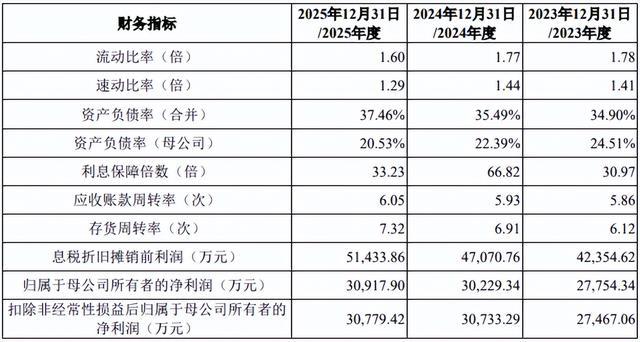
2025四季度毛利率为23.38%,2025四季度净利率为9.07%,可见公司在所处行业没有足够强的壁垒,虽然毛利率、净利率都处在历史较好水平,但不改企业所处行业近年艰难竞争的情况。
对比同业:斯迪克、晶华新材、永冠新材等,处于略微劣势,属于行业里中上游之间水平。
四、将军的信息总结:
从行业来判断,中国胶粘带市场销售额从 2020 年 500.8 亿元增至 2024 年 726.0 亿元,年复合增长约 9.73%,2024 年销量 432.2 亿平方米。更上层的功能性复合材料 2023 年规模已超 2300 亿元。
从皇冠新材的财务业绩来看,在2023年至2025年期间的营业收入分别为皇冠新材营业收入分别为28.95亿元、31.59亿元和34.08亿元,同比增速依次为9.13%和7.89%,保持稳健增长但增速逐年放缓,净利润在2023年至2025年分别为2.78亿元、3.02亿元和3.09亿元,2024年同比增长8.92%,而2025年仅微增2.28%,利润增速显著低于收入增速。
从主营业务盈利质量来看,报告期内公司综合毛利率分别为21.70%、22.55%和23.38%,呈现稳步上升趋势。然而,净利率却呈持续下降趋势,分别为9.59%、9.57%和9.07%。同期三家可比公司(斯迪克、晶华新材、永冠新材)的平均毛利率从17.44%下降至15.63%。
从皇冠新材的资产负债表来看,公司应收账款余额较高,占流动资产比例约30%,且2024年经营性现金流净额同比大幅下降19.52%,与营收增长形成背离。2023-2025年,经营活动现金流净额从4.83亿元降至3.81亿元,降幅达21.1%。若下游客户(尤其是终端品牌厂商)回款放缓,很可能加剧公司营运资金压力。
从发行价格和发行市盈率来看,与行业市盈率相当。显示出公司发行上市前的估值在同行业里处于合理水平。
中签的阅读者在执行交易策略时应充分考虑以上因素。
中签收益预测表以及对应风险参考:
【注】预测表说明:低~中风险之间,是将军预测开盘股价的合理风险区间,中~高风险及以上,是将军预测开盘股价的溢价博弈区间。
特别说明:中风险作为新股当下内在价值的锚定,纯属个人主观预测。不构成建议,仅供参考、交流作用。
新股炒作阶段结束后,将军认为当期股价会慢慢围绕内在锚定价值上下浮动。(未来估值锚定,则看企业新一期财报披露情况来上调或下调。)
梳理总结:皇冠新材作为国内功能性复合材料领域的龙头企业,具备深厚的行业积累和客户资源,营业收入规模稳步增长,财务结构稳健。
然而,公司近年来也暴露出盈利能力承压、核心产品价格下行、应收账款和存货高企、以及大额分红与募资补流并存等问题,也需要高度关注。
展望未来,随着公司募投项目的逐步落地,半导体材料、光学膜等高附加值业务有望成为新的增长点,但短期业绩压力仍存,其财务基本面表现仍有待持续跟踪与验证。
个人评价:中性 我的选择:申购
风险提示:打新有风险,申购需谨慎。本文仅为作者个人观点分享,只供交流,不构成投资依据。本图文及数据主要引用企业公开披露信息,作者并不能保证以上数据的真实性,请阅读者自行甄别。