皇冠新材(001381)申购解读

大家好,我是量子熊猫。
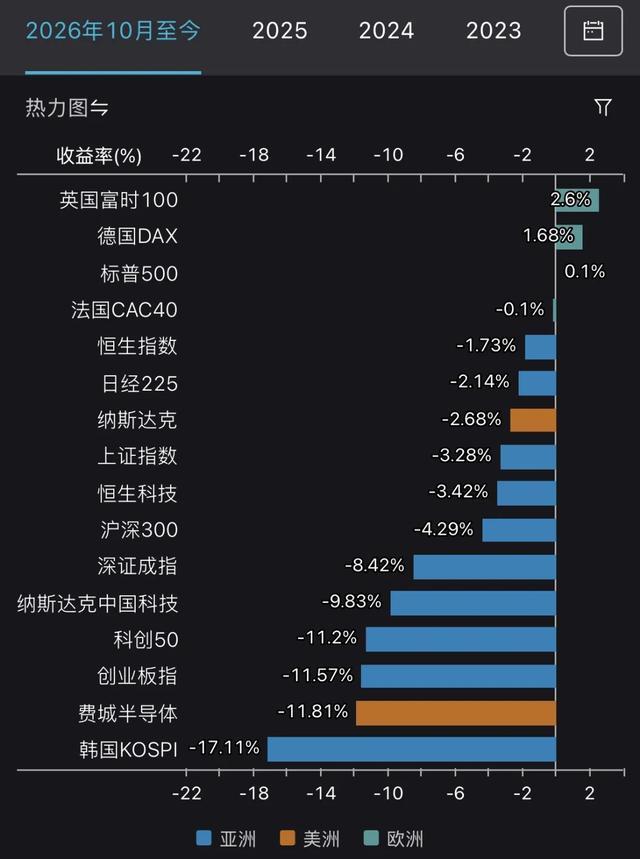
最近美股晚上崩,韩股白天跟着崩,纳指周线-4.48%, 费城半导体指数周线-11.41%,韩国 KOSPI 周线-14.46%,只有大 A 和港股因为提前释放了风险科创 50和恒生科技周线分别只-6.77% 和-2.13%,所以整个 10 月至今表现如下, 特别表扬港股堪称全球表现最佳也是最抗跌的。
但是吧,如果把时间拉长到全年来看大家又变成了这个样子。
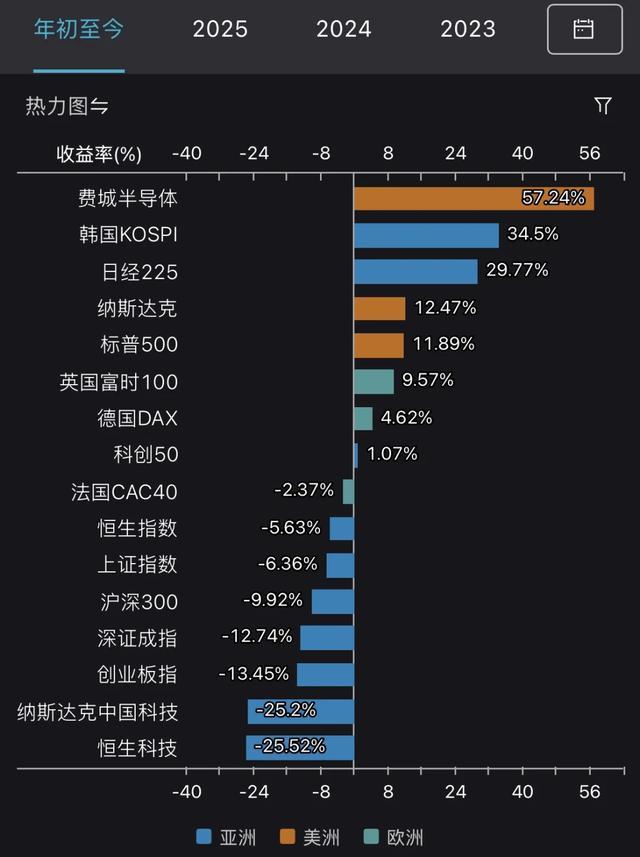
所以美、日、韩、A、港五大服特点其实很明显,韩国是神经病上蹿下跳,美股是精神病一惊一乍,日服是条老狗走的慢但是稳,A 是辣鸡吃的时候很爽但吃完菊花遭老罪了,而港是掉价F 坑的辣鸡捡也不是,丢又浪费。
...
本周的鬼故事正式开局从长鑫披露4F2 DRAM 技术后马斯克发帖说东大 2028 年会大量释放出存储产能直接带崩韩国存储,当天 KOSPI 直接-5.46%,再加上美股云服务租借商 CoreWeave 有一笔债券收益率飙升到 15%(经历过恒大和万科之类的懂的都懂是什么信号),导致 AI 硬件基本面继续松动,反倒是美股互联网平台因为 AI 最大 Bug 存储压力预期减弱后还来了一波反向上涨,总体来说其实美股结构性分化对于大部分买指数的人来说周二没有太多痛感。
真正全面下杀的是周三 9 月 CPI 超预期,结果整个市场弥漫着 10 月会继续加息的恐慌氛围,再加上 Anthropic 公布的第三季度营收虽然继续高增但是环比增速降低,导致连阿斯麦超预期的业绩也被解读成利空,当晚直接把美股纳指-1.88%。
跟着周四加息被证伪(其实链上概率已经提前抢跑了,包括目前链上对于 10 月预期加息的概率也只有14%),美股低开高走开启反弹。
再到周五本以为稳了且亚洲市场全面收红的时候,晚上美股来了个平开低走直接崩了个大的,纳指-2.15%,费城半导体指数-3.83%,至于原因,我也不知道什么原因了,反正总绕不开下面三个:
AI 基本面变弱 / 美联储加息流动性收紧 / 美伊冲突升级通胀加剧
...
还是大 A 好,每次都有各种各样让你捉摸不到的原因,就像这次有了明显国家队放量进场的信号后,周五盘后和周末的批量利好就都出来了。
1,周五晚上 A 股 AI 链由大哥长鑫科技带头公布炸裂的三季报业绩预告,同时还发了个《收到公司董事长提议回购公司股份的提示性公告》,跟着其他双创企业也都跟着提前发了作业预报,然后周五到周日还有约 40 家公司宣布了回购计划,包括光模块龙头新易盛和天孚通信,还有海光信息、中科曙光、澜起科技、佰维存储、拓荆科技等等之类芯片链和 AI 链企业。
2,针对从希瓦梁宏在周报上往外流传的说险资因为追高亏损被动减仓的消息,媒体跑去找险资采访,最后结论是重申保险资管“长钱长投”立场。(忍住别笑)
3,明天2026 年金融街论坛年会,央行行长、金融监管局局长、证监会主席都会出席并发表演讲,预计也是利好。
...不知道上面这些消息能不能对冲下周五美股的大跌。
另外下周一还会公布 9 月的经济数据,周二公布 LPR 利率,另外美股周三盘后还有特斯拉、Meta 和 IBM 的三季报需要重点关注下。
总之熊猫的观点依然还是双创现阶段不需要悲观了,只是节奏上谁都拿捏不准,但是大概率三季报过后没鬼故事素材了就会重回正轨。
接下来是明天的新股。
皇冠新材(001381):
全称"皇冠新材料科技股份有限公司",主营工业级胶粘材料、电子级胶粘材料及功能性薄膜材料等功能性复合材料的研发、生产和销售。
主要产品就是三大块:工业级胶粘材料(打弯胶带、阻燃胶带、发泡胶带等,用于家电、汽车、轻工业)、电子级胶粘材料(用于消费电子、新能源电池、半导体封装)、功能性薄膜材料(光学膜、OCA、新能源电池蓝膜等)。
产品已进入OPPO、vivo、华为、苹果、谷歌、亚马逊、比亚迪、特斯拉、宁德时代、国轩高科、中创新航、格力、格兰仕、得力的终端应用。
主要业务是把丙烯酸、聚氨酯、有机硅、橡胶、环氧五大类涂层配方做成胶带和薄膜,卖给下游模切厂和终端,本质上是配方驱动型的中游材料厂。
具体营收方面,主要营收是工业级胶粘材料,2025年营收占比 65.69%。
对应行业为橡胶和塑料制品业,可比上市企业分别为斯迪克(300806)、晶华新材(603683)、永冠新材(603681)。
深交所主板发行,由中金公司主承销,新发行市值 9.56亿元,发行后总市值 79.63亿元,发行价格 16.98元,发行市盈率 25.87倍,顶格申购需要 13.50万元深市市值。
2026年前三季度预计营收 27.14亿至27.54亿元,同比+9.12%至+10.73%;
扣非归母净利润 2.22亿至2.42亿元、同比 -7.58%至+0.53%。
2023到2025年营收分别为 28.95亿元、31.59亿元和 34.08亿元,年复合增速 8.51%;
扣非归母净利润分别为 2.75亿元、3.07亿元和 3.08亿元,年复合增速 5.86%。
2023到2024年营收和利润还就可以,但是到2025年营收增速掉到7.89%、扣非增速只剩 0.15%,再到今年前三季度营收继续增长但是利润是下滑的。
参考招股说明书解释,主要因为2025 年主动砍掉低毛利的亚克力保护膜,同时浙江基地新增产能还在爬坡、折旧先上来了,2026年又叠加了原材料涨价这一层,利润直接转负。
具体毛利率方面,2023年到2025年主营业务毛利率分别为 21.42%、22.15%和 23.16%,跟同业对比来看,处于偏高水平。
行业赛道很一般,是充分竞争的传统中游材料。
从发行情况看,深主板发行,发行价格偏低,发行规模中等,发行市盈率还行。
总的来说肉不算肥,但好歹没毒。
打新评级:积极,我的操作:申购。
预估中签率约 0.022%,顶格中签概率约0.29%,祝大家中签。