净利润过亿,IPO终止

来源:市场资讯
(来源:IPO上市实务)
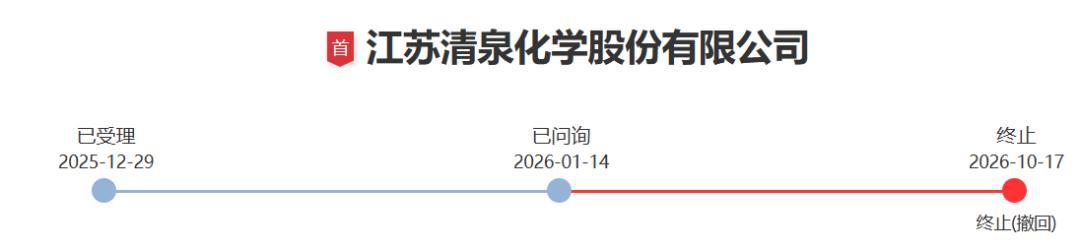
10月17日,因江苏清泉化学股份有限公司、保荐人撤回发行上市申请,深交所决定终止其创业板发行上市审核。
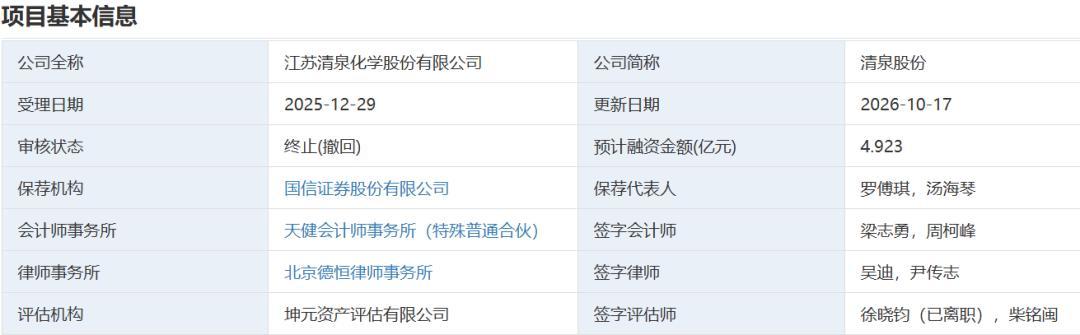
江苏清泉化学股份有限公司(“清泉股份”)是一家专业从事特种精细化学品和特种高分子新材料研发、生产与销售的国家级专精特新重点“小巨人”企业,聚焦于具有高透明、高耐候性、耐高温等特性的高分子新材料与单体的制备,以及非粮生物基材料糠醛的综合利用开发,构建了涵盖新材料单体、绿色溶剂、医药及农药中间体、特种高分子新材料的四大产品体系,并在终端广泛应用至航空航天、风电、汽车、电子电气、医疗器械、化工、医药、农药等领域。
公司专注于特种精细化学品和特种高分子新材料的研发、生产与销售,是国家级专精特新重点“小巨人”企业,在细分产品市场中具有较高的市场地位,能够与国际化工领先企业巴斯夫、杜邦等企业进行竞争。根据亿欧咨询发布的相关报告及公司销售数据测算,2025年度,公司核心产品MACM的全球市场占有率约为28.71%,2-MeTHF的全球市场占有率约为19.33%,处于行业领先地位。
控股股东、实际控制人
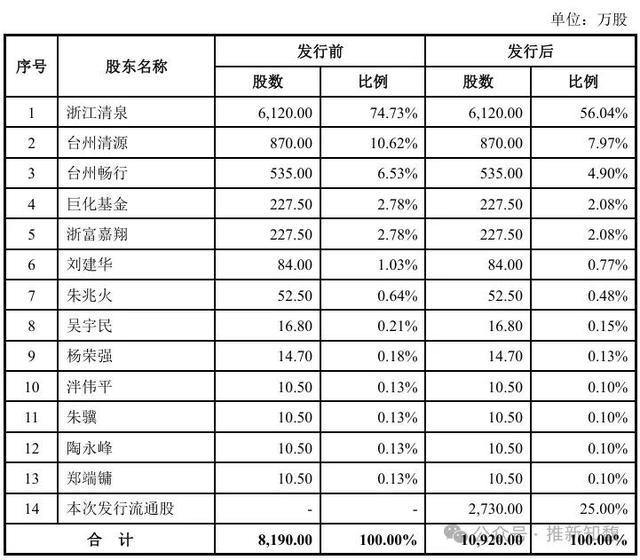
浙江清泉直接持有公司 74.73%股份,系公司的控股股东。刘建华先生直接和间接合计持有公司本次发行前 32.36%的股份,为发行人的实际控制人。
发行人本次发行前的总股本为8,190万股,如本次公开发行股票数量为2,730万股(全部为新股,不考虑超额配售选择权),占发行后总股本的25%,本次发行前后股本结构预计如下:
报告期主要财务数据和财务指标
报告期内,公司营业收入金额分别为71,272.22万元、79,709.00万元和80,613.55万元,扣除非经常性损益后归属于母公司股东的净利润分别为7,578.15万元、9,105.11万元和9,914.73万元,主营业务毛利率分别为31.33%、29.89%和30.97%。
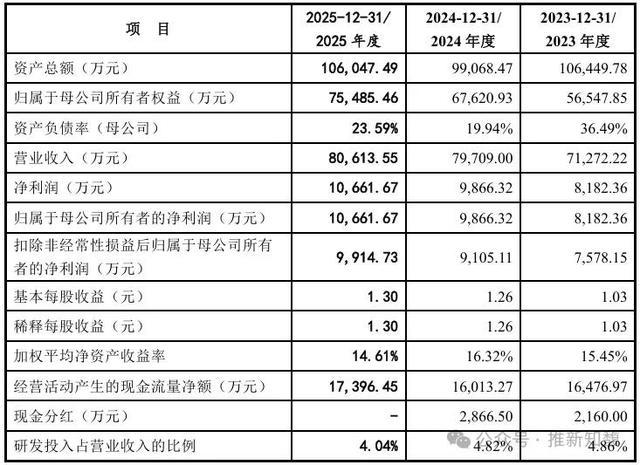
报告期内,公司境外收入占当期主营业务收入的比例分别为51.72%、53.97%和 51.90%,外销占比较高。公司境外销售区域主要集中在瑞士、印度、日本、意大利等国家。
发行人创业板定位相关指标
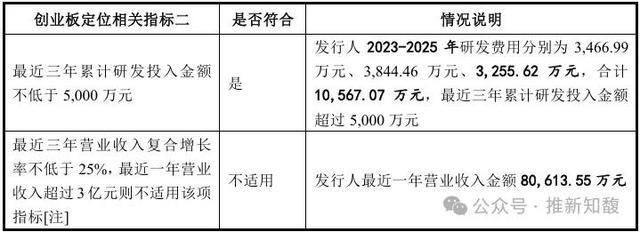
发行人本次发行上市申请适用《深圳证券交易所创业板股票上市规则》第2.1.2 条中第(一)项标准:最近两年净利润均为正,累计净利润不低于1亿元,且最近一年净利润不低于6,000万元。
募集资金运用
本次发行及上市的募集资金扣除发行费用后,将投资于公司主营业务相关的项目,具体情况如下:
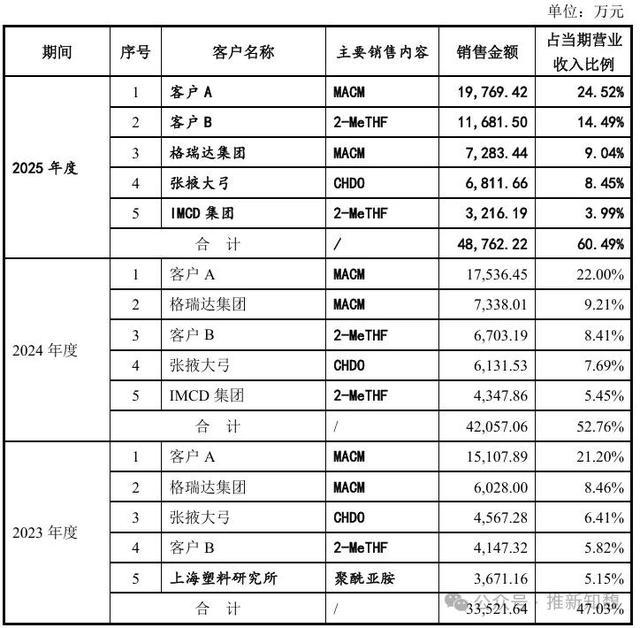
报告期内,公司前五大客户销售收入占营业收入的比例分别为47.03%、52.76%和 60.49%,占比较高。公司主要产品为新材料单体、绿色溶剂、医药及农药中间体和特种高分子新材料,主要客户包括IMCD集团、张掖大弓等知名企业。
报告期内,公司向前五大客户的销售情况具体如下:
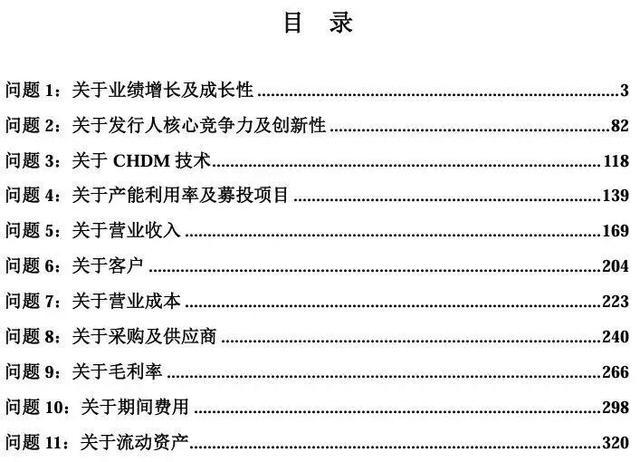
在2轮的问询中,深交所主要关注的问题如下:
问题1:关于业绩增长及成长性
申请文件显示:
(1)发行人产品涵盖新材料单体、绿色溶剂、医药及农药中间体、特种高分子新材料的四大体系,具体产品包括MACM、2-MeTHF、CHDO、聚酰亚胺等,广泛应用至航空航天、风电、汽车、电子电气、医疗器械、化工、医药、农药等领域。
(2)2024年全球MACM市场规模约1.28亿美元、全球2-MeTHF市场规模约为1.37亿美元,发行人MACM的全球市场占有率约为28%,2-MeTHF的全球市场占有率约为19%。
(3)2022年度至2025年1-6月,发行人营业收入分别为68,705.12万元、71,272.22万元、79,709.00万元和39,594.37万元,非后归母净利润分别为1,995.96万元、7,578.15万元、9,105.11万元和5,633.56万元。
(4)报告期各期,发行人主营业务毛利率为23.69%、31.33%、29.89%及31.31%,其中2023年毛利率大幅增长。按原材料类型区分,发行人产品主要为石油基产品及生物基产品。
(5)报告期各期,发行人境外销售收入占比分别为43.40%、51.72%、53.97%和54.04%。
问题4:关于产能利用率及募投项目
申请文件显示:
(1)发行人主要产品2-MeTHF在2024年、2025年上半年产能利用率分别为94.96%、53.78%,产能利用率有所下降;报告期内部分产品产能利用率较低,如聚酰亚胺产能利用率约30%,CHDO产能利用率约20%-40%。
(2)发行人募投项目包括年产5,000吨3,3’-二甲基-4,4’-二氨基二环己基甲烷(MACM)技改项目,年产4,000吨呋喃、1,000吨四氢呋喃丙烷、3,000吨四氢呋喃(THF)技改项目,研发中心建设项目及补充流动资金,其中呋喃为原材料。
请发行人披露:
(1)2025年上半年2-MeTHF产能利用率下降、报告期内聚酰亚胺等产品产能利用率较低的原因,相关因素对发行人经营业绩的影响,发行人报告期后各主要产品产能利用率变动情况及原因,并就产能利用率下降或较低对发行人的影响完善相关风险提示。
(2)四氢呋喃丙烷、四氢呋喃的主要用途、下游应用领域及行业发展情况、竞争格局及市场空间;呋喃、四氢呋喃丙烷等产品报告期内产能利用率、销售收入或产值占比情况,发行人前述产品技术储备、客户储备或通过验证情况。
(3)结合募投项目最新建设进展、发行人报告期内MACM等产品产能情况及募投项目新增产能情况,MACM及四氢呋喃丙烷等行业供需变化情况、行业扩产情况等,分析发行人募投项目建设必要性及产能消化可行性。
请保荐人、申报会计师简要概括核查过程,并发表明确核查意见。
第二轮回复:
问题1:关于业绩增长可持续性
申请文件及前次问询回复显示:
(1)发行人主要产品包括MACM、2-MeTHF等,2024年全球MACM市场规模约1.28亿美元、全球2-MeTHF市场规模约为1.37亿美元。
(2)报告期内,发行人石油基系列原材料采购金额占比超过50%,石油基产品占主营业务收入的比例约60%。发行人主要采购邻甲苯胺等原材料价格远期来看将受原油价格影响。
(3)2025年发行人业绩同比增长,但CHDO、TACH产品受下游硝磺草酮等行业市场竞争影响,销售收入下滑,CPMK产品受下游农药行业供需关系影响销售收入逐年下滑;2025年,发行人对前五大客户IMCD集团销售收入同比下滑超过25%。
(4)发行人招股说明书中将航空航天作为产品下游主要应用领域靠前披露。发行人应用至航空航天的产品主要为聚酰亚胺,2025年发行人聚酰亚胺收入占比为3.35%。
请发行人披露:
(1)结合MACM及2-MeTHF产品最新市场空间情况,分析相关产品是否存在市场容量不大、增长空间有限的情况,并结合相关产品市场份额已较高的情况对发行人成长性的影响进行针对性风险提示。
(2)分析原油价格传导至发行人主要原材料采购价格的周期、幅度及主要影响因素;结合2026年以来原油及主要原材料价格波动情况、供应稳定性情况,分析发行人业绩可能受到的影响,说明发行人应对措施情况,并针对性完善招股说明书风险提示。
(3)结合报告期后最新业绩及业绩预计情况,报告期内及期后主要产品及下游聚酰胺、硝磺草酮等行业最新供需变化情况、主要产品销售额、销量、单价等变化情况,下游主要客户经营状况、发行人对主要客户销售变化情况及原因、同行业公司业绩情况、最新在手订单及可执行性、期后业务拓展情况等,进一步分析发行人业绩增长可持续性,并进行针对性风险揭示。
(4)结合发行人主要产品应用至航空航天等下游领域的收入占比情况,在招股说明书中客观准确披露发行人产品下游应用领域相关信息,避免误导性陈述。
请保荐人、申报会计师简要说明核查过程,并发表明确意见。
问题2:关于营业收入及客户
申请文件及前次问询回复显示:
(1)报告期内,发行人主要产品销售单价下滑,主要原因是上游原材料单价下滑及市场竞争加剧,DTHFP、2-MeTHF、TACH等产品对不同客户销售单价存在一定差异,MACM、CPMK境内外销售单价差异较大。
(2)报告期内,发行人以外销收入为主,境内外销售变动趋势存在差异。报告期内,发行人主营业务收入上升主要由于向客户A、格瑞达集团、客户B、IMCD集团销售MACM、2-MeTHF等产品增长所致。
请发行人披露:
(1)结合主要产品原材料上升及下降周期内的单价情况,说明不同周期内相关产品售价与原材料价格差异情况、对应毛利空间、毛利率等财务指标,是否存在原材料价格上升导致业绩大幅下滑风险。
(2)境内外销售收入变动趋势及幅度不一致的原因及合理性,主要细分产品境内外销售单价差异较大的具体原因,剔除出口装运成本后,单价仍存在一定差异的原因及合理性。
(3)结合主要贸易商进销存及期后销售情况、销售周期等,说明客户订单周期、生产周期、贸易商下游销售周期与销售规模的匹配性,是否存在向贸易商压货情况。
请保荐人、申报会计师简要说明核查过程,并发表明确意见。
问题3:关于营业成本及供应商
申请文件及前次问询回复显示:
(1)发行人含钌催化剂的获取途径主要有三种,包括外购、回收再生、委外加工,含钯催化剂获取途径为外购及回收再生,其余催化剂仅为外购,不同途径采购单价有所差异。
(2)报告期内,发行人DTHFP、2-MeTHF、CHDO、CPMK等产品因工艺优化、调整组分等原因,催化剂单耗均呈现下降趋势。
(3)发行人2025年营业收入小幅上涨,营业成本中直接材料以及主要原材料采购呈下降趋势,发行人原材料供应商存在较多贸易商。
请发行人披露:
(1)催化剂主要供应商的基本情况,包括但不限于成立时间、注册资本、主营业务、实际控制人、收入规模、发行人采购占比等,与发行人是否存在关联关系、共同投资等。
(2)逐年说明DTHFP、2-MeTHF、CHDO、CPMK等产品催化剂单耗下降的具体原因及不同原因对催化剂单耗的量化影响,测算催化剂单耗变动对产品产量、材料成本、单位成本的具体影响。
(3)量化分析2025年营业收入与营业成本中直接材料、主要原材料采购的变动趋势存在差异的原因和合理性,量化分析各期主要产品原材料采购与耗用的匹配性。
请保荐人、申报会计师简要说明核查过程,并发表明确意见。
问题4:关于毛利率
申请文件及前次问询回复显示:
(1)2023年MACM、DTHFP和2-MeTHF三类产品营业收入较上年增长12,357.79万元,而CHDO和CPMK营业收入较上年减少9,724.82万元,发行人解释2023年扣非归母净利润增长主要是MACM、DTHFP和2-MeTHF三类产品毛利额提升所致,但未说明CHDO和CPMK收入下滑对当期净利润的影响。
(2)2024年,发行人为开拓市场降低了2-MeTHF单位售价,当年原材料糠醛采购价格下滑,发行人毛利率维持。2025年,发行人MACM产品单位毛利额有所上升。
(3)发行人存在受托加工业务,该业务毛利率超过30%,不同受托加工业务客户毛利率变动趋势存在差异。
请发行人披露:
(1)2023年MACM、DTHFP和2-MeTHF三类产品毛利额大幅增加的原因,量化分析CHDO和CPMK等其他主要产品收入和毛利变动对当期营业毛利和扣非归母净利润的影响,完善对2023年扣非归母净利润增长原因的分析。
(2)发行人主要产品报告期内单位售价、单位成本、单位毛利额、毛利率的变动情况及变动原因,是否存在因市场竞争或开拓市场降低售价导致毛利率大幅下滑的风险。
(3)受托加工业务的定价依据,对不同客户毛利率变动的原因,受托加工业务毛利率与同行业可比公司或可比业务比较情况,该业务毛利率的合理性。
请保荐人、申报会计师简要说明核查过程,并发表明确意见。
【免责声明】推新知馥整理,本公众号(包括文字、图片、影音等素材)部分来源于网络,转载内容不代表本平台观点,如涉及版权争议需要交涉,请直接联系原作者。如有侵犯您的权益或版权请及时告知我们,本平台客服查核属实后,将第一时间删除消息,不承担任何法律责任。热烈欢迎朋友们关注、转发、收藏本微信平台消息。