
清泉股份股权集中,先分红后补流,外销为主,客户集中度较高

文:权衡财经iqhcj研究员 王心怡
编:许辉
2026年10月17日撤回IPO的江苏清泉化学股份有限公司(简称:清泉股份)原拟在创业板上市,保荐机构为国信证券。本次公开发行股份数量不超过2,730万股(不考虑超额配售选择权),占发行后总股本的比例不低于25.00%。
公司位于盐城市,此番拟使用募集资金4.923亿元,用于年产5,000吨MACM技改项目、年产4,000吨呋喃、1,000吨四氢呋喃丙烷、3,000吨四氢呋喃(THF)技改项目、研发中心建设项目和补充流动资金。
实控人控股清泉股份超九成,分红占募资补流的六成;以外销收入为主,营收净利增速放缓,销售单价下滑;借一诺生物拉低同行研发占比,管理费用率远超一诺生物;原材料价格受国际原油影响,前五大供应商质量堪忧;客户集中度较高,应收账款和存货周转率低;固定资产减值大,报告期两次行政处罚。
实控人控股超九成,分红占募资补流的六成
2005年5月20日,台州清泉、王平和邵建华共同签署《江苏爱利思达清泉化学有限公章程》,约定设立清泉有限,注册资本568万元,其中台州清泉以货币出资482.80万元,王平以货币出资56.80万元,邵建华以货币出资28.40万元。
官网称公司由浙江清泉医药化工股份有限公司与台州清源投资管理合伙企业(有限合伙)共同发起设立。公司投资设立有浙江清和新材料科技有限公司、杭州清凡贸易有限公司、杭州清凡新材料有限公司等三家全资子公司。目前,母子公司员工总人数700余人,总资产超10亿元。清和科技成立于2017年3月8日位于浙江仙居县;清凡新材料成立于2021年9月2日位于杭州市;清凡贸易成立于2013年8月28日位于杭州市。
本次发行前,公司实际控制人刘建华先生直接持有公司84万股股份,占公司股份总数的1.03%,与王焕勇先生、邵建华先生构成一致行动关系,通过浙江清泉、台州清源和台州畅行控制公司7,525万股股份的表决权,占公司股份总数的91.88%,合计控制公司股份总数92.91%的表决权,控制权集中度较高。本次发行完成后,刘建华先生仍将控制公司大部分股份表决权。
权衡财经iqhcj发现,2023年和2024年公司现金分红金额分别为2160万元和2866.50万元,突击分红达5,026.5万元;而此番公司按目前的财务状况及未来发展计划等因素,拟使用本次发行募集资金8,000.00万元用于补充流动资金,满足公司战略发展和对运营资金的需求,分红额度占募资用于补流的额度比例为62.83%。
5月26日,公司提交了第二轮问询的回复,第二轮问询涉及了四个方面的问题,主要是营业收入和毛利率方面,证监会对公司的业绩增长可持续性给予了关注。其中提及2025年公司业绩同比增长,但CHDO、TACH产品受下游硝磺草酮等行业市场竞争影响,销售收入下滑,CPMK产品受下游农药行业供需关系影响销售收入逐年下滑;2025年,发行人对前五大客户IMCD集团销售收入同比下滑超过25%。
此外前景方面,招股说明书中将航空航天作为产品下游主要应用领域靠前披露。而公司应用至航空航天的产品主要为聚酰亚胺,2025年公司聚酰亚胺收入占比为3.35%。
以外销收入为主,营收净利增速放缓,销售单价下滑
清泉股份主要从事特种精细化学品和特种高分子新材料的研发、生产与销售。公司产品主要用于下游特种高分子新材料、医药原料药、农药原药等的制备,并在终端广泛应用至航空航天、风电、汽车、电子电气、医疗器械、化工、医药、农药等领域。
2023年-2025年,清泉股份营业收入分别为7.127亿元、7.971亿元和8.061亿元,扣非后归母净利润分别为7,578.15万元、9,105.11万元和9,914.73万元。2024年和2025年,公司扣非后归母净利润分别同比增长20.15%和8.89%,增速有所放缓,主要原因系公司主要产品MACM、2-MeTHF销售规模不断扩大,更大的销售基数使得增长比例下降。
公司目前主要产品类别涵盖新材料单体、绿色溶剂、医药及农药中间体和特种高分子新材料,其中,新材料单体类产品及绿色溶剂类产品合计占公司各期主营业务收入比重分别为68.24%、69.18%和77.48%。
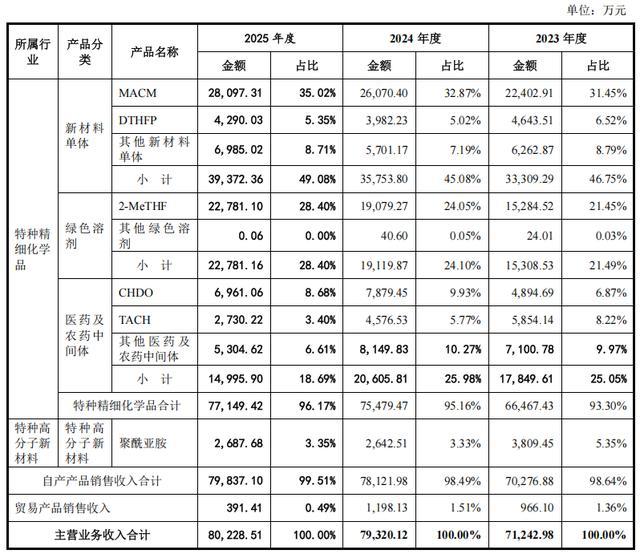
报告期内,清泉股份主要产品销售单价下滑,主要原因是上游原材料单价下滑及市场竞争加剧,DTHFP、2-MeTHF、TACH等产品对不同客户销售单价存在一定差异,MACM、CPMK境内外销售单价差异较大。
报告期内,公司MACM产品销售收入分别为2.24亿元、2.607亿元和2.81亿元,呈逐年增长趋势,主要系销售数量持续增加所致;公司MACM产品销售数量分别为3,955.54吨、5,020.27吨和5,540.67吨。2024年和2025年,公司MACM产品销量较上年同期分别增加1,064.74吨和520.40吨,主要原因系随着下游聚酰胺、聚脲等领域的快速发展,市场对MACM产品的需求量相应扩大,公司凭借产品杂质含量低、供应稳定的品质优势及工艺改进带来的成本优势,不断扩大市场份额。公司MACM产品销售单价分别为5.66万元/吨、5.19万元/吨和5.07万元/吨,主要系原材料邻甲苯胺的市场价格走低,公司相应调整MACM产品销售单价。
报告期内,清泉股份DTHFP产品销售收入分别为4,643.51万元、3,982.23万元和4,290.03万元,呈先降后升趋势。公司DTHFP产品销售数量分别为293.78吨、265.40吨和306.16吨。2024年,因市场竞争因素,公司贸易型客户宁波优纳德塑料科技有限公司终端客户对公司DTHFP采购量下降。2025年,随着SSBR等合成橡胶市场发展,公司积极开拓新客户,DTHFP产品销量相应增长。公司DTHFP产品销售单价分别为15.81万元/吨、15.00万元/吨和14.01万元/吨,呈持续下降趋势,主要系公司为应对境内外市场竞争,在保证合理利润的基础上给予客户一定价格优惠。
公司境内销售主要销往华东地区、西北地区、东北地区等,报告期内,公司境内销售收入分别为3.44亿元、3.651亿元和3.859亿元,占比分别为48.28%、46.03%和48.10%。公司外销客户主要位于瑞士、印度、日本、意大利等国家,报告期内,公司境外销售收入分别为3.685亿元、4.281亿元和4.164亿元,占比分别为51.72%、53.97%和51.90%,整体保持较高的比例。
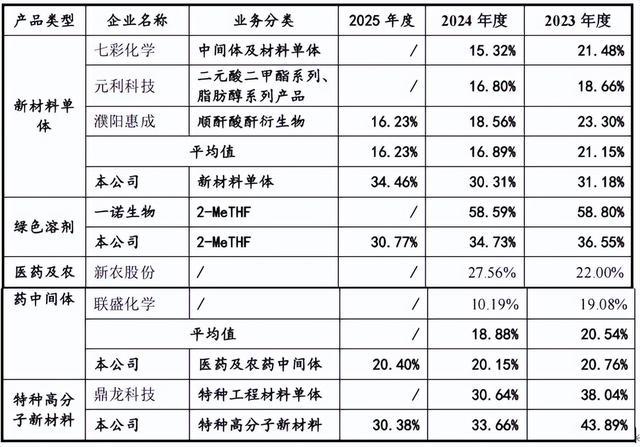
报告期内,公司综合毛利率分别为31.34%、30.22%和31.29%。报告期内,清泉股份新材料单体(包含MACM、DTHFP产品等)毛利率分别为31.18%、30.31%和34.46%,同行业可比公司相关业务板块平均毛利率分别为21.15%、16.89%和16.23%。公司与同行业可比公司虽然下游应用大类相近,但是在细分产品、产品结构、应用领域、下游竞争格局、客户群体等方面存在差异,使得毛利率波动趋势不一致。
借一诺生物拉低同行研发占比,管理费用率远超一诺生物
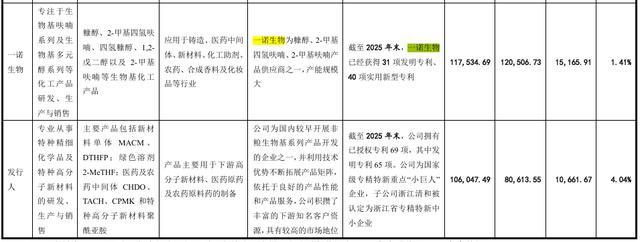
截至2025年末,清泉股份研发人员合计98人,占公司员工总数比例为13.88%,其中本科及以上学历人数84人,占研发人员总数比例85.71%。报告期内,公司研发费用分别为3,466.99万元、3,844.46万元和3,255.62万元,占营业收入的比例分别为4.86%、4.82%和4.04%。
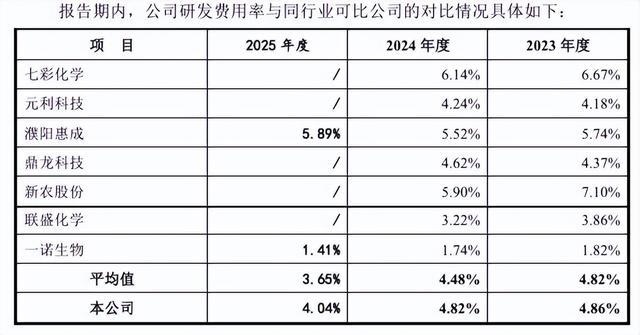
报告期内,清泉股份研发费用率与同行业可比公司平均水平基本持平,主要的原因,或在于营收相近的一诺生物,研发费用率仅1.82%、1.74%和1.41%,从而拉低了同行业可比公司平均水平至3.65%、3.86%和3.22%,清泉股份的研发费用率要低于新农股份(7.10%、5.90%)、濮阳惠成(5.74%、5.52%和5.89%)和七彩化学(6.67%、6.14%)等更大规模同行对应研发占比。
从管理费用率上看,公司的管理费用占比要远高于可比同行均值6.17%、5.61%和3.53%,其中一诺生物为4.47%3.73%4.88%而公司的管理费用率达到了10.19%、8.91%和9.23%。
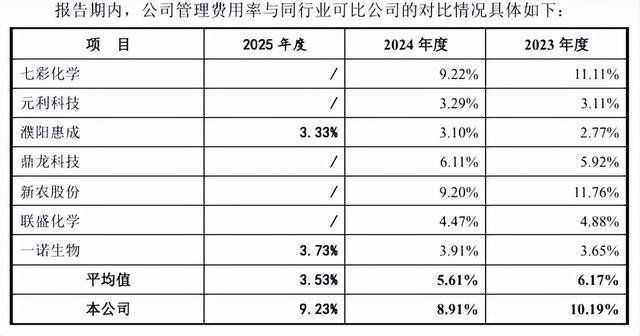
清泉股份称报告期内,公司管理费用率与七彩化学、新农股份较为接近,高于同行业可比公司平均水平。公司与新农股份同为仙居企业,在浙江和江苏均有生产基地,同时在浙江杭州设销售和研发中心,多地经营增加管理单元,因此管理费用率偏高且较为接近;七彩化学在辽宁鞍山、山东济宁和浙江绍兴等地均有生产基地,在辽宁鞍山和上海设有研发中心,管理费用率偏高与生产基地分散布局、跨区域经营相关。
原材料价格受国际原油影响,前五大供应商质量堪忧
清泉股份生产所需的主要原材料为糠醛、邻甲苯胺、间苯二酚、MDT、氢气、2-MeF和扑热息痛,MDT由邻甲苯胺生产而成,2-MeF由糠醛生产而成。糠醛、2-MeF属于非粮生物基原材料,邻甲苯胺、间苯二酚、扑热息痛属于石油基原材料。
清泉股份采购价格随市场行情波动,且报告期内直接材料占主营业务成本的比例约为70%,占比较高。国际原油价格长期保持在高位则可能带动石油基原材料价格的上涨。若上游原材料价格保持高位或大幅波动,公司无法向客户有效传导原材料涨价成本,或公司未能有效把握采购节奏导致直接材料成本上涨,将可能对公司的经营业绩产生不利影响。
清泉股份第一大供应商上海安诺芳胺化学品有限公司,系上市公司浙江龙盛(600352.SH)的控股子公司,参保人数维持在27人上下。
前五大供应商中,德州硕俊商贸有限公司一度位居前五大之一,公开资料显示,其成立于2016年历来参保人数为3人。2025年退出前五大,但公司称其与公司合作多年,仍为主要供应商。
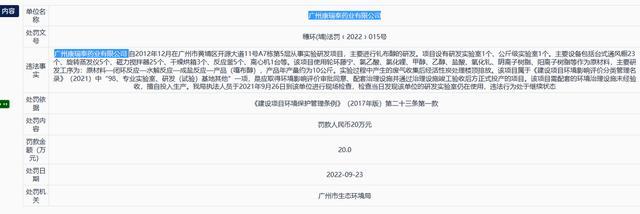
广州康瑞泰药业有限公司常年位居公司前五大供应商,参保人数从2019年的82人,降至2025年的20人,人员规模不断缩小。据穗环(埔)法罚(2022)015号资料显示,该公司曾在2022年9月因一项目需配套的环境治理设施未经验收,擅自投入生产;被广州市生态环境局处罚20.0万元。
客户集中度较高,应收账款和存货周转率低
报告期内,清泉股份销售均采用直销模式,下游客户分为生产型客户和贸易型客户两类。报告期内,公司生产型客户收入分别为4.608亿元、5.21亿元和5.495亿元,占比分别为64.68%、65.68%和68.49%,贸易型客户收入分别为2.517亿元、2.722亿元和2.528亿元,占比分别为35.32%、34.32%和31.51%。
报告期内,清泉股份前五大客户销售收入占营业收入的比例分别为47.03%、52.76%和60.49%,占比较高。公司主要产品为新材料单体、绿色溶剂、医药及农药中间体和特种高分子新材料,主要客户包括IMCD集团、张掖大弓等知名企业。稳定的客户群体能为公司提供稳定的利润来源,同时也使得该部分客户销售金额占公司营业收入比例较高。
公司存货主要由原材料、在产品、库存商品等构成,报告期各期末,公司存货账面价值分别为1.527亿元、1.584亿元和1.515亿元,占资产总额的比例分别为14.34%、15.99%和14.28%。公司已对存货充分计提了跌价准备。
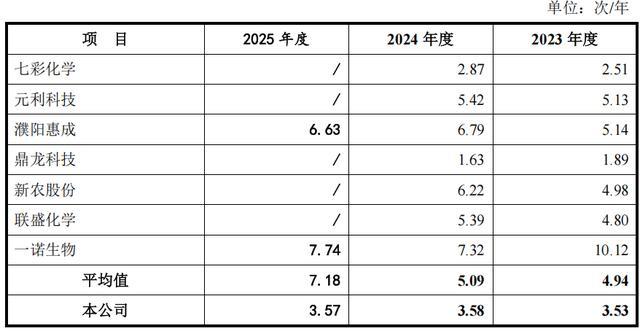
报告期各期末,公司存货跌价准备金额分别为711.01万元、663.63万元和1,642.87万元。报告期内,公司存货周转率分别为3.53次/年、3.58次/年和3.57次/年,低于同行业可比公司平均水平4.94次/年、5.09次/年和7.18次/年。
报告期各期末,公司应收账款账面价值分别为1.395亿元、1.327亿元和1.258亿元,占资产总额的比例分别为13.10%、13.40%和11.86%。
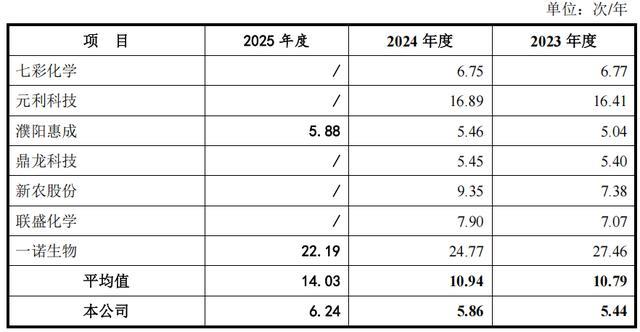
报告期内,清泉股份应收账款周转率分别为5.44次/年、5.86次/年和6.24次/年,低于同行业可比公司平均水平10.79次/年、10.94次/年和14.03次/年。
固定资产减值大,报告期两次行政处罚
公司固定资产主要由房屋及建筑物、专用设备等构成。报告期各期末,公司固定资产账面价值分别为5.415亿元、4.993亿元和4.903亿元,占资产总额的比例分别为50.87%、50.40%和46.23%,规模较大。
公司产品种类较多,设备专用化程度较高,报告期内,公司部分设备出现产能利用率较低或降低的情况,公司已综合考虑产品市场行情、未来发展规划以及盈利能力等多种因素,并已对相关固定资产计提了减值准备。报告期各期末,公司固定资产减值准备金额分别为967.62万元、1,359.38万元和1,349.27万元。
报告期内,公司及子公司受到过两次行政处罚;其中之一为2023年5月10日,因清凡贸易2022年7月1日至2022年12月31日印花税未按期进行申报,国家税务总局杭州市上城区税务局对清凡贸易处以50.00元罚款的行政处罚。
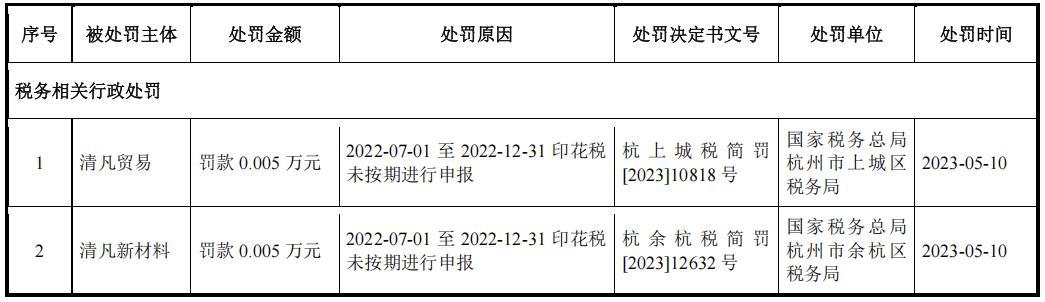
2023年5月10日,因清凡新材料2022年7月1日至2022年12月31日印花税未按期进行申报,国家税务总局杭州市余杭区税务局对清凡新材料处以50.00元罚款的行政处罚。
注册制下,IPO企业更应该注重信披质量,其经营指标能否满足上市要求,后续的可持续经营状况,行文有限,权衡财经iqhcj无法一一指明,本文行文均来自信源,也仅为权衡财经iqhcj提醒利益相关方投资者更应关注的企业风险所在,不作全面的参照,建议投资者查阅IPO企业的完整招股书做决策。