长鑫科技,先别慌
“年底前,我们将推出采用4F²技术的新一代DDR5 RDIMM产品。”
2026年10月10日,上海,第四届集成芯片和芯粒大会。长鑫存储总裁曹堪宇站在台上,向台下的同行和记者宣布了这个消息。
台下有掌声,但谈不上轰动。
三天之后,10月13日,星期二,首尔。
SK海力士收跌10%,三星电子收跌7.4%,韩国综合股价指数盘中重挫5.5%,触发熔断机制。当天深夜,地球另一边的美国,美光下跌3.62%,闪迪、希捷、西部数据集体走低。
曹堪宇那场看似平淡的演讲,在3天后,终于引发了美韩半导体巨头的集体“烧心”。
而故事的后一半,发生在一周之后——10月19日,A股开盘,长鑫科技(688825.SH)自己一度大跌近9%,跌破3万亿元,A股市值第一的位置,坐了几个月,让给了别人。
吓坏了美韩的技术突破,为什么同样没有救得了长鑫自己的股价?
01
一场演讲引发的巨震
4F²,《元变量》用大白话翻译一下:就是把DRAM芯片里的晶体管从“躺着”改成“站着”。
过去二十年,全球DRAM行业一直沿用6F²架构,晶体管平躺在硅片表面,想继续缩小面积,就得依赖更先进的光刻机。长鑫的4F²方案是自研的VSG(垂直包围沟道)晶体管——晶体管竖起来,栅极从四周包住沟道,漏电少了,面积小了,同等面积的存储密度提升30%到50%。
更关键的是,这套方案绕开了最先进EUV光刻机的限制。就像彭博社评论的那样:如果长鑫真的跨过4F²这道门槛,就意味着它在被限制获取最先进设备的情况下,抢先于三星和SK海力士实现了商业化。
美韩的存储巨头怕的正是这个。Counterpoint的数据显示,长鑫在全球DRAM营收中的份额,已经从2025年二季度的4%攀升到2026年二季度的10%——四个季度翻了一倍多,稳居全球第四。要知道,全球DRAM市场被三星、SK海力士、美光“三家分治”的格局,已经维持了几十年。
SK集团会长崔泰源直接喊出来:“中国对手正以飞速追赶而来,我们必须快速扩张。”
马斯克也赶来补刀:“中国一旦确立制造方法,在扩大生产方面的能力将超过其他所有国家的总和。”
10月1日到14日,三星累计下跌13.59%,SK海力士累计下跌20.1%,美光累计下跌14.16%。
一个三个月前还被认为“技术落后一代”的中国公司,用一场演讲,让全球存储股的市值重新排队。
奇怪的是,虽然扔出了一颗足以撼动全球存储格局的技术核弹,但是长鑫本身的股价却并未因此受益,而是一直处于阴跌之中。
不仅我A的散户们看不懂,甚至连韩国人都感到奇怪。
《朝鲜日报》中文网驻上海的记者特意就此事采访了中国的券商分析师,得到的回答让韩国和我A散户都有点扎心:
“因为这是意料之中的事。”
确实,4F²并非长鑫原创——三星今年2月就在国际固态电路会议(ISSCC)上公开发表过采用4F²架构的16Gb DRAM研究成果,SK海力士也早公布了4F²的技术路线图。
晨星(Morningstar)的分析师也提醒:从技术发布到良率量产,中间隔着很长一段路,这段路上挤满了“发布时轰动、量产时跳票”的先例。
但事情仍然显得很蹊跷。
虽然长鑫抢到的不是“发明权”,但是它抢到了“商业化时间表”啊!在对手还没公布量产日程的时候,先把“年底出货”喊出来,无论如何长鑫的股价都不应该阴跌才对。
那到底是发生了什么?
02
长鑫的技术,踩在了周期的韵脚上
存储行业,存在着典型的周期宿命。
涨的时候涨价函像雪片一样飞,跌的时候库存能把仓库压塌。
本质上,各家的存储产品几乎是没有差异化的“大宗商品”,三星的DDR5和海力士的DDR5,在客户眼里是同一种东西。
虽然是标品,但存储又是重资产非常重的行业——建一座晶圆厂要上百亿美元,从决策到量产要两到三年。
于是,存储行业就形成了一个固定的循环:需求起来,产能跟不上,价格暴涨;厂商看到暴利,疯狂扩产;两三年过去,需求可能已经回落,产能却集中释放,供过于求,价格崩盘;巨亏之下被迫减产,等待下一轮需求。
据WSTS统计,2004年至今,全球存储产业已经完整演出了5轮这样的循环,每轮3到4年。
那么,现在处于周期的什么位置?大概率是本轮上行周期的“繁荣期顶部区域”——利润的绝对额还在高位平台上,但是增速已经出现了见顶迹象。
从一般型DRAM合约价环比涨幅来看,已经从2026年一季度的93%—98%,收窄到二季度的58%—63%,三季度只剩13%—18%,机构预计四季度进一步收窄到10%—15%。价格还在涨,但“涨得有多快”这个二阶指标已经转负。
而且,存储行业供给端的“定时炸弹”已经埋下——SK海力士计划五年内把晶圆产能翻倍,美光年底HBM产能翻倍。这批新产能集中在2027到2028年释放,彭博把全球存储供需平衡的拐点卡位在2027年四季度。
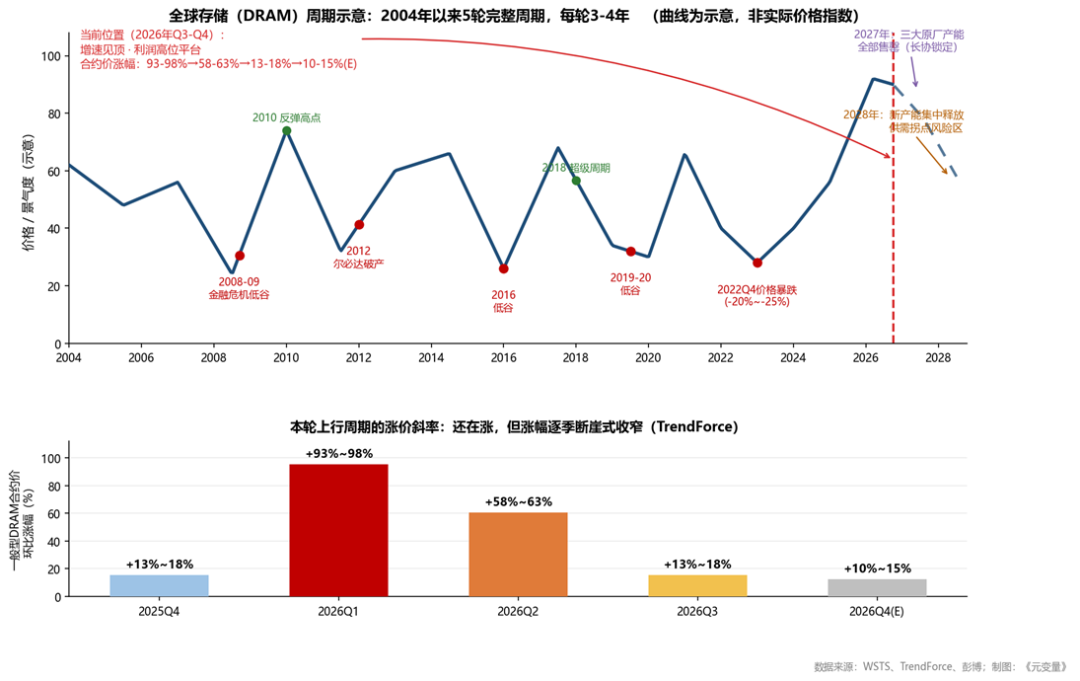
图:全球存储周期示意与当前坐标(曲线为示意,非实际价格指数)
简而言之,2026年四季度的此刻,存储行业正站在“利润最丰厚、但增量逻辑最脆弱”的平台上。
在这个时候,长鑫科技的技术突破又将密度提升30%—50%,翻译过来就是“同样的晶圆,更多的芯片”。在国产替代的叙事里,这是突围;但是在全球供需的账本上,这是供给加速。而供给越猛,涨价周期见顶越快,暴利窗口关得越早。
03
长鑫,真的不行了吗?
长鑫今天的大跌,和周末公布的三季报不无关系。
长鑫前三季度预计营收2650亿—2700亿元,同比增长726%—741.5%;净利润1310亿—1325亿元,同比扭亏为盈。
平均每天净赚4.8亿元左右。
这个成绩放到任何一个行业,都是天文数字。
但拆开单季来看,长鑫三季度净利润环比增速已经从二季度的113.4%,猛烈下跌到1.04%—3.88%。
二季度还在坐火箭,三季度直接挂上了空挡。
三季报不行,技术创新又恰巧踩在了行业繁荣的顶端区域,那么长鑫真的就不行了吗?
答案很显然是否定的。
长鑫技术创新所带来的市场份额的提升,肯定能够缓冲一部分周期变动带来的影响。
实际上,用份额对冲周期,不仅在逻辑上是成立的,而且已经被验证过一次:长鑫的份额从2024年初的不足1%爬升到2026年二季度的10%,其中恰好包含了2024到2025年的行业下行期——三巨头减产让出的市场,被长鑫接住了。
当然,现在也无法断言,长鑫就能丝滑地穿越周期。因为很现实的一个问题,存储行业的价格弹性远大于份额弹性。存储厂商的营收等于价乘以量,当价格跌20%—25%的时候,份额有限提升所带来的增量,是填不上价格的坑的。
所以,假如真的如彭博预计的那样,2027年存储价格真的转跌,长鑫的利润同样会承压——除非届时它在HBM和服务器高端产品上的占比能提上来,用产品结构换掉价格弹性。
那么,长鑫技术突破的真正价值在哪里?在于成本曲线。
密度提升30%—50%,本质是单位成本下降。这意味着在下一轮跌价周期里,长鑫能站在离现金成本线更远的位置,敢于在对手减产的时候继续扩张。上一轮周期里,三星就是这么干的——技术领先者的超额收益,往往不是在涨价期赚到的,而是在跌价期捡到的。
所以,回到长鑫股价:市场按三季报给长鑫杀估值,并没有错;但如果把份额扩张和成本下降这两个变量完全忘掉,也只是猜出了一半的答案。
长鑫,要想挺过周期,最终还是要靠自己在存储产品上做的那样,从“躺着”变为“站着”——
一定要支棱起来。