解禁第二天就涨停,大普微:他的筹码和业绩,谁在定价?

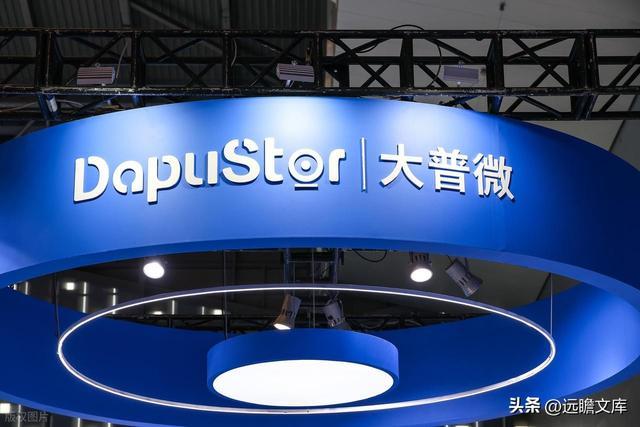
10 月 19 日上午 10 点 25 分,大普微-UW 封上 20% 涨停,报 328.51 元,封单折合 7.81 亿元,全天成交 21.97 亿元、换手率 20.81%。
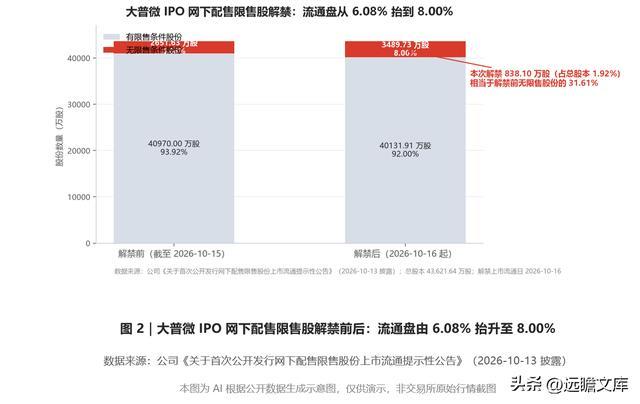
而就在两个交易日前的 10 月 16 日,公司首次公开发行网下配售限售股 838.10 万股刚刚解禁上市流通,无限售条件股份占总股本的比例从 6.08% 抬到 8.00%。
这家 2026 年 4 月 16 日才登陆创业板、发行价 46.08 元的公司,市值停在 1433.01 亿元,PE(TTM) 118.72 倍、PB 39.30 倍。
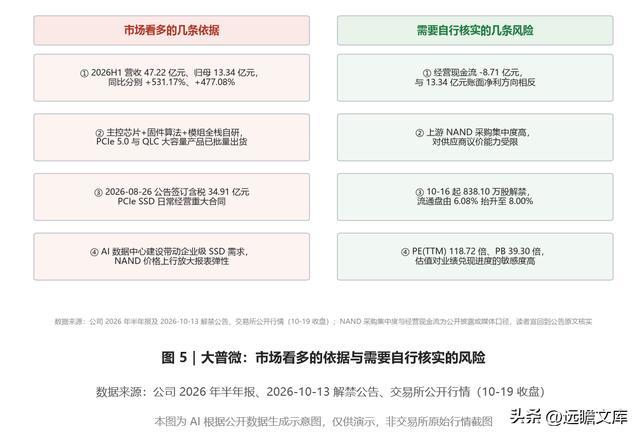
业绩端给出的是另一组数字:2026 年上半年营业收入 47.22 亿元、归母净利润 13.34 亿元,同比分别增长 531.17% 与 477.08%。
高增长、高估值、刚刚打开的流通盘,三件事撞进了同一个交易周。
报告摘要
10-19 收 328.51 元,单日 +20.00%;总市值 1433.01 亿元,年内累计 +612.91%(交易所行情口径)。
2026 年上半年营收 47.22 亿元(+531.17%)、归母净利 13.34 亿元(+477.08%)、扣非 13.31 亿元,毛利率 34.90%。
同期经营活动现金流净额 -8.71 亿元,与账面利润方向相反;资产负债率 51.68%。
838.10 万股网下配售限售股于 10-16 解禁,占总股本 1.92%,涉及 9163 户。
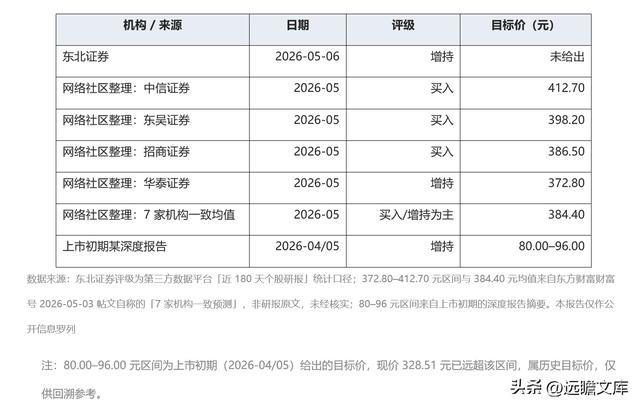
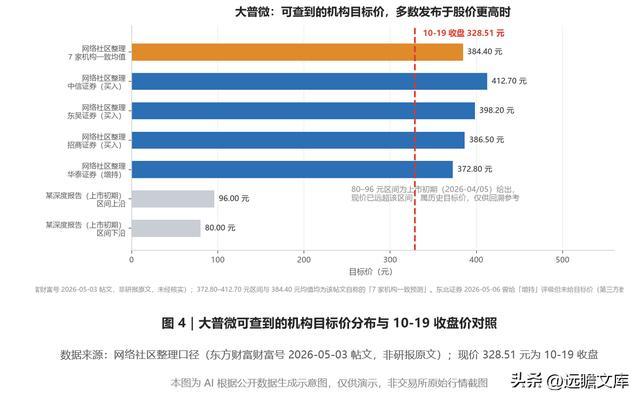
可公开查到的机构评级以「增持」为主,上市初期 80–96 元的目标价区间已被现价大幅超出。
矛盾先摆在这里,从这家公司是谁说起。
公司概况:创业板首家未盈利上市的存储企业
1.1 基础画像
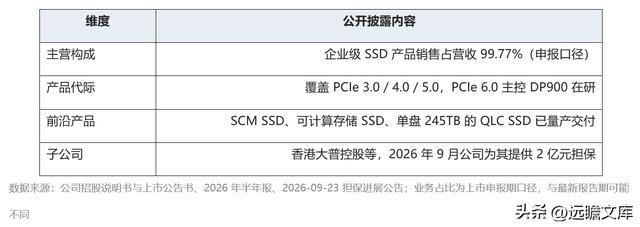
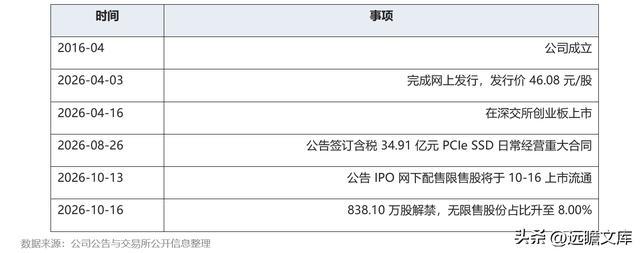
深圳大普微电子股份有限公司成立于 2016 年 4 月 15 日,2026 年 4 月 16 日在深交所创业板上市,证券简称「大普微-UW」,代码 301666。公司首发 43,621,636 股,发行价 46.08 元/股,发行后总股本 436,216,360 股。主营数据中心企业级 SSD 的研发与销售,是国内极少数具备「主控芯片+固件算法+模组」全栈自研能力并批量出货的半导体存储企业。「UW」后缀中,U 代表上市时未盈利,W 代表存在特别表决权安排。
1.2 股权与实控人
公司董事长为杨亚飞。据上市前披露,杨亚飞通过大普海德、大普海合合计控制公司 66.74% 的表决权,公司采取「特别表决权」(同股不同权)架构,这一安排在 A 股并不常见。上市前公司累计获得近 20 亿元股权融资,投资方包括国科资本、方道基金等机构。由于存在特别表决权,评估股东大会表决结果时需区分持股比例与表决权比例两个口径。
1.3 组织与业务版图
1.4 发展历程里程碑
公司是谁清楚了,放进行业里看,第二层矛盾才浮出来。
行业分析:AI 把企业级 SSD 推到聚光灯下
企业级 SSD 是数据中心服务器中承担热数据存储的部件,需求直接与云厂商资本开支、AI 集群规模挂钩。据第三方机构统计(经媒体转述),2026 年全球前九大 CSP 资本支出预计超 9570 亿美元,年增幅约 106%。供给端,NAND Flash 价格二季度涨幅超 70%,超出公司此前对全年均价涨幅 30% 至 40% 的预期(媒体引述口径)。涨价是双刃剑:既放大收入弹性,也把成本压力沿供应链传导。
全球企业级 SSD 市场仍由三星、SK 海力士、美光等国际厂商主导。大普微的市场份额数据公开披露中未见统一口径,本报告不作排名判断。
行业是外因,公司自己的产品线决定能接住多少。
业务解构与核心产品
业务解构:主控芯片自研 + 模组出货
公司的差异化在于「主控芯片+固件算法+模组」全栈自研。主控芯片决定企业级 SSD 的性能与可靠性,自研意味着可针对客户负载做固件定制,也要承担芯片研发的长周期投入,2026 年上半年研发投入 1.78 亿元。据申报材料,公司部分产品也使用 Marvell 主控芯片;NAND Flash 主要采购自铠侠、SK 海力士等品牌。
核心产品分析:PCIe 5.0 与大容量 QLC
PCIe 4.0 系列在申报期为业务基本盘,PCIe 5.0 是增长引擎——申报材料显示其 2024 年销量同比增长 134.94%、收入占比升至 25.84%。公司是全球首批量产企业级 PCIe 5.0 SSD 与大容量 QLC SSD 的厂商之一,2026 年 9 月表示 SCM SSD 具备批量供应能力。公开报道提及的客户名单未经公司公告确认,宜回到公告原文核实。
产品与订单落到报表上,就是那份半年报。
财务透视:一条陡峭的曲线,和一笔反向的现金流
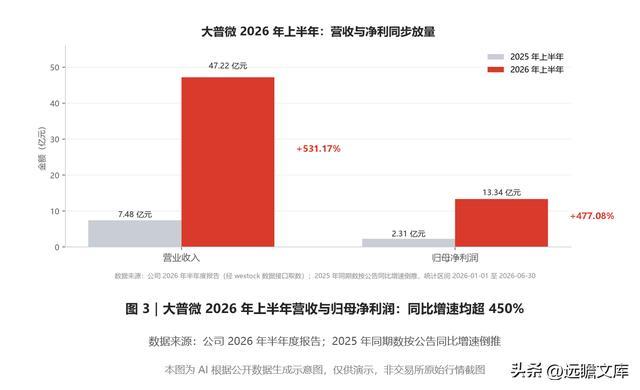
2026 年上半年,公司营业收入 47.22 亿元(+531.17%),归母净利润 13.34 亿元(+477.08%),扣非归母净利润 13.31 亿元。毛利率 34.90%,净利率 28.24%,基本每股收益 3.28 元,加权平均净资产收益率 77.43%(半年口径)。期末每股净资产 8.36 元,资产负债率 51.68%,流动比率 1.92。
同期经营活动现金流净额为 -8.71 亿元,与 13.34 亿元的账面净利润方向相反。公司未披露该差异的具体构成与金额,本报告不对其性质作定性判断;存货余额、应收账款周转率(3.29 次)与分产品毛利率的逐期变化,是可自行跟踪的公开观察项。
报表之外,治理层面在同一时期也有几个动作。
管理层与治理:特别表决权、董事会换届与 H 股制度铺垫
2026 年 9 月 10 日,公司公告完成董事会换届并聘任高级管理人员;10 月 13 日公告独立董事取得培训证明。8 月 24 日,公司公告《董事和高级管理人员持有和买卖本公司股票管理制度(草案)(H 股发行上市后适用)》,另有媒体报道称公司已选定银行安排香港上市事宜。公司未就 H 股发行发布正式公告,本报告不对该事项是否推进作推测。
治理动作之外,市场真正吵起来的是估值。
盈利预测与估值:三套机构测算,三种假设
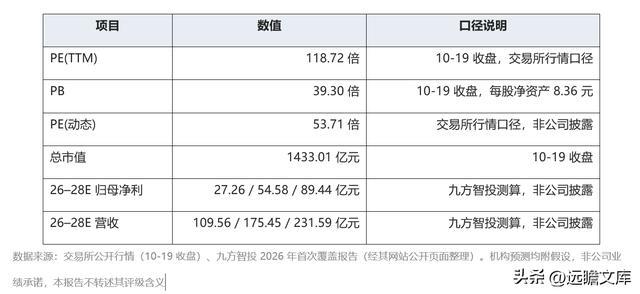
按机构假设,2026 年归母净利 27.26 亿元对应 PE 约 60.65 倍,2027 年 54.58 亿元对应约 30.29 倍,两档相差一倍以上。差别不在公司而在假设:收入增速、毛利率与 NAND 成本路径的任何变化都会改变结果。本报告不对预测准确性作判断,也不对其作剔除或加回处理。
分歧不止在利润表上,评级与目标价的分布同样说明问题。以下模块与上文估值部分相互独立,仅作公开信息罗列。
各大券商评级与目标价(仅作信息罗列)
5.1 评级概览
5.2 目标价轨迹可视化
5.3 多空分歧对比
5.4 评级调整动态
据第三方数据平台「近 180 天个股研报」口径统计,覆盖大普微的研报共 1 份,为东北证券 2026-05-06 的「增持」评级,未附目标价;此后至 10-19,公开渠道未见新的评级调整记录。网络社区流传的多家机构目标价,未见对应研报原文可供核实。
说明:以上评级、目标价与盈利预测均为证券公司公开发布的信息,本报告仅作公开信息罗列,不代表本报告认可其观点,不作为推荐或投资依据;各机构估值方法不同且均附假设,目标价为第三方机构假设,非公司业绩承诺。历史评级不代表当前推荐,过期目标价均为「历史目标价,仅供回溯参考」。
罗列完机构观点,最后把风险摆到台面上。
风险提示
一、估值与业绩兑现进度高度相关(多因素共振场景)
PE(TTM) 118.72 倍、PB 39.30 倍,估值已包含对后续报告期高增长的预期。若季度增速放缓、NAND 成本挤压毛利率,或 AI 资本开支节奏波动,估值与业绩的匹配关系会被重新定价。
二、经营现金流与账面利润方向相反(多因素共振场景)
上半年经营现金流净额 -8.71 亿元,同期归母净利 13.34 亿元。存货、应收与应付的周转变化都可能解释这一差异,但公司未披露具体构成。
三、解禁后流通盘扩大与筹码结构变化(简单事件)
10-16 起 838.10 万股网下配售限售股上市流通,无限售股份占比由 6.08% 升至 8.00%,涉及 9163 户。解禁不改变公司基本面,但会改变可交易筹码的供给结构。
四、上游供应集中度与议价能力(多因素共振场景)
公司 NAND Flash 主要采购自铠侠、SK 海力士等品牌,另有媒体报道采购集中度约 97%(未经公告确认)。在价格上行周期中,供应集中度会影响成本传导与交付稳定性。
需说明:媒体报道、渠道调研与第三方平台统计口径的信息,不等同于上市公司官方披露,正式判断优先以公司公告为准。
上市初期的目标价是 80–96 元,现价 328.51 元。你觉得是当初的估值框架失效,还是市场换了一套框架?
#大普微 #企业级SSD #存储芯片 #创业板 #AI算力 #解禁
免责声明
本报告由AI自动生成,非持牌证券投资咨询机构或执业证券分析师出具的正式研究报告,仅基于公开数据和公开信息整理分析,仅供参考,不构成任何投资建议或投资评级。市场有风险,投资需谨慎。