罕见!80后高管同时执掌寿险资管,富德生命人寿何时能拨开云雾?
来源:保观
近期,富德生命人寿及旗下资管平台生命保险资产管理有限公司迎来一轮集中人事调整。9月以来,陈水建出任生命保险资产管理有限公司副总经理,朱海马出任富德生命人寿副总经理。
而市场关注度最高的,是1983年11月出生的徐文渊正式获批出任生命保险资产管理有限公司董事长新浪财经。至此,尚不满43岁的徐文渊,手握富德生命人寿总经理、代行董事长、生命保险资管董事长三位一体核心职务,成为富德体系内地位仅次于实控人张峻的关键人物。
曾凭借万能险的东风一度冲上中国寿险行业第三宝座的富德生命人寿在近年来可谓是“争议缠身”,不断陷入陷入业绩下滑、罚单不断、高管动荡与信息不透明的多重困境。公开资料显示,自2021年四季度以来,富德生命人寿便从未公布过偿付能力报告,其风险综合评级已降至代表高风险状态的D级。
而在2022年底实控人张峻复出后,富德生命人寿高层开始重新大洗牌。原董事长方力、总经理张汉平先后离开。此后,少壮派代表徐文渊开始走上前台。富德生命人寿能否迎来反弹?
1
出任生命保险资管总经理,徐文渊成富德生命系绝对“二号人物”
从担任的职务来看,徐文渊已经是富德生命人寿体系内绝对的“二号人物”,其对公司的具体业务的影响力甚至已经超越实控人张峻。
徐文渊本科毕业于湖南大学,2006年9月便加入富德生命人寿,是不折不扣的从体系内部成长起来的高管。
入职早期,他扎根财务线,历任富德生命人寿财务管理部报告处经理、董事长办公室主任助理、财务管理部副总经理、投资财务部总经理,还曾担任公司第四届监事会职工代表监事,既熟悉一线财务核算,也深度接触集团董事会层面的治理工作。之后他跨界至保险资管板块,出任生命保险资产管理有限公司财务部总经理、公司财务负责人,掌握数千亿保险资产的财务运作逻辑;同时兼任富德控股(集团)有限公司副总裁、财务总监,打通寿险主体、保险资管、集团控股平台三大板块的业务链路。
在职务进阶路径上,2024年4月原董事长方力辞任之后,2024年5月董事会推举徐文渊代行富德生命人寿董事长、法定代表人职责;同年7月,监管批复其富德生命人寿总经理任职资格,正式就任总经理一职,全面主持公司经营管理,分管总经理办公室、战略企划、人力资源、行政品牌等核心部门。2026年9月底,深圳金融监管局批复,核准徐文渊担任生命保险资产管理有限公司董事、董事长任职资格,完成对寿险主体与保险资管两大核心平台的执掌,形成“寿险 + 资管”双平台核心负责人的角色格局。
除此之外,徐文渊还身兼富德保险控股股份有限公司执行董事、富德财产保险股份有限公司董事,深度参与整个富德保险板块的治理与决策,对保险公司经营、财务资金、资产负债管理、投资运作均有长期实操积累。
2
罕见!80后高管同时执掌寿险资管,徐文渊为何得到张峻坚定信任
在当下的保险行业,由80后高管同时执掌寿险主体与保险资管,实属少见。徐文渊能够得到实控人张峻的坚定信任,并非偶然,是资历、能力、现实局势多重因素叠加的结果。
首先,徐文渊是张峻的嫡系老将,全程伴随企业沉浮,自2006年入职,几乎完整经历富德生命人寿扩张、调整、转型的全部周期,并非外部空降高管。历经多轮管理层更迭,他始终留在体系内,先后在财务、董办、资管、集团控股多个岗位历练,熟悉富德系内部的组织架构、资产情况、历史遗留问题,对企业情况的了解程度远高于外部引入人才,在集团内部具备信任基础。
其次,徐文渊财务出身,懂负债也懂资产,适配公司现阶段核心矛盾。富德生命人寿过去的挑战集中在资产负债匹配、存量投资资产处置、财务风险管控等层面。徐文渊起步于财务条线,既做过寿险公司财务管理,又主管过保险资管财务,还担任过集团财务总监,既看得懂负债端保费、保单继续率,也熟悉数千亿规模保险资产的投资、核算与风险,恰好匹配当下公司最迫切的经营诉求:理顺财务状况、优化资产质量、平衡负债与投资两端,是解决企业现实难题的合适人选。
徐文渊跨平台多岗位历练,具备综合治理能力。他不只局限财务专业,先后在监事会、董事长办公室、人力资源、战略企划岗位履职,兼顾业务经营、内部管理、公司治理。既懂专业报表,也懂内部人事管理与战略落地,能够统筹寿险、资管、产险多个板块协同,能够承接实控人对于整个保险板块的转型要求。
最后,在公司人事巨变背景下,内部稳定优先的现实选择。此前富德生命人寿经历董事长、总经理先后辞任,一度出现 “将帅空缺” 的局面,外部高管入局往往面临磨合成本、对存量历史情况不熟悉等问题。启用内部成长起来的徐文渊,可以最大程度降低管理层震荡,维持公司经营、团队、投资业务平稳过渡,避免管理层动荡进一步传导至业务与资产端,是风险可控的过渡与长期安排。
3
业绩“盲盒”,偿付能力承压,富德生命人寿何时能迎拐点?
尽管管理层完成交接,但摆在徐文渊面前的经营局面并不轻松。富德生命人寿作为总保费规模超千亿的头部寿险公司,当下仍然面临多重历史遗留问题,集中体现在偿付能力、信息披露、内控风控等维度。
偿付能力方面,根据公司最后一次公开的偿付能力报告(2021年第四季度),其综合偿付能力充足率仅为103%,核心偿付能力充足率低至87%,双双逼近监管红线。同时公开信息透露,富德生命人寿上一次增资还需要追溯到13年前的2013年,此后股东便再也没有向公司注入过新资本金。或是受到资金压力,公司甚至在2025年7月成立了“资产处置盘活专班”,试图通过出售资产回笼资金,其资金困境可见一斑。
内部风控上,2025年全年,富德生命人寿罚单金额超过600万元;截止今年9月,累计罚款也已超300万元。问题集中在虚列费用、编制虚假业务财务资料、欺骗投保人等。
不过在业务方面,我们还是看到了富德生命人寿转型的决心,在2016年实控人张峻被有关部门带走协助调查,公司彼时的万能险业务就开始面临巨大的转型压力。
按保险业务收入(原保费)口径,富德生命人寿保费从2016年的1021.77亿元,一路滑到2017年的804.03亿元、2018年的717.31亿元、2019年的513.13亿元,短短三年近乎腰斩。
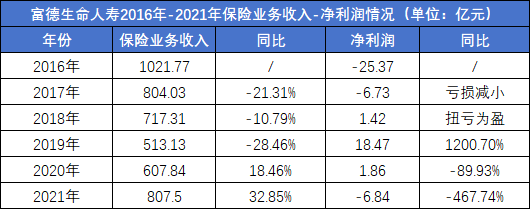
此后公司将主力产品换成了增额终身寿险和养老年金险,保费开始逐渐复苏,其中2020年和2021年连续反弹,根据富德生命人寿2021年四季度偿付能力报告,公司在2021年全年实现保险业务收入807.5亿元,已回到2016年保费最高点的80%水平,同时根据富德生命人寿披露的信息,到2025年,公司总规模保费第10年站上千亿平台,续期保费占比超过70%,新单中期交占比超过85%,新单价值同比增长超过50%。不难发现公司的保费已经逐步恢复至了此前万能险销售的所带来的业绩高点,但由于公司未披露详细业绩,我们也无从得知其具体的保费收入情况,如果公司的保费收入在1000亿出头的水平,那实际上也意味着公司也保费收入已经停滞了十年。对于徐文渊来说,如何推动公司的进一步增长,也是首要解决的问题。
同时,富德生命人寿在利润端的表现也有些“一言难尽”,公司在2016年保费达到千亿水平后,利润却是大亏25.37亿元,同时2017年继续亏损6.73亿元,2018年以后,公司净利润迎来一段盈利阶段,连续三年净利润为1.42亿元、18.47亿元、1.86亿元,但2021年,公司又亏损了6.84亿元,因此利润端的波动也是公司的一大弊端。
整体看,随着徐文渊完成寿险、资管双平台任职,富德生命人寿正式进入“80 后少壮派”主导的时代。而公司也将正式直面多年积累的历史难题:信息披露回归常态化、补齐全链条风控短板、持续优化业务结构、化解存量资产压力、改善资本与盈利水平。
未来我们也将持续关注富德生命人寿。