市值重回2000亿!宇树科技的狂欢,还能持续多久?

春晚舞台上整齐蹦跳的人形机器人,冬奥开幕式步态惊艳全场的机器狗,很多人看过它们的表演,却未必知道,它们全都来自同一家公司——宇树科技。
01
市场为何买单
曾经只活跃在科技圈的硬核机器人,一次次登上国民级大舞台,赚足了大众眼球。而这一次,聚光灯从舞台,挪到了资本市场,随之而来的,还有一场尖锐的行业拷问。
10月19日,宇树科技‑W收盘大涨超16%,总市值重新杀回2006亿。
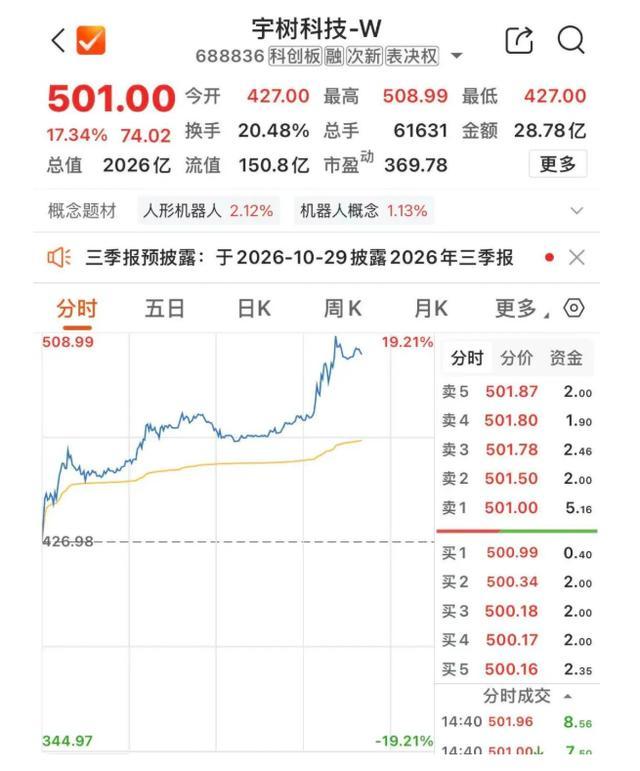
这是它8月登陆科创板之后,除去上市首日,最猛的一次行情。行情带动之下,整个人形机器人板块沸腾,52只股票涨超5%。
可很多人没忘记,就在这波反弹之前,宇树上市后股价曾上演短期腰斩。
上市即遭遇估值剧烈回撤,这已经不只是宇树一家的麻烦,更是给整个人形机器人赛道敲响警钟。
一家明星标杆企业股价大幅震荡,会直接挫伤二级市场对后续同类科创企业的信心,给行业后续公司IPO蒙上一层阴影,甚至带来毁灭性的情绪打击。
资本会变得更加谨慎,整个赛道的上市估值逻辑,都要被重新审视。
这不是简单跌多了的反弹。
政策吹风、国标落地、产业信号扎堆撞在同一天,市场正在重新给这只A股人形机器人第一股估价。
02
资本愿意为它买单,到底赌的是什么?
最拿得出手的底牌,是刻在骨子里的运动控制能力。
翻看招股书11个研发项目,唯一一个顺利结项的,就是基于强化学习的通用运动控制算法。
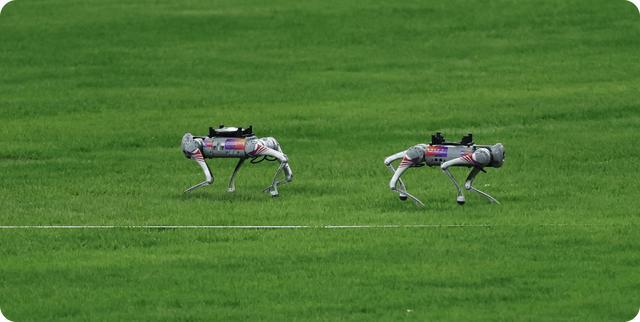
机器人稳稳走路、摔倒快速起身、干脆利落地翻跟头,所有行云流水的肢体动作,全都靠这套算法撑起来。
不止算法硬核,宇树把“自研”做到了核心零部件。
伺服电机、减速器、控制器全部自己啃下来。过去做四足机器狗沉淀的整套硬件家底,直接平移到人形机器人身上。
碎石路、高低楼梯这种乱七八糟的现实地形,机器也能稳稳迈步。
舞台上的表演不是特效,是已经量产的实力。
2026年春晚,二十多台G1人形机器人整齐完成弹射、大回环,让全国观众看见量产机器人的能力。
财报也交出一份亮眼答卷。
2026上半年营收11.52亿,同比大涨48.54%;归母净利润2.74亿,毛利率高达56.01%。
在硬件赛道,这个毛利率足够亮眼。
再加上行业风口呼啸而来。
九部门发文要丰富机器人供给,首批人形机器人国家标准,也将在2027年4月落地执行。行业告别野蛮生长,正式进入标准化时代。
天时地利,似乎全都站在宇树这边。
03
但高光之下,隐忧早已藏不住。
有一个很扎心的现实,四肢练得炉火纯青,大脑还没跟上。
招股书写得很直白:自研的通用具身大模型,还没有大规模装进产品。
机器人跑跳翻跟头样样精通,但环境理解、自主思考、独立决策的“脑子”,依旧偏弱.
它很擅长演好排练好的剧本。
在提前训练好的场景里,任务成功率几乎接近满分。可一旦丢进完全陌生的真实环境,表现直接大打折扣。
拆开收入结构更能看清真相,商业应用场景的短板,也是市场质疑它是“玩具公司”的核心根源。
人形机器人业务,73.6%收入来自科研教育客户,真正落地产业的行业应用所占不足10%,大多还停留在展厅导览这类展示项目。
大量收入靠高校、科研机构采购,真正工厂、服务业等商业化落地场景占比微乎其微。能表演、能参展,却很难真正干活创造商业价值,“大号玩具”的争议,也就这么来了。
但比商业化困境更深层、更致命的矛盾,是研发投入。这也是整场争议的核心关键点。
网上流传很广的一个观点:这家顶着2000亿市值的人形机器人龙头,过去三年累计研发投入仅2亿元左右,从绝对金额来看,甚至不如不少养猪企业。
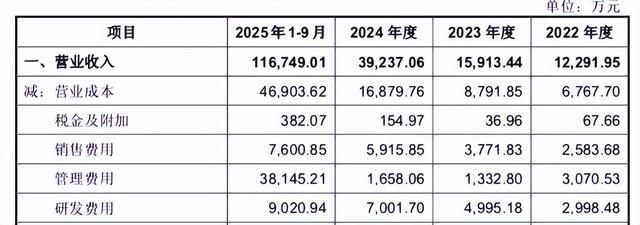
营收规模在快速膨胀,但研发开支没有同步跟上,收入跑赢了研发。
对比同赛道玩家,优必选等同行研发费用率普遍维持20%以上的水平,人形机器人属于软硬一体的硬核科技,大模型、环境感知、工业场景适配,每一项都需要持续真金白银砸进去堆出来。
当然客观来说,两家企业体量完全不在一个量级,直接横向对比绝对值并不完全公平;宇树的研发费用率比例依旧高于养殖企业。
但市场的质疑点不在于简单数字对比,而是一种强烈的反差.
资本市场给了它两千亿的高估值,给了它“人形机器人第一股”的光环,但对应的研发投入体量,却配不上这个赛道的技术攻坚难度。
赛道也早已不是一家独大。
智元、优必选、特斯拉都在死磕具身大模型和感知决策。对手环伺,未来产品价格战压力如影随形。
靠四足机器人打出来的先发优势,不等于永久的护城河。
10月29日,即将出炉的三季报,会是一次大考。
舞台灯光会熄灭,市场热度会降温。
春晚的酷炫表演可以炒热情绪,政策可以助推估值,但两千亿市值,终究不能只靠故事撑着。
宇树的终极命题从来不是“机器人表演有多帅”。
一方面要挣脱“玩具公司”标签,攻克真实商业场景落地。
另一方面,要回答市场的灵魂拷问:高估值之下,是否配得上与之匹配的研发投入。
它的成败,不止关乎自身股价,也深刻影响着后续一大批人形机器人企业的上市之路。把故事,变成实打实的业绩,才是唯一破局之路。