
宁德时代H股盘中续创一年多新低 机构下调目标价至500港元



今日港股动力电池板块集体承压走低,其中宁德时代续创新低,其股价盘中一度跌至370.20港元,创下2025年7月18日以来的新低。
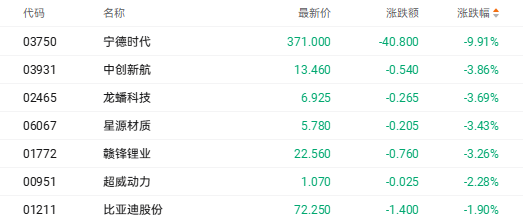
截至发稿,宁德时代(03750.HK)跌9.91%,中创新航(03931.HK)跌3.86%,龙蟠科技(02465.HK)跌3.69%,赣锋锂业(01772.HK)跌3.26%。
市场情绪显著降温的背后,一方面源于宁德时代昨晚披露的三季报呈现出“增收不增利”的边际降速迹象;另一方面,华尔街主要外资投行对锂电产业链盈利前景出现显著分歧。
Q3营收创纪录但净利转弱,短期逆风压制边际利润
宁德时代披露的三季报显示,公司实现营业收入1652.21亿元,同比增长58.58%,创下历史单季新高;当季电池出货量突破260GWh,基本符合市场此前指引。
然而,在利润端,第三季度实现归母净利润212.46亿元,虽然同比保持14.54%的稳健增长,但环比下滑约5%,明显低于部分头部机构此前预期达12%左右。这一边际下行打破了市场此前对三季度旺季盈利维持环比扩张的乐观预期。
针对利润率走弱的核心归因,财报与机构拆解显示主要受三方面暂时性压制:
产品结构波动:三季度高毛利产品占比出现阶段性微调,整体综合单位毛利受到摊薄;
消费税政策影响:国内电池消费税及相关税务调整开始显现成本摩擦;
存货减值准备计提:公司在三季度计提的存货跌价准备环比明显攀升,反映了管理层面对原材料价格波动时的审慎会计原则。
不过,宁德时代管理层在业绩说明中表示,当前面临的大多数盈利阻力偏向阶段性与暂时性,伴随产能利用率优化与全球供应链管理深化,长期单位利润率依然具备保持健康的底座支撑。
机构从“担忧需求”到“盈利重估”,成本传导压制产业链估值
摩根大通在最新研报中全面调降了动力电池全产业链的盈利预测,对所覆盖的二线电池制造商、材料端及设备供应商普遍下调至“中性”或“减持”评级。
该行大幅调低了多只核心标的的目标价:宁德时代的目标价由725港元下调至500港元,评级降至“中性”;中创新航的目标价由40港元腰斩至17港元,评级降至“中性”。
摩根大通指出,市场过去的担忧主要聚焦于“终端需求放缓”,而当前的核心矛盾已正式转向“行业盈利能力的下滑速度远快于预期”。
一方面,全球电动车产业链上下游正在经历更广泛的利润再分配;另一方面,国内电池消费税改革、出口退税率下调以及欧盟等海外贸易壁垒的提升,正快速向上游电池厂传导。据摩根大通测算,到2027年,仅两项税收政策带来的行业新增综合成本负担就可能突破1000亿元人民币。
此外,根据第三方行业排产数据,今年10月作为全行业年底冲量的传统排产旺季,国内前五大电池厂商整体产量管道环比仅微增1%,而此前市场一致预期为环比增长7%,“旺季断崖”预期落空加剧了市场恐慌。受排产增速放缓影响,花旗已同步下调了宁德时代、中创新航以及亿纬锂能的后续产量与出货指引。
与摩根大通和花旗的审慎悲观不同,高盛在评估后选择维持逆势多头观点,虽然将宁德时代目标价由859港元微调至777港元,但依然坚定维持“买入”评级并保留在“确信买入名单”。
高盛指出,宁德时代的产品出货结构的变化与税收政策落地属于一次性或阶段性摩擦,并不改变其底层技术壁垒与成本控制力;股价年内超35%的回撤已将行业税负增加与竞争烈度充分计入。
它还指出,宁德时代在海外本地化建厂、海外市场专利授权以及储能大容量电芯的技术溢价上,龙头相较二线厂商的超额收益护城河依然深厚。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”