
我爱我家:三季度北京租赁量稳价涨,四季度市场进入传统淡季
2026年三季度,我爱我家北京住房租赁交易量微低于去年同期,高于2020-2022年各年同期,交易量处于2020年以来同期中等水平;季度平均租金较二季度上涨,同比虽仍有下跌,但跌幅有所收窄,7月租金达到年内最高水平。四季度,北京住房租赁市场将进入季节性下行通道,预计月度交易量将稳步回落,季度交易量或略低于去年同期,全年交易量略不及去年;各月度租金环比或将持续稳中小降,年度租金仍将低于去年,但同比跌幅较去年或有较明显收窄。
季度交易量微低于去年同期,毕业季总体表现较好
2026年三季度,我爱我家北京住房租赁交易量环比高于今年二季度,同比微低于去年三季度,高于2020-2022年各年同期,交易量处于2020年以来同期中等水平。
分月度来看,7月,进入毕业租赁旺季,市场交易量攀升,达到年内次高;8月,市场热度持续,环比小幅增长,交易量达到年内最高;9月,市场逐渐进入租赁淡季下行通道,交易量环比明显下降。总体来看,三季度北京住房租赁市场常规运行,毕业季市场表现较好,季度交易规模达到年内最高水平。
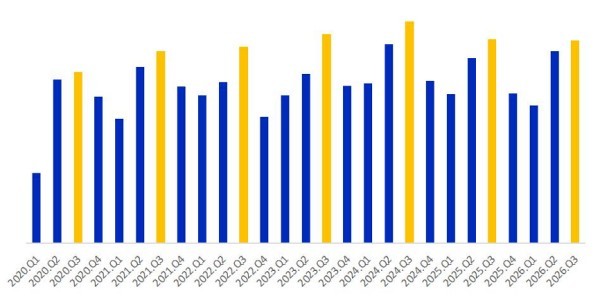
(我爱我家北京住房租赁交易量季度走势,数据来源:我爱我家研究院)
季度租金较二季度上涨,7月租金达到年内最高
2026年三季度,我爱我家北京长租公寓整租交易中,每平米平均租金环比上涨1.8%,每套平均租金环比上涨2.1%;平米租金与套均租金同比仍低于去年三季度,跌幅较去年同期有所收窄。
分月度来看,7月,市场处于毕业租赁旺季,租金达到年内最高水平,环比有明显上涨;8月,进入毕业季尾声,租金开始回落,环比跌幅略见明显;9月,随着市场的逐渐回落,租金环比持续下跌。虽然三季度平均租金水平仍低于去年同期,但较二季度有一定程度上涨,季度内租金总体表现较好。
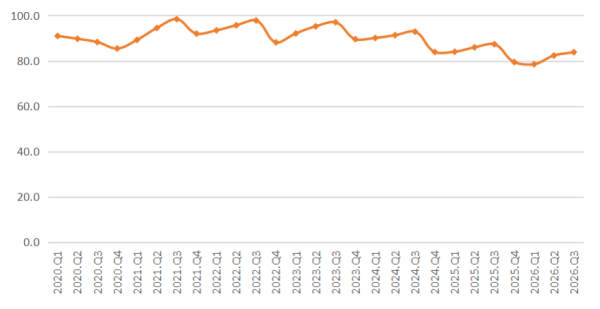
(我爱我家北京住房租赁整租平米租金季度走势,数据来源:我爱我家研究院)
主力四区租赁需求占比68.4%,朝阳租赁需求同比增加明显
2026年三季度,我爱我家北京交易量较多的11个行政区中,交易量占比排名前四的依次为:朝阳、海淀、丰台、昌平,累计占比68.4%,较上年同期下滑0.6个百分点。
相比上年同期,朝阳、房山、通州、西城、大兴、顺义、东城七区的交易比例有所增加,其余四区的交易比例则有不同程度的下滑。其中,朝阳、房山、通州三区的交易比例提升较为明显,而丰台、昌平、石景山则下滑较为明显。
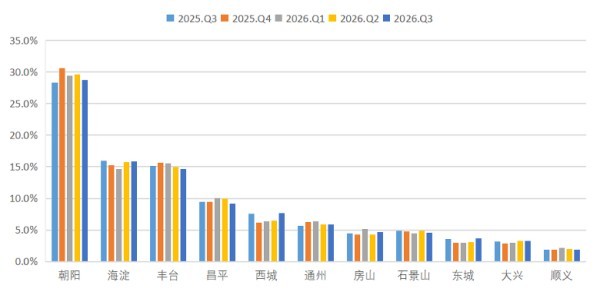
(2026年三季度我爱我家北京住房租赁各区交易比例分布,数据来源:我爱我家研究院)
一居和两居需求超85%,大户型需求同比持续9个季度提升
2026年三季度,我爱我家北京住房租赁整租交易中,两居室交易占比最高,达到53.1%,较上年同期上升1.7个百分点;其次是一居室,交易占比为32.7%,较上年同期下滑3.1个百分点;三居室交易占比13.3%,较上年同期上升1.3个百分点;四居及以上交易占比不足1%,同比变动较小。
总体来看,当前北京住房租赁市场中交易的主力户型仍为一居室与两居室,累计占比85.9%。不过,自2024年三季度以来,三居及以上户型的交易比例同比已经连续9个季度上升,尤其是三居室,增幅较为明显。可见,北京住房租赁客户对大户型住房的需求在逐渐增加,而小户型的需求则持续10个季度下滑。
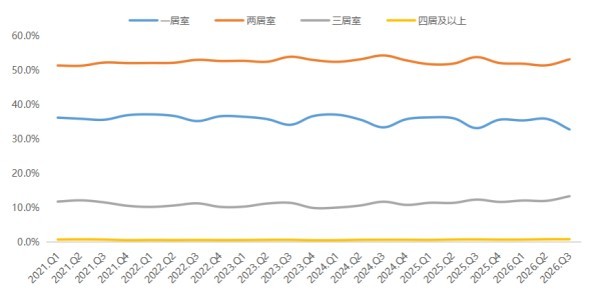
(我爱我家北京住房租赁整租户型结构季度走势,数据来源:我爱我家研究院)
1K-6K元租金支出占比77%,4K-5K元租金支出意愿持续增强
2026年三季度,我爱我家北京住房租赁交易中,合同月租金段占比排名前五位的依次是2K-3 K元、1 K-2 K元、4 K-5K元、5K-6K元、3K-4K元,分别占比:19.9%、17.0%、13.9%、13.1%、13.1%。与上年同期相比,三季度1K-2K元租金支出比例上升1.0个百分点,而2K-3K元租金支出比例则下滑1.6个百分点,同比变化幅度较大。
综合来看,三季度,1-6K元租金支出累计占比达到77.0%,基本与去年同期持平;1-4K元占比49.9%,同比下滑0.9个百分点。可见,当前市场租客的主要合同月租金支出集中在1K-6K元,其中1K-4K元租金支出比例过半。自2024年一季度开始,租客对4K-5K元中等价位租金支出意愿增强,同比已经连续11个季度增长;而2K-3K元中低价位的租金支出比例同比已连续9个季度下滑。
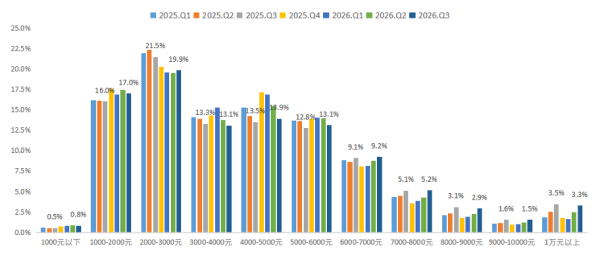
(我爱我家北京住房租赁月租金价格段季度走势,数据来源:我爱我家研究院)
近六成租客集中在25-40岁,25-35岁租客比例同比持续下滑
2026年三季度,我爱我家北京住房租赁客户中,按年龄区间划分,主力租客的年龄段分别为:25-30岁、30-35岁、35-40岁,交易比例依次是:21.4%、20.0%、16.8%,累计占比达到58.2%。
与上年同期相比,三季度,35岁以上各年龄段租客比例均有不同程度的上升,其中40-45岁、45-50岁、55岁以上租客比例提升明显,分别上升1.0个、1.1个、1.1个百分点;而25-30岁、30-35岁租客比例则下滑明显,分别下滑3.1个、1.4个百分点。
目前北京住房租赁市场中近六成租客的年龄集中在25-40岁,85后、90后仍为当前市场的租赁主力。自2024年三季度开始,35岁以上租客比例同比持续9个季度增加,而25-35岁租客比例同比则持续下滑,租客的年龄结构有逐年加大的趋势。
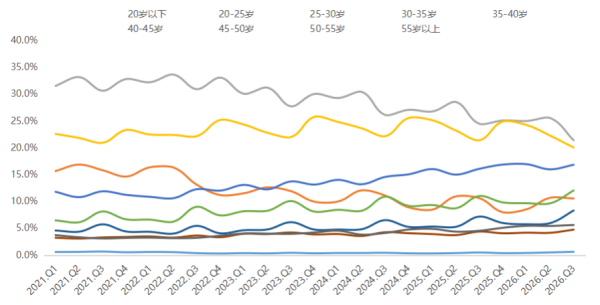
(我爱我家北京住房租赁客群年龄区间季度变化,数据来源:我爱我家研究院)
新增客源量同比增长明显,新增需求紧张度略有加大
2026年三季度,我爱我家北京住房租赁新增市场中,新增房源量同比下降6.8%,新增客源量同比增长14.7%;新增房客比为0.29,比去年三季度收窄0.07,新增市场持续供不应求态势。在新增供应量减少、新增需求量增加的情况下,新增需求对供应的紧张程度有所加大。
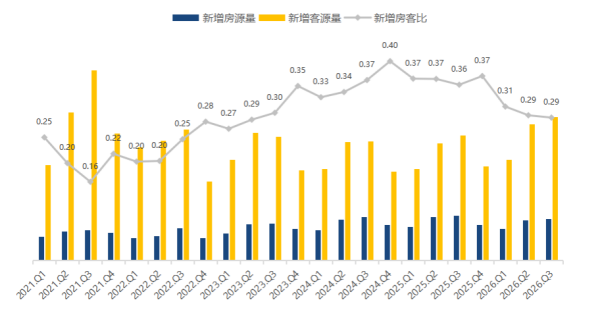
(我爱我家北京住房租赁新增房/客源量季度走势,数据来源:我爱我家研究院)
我爱我家研究院分析认为,2026年四季度,租赁市场将进入传统淡季期,北京住房租赁市场将进入季节性下行通道,月度交易量将稳步回落,预计季度交易量或略低于去年同期,全年交易量略不及去年。租金方面,受季节因素影响,月度租金环比将持续稳中小降,同比跌幅或持续收窄,12月租金或达到年内最低水平,年度总体租金水平仍将低于去年,但同比跌幅较去年或有较明显收窄。
免责声明
本文中的租赁数据来源于我爱我家北京成交数据,租金计算均基于相寓整租数据,交易量包括整租与分租两部分。
本文所载信息为研究院分析师独立观点,不代表所在机构意见,亦不保证相关信息的准确性和完整性。相关数据、意见和内容仅作参考,不成为市场交易出价或定价的依据,不作为市场预测和判断的依据,亦不构成市场交易和投资建议。如需转载,请标明内容来源于我爱我家研究院。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”