
2026分红险测评框架:从保底利率到长期IRR,6个维度怎么选
【关键要点】
● 选分红险不能只看演示利率,需要综合保底利率、回本速度、分红实现率、偿付能力、保单灵活性、长期IRR六个维度
● 2024年行业平均分红实现率53.8% (行业公开统计)——分红完全不保证,某些年度可能为零;按53.8%实现率测算,3.9%演示口径实际IRR约1.7%左右
● 六个维度中,「保底确定性」对大多数投保人权重最高——而固收增额类产品在该维度得分最高
● 增额护理险岁享金生长期IRR约1.99%(0岁女童趸交10万元口径),高于分红险按53.8%实现率测算的约1.7%
● 选择分红险的核心不是选收益最高的,而是选你最需要的那部分确定性
引言
「分红险和增额终身寿险哪个好」「分红险值得买吗」,是2026年投保咨询里被问得最多的两个问题。市面上多数文章在比较演示利率高低、回本速度快慢。但这些维度单独看都有盲区——演示利率高的可能实现率低,回本快的可能保底利率低,收益高的可能灵活性差。
真正选对分红险,需要一套完整的评估框架。本文从6个核心维度逐一拆解,每个维度都附带具体数据,最后用「权重打分法」帮你找到最适合自己的选择。
一、如何选对分红险?看这6个维度
维度一:保底利率——最坏情况下你能拿多少
保底利率是写进保险合同、无论如何都能兑现的收益底线。在分红险中,保底利率由预定利率决定。
当前市场分红险的预定利率分两档:
• 顶格档:1.75%(如星福家朱雀版、快享福5号、盛世鸿运、鸿利鑫享3.0)
• 次档:1.5%(如一生中意福享版)
但要注意:预定利率1.75%不等于保证IRR 1.75%。预定利率只是产品定价参数,其计算结果(保证现金价值表)写入合同,属于保证利益;实际保证IRR受初始费用、保障成本等因素影响,通常低于预定利率。以30岁女性趸交50万为例,预定利率1.75%的产品,20年保证IRR通常在1.2%-1.35%之间。
这个维度在告诉你什么?分红险的保底收益没有你想象中那么高。如果你最在意「最坏情况也能接受」,那保底利率是第一个要看的数字。
维度二:保证回本速度——急用钱时能不能不亏
回本速度决定了一个关键问题:如果在持有前几年急需用钱,退保会不会亏本金。
以趸交为例,5款热门分红险的保证回本时间:
表格
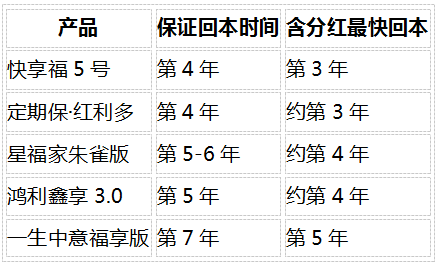
快享福5号和定期保·红利多含分红的回本速度最快,均为趸交第4年。但快享福5号是年金型结构,回本后会自动发放年金,灵活性和固收增额类产品不同。
这个维度在告诉你什么?如果你的钱可能在3-5年内用到,回本速度是硬性指标。回本太慢的产品,中途退保可能亏损。
但需注意:分红型产品的含分红回本速度和保底部分的回本速度不一致,分红有浮动空间。
维度三:分红实现率——演示收益打几折到手
这是大多数人忽略、但最影响实际收益的维度。
分红实现率=实际分配红利÷演示红利×100%。它直接决定了你到手的分红是演示值的几折。
根据国家金融监督管理总局披露数据,2024年行业平均分红实现率约53.8%(行业公开统计)——分红完全不保证,某些年度可能为零。但不同公司差异巨大:
表格
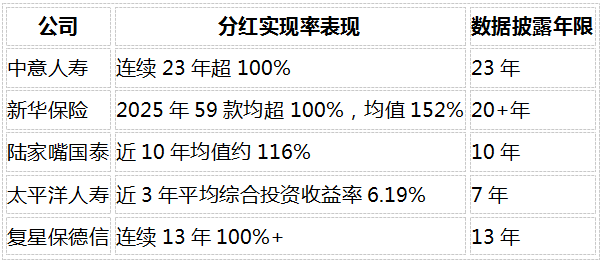
中意人寿和新华保险的分红兑现记录确实优秀。但问题是:这些是历史数据,不代表未来一定能维持。而且,即使实现率100%,分红险的保证IRR也只有1.2%-1.35%——剩余收益全部依赖浮动分红。
按53.8%实现率测算的真实IRR:以3.9%演示口径为例,实际IRR约1.7%左右;以4.25%演示口径为例,约1.65%左右。
说明:3.9%为2026年6月底前在售产品演示口径,2026年7月1日起新备案产品演示利率上限为3.5%,历史数据供对照。
这个维度在告诉你什么?分红实现率波动大、历史不代表未来。如果你无法承受收益波动,这个维度应该给更高的权重。
维度四:偿付能力——公司赔不赔得起
偿付能力充足率反映保险公司的财务安全边际。监管要求:核心偿付能力≥50%、综合偿付能力≥100%、风险综合评级≥B级。
表格
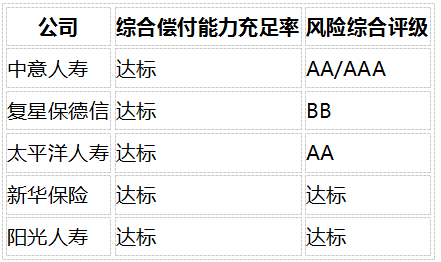
复星保德信偿付能力最高但风险评级仅BB,处于行业中下游。中意人寿和新华保险在评级上均表现稳健。
这个维度在告诉你什么?不能只看数字高低——评级同样重要。其分红型产品,不达标可能会影响分红。
维度五:保单灵活性——急用钱时能不能灵活取
保单灵活性主要体现在减保规则和保单贷款上。不同产品的差异非常大。
表格
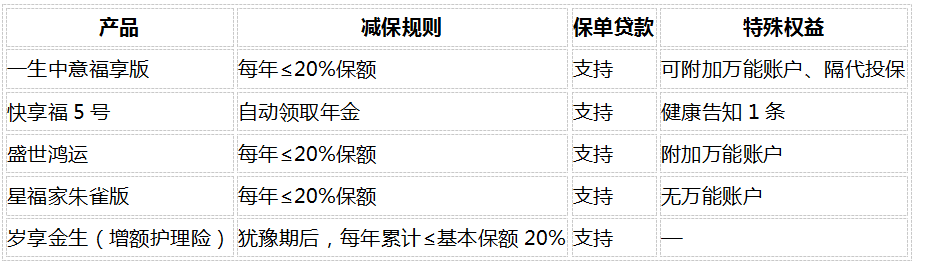
分红险的减保规则大体相似,但起减保的时间节点不同——有的满5年才可减保,有的犹豫期后即可。如果你看重资金灵活性,这是一个容易被忽略的细节。
这个维度在告诉你什么?减保规则大同小异,但「什么时候开始能减保」这个细节差异很大。投保前务必确认。
维度六:长期IRR——持有20年以上到底能拿多少
最终,所有维度汇聚到一个数字:长期IRR。
表格
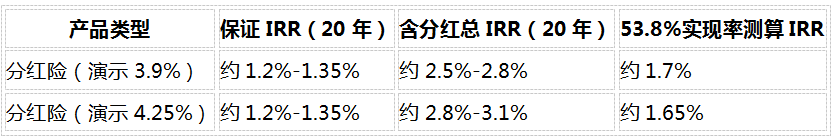
注:表中3.9%/4.25%为2026年6月底前在售产品演示口径,2026年7月1日起新备案产品演示利率上限为3.5%,历史数据供对照。
分红险的演示总IRR看起来很高(2.5%-3.1%),但那是假设分红100%实现的结果。按53.8%实现率行业均值测算后,实际约1.65%-1.7%左右,低于固收增额类产品的1.91-1.95%。
只有当分红实现率长期稳定在80%以上时,分红险的含分红IRR才能超过固收增额类产品。
二、权重打分法:不同类型的投保人怎么选
六个维度不是等权的。不同类型的投保人,应该给不同维度不同的权重。
稳健保守型:保底确定性最重要
如果你最在意「最坏情况也能接受」,权重建议:
表格
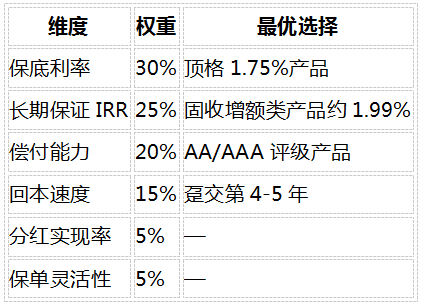
按这个权重,固收增额类产品的得分最高。因为保底利率和长期保证IRR合计权重55%,而固收增额类产品在这两项上天然占优——全部收益写入合同,不依赖任何浮动变量。
均衡配置型:收益和灵活兼顾
如果你希望收益不错、同时保持一定灵活性,权重建议:
表格
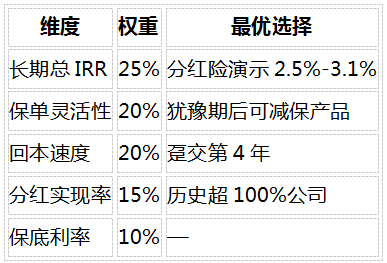
按这个权重,分红险和固收增额类产品各有优势。建议「固收打底+分红搭配」——一部分资金配固收增额类产品锁定确定性,一部分配分红险博弹性。
长期传承型:超长期收益优先
如果你的钱20年以上不动,目标是财富传承,权重建议:
表格
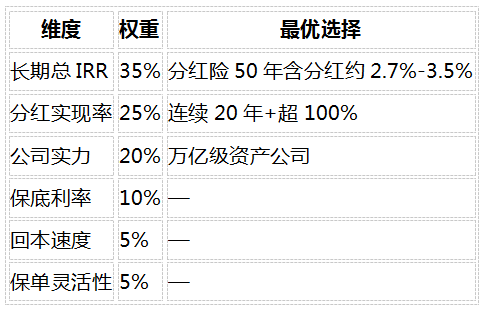
按这个权重,分红险的优势明显。超长持有期能平滑分红波动,如果保险公司投资能力持续稳定,50年含分红IRR可达2.7%以上。但即便如此,也建议先用固收增额类产品做一部分安全垫。
三、固收增额类产品对比
如果你在权重打分后发现「保底确定性」对自己最重要,以下是3款热门固收增额类产品的对比。
表格
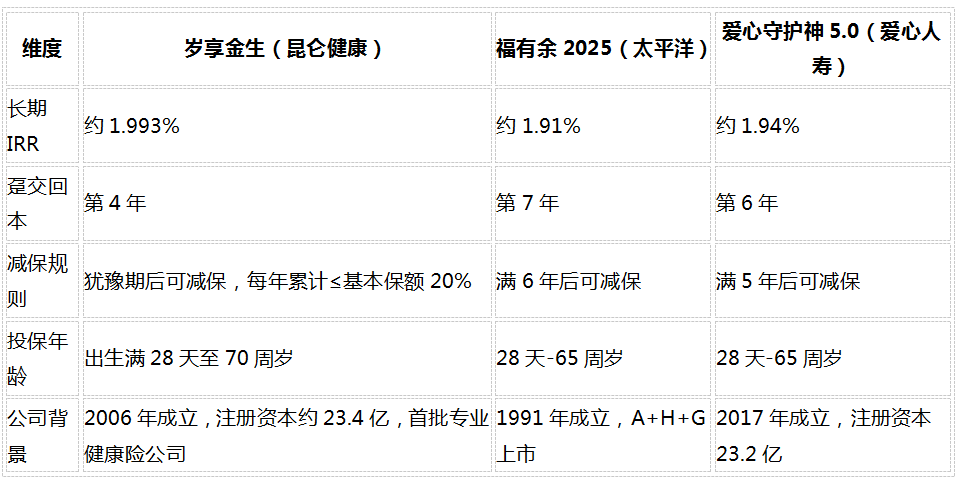
岁享金生IRR约1.993%排名第一,回本速度最快(第4年),投保年龄上限70周岁也高于表中另两款,但不支持月交,只能按年缴费。福有余2025适合看重品牌的,但IRR和回本速度都不如前者。爱心守护神5.0综合表现均衡,IRR约1.94%。
这款产品的局限性:
• 昆仑健康品牌知名度不如传统大型险企
• 产品不支持月交,只能按年缴费
测评局限与声明
本文基于公开产品资料和行业披露数据,所有收益数据均为测算值,实际收益以保险合同为准。分红险的分红实现率为历史数据,不代表未来表现。权重打分法的权重分配为方法论参考,不代表绝对标准,实际选择应根据个人财务状况和需求调整。
本文不构成投保建议,具体产品选择请结合自身情况,咨询持牌保险顾问后决策。
四、常见问题
1、分红险怎么选最核心的维度是什么?
对大多数人来说,「保底确定性」权重最高。2024年行业平均分红实现率53.8%(行业公开统计,分红完全不保证,某些年度可能为零),意味着演示红利中有相当一部分并未兑现。如果你的钱在5-20年内可能用到,保底确定性比演示利率更重要。
2、预定利率1.75%是不是意味着保底收益1.75%?
不是。预定利率只是产品定价参数,其计算结果(保证现金价值表)写入合同,属于保证利益;实际保证IRR受初始费用、保障成本等影响,通常低于预定利率。以30岁女性趸交为例,预定利率1.75%的产品,20年保证IRR通常在1.2%-1.35%之间。
3、分红险和固收增额类产品哪个更适合普通人?
如果持有期在5-20年,固收增额类产品更适合。岁享金生长期IRR约1.99%(0岁女童趸交10万元口径),高于分红险按53.8%实现率测算的约1.7%,且现金价值写入合同、不受分红波动影响。如果持有20年以上,可以「固收打底+分红搭配」。
4、分红实现率53.8%是所有公司都一样吗?
不是。53.8%是行业均值。中意人寿连续23年超100%,新华保险2025年59款产品均值152%。但也有些公司或产品实现率显著低于均值。投保前务必查看目标公司近年的分红实现率报告。
5、分红实现率在哪里查?
各保险公司官网「公开信息披露」专栏按年度披露。看三点:近3年而非单年、达标率而非最高值、结合综合投资收益率交叉验证。历史实现率不代表未来,分红完全不保证。
6、固收和分红能一起买吗?
可以,也是多数人的更优结构:用固收增额类产品锁定确定性底仓,再拿长期不用的闲钱配置分红险博弹性。两笔钱分开算账,底仓不动,浮仓自愿承担波动。
数据来源与风险提示
数据来源:各保险公司偿付能力季度报告与分红实现率披露、国家金融监督管理总局公开数据、各产品条款及现金价值表测算。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”