
离开华为 5 年估值 600 亿,河南接住的算力独角兽,要上市了

一份被受理的IPO材料,将超聚变背后的故事,带到了大众视野。
时间线拉回到2021年,受外部环境的影响,华为被迫将已做得成熟且盈利稳定的X86服务器剥离出去。
令很多人意外的是:这家被分出来的公司,坐落河南之后,仅用了5年时间,就做出了600亿的估值。
它一旦成功上市,很可能会成为河南有史以来规模最大的IPO。
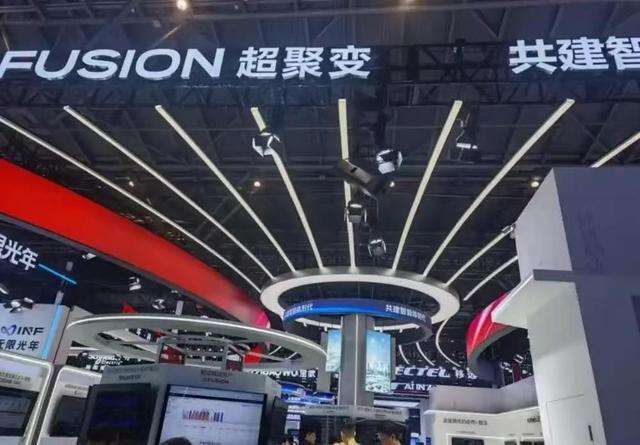
很多人会疑惑:当时被华为拆分出来,没有了母体支撑的它,为什么能跑得这么快?
还有一点:这块业务当年的处境并不算好,还有一点走下坡路的趋势,可何南接手之后,究竟做了什么?把它养成了一头算力巨兽?
01、
很多人第一次听说算力独角兽时,会误以为它是一家新兴互联网公司。
但实际上,超聚变只是华为拆分出来的业务。
2021年完成了拆分,并落地于河南。
超聚变的核心业务是服务器、算力基础设施,产品的覆盖面较广。
适配大部分通用服务器、AI服务器、液冷整机柜等。
再加上配套算力操作系统、超融合解决方案、面向云厂商、政企、金融、运营商等服务系统。
这些不是普通的互联网公司,而是数字经济底层的硬件赛道。
互联网上的大多数企业都是在算力之上做的应用开发,而超聚变做的就不一样了。
它做的是AI、云计算等所依赖的硬盘底座,是所有大模型训练、数据中心运转等离不开的硬件支撑。
从国内服务器份额排名、客户类型、定位来看,它属于算力时代的硬件厂商。
参照IDO行业的数据,在国内服务器市场当中,超聚变的出货规模已经位居全国第二位;
至于液冷服务器这条赛道,它更是一连多年拿下行业头名。
国产化服务器的销量也是稳居市场的头部梯队,国内算力领域的第一梯队企业。
为什么河南会接住这家企业?
有一部分人只看到华为剥离业务的表面,而忽略了河南背后的产业布局。
主要为了区分它和普通创业公司的差别,让大众明白,这只独角兽的赛道是扎根算力、手握硬核技术的企业,不是单纯靠炒作的公司。
02、
独角兽上市为什么能飙出600亿的市值?
自然是与行业红利、数字经济、AI模型爆发、社会算力需求上涨等因素密切相关。
服务器,可以说是算力最根本的底座。
不管是大模型训练、智算中心搭建,还是政企层面的数字化转型,都离不开硬件作为底层保障,再加上市场本身的需求也在持续走高。
如今,被AI带火的不止有大模型应用,还有最先吃到行业红利的产业链底层服务器硬件。
从行业数据来看,统计出的IDC,2022年—2025年,超聚能在国内服务器的市场从11.7%升高至14.2%,出货量在国内排名第二。
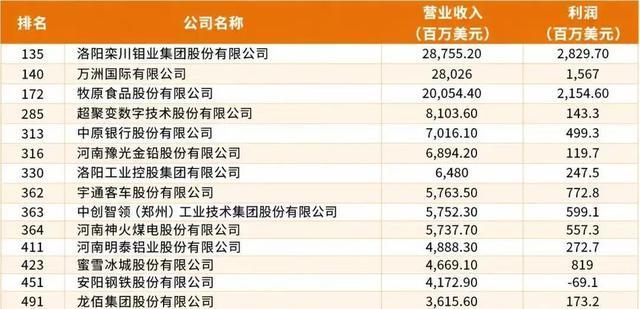
特别是在国产化服务器、液冷服务器赛道里,它的市场份额更是稳居国内首位,是国内算力硬件第一梯队的企业,
资本愿意给出较高估值,有一个很重要的前提,就是企业能够实现市场份额的持续扩张。
除此之外,超聚变自身本来就具备相当扎实的实力。
内有来自华为服务器积攒的研发成果,整套软硬件产品的质量是不错的,在市场上经历了长期的验证,有着极高的成熟度。
它的客户群体很扎实,采购方都是政企、运营商、互联网大厂等。
还有中国移动、中国电信等大客户,作为战略股东入了局,订单具有极强的稳定性,抗风险的能力也极强,远超普通初创企业。
最后,就是河南当地的区位优势和产业扶持。
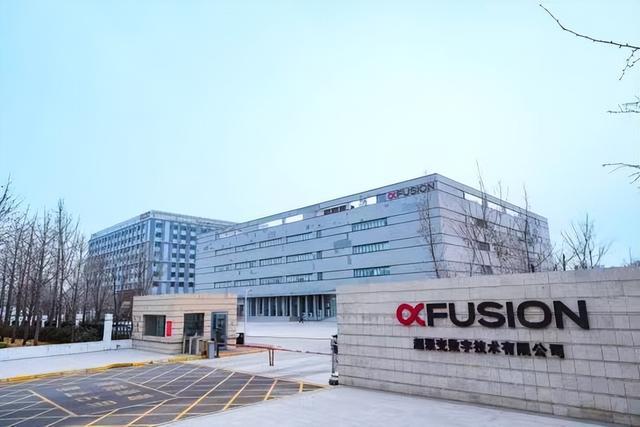
超聚变落地郑州后,就拥有了地方配套的政策支持,附近的产业园落地、上下游零部件产业也相继聚拢,有效地降低了生产、物流的成本。
在河南大范围布局算力,是基础设施,省内的智算中心也形成了内部需求,在产业发展中形成了正向循环。
除此之外,最关键的是:它背后有政企协同的力量托举。
一边是地方算力基建规划、拥有实打实的配套政策;
另一边拥有深度合作的运营商,还有一大批国企背景的股东资源。
在资本看来,超聚变已不再是一家卖服务器的厂商,而是拥有国家算力的重要主线。
手里有源源不断的订单,背后有地方算力产业的长期投入,都是它有力的支撑。
拥有稳定的订单、地方全力支持的算力平台。
03、
换一个角度看,如果这次IPO顺利完成,拿到融资之后,超聚变打算把钱花在哪里?
最有效的答案是,继续放大自己已经掌握的竞争优势。
有了资金支持,它会持续加码服务器的研发 把高端算力产品做得更完整;
同时,扩大产能,守住国内的基本盘,并且找准机会,去开拓海外市场。
要说超聚变最重要的底牌:就是继承了华为服务器业务一整套成熟的技术体系,经过多年的打磨,加上积累的行业客户资源。
有这份底子在,它很快就在政企、运营商市场拿到了源源不断的订单;
也在国内的AI服务器、液冷服务器站稳了头部位置。
再加上河南的产业扶持,慢慢地完善了当地的配套产业链,还拥有着国资股东带来的各种资源,这种模式其他同行很难在短时间里复制出来。
尤其是现在国产的大方向明确,拥有这些优势,超聚变就能够拿到源源不断的项目、提升出货量。
站在河南的角度,这次超聚变的成功引入,不是终点,而是打造算力产业的起点。
它已不只是一家单独的企业,而是整个河南算力产业链的“链王”。
不仅如此,超聚变还拥有一大堆跟它一起过来的零部件企业;过去的时候,很多零部件都需要从外地找,如今,整机、主板、配套软硬件的生产能力已逐渐完善。
从曾经孤零零的企业,变成了完整生态链的产业集群,在河南站稳了自己的位置。
当然,风光的背后,必定存在着不小的挑战。
对服务器这个赛道来说,其本身就打得非常激烈,国内有好多家在同台竞争,极容易陷入价格战,不断压缩企业的利润。
还有一个无法绕开的问题:那就是服务器的芯片,它是最核心,一旦供应链有风吹草动,很容易影响到生产和交付的节奏。
另外,很多下游客户的议价能力强,若是在未来的一段时间里,全社会对算力的需求降低,订单和营收也会跟着降低。
把时间线拉得更长,还会有一些潜在的风险需要留意。
一方面,超聚变和华为的深度绑定,不管是供应链还是技术人才,都有着极深的渊源;
未来若想走出一条属于自己的发展道路,还有很多的不确定性。
另一方面,要想做开海外市场,地缘环境、当地成熟竞品,就是挡在前面的难关。
还有,这件事本身的高估值就有两面性,现在AI的热度高,但若是热度退潮,市场的需求也会回落,现在拿到的估值,也会有所回调。
写在最后:
超聚变这5年的成长,如果只被当成一家上市公司的故事来看,有点可惜;其实,它更像内陆省份产业升级的缩影。
很长一段时间里,国内的大多数高科技都集中在沿海,内陆想抓住硬核技术赛道,难度特别大。
而河南这次能抓住算力,把一个重量级的实体企业留下来,也是在告诉所有人:内陆省份一样有机会养出自己的科技独角兽。
算力是数字时代的“高速公路”,随着AI不断进步,赛道内的竞争只会有越来越激烈。
只靠一家单打独斗,很难走长远;未来的模式有可能是跑通式,头部企业带头,搭配成熟的技术、广阔的市场、地方的完整产业政策和扶持。
高估值这把双刃剑,背后藏着行业内卷、供应链波动等难题。
对超聚变来说,真正的考验才刚开始。
至于它能否握住手里的优势,我们拭目以待。
参考资料:
1、21世纪经济报道:《算力巨头闯关IPO,估值超600亿》
2、格隆汇新股:《河南押中的算力“独角兽”冲刺IPO,脱胎于华为,年收入超580亿》
3、最商业:《离开华为5年飙出600亿,河南押中的独角兽要上市急了》
4、财经天下WEEKLY:《年入582亿,河南跑出一个AI算力大厂》
作者|时语