
SpaceX上市后首次季度盈利,拆解44亿美元利润

2026年10月20日,今年6月IPO(首次公开募股)的SpaceX(NASDAQ: SPCX)交出了上市后的首份盈利成绩单。
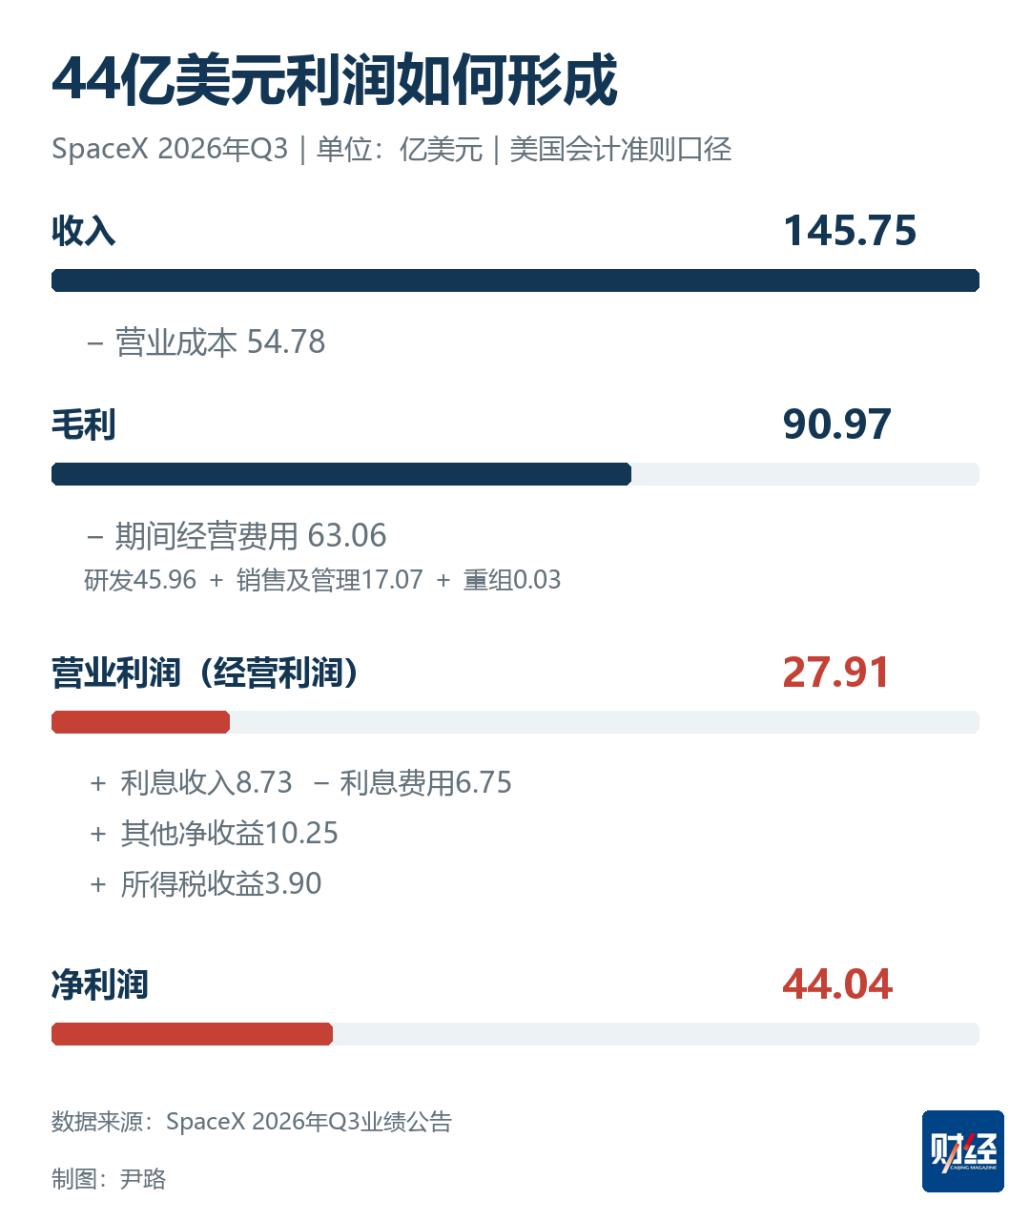
2026年三季报显示,SpaceX单季营收达到145.75亿美元,环比前一季度的78.14亿美元近乎翻倍;净利润从二季度的亏损5.41亿美元,转为盈利44.04亿美元。
拆解SpaceX的业务版图,扭亏为盈的业绩主要由“连接业务”与“AI(人工智能)业务”(三季报起更名为超级智能SI业务)驱动。
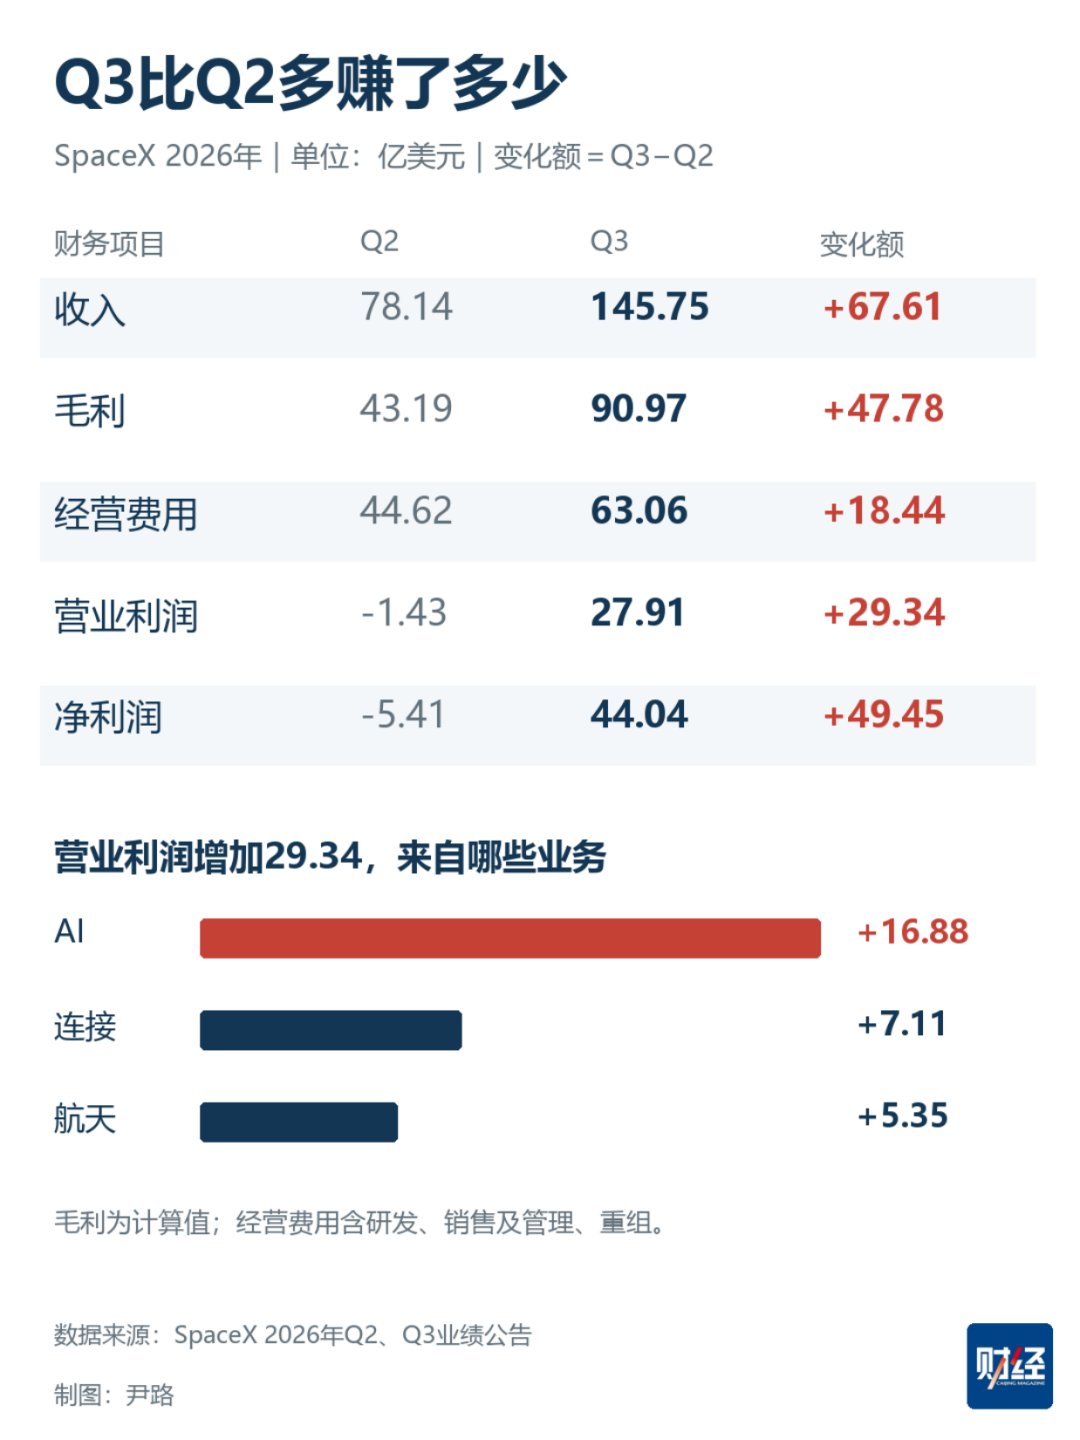
其中,以星链为核心的连接业务贡献了23.67亿美元的经营利润,依然是公司的利润压舱石。AI业务则从二季度的12.57亿美元经营亏损转为盈利4.31亿美元,成为拉动集团业绩翻转的最大变量。与此同时,航天发射业务也将经营亏损大幅收窄至700万美元,逼近盈亏平衡线。
算力变现与星链扩盘
SpaceX的AI业务在此前两个季度便已埋下扭亏的伏笔。2026年一季度,AI业务经营亏损24.69亿美元,二季度收窄至12.57亿美元,到了三季度正式跨过盈亏平衡线,实现4.31亿美元经营利润。
从环比增量来看,SpaceX集团整体经营利润从二季度亏损1.43亿美元,到三季度盈利27.91亿美元,其中AI业务单季经营利润提升了16.88亿美元,贡献了集团整体增量的超过一半。
营收规模扩张速度大于成本的增速,使得AI业务扭亏。三季度,SpaceX扩建的数据中心陆续投入运营,8月中旬完成对AI编程工具Cursor的并购(并表贡献6.08亿美元营收),AI业务总营收从上季度的25.61亿美元升至75.6亿美元,环比增加49.99亿美元;同期,业务的营业成本与研发、销售管理等费用合计环比增加33.11亿美元。
算力基础设施的规模化商业变现,是撬动这笔收入增量的关键支点。目前,SpaceX不仅对外销售自研的Grok大模型及软件应用,还将数据中心的算力出租给其他AI企业。例如,Anthropic于2026年5月宣布租用SpaceX旗下Colossus Ⅰ数据中心的全部算力(涉及超300兆瓦容量),用于其Claude服务。SpaceX管理层曾于二季度财报电话会上披露,新签署的云服务协议在初期爬坡阶段已带来16亿美元的收入。
AI业务的增长在三季度集中兑现,很大程度上源于云服务特有的财务确认机制。根据SpaceX二季度报告(10-Q)的会计准则,云服务在算力交付的爬坡期内,根据数据中心机房容量的上线进度,在后续季度分步确认。
截至三季度末,随着Colossus II数据中心项目的推进,SpaceX的名义算力规模从二季度末的1.4吉瓦(GW)推升至1.7GW。前期签约的算力订单随基础设施交付进入集中确认期,拉高了三季度的营收表现。
在AI算力提升业绩增长上限的同时,星链所在的连接业务继续稳固SpaceX盈利的基本盘。三季度,连接业务营收环比增长22%至52.48亿美元,经营利润环比增加42.9%至23.67亿美元。
这一表现得益于消费端与政企端的量价齐升。一方面,受发达市场增长带动,星链消费级用户单季净增160万户,总数达到1360万户,且月均单用户收入从二季度的66美元回升至69美元;另一方面,高毛利的政企与航空航海业务加速渗透,全球配备星链的商用飞机已突破3800架,推动政企端收入环比增长18%至21.27亿美元。
持续盈利的四道关
穿透账面数字背后的利润结构与资产负债表,SpaceX要想将单季盈利转化为稳固的长期造血能力,仍需跨越四重考验。
第一道关,是算力租赁的周期与定价权博弈。SpaceX创始人马斯克在三季度电话会上透露,鉴于当前算力市场供不应求、续约价格走高,公司更愿意与客户签订短期算力合同。这种策略是一把双刃剑:在算力紧缺的上行周期,短合同能让SpaceX迅速享受涨价红利,一旦未来行业算力供给集中释放、买方议价能力反转,缺乏长期锁价合同保护的SpaceX,也将更快暴露在降价的风险中。
第二道关,是AI业务单薄的利润率与高昂的固定成本。以75.60亿美元的业务营收计算,三季度AI业务4.31亿美元的经营利润,对应的利润率仅为5.7%。此外,由于财报未拆分披露算力租赁、Grok订阅以及客户单价与利用率,外界尚难进一步评估利润提升多大程度依赖规模扩张,多大比例来自单价溢价。
而在成本端,利润被重资产折旧与人才激励支出大幅抵消。三季度,AI业务经调整后的息税折旧摊销前利润高达49.53亿美元,但最终落袋的经营利润却只有4.31亿美元;因其中包含24.73亿美元的折旧摊销,以及合计20.38亿美元的股权激励费用(其中包含收购Cursor带来的12.17亿美元并购相关股权激励)。
根据并购条款,Cursor交易中与后续服务挂钩的股权奖励总额达234亿美元。这意味着在未来数年内,庞大的算力设备折旧与核心人才留存成本,都将作为刚性费用持续压制AI业务的账面利润。
第三道关,是集团净利润中非经常性项目占比较高。在三季度44.04亿美元的净利润中,SpaceX核心业务产生的经营利润为27.91亿美元。除此之外,利息净收入、其他净收益(10.25亿美元,其中含5.61亿美元关联方收益)以及所得税收益,合计贡献了16.13亿美元,占当季净利润总额的36.6%。此类项目的季度波动性较大。
第四道关,在于巨额资本开支与现金流回收的闭环,这也是最严峻的考验。结合二季度和三季度的现金流量表推算,SpaceX三季度单季经营活动产生的现金流净额约为96.31亿美元,但同期用于购建固定资产等的资本开支高达195.93亿美元,其中AI业务独占164.44亿美元,单季自由现金流缺口高达99.62亿美元。
会计处理中,当期近200亿美元的资本开支不会立刻计入损益表,而是转化为资产负债表上的固定资产,截至三季度末已近895亿美元,在未来设备投用后逐年化作折旧成本。因此,当季账面盈利与高强度投资扩产可以同步发生。真正的长期考验在于,随着设备进入折旧高峰与更新换代周期,下游客户支付的真金白银,能否覆盖数据中心与星舰基地的建设、运维及迭代成本。
SpaceX与特斯拉(Tesla)的潜在合并是本次三季报电话会上的一大热门话题。马斯克在电话会上证实,双方均已成立特别委员会评估相关事宜,但目前尚未商定任何交易条款。
从业务协同看,SpaceX的算力基建和大模型能力,与特斯拉的自动驾驶、人形机器人确实存在契合点,双方也有通过商业采购和联合研发的形式开展合作。合并能否创造更大价值,关键在于能否进一步提高资源利用效率、减少重复投资,并降低整体运营成本。
如果两家公司合并,原本二者间的算力租赁或技术采购将变成集团内部交易,须按照合并报表会计准则予以抵销。
无论这场万亿美元级的合并最终是否成行,资本市场对SpaceX的期待已经转向其巨额资本投入能否更快且持续地转化为外部客户的付款,改善盈利能力和现金流,而不仅是描绘更庞大的资本开支蓝图。