
暂不具备条件,又一个省会,地铁申报被限了
01
昆明地铁,不具备申报条件
近日,关于昆明地铁的债务问题,再次传来消息。
澎湃新闻16日报道:
上海票据交易所网站近期披露,昆明轨道交通集团有限公司(以下简称“昆明轨交”)发生票据逾期事件。
截至9月30日,该公司票据逾期余额为60万元,累计逾期发生额高达9.72亿元。
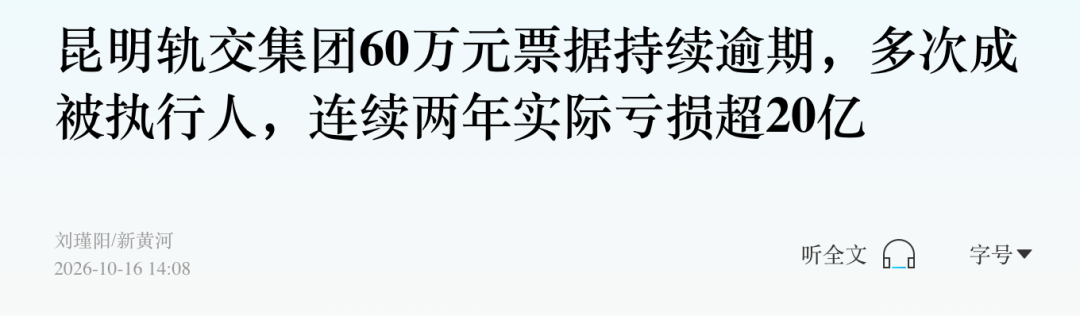
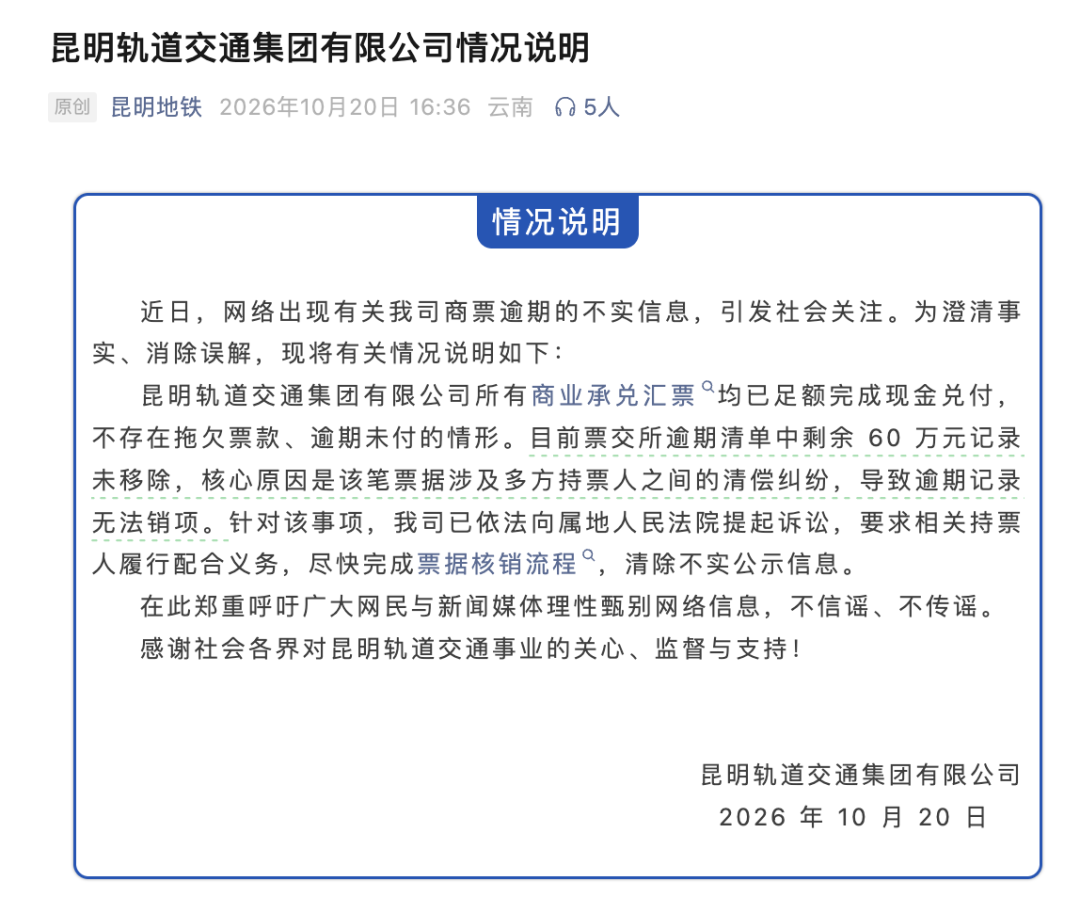
针对此事,昆明轨交集团于20日辟谣:
上述消息不实。公司所有商业承兑汇票均已足额完成现金兑付,不存在拖欠票款、逾期未付的情形。
目前票交所逾期清单中剩余60万元记录未移除,核心原因是该笔票据涉及多方持票人之间的清偿纠纷,导致逾期记录无法销项。针对该事项,公司已依法向属地人民法院提起诉讼,要求相关持票人履行配合义务,尽快完成票据核销流程,清除不实公示信息。
尽管辟谣,但此事也将昆明地铁的现状以及昆明轨交集团的经营现状,拉到了太阳底下来。
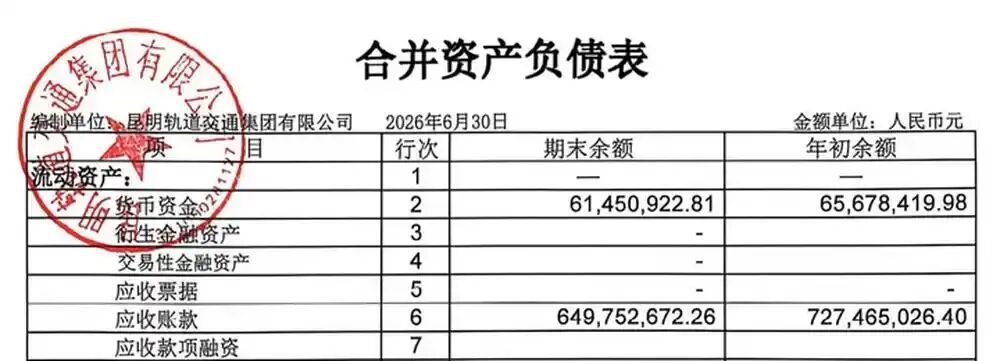
首先,昆明轨交集团到今年上半年,负债合计1074.59亿元,面临较大短期偿债压力。
其中,短期借款余额为4.61亿元,一年内到期的非流动负债余额为80.91亿元,该公司短期债务合计85.52亿元。
澎湃新闻指出,同期,该公司货币资金账面余额仅为0.61亿元,现金短期债务比跌至0.007倍,短期偿债资金缺口约84.91亿元。因货币资金对短期债务覆盖不足,该公司面临较大短期偿债压力。
其次,昆明地铁已不符合申报条件。
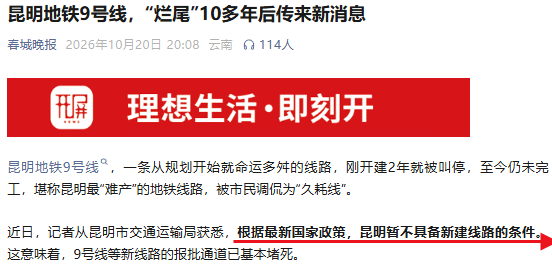
云南日报旗下的春城晚报10月20日披露,根据国家最新政策,昆明暂不具备新建线路的条件。
昆明轨交三期规划2023年4月份上报国家发改委,至今未获得批复。
期间,深圳地铁五期规划于2023年5月获批,北京轨交三期规划2023年6月获批,成都轨交五期规划2024年年末获批。
02
已获批,也未必能建
昆明地铁新规划不具备申报资格,并不新鲜,毕竟在此之前,很多城市的地铁规划,要么直接被驳回,要么因不满足客流强度指标而无法申报,要么被喊停。
普通地市的首轮规划,不再受理。这里有很多案例:
2022年潍坊市交通运输局针对市民问题的回复为:当下国家发改委仍不受理一般地级市首轮建设规划。
2024年,西宁官方在回复市民的提问中明确,“2023年底国家对重点省份分类加强政府投资项目管理,严控新建政府投资项目,重点省份原则上不得新建城市轨道交通项目”。
济宁官方在回复市民提问中,同样明确“国家暂不受理一般地级市的首轮城市轨道交通建设规划报批”。
赣州官方在回复市民提问中表示,我市轨道交通第一轮建设规划暂不满足上报审批条件……“十四五”时期不受理不具备条件的城市和一般地级市的首轮城市轨道交通建设规划报批。
而原本有地铁的城市,新一轮地铁规划申请,也频频被阻拦。
前几年哈尔滨地铁二期直接因债务原因,被驳回。
去年洛阳自曝地铁二期规划不符合申报条件,副省级兼计划单列市的宁波也自曝因地铁强度不达标,暂无法申报新一轮地铁规划。
今年深圳地铁18号线未获批复。
此外,广州、西安、福州透露的新一轮地铁申报里程都大不如从前。
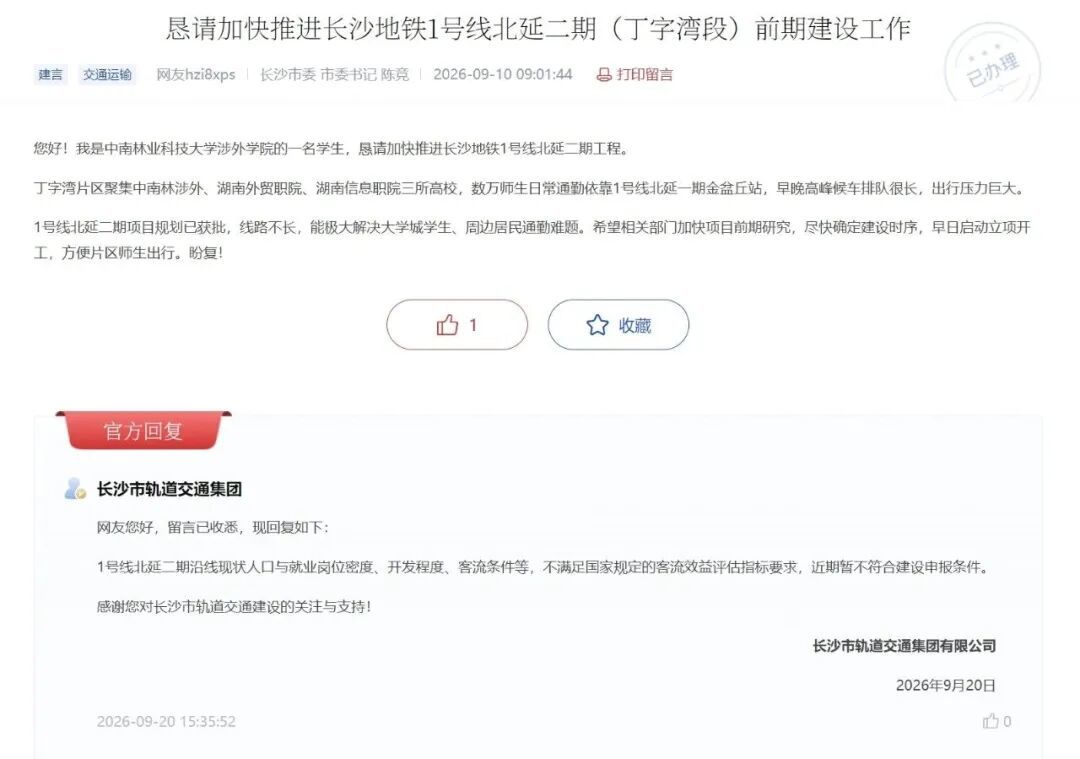
而早在2023年就已获批的长沙地铁1号线北延二期,上个月被喊停。
9月20日长沙轨道交通集团在回复市民咨询时表示:
1号线北延二期沿线现状人口与就业岗位密度、开发程度、客流条件等,不满足国家规定的客流效益评估指标要求,近期暂不符合建设申报条件。
这意味着,当下地铁的修建门槛已被抬升到历史最高,
普通地市已没有任何资格申报,中心城市申报也是有选择性的获批,不具备客流强度的线路不会批复。
而且即便获批,后续也会动态审核,只要不满足,即便获批也无法修建。
被喊停这事,在昆明身上同样发生过,那便是命途多舛的昆明地铁9号线。
2016年12月29日,昆明地铁9号线就举行了PPP项目试验段开工仪式,宣布项目正式开工。
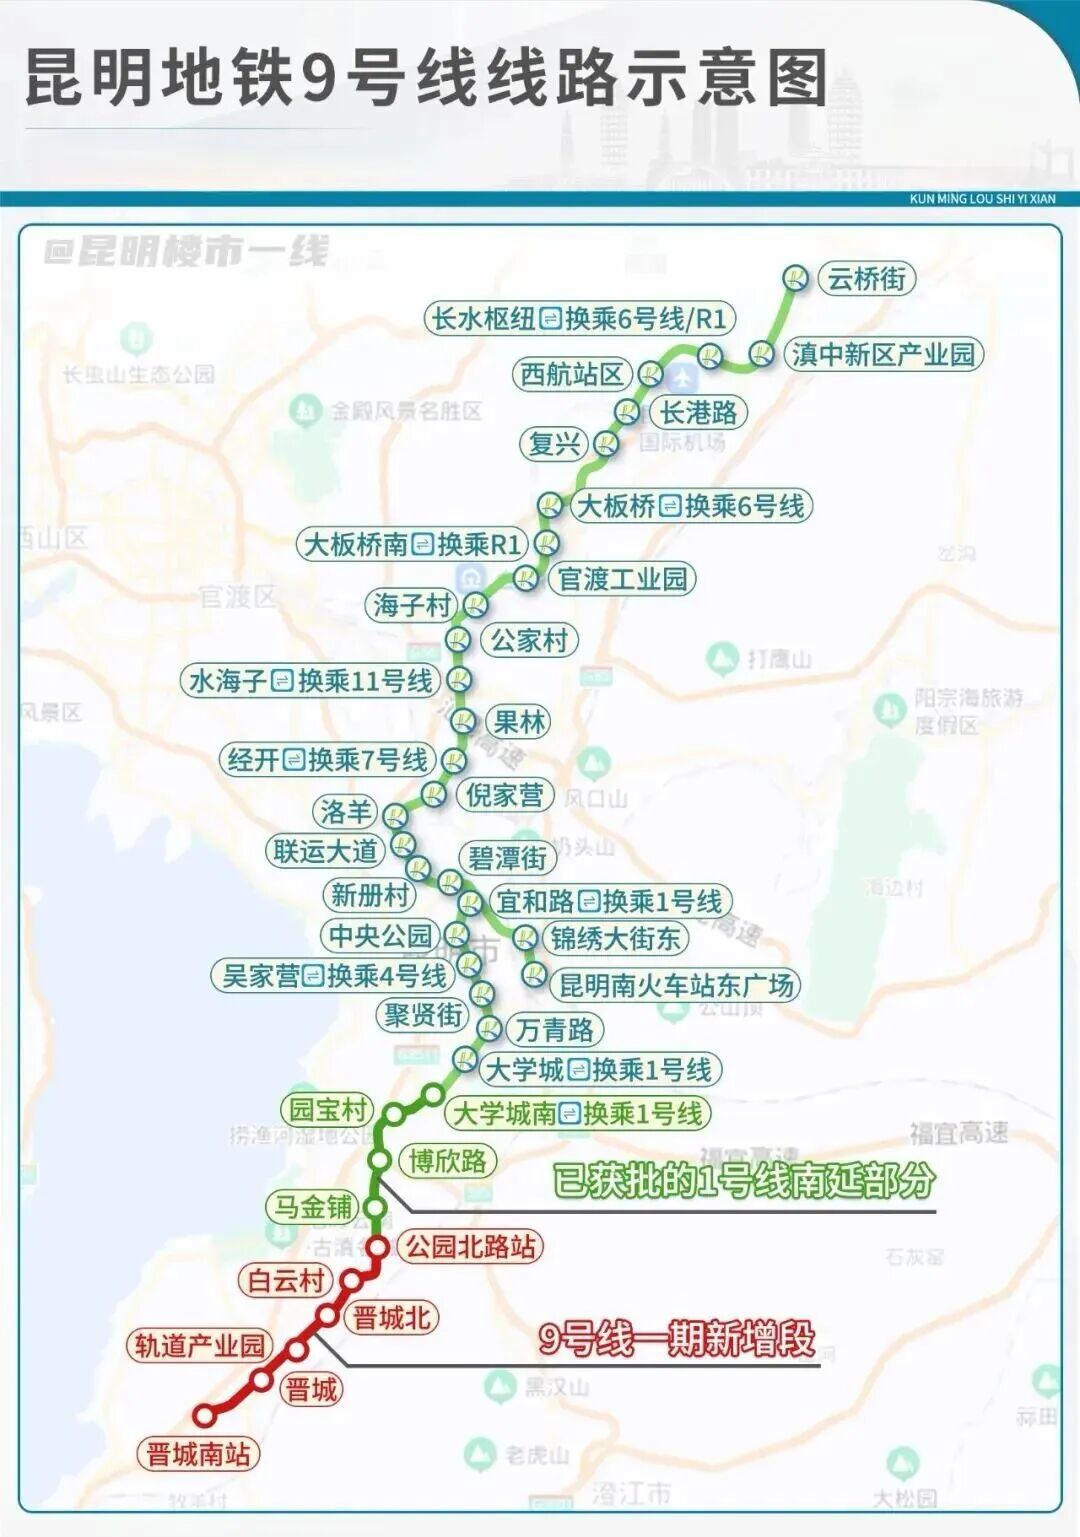
到2018年,项目被喊停。
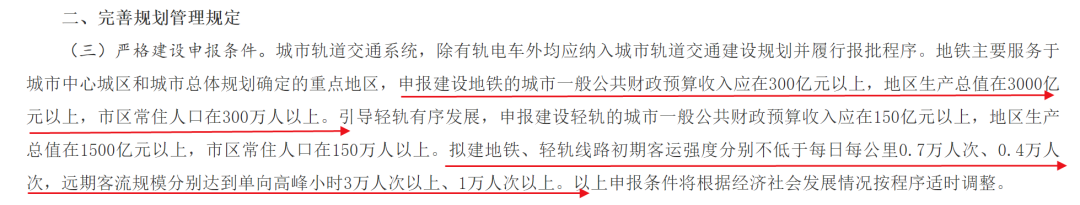
当年,国家发改委正式发布了抬高地铁申报门槛的条件:
申报建设地铁的城市一般公共财政预算收入应在300亿元以上,地区生产总值在3000亿元以上,市区常住人口在300万人以上。引导轻轨有序发展,申报建设轻轨的城市一般公共财政预算收入应在150亿元以上,地区生产总值在1500亿元以上,市区常住人口在150万人以上。拟建地铁、轻轨线路初期客运强度分别不低于每日每公里0.7万人次、0.4万人次,远期客流规模分别达到单向高峰小时3万人次以上、1万人次以上。
来源:国务院官网
也即,申报地铁的城市,需要同时符合GDP在3000亿以上,财政收入在300亿以上,市区常住人口在300万以上,初期客运强度不低于0.7万人次,远期客流规模单项高峰小时3万人次以上。
之后申报难度系数不断抬高,到如今,普通地市即便符合要求,也不再受理。中心城市也不断被限制。
地铁申报门槛抬升至历史最高背后,核心原因其实就一个,缺钱。
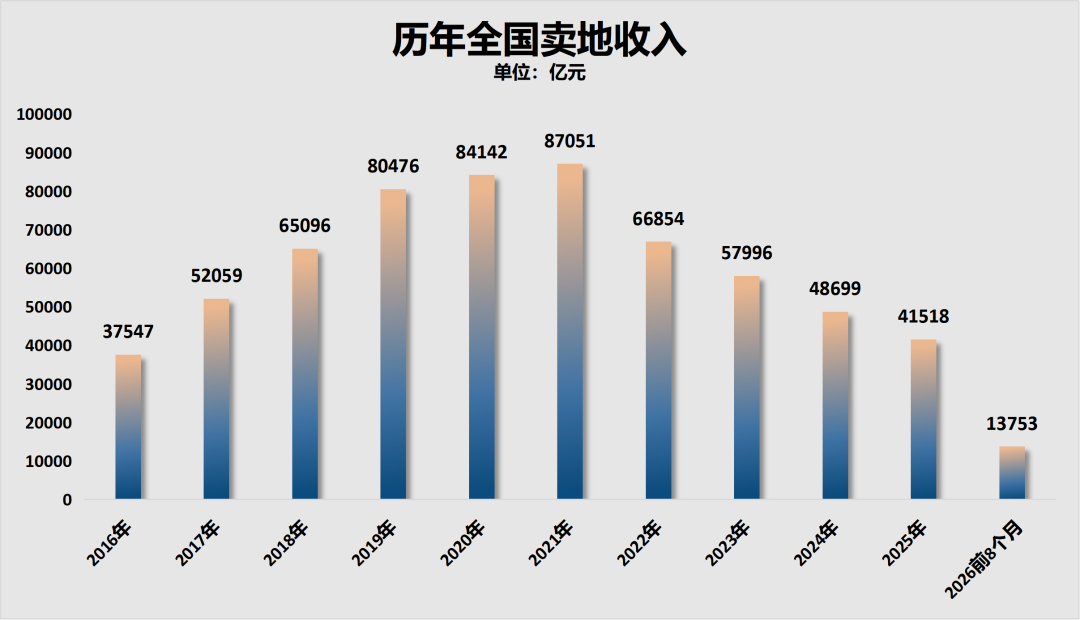
在地铁疯狂扩张的时代里,其实很多线路也都不达标,但依旧照批不误,因为那时候房地产如日中天,地方卖地收入一年比一年丰厚,完全有财力负担得起,所以地铁强度问题被弱化。
现如今,地方债务压顶,最关键的是,最重要的钱袋子卖地收入,脚踝斩了。
去年的卖地收入41518亿元,相比于2021年的高点,腰斩不止。今年前8个月卖地收入只有13753亿元。
制图:城市财经;数据:财政部
地铁是吞金兽,不仅修建费用高昂,运营费用同样高昂。
每公里建造费用几亿元到十几亿元,一条线路往往投资数百亿元,而运营之后多数城市仍长期亏损,需要财政持续补贴。
毫不夸张地说,单纯依靠地铁卖票收入,没有一个城市的地铁在扣除政府补贴后,还能盈利。
2021年之前,很多地铁集团能有利润,主要是依靠其他业务来带动,比如广告收入,比如地铁开发的房地产业务。
之前本号多次梳理过数据。
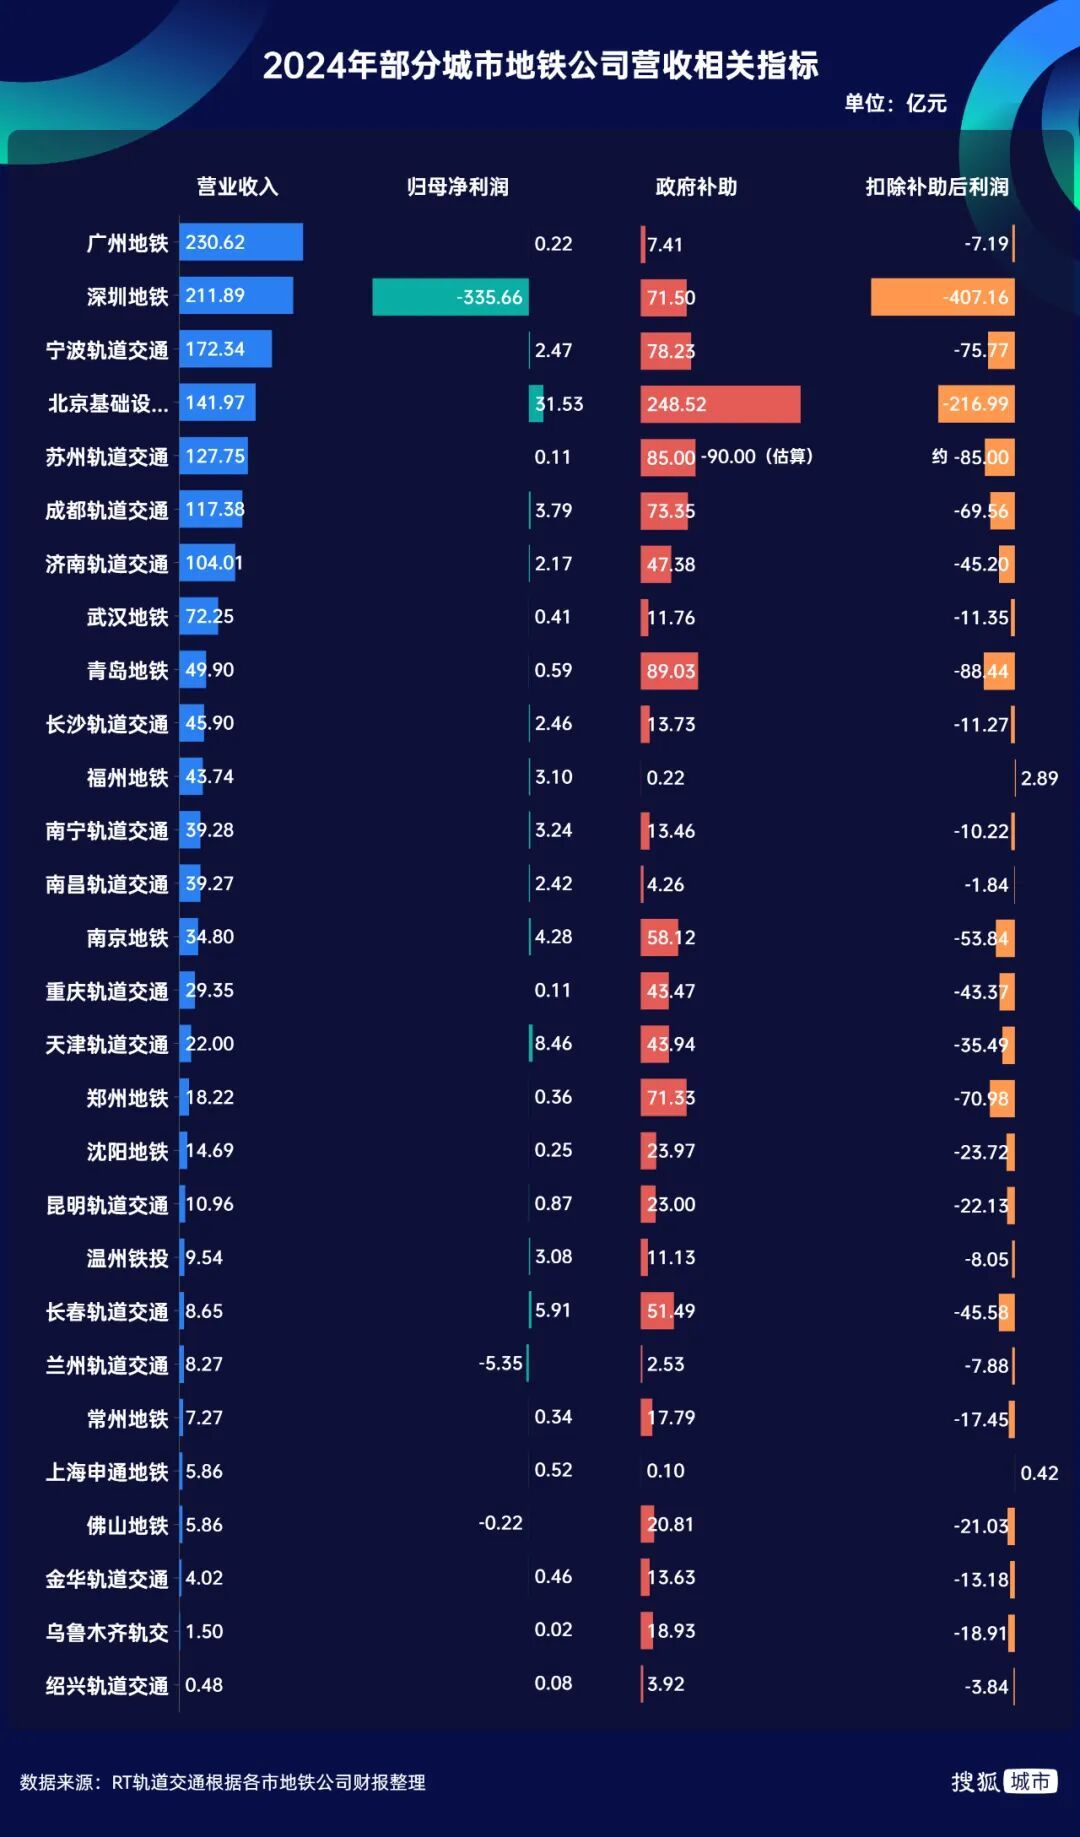
2020年公布数据的22个城市,只有深圳、武汉、南昌、济南、沈阳、厦门、兰州7个城市扣除补贴利润为正,其余15个城市均亏损。
2021年披露数据的24个城市中,扣除政府补贴,只有深圳、武汉、南昌、济南、广州为正,其余19个城市均亏损。
2022年披露数据的32个城市,只有武汉、深圳、济南、上海、常州5个城市的地铁利润为正,其余27个在亏损。
2023年与2024年,表面上仍有福州一个城市的地铁在扣除政府补贴后有盈余,但事实上已经全部处于亏损。
因为福州除了获得政府补助外,还获得了“票款补贴收入”。
根据搜狐城市披露,以2024年的数据来看,福州地铁在0.22亿元的“政府补助”外,还获得了34.44亿元的“票款补贴收入”,仔细算来其实亏损了30多亿。
亏损并不可怕,毕竟地铁和城市是一体的,大可以失之东隅收之桑榆。
也即,地铁本身不赚钱,但它带来了民生便利,提升了流动效率,这其中产生的经济效益可以填补地铁本身的亏损。
换句话说,只要地铁产生的经济效益能弥补地铁本身的亏损,对于能够负担得起的大城市来说,多多益善。
然而如今宏观大环境改变,地方债问题突出,卖地收入脚踝斩,很多城市的财政捉襟见肘。
除此之外,人口进入存量时代,三分之二的普通地市人口收缩,尚有人口增量的中心城市,增量也大不如从前,也是地铁慢下来的原因之一。
逻辑在于人口形势转变之下,过去对城市的交通增量需求不复存在,没必要再建设那么多地铁来满足。
这两点,是地铁门槛不断收紧的根本原因。
03
核心城市地铁延伸,是唯一路径
既然地铁申报门槛抬高到了历史最严,那往后还会有城市通地铁吗?
有且仅有的一个机会,就是争取核心城市地铁延伸。
这里有几个案例可以参考:
上海地铁延伸至昆山,县级市昆山也成为了全国首个拥有地铁的县级市。
之后湖北鄂州、陕西咸阳享受到了武汉地铁延伸、西安地铁延伸的福利,加入了地铁大家族。
前不久厦门地铁6号线一期开通,直通漳州角美,漳州也随之加入地铁家族。
此外,今年年末北京地铁22号线将开通运营,届时廊坊也将加入。
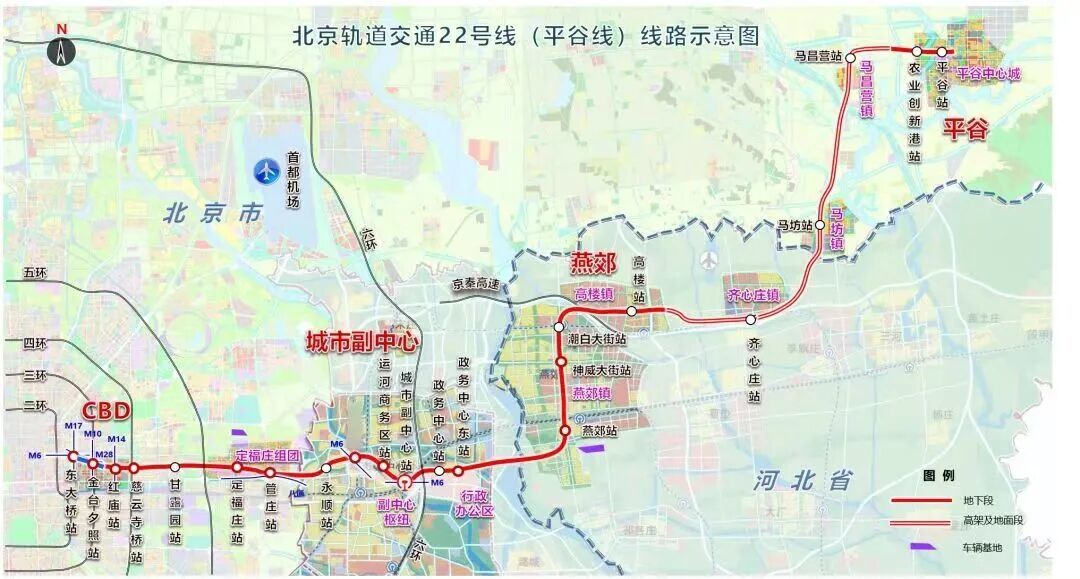
但即便是这条路,也变得越来越难。
无论是上海地铁延伸到昆山、武汉地铁延伸到鄂州、西安地铁延伸到咸阳、厦门地铁延伸到漳州,还是北京地铁即将延伸到廊坊,都是门槛收紧之前批复的线路且早已开建。
在如今这个即便地铁线路获批都不一定能修建的情况下,在地铁门槛收紧至历史最严的背景下,中心城市自身的地铁修建都变得越来越难,遑论延伸到其他城市。
惠州、烟台、泉州等这些城市的地铁梦,基本碎了。
深圳地铁14号线到底能否延伸至惠州惠阳,这个问题已经研究了十年,官方也时不时的提出,但至今没有落地。
至于泉州、烟台这些城市,错过了依旧错过了,就像苏州的机场一样,可能会成为永远的意难平。