
在银行股里躲股灾
来源:看懂经济
10月22日的A股和H股,用"哀鸿遍野"形容并不夸张。
上证指数下跌1.48%,收报3658.03点;深证成指跌2.96%;创业板指重挫4.37%,失守2600点关口。全市场4999只个股下跌,上涨的只有535只,55只个股跌停。CPO、算力、AI应用、短剧游戏……前期最热闹的板块,今天跌得最狠。
但就在这一片绿色里,有一抹红色格外扎眼:工商银行盘中涨超2%,股价再创历史新高,A+H总市值约2.86万亿元;建设银行涨近2%,农业银行涨逾1%。渝农商行、兴业银行等跟涨。
这不是偶然一天的异动。10月以来,工行、建行、中行、交行、中信银行先后刷新历史最高价;2026年至今,已有十余家上市银行触及上市以来的最高点。而就在昨天(10月21日),工商银行和农业银行刚刚同步派发2026年中期现金红利,两行合计派现约992亿元。
一边是潮水退去,一边是历史新高。问题随之而来:那个被怀疑了很多年的板块——经济增速放缓、信贷需求不足、资产质量承压、缺乏新增长故事——为什么偏偏成了资金的避风港?
怀疑并非没有道理。但市场用真金白银给出的答案,值得认真拆解。
冰火两重天:这不是一天,而是四年
先把今天放进更长的时间轴里看。
2023年,工农中建四大行股价涨幅在17%至34%之间;2024年,涨幅扩大到42%至55%;2025年,全年涨幅仍在11%至53%之间。进入2026年,接力棒传到了优质城商行手中——青岛银行年内涨超40%,宁波、成都、齐鲁、江苏银行等涨超25%。
对比更鲜明的是刚过去的三季度:中证银行指数上涨14.5%,同期沪深300指数下跌12.5%。一个向上,一个向下,近27个百分点的剪刀差,发生在同一个市场、同一个季度里。
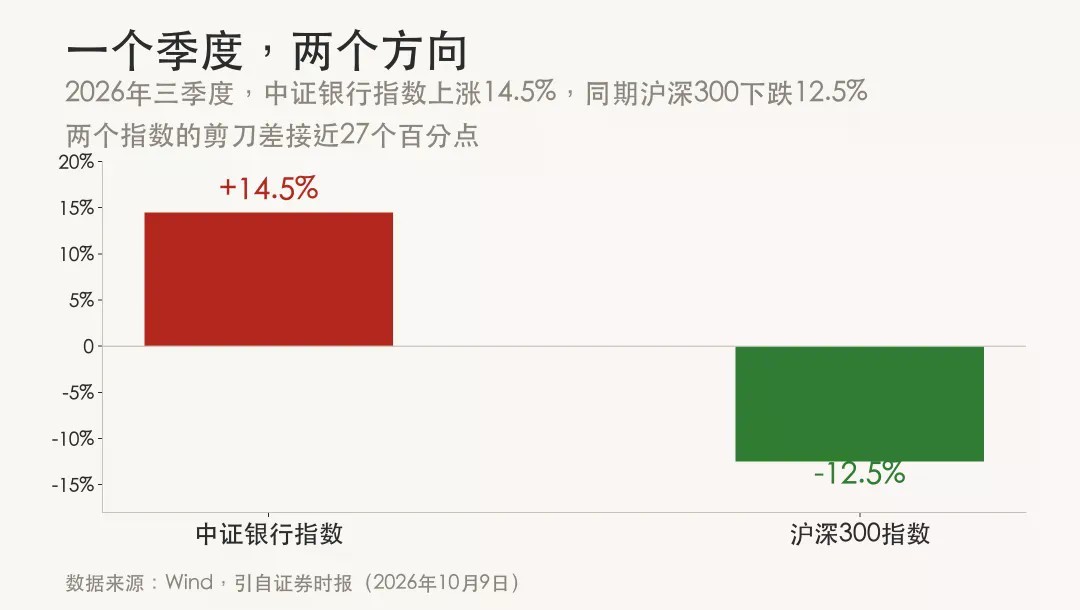
图1:三季度,银行与大盘背道而驰(制图:看懂经济)
自7月低点以来,银行板块累计上涨约17.7%。而10月22日这一天,不过是这条四年长牛曲线上的最新一个注脚——当成长板块剧烈调整、近5000只个股下跌时,银行股再一次接住了出逃的资金。
值得注意的是,即便涨了四年,42家上市银行至今仍全面破净,板块平均市净率仅约0.6倍。换句话说,这不是一个被炒高的板块,而是一个从极度低估开始修复、且至今没有修复完的板块。
一笔算得过来的账:4%对1.68%
银行股上涨的第一重逻辑,朴素到近乎简单:便宜,而且每年真给钱。
当前10年期国债收益率只有1.68%左右,而42家A股上市银行中,有21家股息率超过4%,部分大行超过5%。两者之间的利差超过275个基点——买银行股拿分红,比持有国债每年多赚近3个百分点。
在"资产荒"的背景下,这个利差的意义不是"银行股该涨",而是"不买银行股,长线资金还能买什么"。
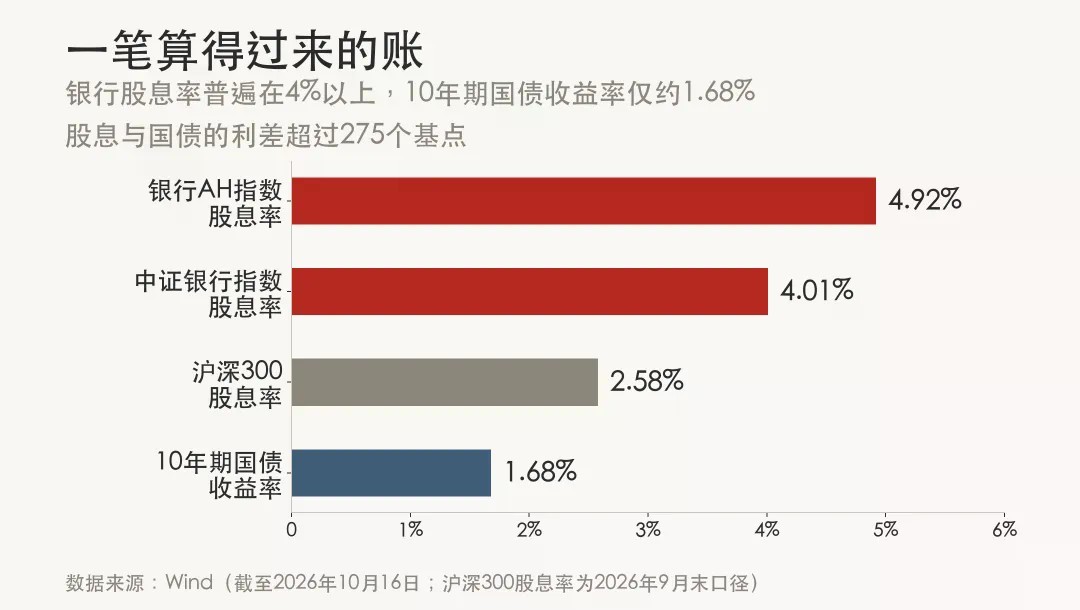
图2:股息率与国债收益率的利差超过275个基点(制图:看懂经济)
更关键的是,分红本身还在升级。截至目前,已有21家上市银行披露2026年中期分红方案,合计拟派息超2600亿元;六大国有行将分红比例从30%统一上调至31%,合计派息超2200亿元。中期分红正从大行向股份行、城商行全面渗透,一些中小银行今年是首次加入中期分红阵营。本周工行、农行合计约992亿元的派现,就是这场"红包雨"的最新一幕。
钱的流向印证了这笔账。截至二季度末,全国社保基金持有银行股市值达2511亿元,其中农业银行持仓居首;保险机构上半年重仓银行股约549亿股,较2025年底增加约58亿股,增幅近12%——银行是险资第一大持仓板块,占比约23%。加上汇金持仓进一步向金融板块集中、财政部推动险资按FVOCI口径持有银行股,以及10月落地的3000亿元中央金融机构注资特别国债,长线资金的增配不是情绪,而是制度性的安排。
这些钱的共同特点是:不求快,但求稳;不看故事,只看现金流。当科技成长板块高位波动放大,它们就沿着股息的引力,流回银行。
怀疑者低估了三件事
如果说高股息是"引力",那么基本面与格局的变化,才是这轮行情真正的"底盘"。市场对银行股的怀疑由来已久,但有三件事,正在被怀疑者低估。
第一,最难受的时候过去了。2026年二季度,商业银行净息差为1.41%,环比回升0.01个百分点——这是2022年以来首次单季环比回升。上半年42家上市银行合计营收约3.14万亿元,同比增长7.42%;归母净利润约1.13万亿元,超七成银行实现营收净利双增,不良贷款率稳步下行。净息差是银行盈利的核心变量,它的拐点,意味着压制银行估值最大的那块石头开始松动。
第二,国家信用的背书正在被重新定价。购房贷款贴息、PSL利率下调、结构性再贷款扩容至1.4万亿元、特别国债注资落地——政策对银行的态度,已从此前的"压利润"转向"稳盈利"。国有大行承载的从来不只是一家公司的盈利预期,而是金融体系稳定器的角色。在不确定性上升的市场里,这种确定性本身就是稀缺品,理应享有溢价,而不是折价。
第三,行业集中度在悄悄提升,而份额正向大行集中。金融监管总局数据显示,2021年末至2026年3月末,国有大行总资产占银行业的比重由40.1%提升至43.8%;同期股份行占比从18%回落至16%。贷款市占率的分化更剧烈:大行贷款余额占商业银行的比重从2019年末的50%升至今年一季度的53%,股份行市占率则下滑了3.1个百分点。
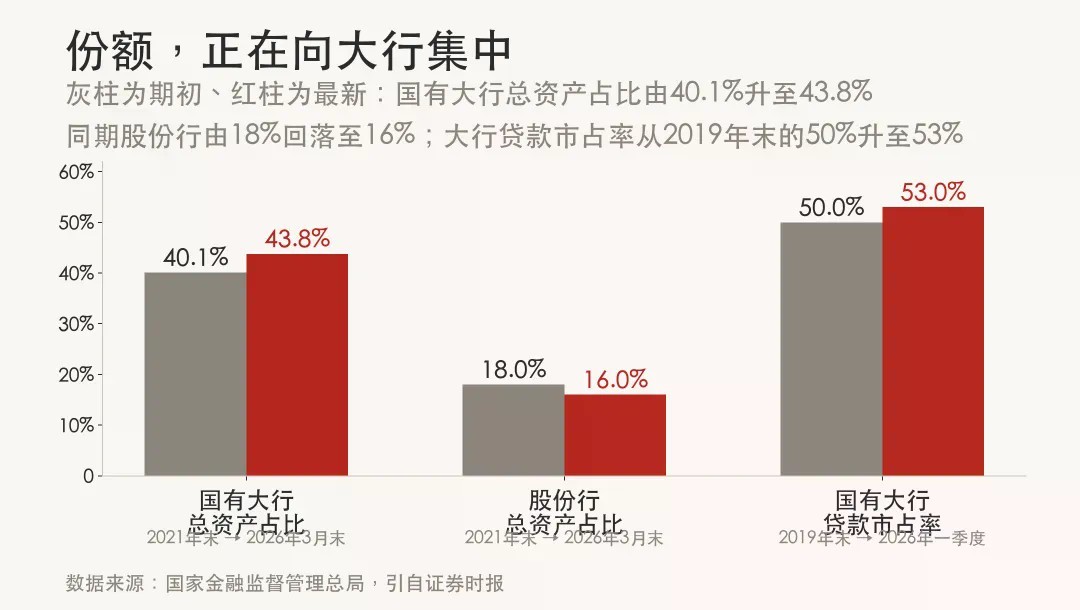
图3:大行总资产与贷款份额双升,股份行回落(制图:看懂经济)
这三件事叠加在一起,指向同一个结论:银行业整体的蛋糕增速也许不快,但头部大行分到的份额在变多、盈利的确定性在变强、分红的意愿在变高。市场担心的"没有增长",发生在行业层面;而投资者买到的"确定性增长",发生在公司层面。这正是怀疑与行情之间的错位所在。
避风港不等于没有风浪
当然,避风港不等于没有风浪。
就在2025年11月至2026年2月,银行板块也曾累计下跌约12%——当时股息率被上涨压缩到3%以下,相对国债的溢价不足100个基点,"避风港"逻辑一度失效。今年10月以来大行密集新高之后,短期兑现压力同样存在,板块内部的分化也只会加剧:逾期率抬升、内生资本偏弱的银行,不会因板块上涨而自动变好。
所以,"在银行股里躲股灾"这句话,真正的含义不是买"银行"两个字,而是买三样东西:算得过来的现金流、国家信用兜底的确定性、以及份额向头部集中的格局。怀疑者看到了增速放缓的行业,持有者买到了份额提升的公司——四年的长牛,本质上是这两种视角的持续定价差。