
每天认识一家公司:超聚变 中国每七台服务器 就有一台贴着它的牌子

大家好,我是张灰灰。
中国每七台服务器里,就有一台贴着它的牌子。这句话不是夸张,而是 IDC 数据里的现实。
今天的主角,是 2021 年 9 月才从华为分家出来的算力生意 —— 郑州超聚变。五年时间,它从零干到全国第二,如今已经站到了深交所创业板的门口。
一、从华为分家,五年干到全国第二
先捋一下它的出身。超聚变,全称超聚变数字技术股份有限公司,2021 年 9 月 13 日成立于河南郑州,实控人是河南省国资委,是一家地地道道的 "河南籍" 算力巨头。
来历很特殊:2021 年,华为在美国制裁下被卡着脖子,x86 服务器业务被整体剥离,技术专利、研发团队、客户合同打包带走,落地郑州,由河南省国资委接管,华为彻底退出股权名单。说白了,这是一次 "断臂求生" 式的战略拆分 —— 华为保住了核心的通信与芯片能力,超聚变则带着完整的服务器业务独立闯荡。
谁也没想到,这家 "半路出家" 的公司能跑这么快。
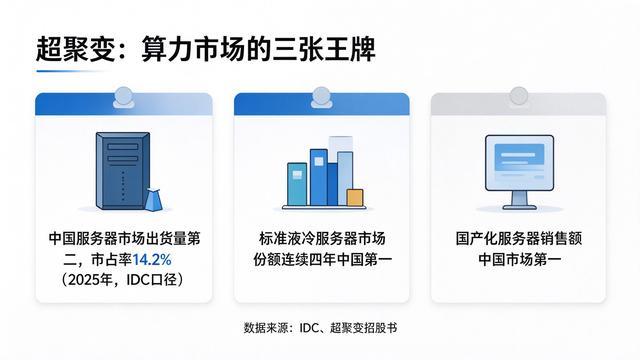
按 IDC 口径,2022 年至 2025 年,超聚变在中国服务器市场的占有率从 11.7% 一路提升到 14.2%,出货量排名跃升至全国第二,前头只剩浪潮信息。液冷这条线更猛:标准液冷服务器市场份额,它从 2022 年到 2025 年连续四年稳居中国第一;国产化服务器销售额,同样位列中国市场第一。
一家 2021 年 9 月才独立运营的公司,在机房里其实早就无处不在。互联网大厂和运营商建 AI 机房的采购名单上,绕不开它。排名是抽象的,但落到生意上就是:单子接着单子,话语权一年比一年重。
二、钱从哪来:算力生意的账本
超聚变赚钱主要靠算力。2025 年营收 582.46 亿元,其中算力业务收入 580.38 亿元,占比超过 99%——AI 服务器约 296 亿,通用计算约 263 亿,两块几乎是全部家当。
这份账本的细节值得拆开看。
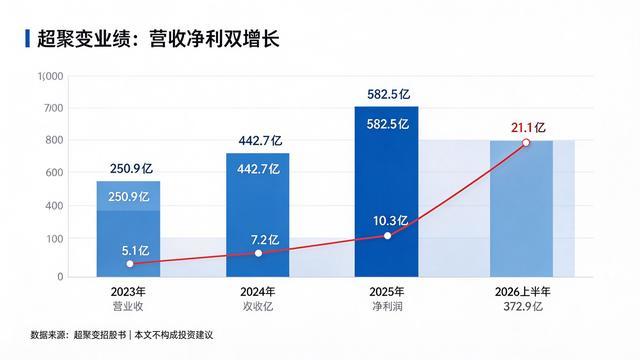
营收端,增长凶猛。2023 年 250.92 亿、2024 年 442.67 亿、2025 年 582.46 亿,复合增速肉眼可见。2026 年上半年营收 372.86 亿元,同比再增 20.78%;归母净利润 21.08 亿元,直接干到 2025 年全年(10.30 亿元)的两倍;扣非归母净利 21.44 亿元,同样翻倍。
结构端,客户结构这两年变化剧烈。互联网客户贡献的收入占比,从 2023 年的 26% 一路干到 2026 年上半年的 67%——AI 资本开支的大头,正在加速流进它的口袋。2026 年 9 月更新的招股书还披露,截至 2026 年 7 月末,公司在手订单 301.13 亿元,其中 AI 服务器占七成以上。
利润端,却是另一番景象。毛利率从 2023 年的 14.27% 一路滑到 2025 年的 8.58%,互联网的单子量大、好走货,但利是真的薄。直到 2026 年上半年,毛利率回升到 15.49%,较 2025 年提高 6.91 个百分点,才算扭转了 2023 年以来逐年下行的趋势。
为什么 2026 年突然变好了?一是 AI 服务器占比提升带来产品结构改善,二是价格战阶段性缓和。但要清醒:15% 出头的毛利率,在制造业里依然谈不上 "肥"。
三、薄利时代的隐忧:现金流与应收账款
赚钱的账本翻完,再看花钱的账本 —— 这里藏着超聚变最需要警惕的两处阴影。
第一处,经营性现金流为负。 据媒体报道测算,2026 年上半年超聚变归母净利润 21.08 亿元,但经营活动现金流净额约为 - 156 亿元。利润在报表上,钱却压在货和款里,这是服务器整机生意的通病:备货要垫资、交付要周期、回款要等待。
第二处,应收账款快速膨胀。 2026 年上半年末,公司应收账款余额达到 153.03 亿元,占当期营收比例高达 41.04%—— 此前 2023—2025 年末这一比例分别为 26.82%、16.15%、9.56%,一路下降,2026 年却陡然拉高。招股书解释是业务规模快速扩张所致,目前主要客户信用状况较好、期后回款正常,但 "若宏观经济或客户经营发生不利变化,资金周转将受到不利影响"—— 这句话,翻译过来就是:AI 的狂欢,也有赊账的成分。
四、谁在掌舵:政商搭班的班子
超聚变的治理结构,在科技公司里不多见。
董事长马剑平,政务出身,在河南省财政厅干了十几年,2025 年 11 月从周口市委常委任上转任现职 —— 熟政策资源,懂资本运作,负责的是 "上天" 的事。
日常经营抓在总经理刘宏云手里,他是前华为亚太地区部总裁 —— 熟产品,熟客户,熟华为那套工程打法,负责的是 "落地" 的事。
一个懂政务与资本,一个懂产品与市场,这种政商搭班的结构,让超聚变在拿政府订单、争取政策资源的同时,还能保持华为系的产品战斗力。文化上,它延续了华为那套工程做派:流程规矩、强度在线。员工反馈,研发岗周二、周四默认干到晚上八点半,周末加班可以申请双倍 ——"华为系" 的烙印,从股权上退干净了,但骨子里一点没少。
五、招人这摊事:校招薪资与强度
如果你正在看机会,超聚变有几个数字值得记一下。
2027 届校招 2026 年 9 月 9 日已在官网启动,研发类岗位是主力:计算机、软件、人工智能方向对应 AI 软件开发、嵌入式等核心岗位;电子、微电子方向对应硬件开发、电源硬件;最意外的是它还单设了液冷材料工程师岗 —— 液冷四连冠的公司,材料专业在这儿也是主角。工作地点主要在郑州、西安、深圳,也有新加坡等海外点。
薪资方面,校招简章挂的是 10k—20k / 月,年包大致 13—15 薪;社招 3—5 年工程师,招聘平台挂价 20k—40k / 月、13 薪,深圳上浮,郑州会低个两三成。
福利有六险一金、应届人才公寓,加班到晚上有 25 块钱夜宵补贴。但强度是实打实的华为系强度 —— 高薪和高强度,在这里是配套出现的。顺便说一句,2025 年超聚变人均创收约 1569 万元,这家公司的 "人效" 在制造业里属于顶级水平,这也解释了为什么它敢给钱、也敢要命。
六、IPO:80 亿募资怎么花
资本动作上,超聚变正在冲刺创业板。
2025 年 12 月 31 日,它与中信证券签署上市辅导协议;2026 年 1 月 6 日,辅导备案获河南证监局受理;2026 年 5 月 22 日,创业板 IPO 申请正式获深交所受理;9 月 17 日,更新招股说明书(申报稿),已完成第二轮审核问询函回复。
本次拟公开发行股票数量不超过 9781.34 万股,拟募集资金 80 亿元,具体去向:
40.8 亿元:新一代算力基础设施研发及产业化项目;
20.3 亿元:超聚变智慧制造园区及研发中心项目;
8.9 亿元:面向智能算力、AI 及供电架构的关键技术研发项目;
10 亿元:补充流动资金。
按发行上限估算,超聚变最高估值约 800 亿元 —— 这将是河南史上最大 IPO,也是创业板近年来受理的规模最大的 IPO 项目之一。一家成立不到五年的公司走到这一步,速度本身就是一种实力。
七、风险和机会,怎么看
最后说结论。超聚变的故事,本质上是三件事的叠加:华为分家留下的技术底盘、国产算力爆发的时代风口、河南国资的全力托举。
看多的人会说:AI 资本开支还在上行,服务器需求远未见顶;液冷是确定性赛道,它又是连续四年的中国第一;国产化替代的大方向,给了它足够长的坡。
看空的人会提醒:毛利率薄、现金流为负、应收账款高企 —— 这些都是整机厂的宿命;互联网大客户集中度高,议价权天然在买家手里;一旦 AI 资本开支退潮,第一个被砍单的往往就是整机厂商。
我的看法是:算力是这个周期里确定性最强的赛道之一,但超聚变吃的是 "制造业的饭",赚的是 "辛苦钱"。 它值得进入求职者的候选名单 —— 想在算力赛道攒技术纵深,或者想在郑州安家、拿本地高位的起薪,它都给得了;但想在这里找到 "轻松",大概率会失望。
2027 届校招已经在官网启动,base 主要在郑州、西安、深圳;社招常年开着硬件、电源、结构这些岗位。机会摆在那,值不值得去,就看你要的是什么了。