
鞍石生物冲刺科创板:核心人员与恒康系旧缘未了

2018年,原恒康医疗(证券代码:002219,现已重组改名“新里程”)债务危机爆发,前甘肃首富阙文彬和他控制的“恒康系”一步步让出了控制权,双上市公司掌舵者的荣光不再。在这场债务危机的连锁反应下,集团内员工自立门户,靠着收购当年被“恒康系”放弃的创新药资产,到如今发展为一家科创板IPO企业——北京鞍石生物科技股份有限公司(以下简称“鞍石生物”)。
自“恒康系”危机中重生
2012年,“恒康系”的投资主体四川恒康发展有限责任公司(以下简称“恒康发展”)通过设立北京浦润奥生物科技有限责任公司(以下简称“北京浦润奥”),将集团的经营范围延展至创新药领域。
北京浦润奥成立后,恒康发展并不参与实际经营管理,而是聘请了石和鹏(即后来的鞍石生物实控人)作为职业经理人,全权负责北京浦润奥的日常经营管理及管线研发。
在石和鹏的运作下,北京浦润奥通过与外部合作等方式,开展了对伯瑞替尼、安达艾替尼等创新药的研发工作。时间来到“恒康系”债务危机爆发的2018年,恒康发展无意再继续投入资金用以支持北京浦润奥。于是,石和鹏选择寻求与其他投资人合作,于2018年7月设立北京迈能博尼生物科技有限责任公司(以下简称“迈能博尼”),开始探索开发除伯瑞替尼以外的其他药物管线,并陆续搭建了以石和鹏为实际控制人的境外红筹架构——鞍石生物科技有限公司(以下简称“香港鞍石”),后续由香港鞍石收购了北京浦润奥的资产和股权。
2019年9月,香港鞍石取得迈能博尼的全部控制权,并将其改名为鞍石生物。在确定以鞍石生物为主体申报A股IPO后,石和鹏控制下企业开始实施红筹架构拆除和重大资产重组。2023年,根据相关安排,鞍石生物从香港鞍石处收购了北京浦润奥,合计对价为74,726.10万元及5,300.00万美元,定价依据为香港鞍石对北京浦润奥的历史投入成本。此次收购系IPO报告期内重大资产重组,北京浦润奥资产组在鞍石生物的合并报表范围内形成了商誉92,702.41万元。
公司核心产品权利受限
坎坷的发展历史也为鞍石生物留下了隐患,首当其冲的就是核心药物权利受限。
招股书显示,2023年-2025年,鞍石生物通过成功实现商业化并纳入医保的药物伯瑞替尼实现超过4亿元的销售额。伯瑞替尼是一种主要治疗非小细胞肺癌和脑胶质瘤的药物,是公司目前唯一成功商业化的药物,构成了本次IPO报告期内全部收入来源。
鞍石生物持有的伯瑞替尼相关权利来自被收购的北京浦润奥,但北京浦润奥所拥有的伯瑞替尼相关权利本身就是“残缺”的。
伯瑞替尼的起源来自外部:中美冠科生物技术(太仓)有限公司(以下简称“中美冠科”)的科学家最早设计出伯瑞替尼相关化合物。2012年,北京浦润奥与中美冠科签署有关伯瑞替尼的合作研发协议。在取得一定进展后,2016年,北京浦润奥又与北京市神经外科研究所(以下简称“北京神外所”)达成伯瑞替尼脑胶质瘤适应症的合作。
上述协议中,北京浦润奥向中美冠科支付合作研发/许可费用合计5,090万元和1,000元的境内发明专利转让费;北京浦润奥与北京神外所约定销售分成,直至伯瑞替尼脑胶质瘤适应症的境内专利权届满。2016年、2018年,中美冠科、北京神外所先后向北京浦润奥转让一项发明专利。此外,北京浦润奥与北京神外所还共同持有1项境内和6项境外发明专利。
伯瑞替尼的权利归属情况延续到了后来收购北京浦润奥的鞍石生物身上。问询回复显示,鞍石生物向北京神外所的分成比例为脑胶质瘤对应产品销量*无税供货单价*原分成比例*(1+6%),2024年、2025年主营业务成本中的分成金额分别为44.23万元、122.52万元,占主营业务成本的3%左右。
值得注意的是,招股书中宣传伯瑞替尼在部分特定适应症上为全球同类首创、首款且目前唯一,研究成果在多个国际权威学术期刊上发表,然而该药物的海外发展已与鞍石生物无关。
问询回复显示,鞍石生物拥有伯瑞替尼在境内及港澳地区的权利,而全球其他地区的权利由“冠科美博”拥有。“冠科美博”系纳斯达克上市企业,主要经营主体为中美冠科分拆后成立的冠科美博有限公司及其境内子公司浙江冠科美博生物科技有限公司,伯瑞替尼在中国以外的发展由其全权负责。
委外加工推高成本
鞍石生物主要产品不仅销售区域受限,生产端还较为依赖委外加工。2023年-2025年,伯瑞替尼药物销售的毛利率分别为84.93%、84.65%、83.59%,因仅有这一产品的收入来源,上述数据同时也是鞍石生物的综合毛利率。与同行业可比公司综合毛利率相比较,鞍石生物毛利率数据落后约10个百分点,其中一个重要影响因素就是CDMO委外加工费较高,使得单位成本相对较高。
关于委外加工情况,鞍石生物还存在一处信披疑点。招股书显示,鞍石生物的CRO采购包括非临床研究、临床试验运行等研发服务,CDMO采购主要是定制化研发生产服务。2023年、2024年,鞍石生物向前五大供应商之一康龙化成(北京)新药技术股份有限公司(以下简称“康龙化成”)主要采购CRO服务,交易金额分别为1,476.02万元、1,646.55万元。但问询回复显示,康龙化成不在前五大CRO服务供应商之列,却被列入2023年、2024年CDMO服务前五大供应商,各年度CDMO服务采购金额均超过一千万元。
对此处信披疑点,本报向鞍石生物发函求证,鞍石生物在邮件中表示:公司对康龙化成同时存在两类业务采购,信披差异来自统计口径不同,而非信息披露差异。
核心人员与"恒康系"旧缘未了
值得一提的是,鞍石生物的多名高管至今与“恒康系”的缘分仍不浅。
2018年,在自身陷入危机的情况下,“恒康系”关联方还向当时的子公司北京浦润奥提供借款2,000万元,借款方韶关市金山石矿业有限公司的实控人林世喜为恒康医疗上市时的主要自然人股东。北京浦润奥自2021年起向林世喜分期还款,于2024年5月归还完毕。
2020年3月、11月,“恒康系”旗下新三板挂牌企业赛卓药业(831312)的董事石云控制的深圳市庭熙能源科技有限责任公司合计向鞍石生物和北京浦润奥提供借款1,950万元,前述借款同样于2024年5月归还完毕。
交易所在问询函中指出,鞍石生物核心人员还参与了对“恒康系”旗下企业的投资。鞍石生物在回复中表示,2013年前后,在朋友介绍下,包括实控人石和鹏在内的鞍石生物4名核心人员(分别担任或同时兼任董事长、总经理、首席执行官、董事、副总经理、首席技术官、董事会秘书、临床运营高级经理等职务)投资入股了赛卓药业,截至目前鞍石生物核心人员在赛卓药业合计持股0.46%。
鞍石生物表示,赛卓药业主要业务为头孢类产品,石和鹏等人的投资与其任职不存在利益冲突。
据赛卓药业官网介绍:公司高度重视新药研发,投入巨资合作开发多个具有自主知识产权的创新药物;恒康集团下属的新药研发机构已经有四个一类抗肿瘤新药进入临床试验阶段,赛卓药业将会承接这些品种的生产和销售工作。而鞍石生物并未在问询回复中提及赛卓药业涉足创新药的情况。
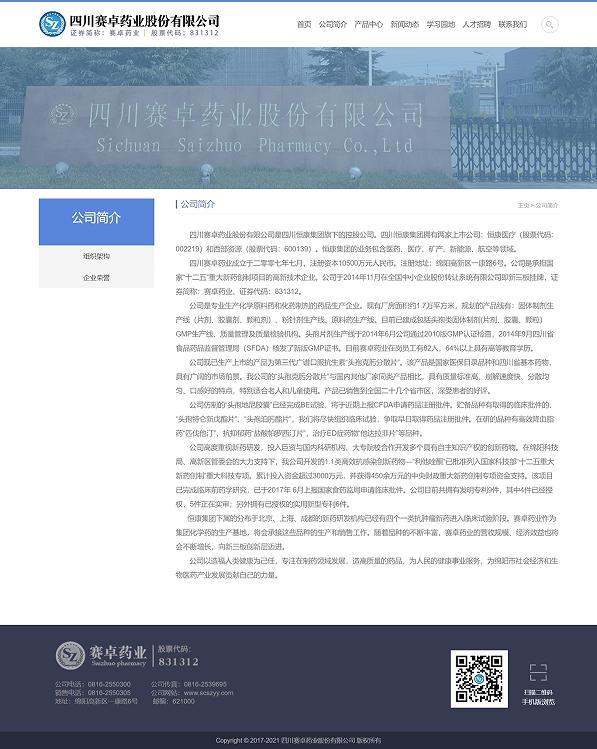
(来源:赛卓药业官网)
2020年,赛卓药业与林世喜控制、石云参股的深圳市都铎技术合伙企业(有限合伙)共同投资设立了绵阳赛达医药科技有限公司(下称“绵阳赛达”)。赛卓药业年报显示,其对绵阳赛达参股32.81%并具有重大影响,投资从事新药研发的绵阳赛达目的系拓展业务领域。
企查查显示,绵阳赛达持有“喜树碱衍生物”发明专利。据公开信息,喜树碱衍生物可用于治疗非小细胞肺癌等。
对此,鞍石生物在回复本报的邮件中表示:绵阳赛达持有的“喜树碱衍生物”发明专利属于化疗类药物,可用于多种实体瘤,包含非小细胞肺癌,但是不针对MET基因突变的非小细胞肺癌,二者(“喜树碱衍生物”与伯瑞替尼)虽然在非小细胞肺癌症这层面有理论上的交集,但作用机制与适用人群并不同,因此二者适应症并不重合。同时石和鹏先生及公司团队成员仅持有赛卓药业的低比例股权,不能对其实施控制,所以两家公司不存在实质性同业竞争和利益冲突,也不涉及同业问题。
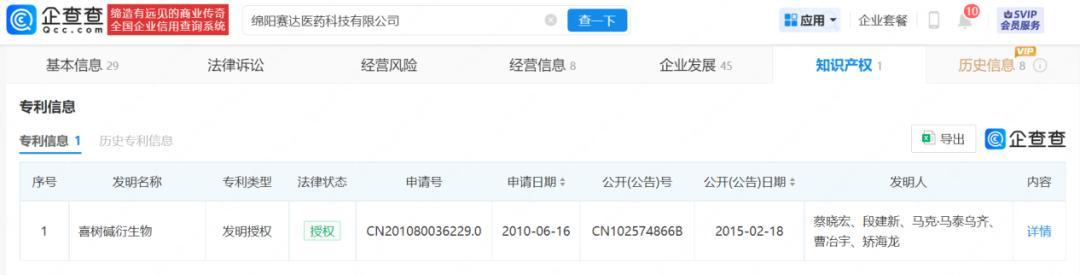
(来源:企查查)
鞍石生物的科创板IPO在2025年9月获受理,采用的正是彼时重启不久的科创板第五套标准。科创板IPO审核对未盈利生物医药企业优中选优,截至2026年上半年,通过第五套标准成功上市的企业为23家,而鞍石生物申报已超过一年,目前因财报更新处于中止状态,暂停留在问询阶段。
江苏经济报 相飞整理(来源申报材料和公开信息)