第496期 | 拆解上市公司:兆威机电
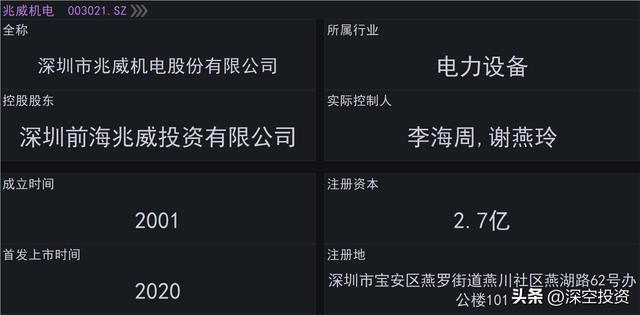
兆威机电全称叫做深圳市兆威机电股份有限公司,注册地在广东省深圳市,股票2020年在深交所上市,公司的控股股东是深圳前海兆威投资有限公司,实际控制人是李海周、谢燕玲,组织形式属于大型民企,审计机构是安永会计师事务所、立信会计师事务所。
行业分类
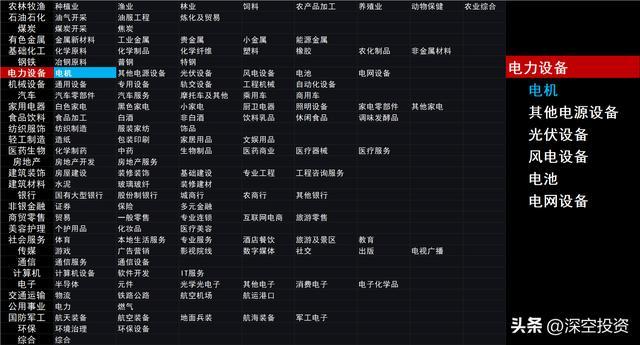
申万一级行业:电力设备(379家)
申万二级行业:电机(26家)
主要概念
兆威机电主要涉及到的概念有AH股,人形机器人,减速器,医疗器械概念,新能源车。
股东数量
股价历史表现
2026年半年度业绩
兆威机电2026上半年实现营收8.2亿,同比增长4%,收入只是微增,说明需求基本盘还在。
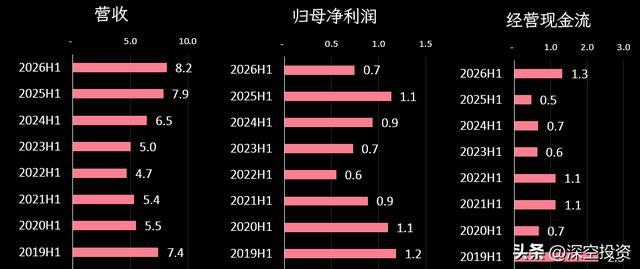
归母净利润7400多万,同比下降34%,扣非归母净利润5400多万,同比下降44%。主要原因是营业成本涨得比收入快,以及管理费用、财务费用增加。
核心业务逻辑
兆威机电是一家专门做微型传动和驱动系统的公司。所谓微型传动,就是把电机、齿轮、控制器这些零件做小、做精,然后组合成一个能让设备动起来、还能精确控制动作的部件。比如汽车里屏幕怎么旋转、机器人手指怎么弯曲、医疗注射泵怎么推药,背后都可能是这类微型驱动系统在起作用。
公司2025年全年营业收入是17.2亿,同比增长13%,净利润2.5亿,同比增长13%。
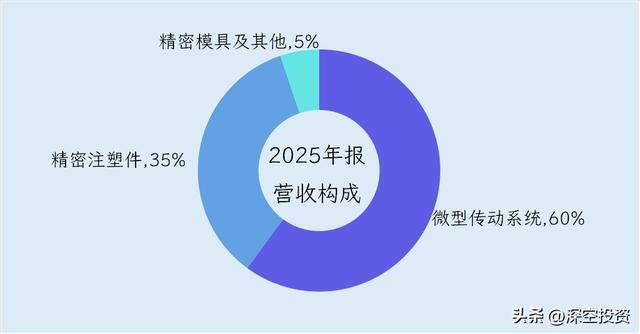
公司第一大营收来源是微型传动系统,2025年收入10.3亿元,占总营收的60%,同比增长7%,毛利率是28.7%。
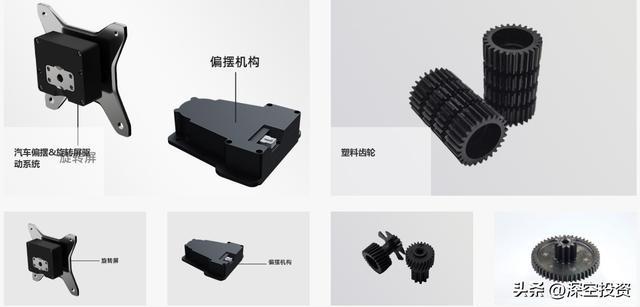
这个业务通俗讲,就是做一种很小的动力传输装置,里面有电机、齿轮箱、传动轴这些部件,能让设备完成旋转、升降、推拉等精细动作,而且体积小、噪音低、精度高。比如汽车中控屏要左右转动面向驾驶员,或者给屏幕做横竖旋转,靠的就是这类装置。再比如汽车尾翼升降、电子手刹、车载雷达升降,都是通过微型传动系统来驱动执行。设备厂商要做智能化的动作,就需要把指令转化成机械运动,兆威就是帮他们解决这一层的。
公司第二大营收来源是精密零件,主要是微型齿轮,2025年收入6亿元,占总营收的35%,同比增长27%,毛利率是42.5%。这块业务和微型传动系统是上下游关系,齿轮是齿轮箱的核心零部件,公司自己开模、自己生产,部分直接卖给外部客户,部分留给内部配套。零件毛利率比系统高出10多个点,原因在于零件是标准化批量销售,系统产品里还集成了不少外购电机和电子料,因此成本更高,毛利被摊薄。
剩下一块是精密模具及其他产品,收入8900多万元,占总营收的5%,同比下滑3%,模具是生产齿轮的母机,主要服务公司内部制造。
从商业模式看,公司主要靠精密制造能力和研发设计能力赚钱。这个生意的门槛在于,它涉及模具设计、材料选用、齿轮加工、电机控制、装配检测等多个环节,而且对精度和可靠性要求极高。能把这些环节打通、并且稳定量产的公司并不多,所以它能和很多大客户保持长期合作。
公司主要客户集中在智能汽车、消费电子、医疗科技、工业自动化和机器人这些行业。合作对象包括博世、华为、比亚迪、理想、长安、小米这些知名企业。
竞争方面,从二级市场归类看,微型传动和微电机领域常被放在一起比较的公司有绿的谐波、双环传动、中大力德、鸣志电器、鼎智科技。能把微型齿轮箱、电机和电控做成集成方案的,A股上市公司里兆威机电几乎没有同类对标,市场给它的估值溢价主要来自这一点,公司海外对标企业是日本电产。
在产业链中的位置
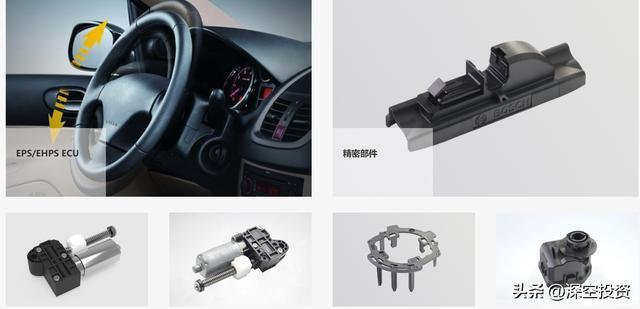
兆威机电在产业链里的位置,可以画成3层来看。最上游是原材料,包括金属粉末、塑胶粒、铜线、轴承和电子元器件,其中大部分是标准化的大宗商品,价格跟着市场走,谁买都差不多。中间是兆威机电自己,做的是微型传动及驱动系统,属于核心功能部件层,产品相当于整机身上的执行器官。最下游是整机厂,包括整车厂、汽车零部件巨头、消费电子品牌、医疗设备商和机器人公司。
这个位置的特点在于,公司夹在上游和下游之间,而两端的体量都远大于自己。上游材料有价格波动的硬约束,下游客户是全球巨头,兆威机电这种体量在中间没有天生的定价权。
先看对上游的议价能力,年报里有几组数据可以说明问题。直接材料占营业成本74%,微型电机、塑胶粒、电子料、轴承和模具材料占大头,材料价格波动会直接压毛利率。公司自己也把原材料价格波动列为风险。前5大供应商合计采购额只占15%,采购高度分散,这个结构对兆威机电有利,单个供应商很难形成制约,采购部门可以在多家之间比价压价。更关键的是垂直整合,公司自己开模,自己生产核心齿轮,自主研发了粉末冶金齿轮材料,电机也实现系列化自产并量产。总体看公司对上游议价能力是中等,供应商分散带来选择权,材料成本刚性又限制了压价空间。
再看对下游的议价能力,整体呈现局部有黏性,大客户面前偏弱的格局。前5大客户占营收43%,最大客户占16%,博世、华为、比亚迪、小米、理想、长安这些客户的体量都比兆威机电大得多,采购部门的专业能力也很强,价格谈判的天平天然向大客户倾斜。公司期末应收账款5.2亿元,占总营收的30%左右,加上年内明显增加的应收票据和应收款项融资1.4亿元,资金占用比较明显。全年经营现金流净额1.6亿元,只有净利润2.5亿元的60%多,相当部分的利润以欠款和票据的形式趴在账上。汽车行业还有惯例性的年降要求,供应商每年都要面对降价谈判。
不过兆威机电的产品是深度定制的,从设计阶段就介入客户项目,车规项目从定点到量产要2到3年,期间要过认证,要做联合开发,这些投入构成很高的转换成本,客户不会因为便宜几个点就轻易更换供应商。
2025年境外收入2亿元,毛利率44.1%,境内收入15亿元,毛利率32.3%,境内外毛利率差12个点,同样的产品能力,海外客户愿意付的价格明显更高,说明国内市场竞争更激烈,大客户压价更狠。这也解释了它为什么急着推进泰国工厂,并在香港挂牌上市,全球化的动力有部分就来自这个价差。
兆威机电内部两块业务的毛利率差也值得看。精密零件毛利率42.5%,微型传动系统只有28.7%。零件是标准化产品,公司的精度和成本优势可以充分定价。系统是定制化集成交付,报价模式更接近成本加成,大客户全程参与定价,压的是整包价格。定制化听着高级,毛利反而薄,因为每处定制都附带开发成本和客户议价。这说明兆威机电真正的议价筹码其实在制造端,方案能力带来的是订单入口和客户锁定,制造能力才带来利润。
竞争格局
兆威机电所在的微型传动与驱动系统行业,最重要的特征是高度分散。这个市场分散的原因在于需求天生碎片化,每个行业、每个客户、甚至每个产品型号的运动需求都不同,汽车屏要防夹,医疗泵要静音,机器人手指要轻量化,很难有标准产品通吃所有场景。定制化需求越多,市场被切得越碎,这是格局分散的根本原因。
根据弗若斯特沙利文的报告,按2024年收入计算,兆威机电是中国最大的微型传动与驱动系统提供商,中国市场份额接近4%;全球排名第4,全球市场份额1.4%。
从收入规模来看,这个行业大致分三层。处在最前面的是全球老牌巨头,排在兆威前面的还有3家,主要是日本电产、德国汉臣这类企业。这层的特点是家底厚、历史久,微型传动只是它们庞大业务版图中的一部分。
兆威机电的位置比较特殊。在中国,它处在第一梯队,而且和追赶者拉开了明显差距,是国内唯一同时覆盖微型传动、微电机和电控3个环节并做到收入规模行业第一的公司。放到全球,它处在第二梯队的头部,前面还挡着几家跨国巨头。另外,它也是中国首家推出商业化高自由度灵巧手产品的企业。
第二梯队在国内,主要是鸣志电器、鼎智科技、凯中精密这些公司。它们的共同点是只做产业链上的某一环,鸣志主攻微电机,凯中精密偏精密零件,鼎智科技做直线执行部件。单项能力不弱,但没有哪家公司覆盖从齿轮到电机再到电控的完整链条。
第三梯队是200多家中小厂商,散落在消费电子、家电、医疗等细分场景,做特定零件或者小品类,服务区域型客户,构成长尾,基本不参与主流竞争。
财务情况
兆威机电2025年实现营收17.2亿元,同比增长13%。拆开看,增长主要来自几块,精密零件收入约6亿元,同比增长27%。境内收入约15亿元,同比增长15%。微型传动系统销量虽然下降,但收入仍增长7%,靠的是产品结构升级,单价更高的产品占比提升,以价补量。
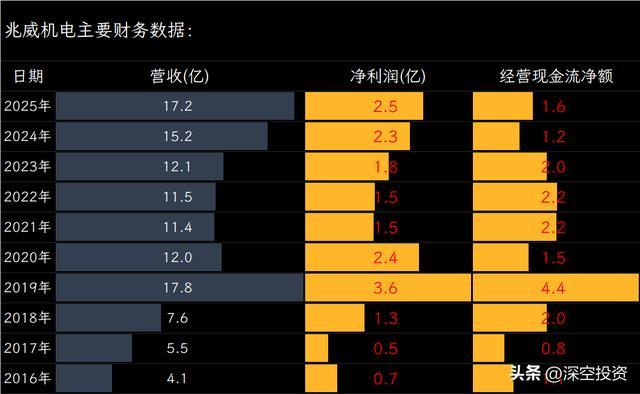
归母净利润2.5亿元,同比增长13%。拆解来看,收入增长叠加毛利率抬升,带动了主业利润增长,扣非净利润同比增长23%,更能说明主业盈利在改善。
经营活动现金流净额1.6亿元,同比增长29%。核心逻辑是回款质量改善,全年销售商品收到的现金17.8亿元,高于购买商品和接受劳务支付的10.6亿元。
盈利指标方面,公司综合毛利率33.7%,净利率14.8%,净资产收益率7.7%。我们选取鸣志电器、绿的谐波、中大力德作对比,这几家都在微型或精密传动、减速器、电机和运动控制链条上,下游都覆盖汽车、机器人、消费电子和工业自动化,是A股里业务最接近的可比对象。
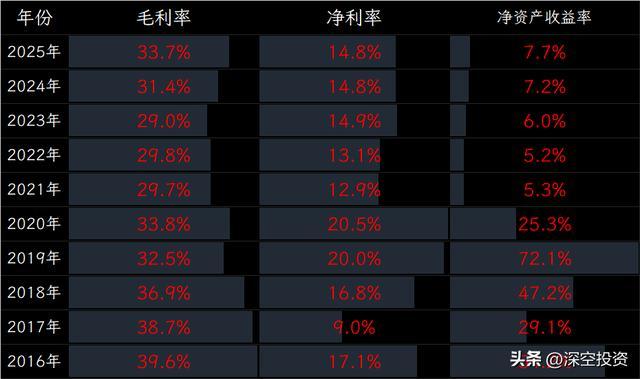
对比下来,绿的谐波毛利率36.9%、净利率22.1%、净资产收益率3.6%,鸣志电器是36.4%、2.3%、2.1%,中大力德是26.1%、6%、5.3%。兆威机电毛利率低于绿的谐波和鸣志电器,高于中大力德。净利率只低于绿的谐波,明显高于另外两家。净资产收益率7.7%是这组里最高的。整体看,它的盈利能力不算全线第一,但净利率和净资产收益率的含金量在同组里偏优秀。
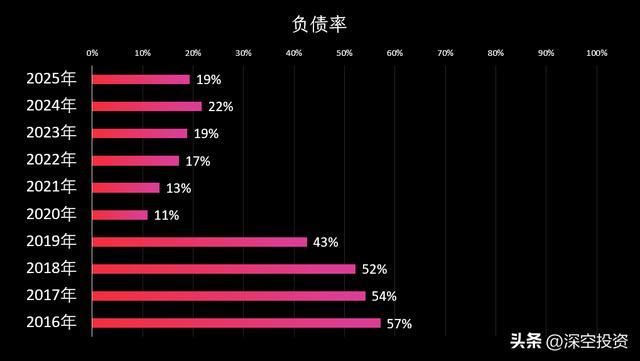
最后看偿债端,公司资产负债率19%,流动比率4.1倍,速动比率2.3倍,负债里短期借款约1.7亿元,没有长期借款,短期偿付缓冲很厚。付息能力上,全年利息费用只有200多万元,基本没有付息压力。
公司发展史
兆威机电,2001年在深圳成立,2020年在深交所上市,2026年3月又在港交所主板挂牌,成为A加H两地上市的公众公司,实际控制人始终是创始人李海周夫妇。
公司的发展脉络大致有四步。第一步是成立初期,靠给日本三协、松下、三洋等企业做精密马达配件和注塑件起家,挣的是精密加工的钱。2008年前后,公司进入博世供应体系,业务从一般精密零件向汽车精密部件延伸,正式进入汽车领域。
第二步是2012年起进军微型齿轮箱2015年,公司开发出直径3.4毫米的微型减速齿轮箱。当时国内能够系统开发这类产品的企业很少,竞争者主要来自欧洲和日本。后来,公司的微小传动系统获评国家制造业单项冠军产品。
第三步是多元化和上市。2013年前后公司营收首次突破亿元,并定下汽车电子、通讯、医疗、智能家居、消费电子多行业并进的策略,并于2020年登陆深交所。
最近两年的新故事是人形机器人。2023年公司立项研发灵巧手,灵巧手是装在机器人手臂末端、模仿人手抓握动作的执行部件,公司把做微型电机和齿轮箱的能力直接平移过来,2024年11月发布17自由度的灵巧手产品,2026年港股上市的募投方向之一就是机器人等新兴业务。此外公司还在VR和AR头显的瞳距调节机构上有所布局。
兆威机电的特殊之处在于,20多年来技术主线始终是微型传动,变的只是下游客户,从日系家电厂换到汽车巨头,再换到机器人公司,踩的都是当时最新的智能化需求。风险也出在这里,业务随下游热点波动大,如今市场的关注点又高度集中在尚未放量的机器人业务上。
每天拆解一家上市公司,我们下期见。