安澜万锦首轮审核问询回复出炉 与第一大客户 竞合 关系遭反复追问

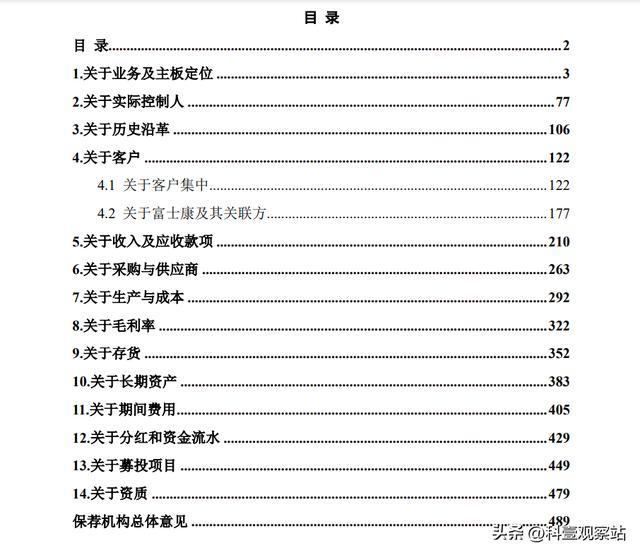
10月21日,申报沪主板IPO的江苏安澜万锦电子股份有限公司(简称:安澜万锦)完成首轮问询回复,共有14个问题。
该公司是全球数据中心高速铜缆第3大供应商,位列安费诺、沃尔核材之后,本次上市拟募资12亿元,保荐机构为东方证券。
问询回复中,有一些事项值得投资者关注:与第一大客户(高度依赖)存在“竞合”关系,核心产品的产能利用率在下降或利用不足,研发费用率快速下滑(各期为5.23%、3.80%、2.63%),货币资金充裕,现金分红速度“突击”、规模“有点猛”(申报IPO前分红6000万元),持股设计、关联关系、股东约定等方面的情况较为复杂。
║1.关于业务及主板定位
>>交易所关注:主板定位,多产品并行担忧其业务模式成熟、经营业绩稳定,高速铜缆的业务壁垒与优势保持、竞争加剧,与客户的竞争、能否直接向英伟达、华为等算力服务厂商供货,产品市占率、是否具有行业代表性,高速铜缆产品需求下降风险,越南主体业务占比、合规情况。
下游客户及最终客户的经营举动,关系着安澜万锦的业务发展甚至生息存亡。
信息显示,英伟达2024年3月发布的GB200呈现“铜进”趋势,但2026年3月发布的RubinUltra将导入用于替代部分机柜内线缆连接的Kyber背板PCB方案;NPO、CPO将替代机柜间互联及机柜内长距离连接;安费诺(安澜万锦客户,存在业务竞争风险)业务覆盖铜缆和光纤互联技术。
业务分析。安澜万锦拥有“高速铜缆+特种线材+电声元件”产品矩阵,拓展光连接业务;高速铜缆具备多规格的量产化工艺解决方案;越南设立生产基地,外销收入包括墨西哥、新加坡及越南等。
客户包括:安费诺、莫仕、泰科等全球铜连接综合解决方案提供商,庆虹电子、华丰科技等国内高速连接器及线缆组件企业;产品终端主要应用于英伟达、华为、谷歌等全球算力服务厂商,苹果、三星、贝尔金等全球消费品牌厂商。
该公司是全球数据中心高速铜缆前3大供应商,位列安费诺、沃尔核材之后,2024年、2025年全球数据中心高速铜缆的市场份额分别为4.19%、8.42%。
║2.关于实际控制人
>>交易所关注:安澜万锦实际控制人梁建锋、刘言设置直接持股、上丰投资、锦佑投资、众宸投资多层持股、比例安排、表决权安排的原因及合理性,分歧时的解决机制,家族的股权安排,一致行动关系认定的准确性;员工持股平台等。
安澜万锦在持股设计、关联关系、股东约定等方面的情况较为复杂。
其中,(1)实际控制人梁建锋、刘言分别直接持有安澜万锦10.1012%、11.9924%股份;控股股东上丰投资持股47.8123%,两人分别持有上丰投资50%股权;(2)公司设立2个员工持股平台众宸投资、锦佑投资;梁建锋、刘言及锦佑投资分别持有众宸投资33.3333%、1.1667%及27.3333%股份,梁建锋担任众宸投资执行事务合伙人;刘言持有锦佑投资7.0122%股份并担任执行事务合伙人;梁建锋、刘言、上丰投资和众宸投资签署了《一致行动协议》;众宸投资合伙人中梁惠琴、童亚平已退休,锦佑投资合伙人中刘丽娟、梁祥茂已退休;(3)实际控制人梁建锋、刘言控制新朗贸易有限公司,实际控制人刘言的兄弟姐妹控制的公司常州永音电子有限公司和常州新优音电子有限公司分别从事电声类元器件的研发生产销售、电声类元器件销售;(4)安澜万锦董事长梁建锋与董事及总经理刘言系夫妻关系,安澜万锦副总经理、董事会秘书梁驹系梁建锋及刘言女儿,安澜万锦董事、副总经理黄俊系梁驹配偶;梁建锋、刘言、梁驹、黄俊分别直接及间接持有安澜万锦36.2520%、36.1062%、0、0.6734%股份;(5)公司曾与汇锦投资,控股股东及实际控制人曾与广西腾讯签订特殊股东权利条款。
║3.关于历史沿革
>>交易所关注:历史挂靠、股东出资、代持及其他利益安排、潜在纠纷及突击入股等情况。
安澜万锦的前身通达电器厂系挂靠于芙蓉镇梁家桥村委的企业,实际由梁建锋、刘言出资;股改创立大会距离股东会召开时间不足15日;公司申报前十二个月内新增13名外部投资者。
║4.关于客户
交易所对安澜万锦的客户关注事项细分为两部分:4.1关于客户集中、4.2关于富士康及其关联方。相关主要事项如下:
对客户尤其是存在“竞合”关系的第一大客户,高度依赖。
报告期各期,前五大客户收入占比为75.75%、80.74%、86.81%;2024、2025年第一大客户安费诺及其控制的企业报告期各期收入占比为13.63%、35.59%、49.33%,销售金额及占比持续增加;安费诺亦自产高速通信线缆,同时为安澜万锦竞争对手;报告期内,存在重叠客户供应商。
招股书和问询中反复涉及的重要客户“安费诺”,对安澜万锦业绩贡献巨大。
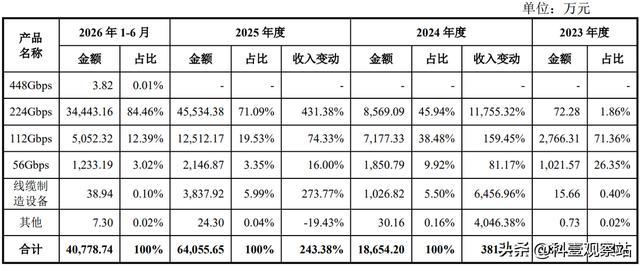
报告期内,安澜万锦对安费诺的销售收入分别为3,876.55万元、18,654.20万元、64,055.65万元和40,778.74万元,2024年及2025年分别同比增长381.21%和243.38%,收入以224Gbps、112Gbps产品为主。
但是,随着产品迭代,安费诺对该公司不同产品的采购金额和占比发生着剧烈变动。
在问询回复中,安澜万锦共列出了7家主要重叠客户,分析交易合理性及价格公允性,包括:富士康及其控制的企业、东莞市腾顺电工设备有限公司、德力导体科技(常州)有限公司(曾用名:莱尼导体科技(常州)有限公司)、诺克威新材料(江苏)有限公司、宝胜科技创新股份有限公司、昆山赫联互通电子科技有限公司、中国电子技术标准化研究院。
“贸易性”收入受到重点关注,主要涉及富士康。
安澜万锦向富士康销售的镀锡线、镀锡绞线两类产品,部分为外采后直接销售,具有贸易属性,采用总额法确认收入,销售金额为1,783.98万元、4,653.83万元、4,106.08万元,占比为6.27%、8.88%和3.16%。
报告期,安澜万锦向供应商销售原材料金额占其购回半成品、成品的比例为0、19.85%、14.99%。
║5.关于收入及应收款项
>>交易所关注:收入确认方式,不良品、退换货、保修等情况,主要产品单价变动,废料管理机制,运输定价方法、各期运输费与销量的匹配性,返利政策,主要客户信用期与应收账款周转率等。
安澜万锦业绩增长主要源于高速通信线缆产品收入快速增长。2024年高速通信线缆单价上涨,超微细特种线材单价下降;2025年除112Gbps高速通信线缆外,其余主要产品单价均呈不同程度下降。
废料产生的利润猛增,尤其在2025年11月、12月销售金额相对较大(申报IPO前夕),各期废料利润贡献值为29.98万元、89.41万元和951.39万元,占利润总额比例分别为1.62%、1.03%和3.43%。
截至2025年末,其他流动负债-预提返利期末余额为418.90万元。
各期应收账款周转率为3.39次/年、3.34次/年和4.00次/年,低于兆龙互连、高于沃尔核材。
║6.关于采购与供应商
>>交易所关注:供应商的选择方式、采购金额的匹配性、信用政策、采购额分布情况,主要供应商的采购数量、采购额变动,主要原材料定价机制、采购价格的公允性。
原材料涨价困扰。镀银铜、胶料等是高速线产品的主要原材料,其他铜材、防弹丝是超微细特种线材主要原材料。报告期内,镀银铜、其他铜材等原材料价格上涨主要系大宗金属市场价格综合上涨,胶料价格上涨系部分进口胶料价格上涨。
║7.关于生产与成本
>>交易所关注:主要产品成本结构、单位成本及变动,各期生产人员人数与产品产量的匹配性、平均工资与当地或同行业可比公司对比情况,制造费用、折旧摊销费与机器设备规模变动、电力消耗量与产品产量匹配性,原材料实际投入产出比与理论投入产出比的差异。
安澜万锦的主营业务成本,主要由直接材料、直接人工、制造费用构成,生产、经营消耗的能源主要为电力。
║8.关于毛利率
>>交易所关注:高速通信线缆毛利率是否会持续下滑,超微细特种线材毛利率是否会持续下滑,分析安澜万锦毛利率与可比公司的差异是否合理。
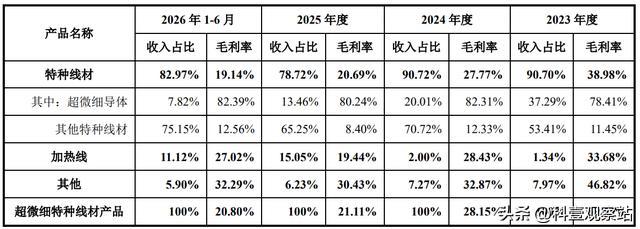
据披露,安澜万锦主营业务综合毛利率分别为28.78%、32.08%和31.53%。其中,高速通信线缆系列毛利率各期为19.41%、38.08%和34.14%,2024年大幅上升,受销售降价及原材料涨价影响,2025年下降。超微细特种线材系列各期毛利率为39.53%、28.15%和21.11%,持续、大幅下降。
与同行公司毛利率差异的回复,并不彻底。
高速通信线缆系列毛利率高于沃尔核材、低于兆龙互连相应产品。安澜万锦在问询回复中称:“耳机产品毛利率与可比公司同类产品毛利率差异较小;蜂鸣器、扬声器等产品的可比公司同类产品公开披露信息较少,无法通过公开渠道获取相关毛利率信息进行比较”。
║9.关于存货
>>交易所关注:存货与产销规模匹配性,存货的管理模式,备货水平,跌价计提比例与可比公司的差异、是否充分,存货周转率与可比公司的差异。
报告期各期末,安澜万锦的存货账面价值为5,060.18万元、10,244.21万元和21,706.55万元,存货跌价准备计提比例为6.16%、3.60%、3.59%,与可比公司存在一定差异;各期存货周转率为4.28、4.43、5.33,总体慢于可比公司。
║10.关于长期资产
>>交易所关注:设备、产能、员工人数的匹配性,新增在建工程、固定资产的价格公允性、合理性,固定资产不存在减值迹象的依据,各期末固定资产、在建工程盘点、账实相符情况及差异。
报告期各期末,安澜万锦固定资产账面价值为15,939.10万元、18,719.84万元和52,458.08万元,2025年常州本部二期厂房及越南新朗高速通信线缆产品生产线在建工程转固;各期购建固定资产、无形资产和其他长期资产支付的现金为4,344.10万元、13,122.16万元、18,725.78万元。
║11.关于期间费用
>>交易所关注:各类员工与本次及同行薪酬对比,研发人员认定、研发材料的会计处理,历次股权激励授予、股份支付费用等的情况,UL认证费用与公司销售规模是否匹配。
这也是从费用端,对业绩真实性的考验。
报告期各期,安澜万锦期间费用合计5,718.72万元、7,166.55万元和12,004.99万元;销售费用中产品认证及检测费为高速通信线缆产品的UL认证费用、耳机产品的检测费用,各期金额为215.75万元、330.60万元、599.35万元;各期股权激励所确认的股份支付费用为167.83万元、168.55万元、431.43万元;各期销售费用率为3.82%、2.43%、1.53%,低于可比公司,且由于营业收入增长幅度较快,销售费用率呈持续下降趋势。
║12.关于分红和资金流水
>>交易所关注:现金流量净额波动原因,同时持有一定规模货币资金和有息负债的原因、合理性,大额分红资金的最终去向,理财投资的投向。
报告期各期末,安澜万锦货币资金为831.88万元、6,487.00万元、37,074.70万元;各期末存在长短期借款,短期借款各期末为9,875.87万元、14,063.36万元、15,727.90万元,长期借款为0、6,926.88万元、9,007.29万元;报告期各期分红金额为0、0、6,000万元。
║13.关于募投项目
>>交易所关注:募投项目与重复建设,产能利用率的计算依据,标准实验室建设项目、智慧工厂建设项目、东莞及杭州研发中心募投项目的区别,各募投项目研发投入与安澜万锦现有研发工作的关系,技术研发支持中心项目东莞研发中心及杭州研发中心不适用环评的原因,融资规模及补充流动资金的必要性、合理性。
本次IPO,安澜万锦拟募集资金12亿元,分别用于数据中心核心部件智能制造项目(76,978.34万元)、标准实验室建设项目(12,610.77万元)、智慧工厂建设项目(9,497.25万元)、技术研发支持中心项目东莞研发中心(1,862.16万元)、技术研发支持中心项目杭州研发中心(1,552.63),补充流动资金(17,498.85万元)。
值得关注的是,安澜万锦已在中国常州、越南北宁布局生产基地,在常州、杭州、东莞、昆山设立研发平台。数据中心核心部件智能制造项目环保部门批复正在办理中,标准实验室建设项目及智慧工厂建设项目豁免环评;技术研发支持中心项目东莞研发中心与杭州研发中心不适用环保部门批复。
核心产品产能利用率在下降或利用不足。报告期内,安澜万锦高速通信线缆系列产能利用率分别为109.99%、104.29%、91.74%;超微细特种线材系列产能利用率分别为62.66%、69.07%、88.52%;电声类元器件系列产能利用率分别为45.02%、58.06%、46.08%。
研发费用率快速下滑。报告期各期,公司研发费用分别为1,487.10万元、1,993.40万元和3,413.83万元,占营业收入的比例分别为5.23%、3.80%和2.63%。
货币资金充裕,现金分红速度“突击”、规模“有点猛”。安澜万锦报告期内货币资金分别为831.88万元、6,487.00万元、37,074.70万元;资产负债率(合并)分别为47.51%、56.38%、40.86%;2025年现金分红6000万元。
║14.关于资质
>>交易所关注:安澜万锦及子公司、相关人员的全部资质、许可、备案及续期,高新技术企业认定等。
安澜万锦通过ISO9001质量管理体系认证、ISO14001环境管理体系认证、ISO45001职业健康安全管理体系认证、IATF16949汽车行业质量管理体系认证、QC08000有害物质过程管理体系认证;母公司安澜万锦2023年度至2025年度享受高新技术企业15%的企业所得税税率。
有证书暂停资格。2026年7月,电子与电器元件和产品有害物质过程管理体系认证证书由于华夏认证中心有限公司不再受理QC080000相关业务认证,因此该证书状态为暂停。据称,该公司已与上海恩可埃认证有限公司办理新的相关证书,该证书暂停不影响公司业务运营及合规性,不属于强制认证。
高新资格需要续期。母公司安澜万锦现持有编号为GR202332005465的《高新技术企业证书》,该证书将于2026年11月6日到期。安澜万锦已于2026年7月提交高新技术企业复审申请材料。