保伦股份IPO前夕,实控人折价抛售股权给家居大佬

A股主板已经超过三个月没有企业上会,新增受理也已停滞近四个月。尽管监管尚未正式官宣,但多重信号叠加,很容易让人联想到上一轮2023年8月的“阶段性收紧 IPO 节奏”。
在此背景下,拟于 2026年10月27日在上交所接受上会审议的广东保伦电子股份有限公司(下称:保伦股份),也因此备受市场关注。
保伦股份瞄准的还是A股金字塔顶端的上交所主板,这个大国重器云集的板块,保伦股份的上会结果,也被市场视作观察IPO风向的窗口。
PART 01
后院起火,折价抛售
很多人没听过保伦股份,但很可能听过它的声音。北京冬奥会、第十五届全运会里精准燃动的声光,大兴机场里反复催促登机的广播,大唐不夜城晚上那套盛唐气象,背后都有它的身影。
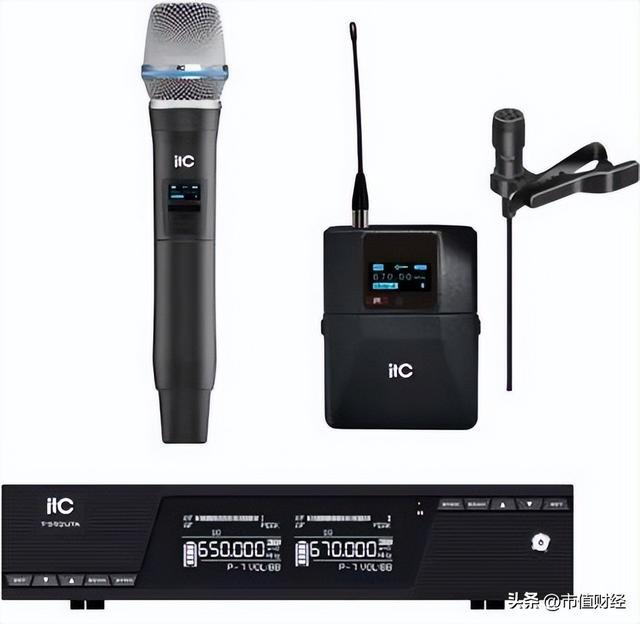
图片:保伦股份扩声系统产品
回顾此前IPO收紧周期,IPO收紧期还能拿到上会资格的企业,多是行业龙头。保伦股份也不例外,按弗若斯特沙利文的数据,2025年保伦股份在公共广播(8.8%)、智慧会议(12.9%)、指挥管理(3.0%)三个细分市场都是国内第一,专业扩声排第二。
单看行业排名,是优等生。可成绩单翻开,难免有些落差。2023年至2025年,保伦股份营业收入分别为30.43亿元、27.88亿元、27.68亿元,2024年同比下降8.36%,2025年再降0.74%,连续两年萎缩,增长天花板已隐约可见。2023年至2025年保伦股份归母净利润复合年增速为-15.19%。
但保伦股份仍是个闷声发财的好生意,每年归母净利润仍在4亿以上。2023—2025年,公司现金分红分别为3亿元、2.5亿元、1.4亿元,三年合计6.9亿元。三名实控人张常华、朱正辉、赵定金,叠加持股平台及员工平台对应的权益后,分红分别为2.44亿元、2.44亿元、1.28亿元,合计约6.16亿元。对应的分红率是50.93%、60.47%、33.04%。
不过,拿到高额分红并不代表资金充裕。
2025 年 11 月 3 日,正值保伦股份IPO申报前夕,实控人之一张常华还将367.20万股股份,以5200万元转让给家居大佬沈汉标 —— 沈汉标同时是 A 股上市公司好莱客、好太太背后的实控人之一。本次转让单价14.16元 / 股,对应公司整体估值52亿元。
早在 2021年12月,广发系相关主体受让股权时,招股书披露的公司整体估值就已达到120亿元。而本次IPO,公司计划募资11.48亿元,新股发行数量占发行后总股本比例不低于10%,据此估算,IPO对应的公司估值约114.78亿元。对比来看,张常华向沈汉标转让股权,相当于大幅折价出手。
这份折价转让的背后,藏着现实的无奈。张常华除了是保伦股份三大实控人之一,同时还间接持有佛山市淇特科技有限公司81.98%的权益。
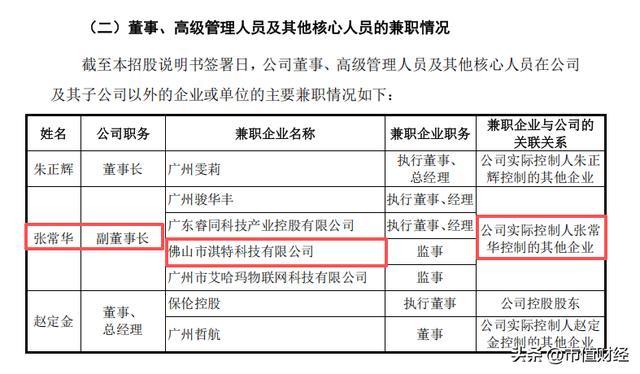
图片来源:保伦股份招股书
近年家居行业迎来下行周期,淇特科技也未能幸免。2025年7月初,一份淇特科技的全员放假通知传出:营销中心 7月4日至31日全员休整,仅保留值班人员维持基础运转。通知提及,疫情后的三年里,宏观环境走弱、地产市场持续低迷,公司订单近乎归零。
同年8月,淇特科技再度发布停工待产通知,称虽经历重组与业务拓展,但订单情况仍未见好转;受市场环境不确定性影响,公司被迫决定,8月1日至12月 31 日继续停工待产,覆盖研发、营销、智能制造、交付服务、品质等多个核心部门。
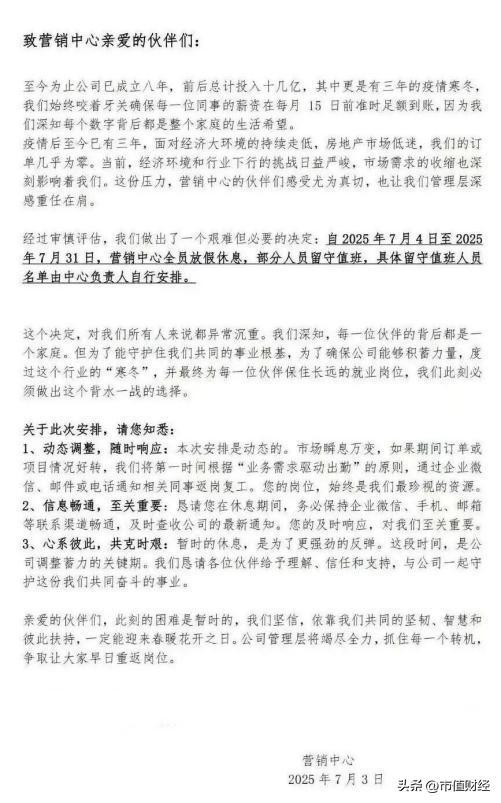
图片来源:淇特科技《关于停工待产的通知》
保伦股份在 2026年10月披露的审核中心意见落实函回复中也印证了上述说法,其中提到张常华于2025年11月转让1%股权取得的5200万元资金,主要用于其佛山家居业务的运营周转。
PART 02
上半年现金流转负
就在淇特科技举步维艰的同时,保伦股份同样遭遇经营困境。2023年至2025 年保伦股份归母净利润分别为 5.89 亿元、4.13 亿元、4.24 亿元。相比于2024年的归母净利润下滑, 2025 年的利润微增还是 “省” 出来的。2025 年,保伦股份收入减少 0.74%,主营业务成本反而上升 2.76%,毛利从 15.72 亿元降至 15.17 亿元,减少 5417 万元。
另一边,期间费用同比减少 6587 万元,其中销售与管理职工薪酬合计减少 5767.94 万元,办公费减少 1601.16 万元,广告宣传及业务招待费减少 1282.94 万元。
“省” 出来的费用基本填平毛利缺口,公司才勉强将归母净利润从2024年的4.13亿元拉到2025年的4.24亿元。但毛利率下行已是明确趋势,保伦股份综合毛利率已经连续四个报告期走低,累计下滑 3.47个百分点。2023年至2026年上半年,综合毛利率分别为56.49%、56.42%、54.88%、53.02%。
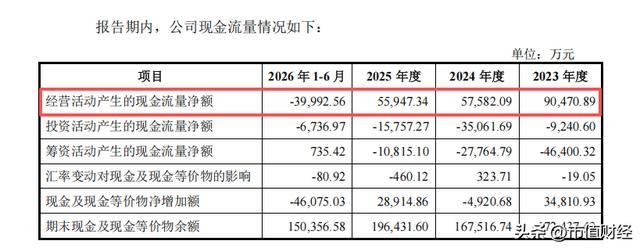
2026年上半年,数字表面上稳住了。收入10.93亿元,同比增长1.54%,算是刹住了连续两年的收入下滑态势;归母净利润8617.78 万元,同比增长2.38%。但经营活动现金流净额在当期由正转负。在此之前,经营现金流已经连续两年回落:2023年9.05亿元,2024年5.76 亿元,2025年5.59亿元。预收款下滑,再叠加备货规模抬升等因素共同造成公司上半年现金流承压。对一家“先款后货”的公司来说,这个信号的分量比利润表重得多。
图片来源:保伦股份招股书
PART 03
过会=过关?
还没有上会,业绩就先变脸?这不禁让市场为保伦股份的IPO捏一把汗。事实上,对于所有拟上市公司而言即便顺利上会,也并不代表公司“没问题”,仅说明前期审核流程推进至上市委审议阶段。
真正的考验,往往在过会之后。上一轮证监会官宣 “阶段性收紧 IPO 节奏”是在2023年8月。此后IPO上会节奏明显放缓,但仍有部分行业龙头拿到上会资格,新特能源便是一例。2023年9月19日,新特能源于上交所主板过会,由广发证券保荐,计划募资 88 亿元投向多晶硅项目。可过会没多久,硅料行情急转直下。
公司2023年归母净利润尚有43.45亿元,2024年前三季度已经亏损 14.05 亿元,全年亏损 39.05 亿元,实现营业收入 212.13 亿元,同比下滑 31.02%。2024年12月24日,新特能源撤回 IPO 申请,从过会到撤单历时 15 个月。
保伦股份如今正处在相似的节点。它已经走完前期审核最严苛的环节,但真正的大考还在后头:毛利率能否稳住,现金流何时重回正向。