
22亿元准备怎么花?华普微招股书里,值得追问的几笔账

vol说财 · IPO深读
年赚近2亿,拟募资22亿:华普微IPO,值得追问什么?
华普微 · 创业板IPO申报稿
一家芯片企业,2025年营收5.97亿元,归母净利润1.89亿元;2026年上半年,归母净利润又超过1亿元。
这是深圳市华普微电子股份有限公司交出的成绩单。
盈利数字不差。但把利润表、资产负债表和募资计划放到一起看,问题也随之出现:已有的生意究竟有多稳?新募集的钱,又准备怎样赚回来?
这篇文章依据华普微409页招股说明书申报稿展开。所有关键判断,旁边都放上对应原页截图。计算结果会说明口径,尚待解释的地方,也不会直接下成结论。
01
先承认,它有值得肯定的经营底子
看招股书,不能为了找问题,把已经挣到的钱一笔抹掉。
2023年至2025年,华普微营业收入从4.42亿元增长至5.97亿元,归母净利润从1.28亿元增长至1.89亿元。
2025年扣非归母净利润为1.81亿元,占当年归母净利润约95.70%。从这项口径看,披露的非经常性损益并不是利润的主要来源。
更有分量的,是现金。
2023年至2025年,经营活动现金流净额分别为1.71亿元、1.71亿元、1.86亿元,三年合计约5.29亿元,超过同期合并净利润合计的4.90亿元。也就是说,历史累计经营现金流相当于合并净利润的108.03%。
至少在这三年,它的盈利有经营现金流支撑。
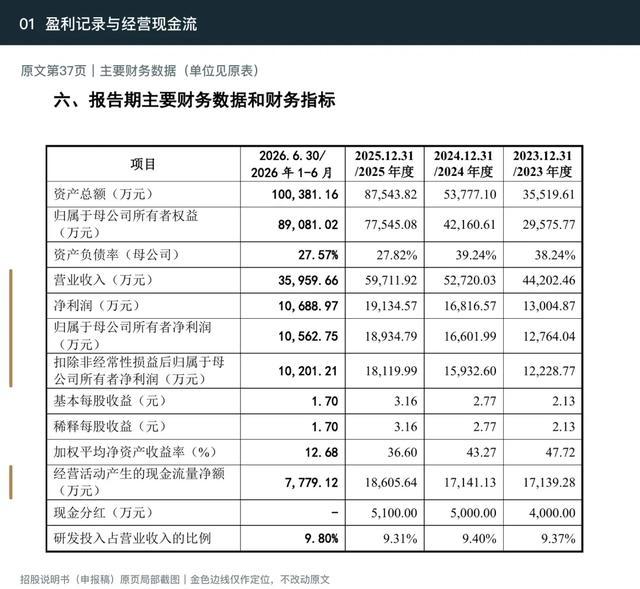
图01|主要财务数据与经营现金流。原文第37页。文中累计值与比率根据表内数字计算。
这里有两处口径要说清楚:计算经营现金流与利润的比例,用的是合并净利润;2026年上半年也不能直接与2025年全年比较增速。扣非利润占比高,同样不代表持续性的税收优惠已经全部剔除,后面还会谈到。
再看资产负债表。截至2026年6月末,货币资金约1.24亿元,交易性金融资产约6.38亿元,两项合计约7.62亿元,占总资产约75.92%;合并资产负债率为9.92%,公司披露期末没有银行借款余额。
这给了公司一定的资金缓冲。但7.62亿元包含理财,并不都是银行存款;没有银行借款,也不等于没有应付款、租赁负债等其他债务。
从已披露的资产负债状况看,目前最突出的矛盾不是短期偿债。
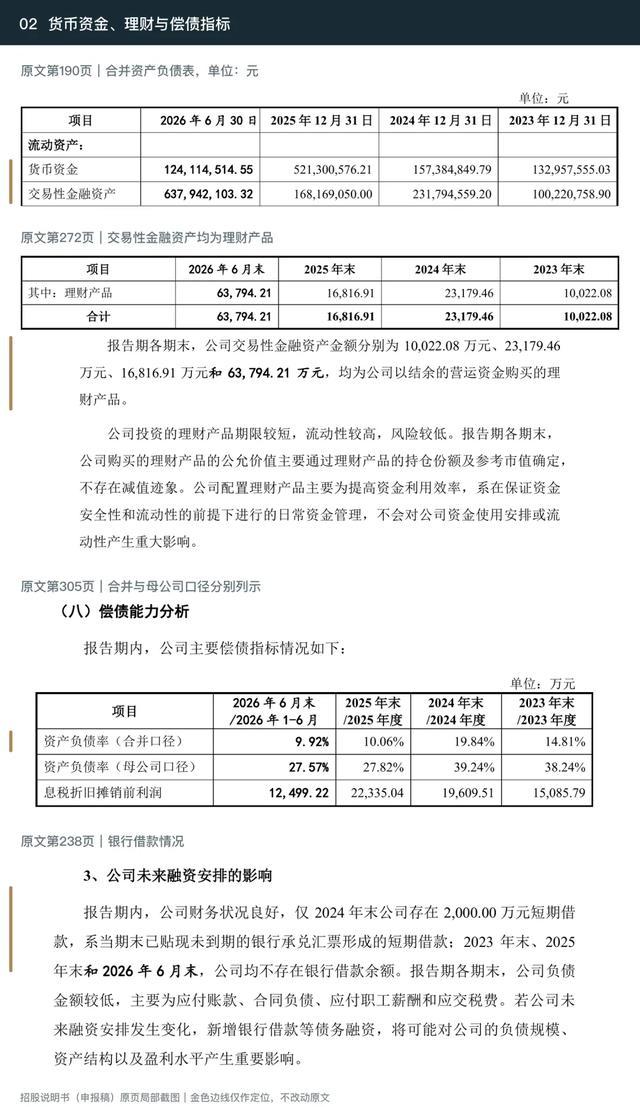
图02|货币资金、理财产品与偿债指标。原文第190、272、305、238页。合并与母公司负债率口径不同。
02
有资金积累,为什么还要募资22亿元?
招股书列了五个项目,计划总投资22.19亿元,拟使用募集资金22亿元。其中,无线射频芯片及模块项目拟使用募集资金9.16亿元,总部基地及研发中心升级项目拟使用4.50亿元。
22亿元意味着什么?按披露数据计算,约相当于2026年6月末总资产的2.19倍、2025年全年营业收入的3.68倍。
资金规模明显超过公司目前的资产盘子。这本身不是违规,也不能据此认定融资没有必要;它意味着,对项目预算、资金缺口和投资回报的解释,应当更充分。
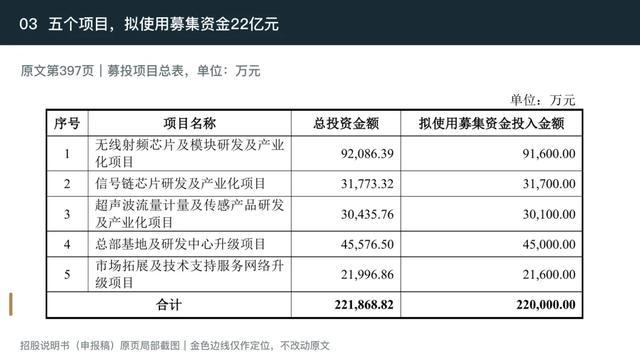
图03|五个募投项目及拟投入募集资金。原文第397页。单位:万元。
最容易引发争议的是场地投入。
四个拟通过购置办公楼取得场地的项目,场地费用分别为1.482亿元、0.4885亿元、0.3995亿元和1.853亿元,合计4.223亿元,占全部项目总投资约19.03%。
需要追问的是:这些场地准备承载多少新增业务,为什么购置比租赁更合适?
四个项目之间是否共用人员、实验设备和办公空间?选址、面积、单价如何确定?如果研发和客户验证延迟,场地投入是否仍按原节奏推进?这些问题,比笼统地说“建研发中心有必要”更接近投资回报。
也不能把数字说过头。总部项目总投资约4.56亿元,其中场地费用1.853亿元,其余还包括硬件、软件、研发人员、试产等。把整个总部项目都写成买楼款,会失真。
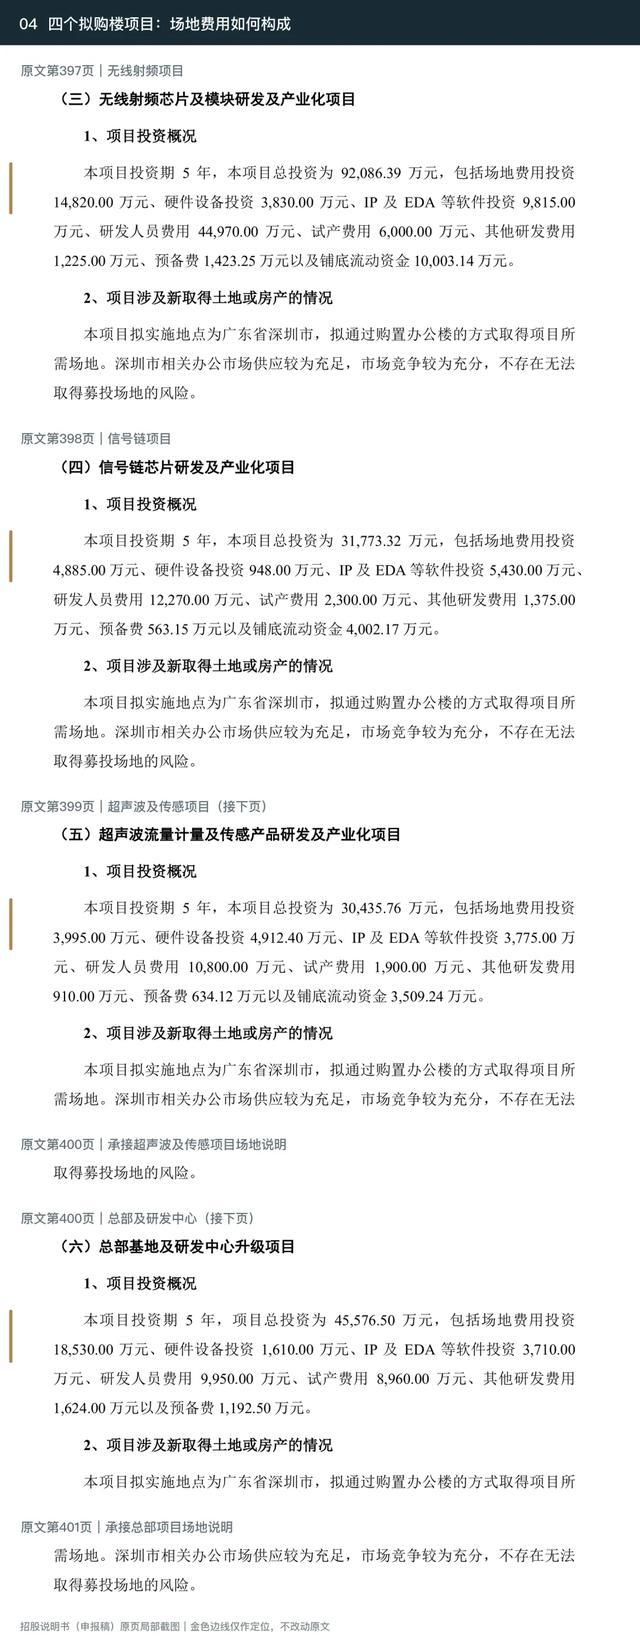
图04|四个拟购楼项目的场地费用和项目预算。原文第397—401页,各局部截图分别标页,跨页场地说明已接续。合计场地费用不等于已支付购房款。
另一个值得追问的预算,是市场拓展及技术支持服务网络升级项目。
项目总投资约2.20亿元,其中“项目实施费用”2.0891亿元,占约94.97%。这页披露的是汇总金额,仍需结合更细的人员、服务、渠道预算,判断每笔投入对应什么成果。
招多少人,服务多少客户,预期增加多少收入,多久能验证效果?不能只凭费用名称就认定“套钱”,也不能只看到“市场拓展”四个字就接受整个预算。
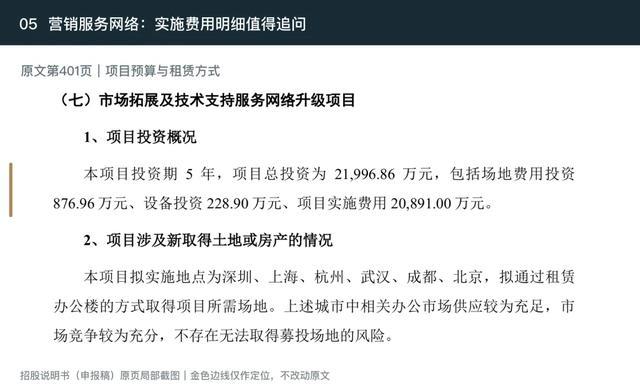
图05|营销服务网络项目预算与租赁方式。原文第401页。
这些项目按五年安排,并非上市后马上一次性花完。因此,合理的评价方法,是把五年的分期投入、公司现有可动用资金、后续经营积累和融资缺口放在同一张表里。
对未来股东而言,关键不只是公司能募到多少钱,而是新增资本能创造多少新增利润。
03
自研能力有业务支撑,但不能给所有收入贴同一个标签
华普微有没有能挣钱的自研产品?有披露数据支持。
2026年上半年,自研无线射频芯片产品收入1.79亿元,毛利率72.38%;2025年该项毛利率为72.35%。这条业务线的收入和毛利率,是评价公司经营能力的一项重要依据。
不过,高毛利率本身不能单独证明技术领先程度,还要结合产品性能、客户选择和竞争格局判断。
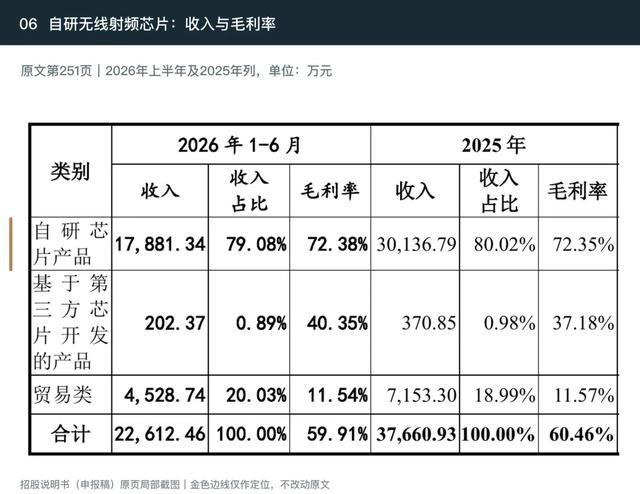
图06|自研无线射频芯片收入及毛利率。原文第251页,截取2026年上半年与2025年两列;金额单位:万元。
进一步拆开收入,业务结构就更清楚了。
招股书把产品按核心芯片来源,分成自研芯片产品、基于第三方芯片开发的产品和贸易类等类别。
把表内明确列示的三类自研芯片产品收入相加,2025年合计约3.51亿元,占主营收入约58.80%;2026年上半年约2.04亿元,占约56.76%。这里没有把“其他”收入自行算成自研。
公司确实有自研业务,但并非每一元收入都来自自研芯片产品。
基于第三方芯片做开发,也不能一概视为简单倒卖。产品设计、开发、封装和应用适配可能创造价值;与此同时,关键芯片的供货、授权和采购价格,也会影响这部分生意。
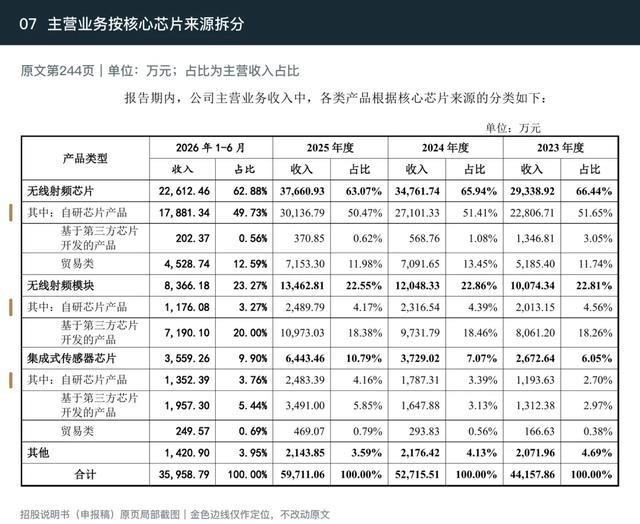
图07|各类产品按核心芯片来源拆分。原文第244页。“自研占比”为文中对明确列示的自研收入汇总计算。
采购端的集中度需要一起看。
2026年上半年,前五大供应商采购占比75.89%,2023年为68.98%。其中,中芯国际占24.98%,好上好占22.48%,芯科科技占18.66%。
晶圆代工和关键芯片采购本来就可能集中,集中度高不能直接等同于供应链已经出问题。但这意味着,分析公司的经营韧性,必须核实关键供应合同、替代方案及验证周期。
如果上游涨价或供货受限,替代产品又来不及通过客户验证,压力才可能沿着成本和交付传到利润。这是需要防范的情景,不能写成已经发生的断供。
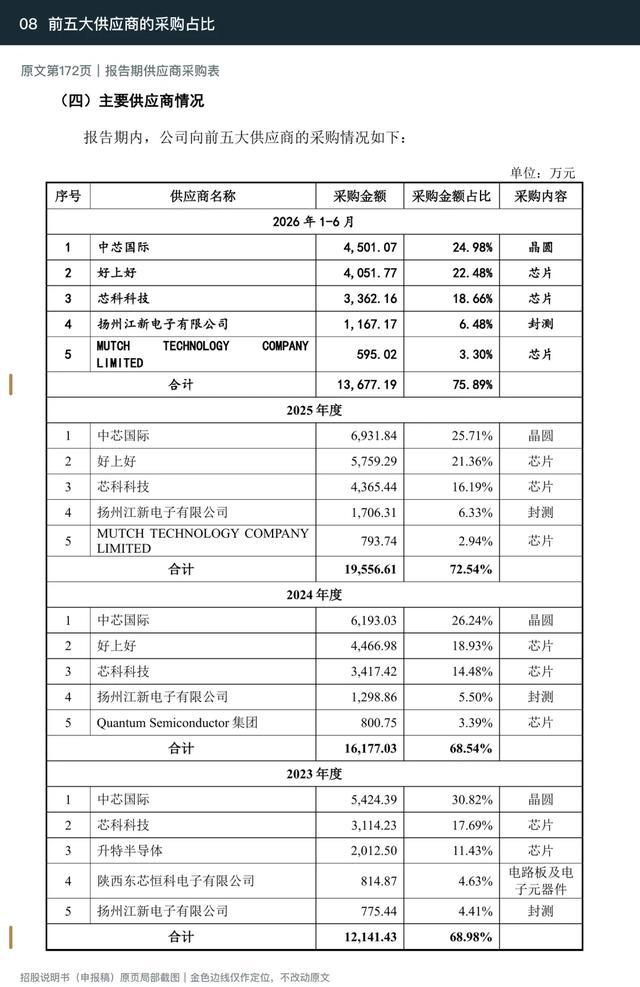
图08|前五大供应商采购明细。原文第172页。单位:万元。
04
利润率能不能守住,要分产品、分投入看
与自研无线射频芯片的高毛利率相比,模块业务已有压力。
无线射频模块毛利率从2024年的49.31%,降至2025年的47.47%,再到2026年上半年的43.73%。2026年上半年,这条产品线85.94%的收入来自基于第三方芯片开发的产品。
公司解释,毛利率变化与产品结构、汇率和第三方芯片采购价格等有关。因此,上述变化不能简单理解成同一款产品连续降价,但下降趋势仍值得跟踪。
整体利润看上去不错,不代表每条业务线的盈利能力都在增强。
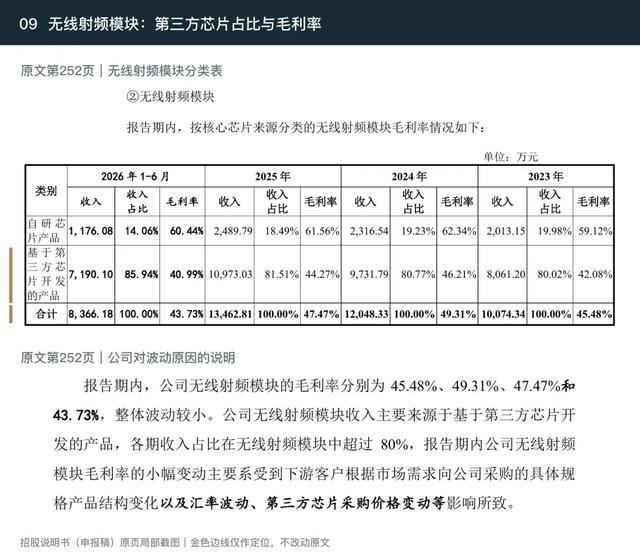
图09|无线射频模块毛利率与第三方芯片产品占比,以及公司对波动原因的解释。原文第252页。
再看研发投入。
2025年公司研发费用率9.31%,招股书选取的境内可比公司平均值为23.07%;2026年上半年,两者分别为9.80%和21.35%。
这是一个值得问的差距,却不是一道可以直接判错的题。
公司解释,其Sub-1GHz产品生命周期长、多代产品共存,与蓝牙、Wi-Fi等产品的迭代节奏、授权费用不同。可比公司产品结构也不完全一致,不能把平均值直接当成每家企业必须达到的标准。
但从财务逻辑看,在其他条件不变时,较低的费用强度有助于当期利润。以后推进新产品、增加研发人员,费用投入可能先发生,收入却要等待研发、验证和量产。
未来要证明的,是更大研发预算能否换来新产品收入,而不是简单延续过去的利润率。
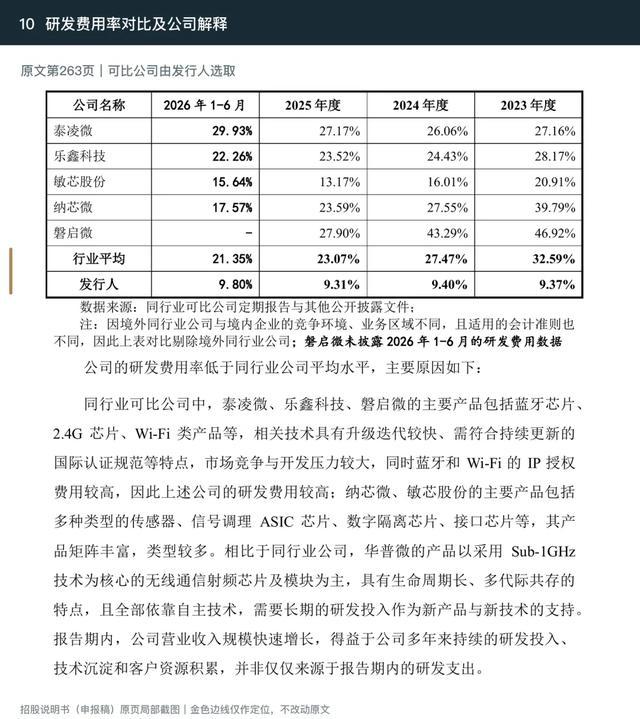
图10|研发费用率对比与公司解释。原文第263页。“行业平均”仅指招股书所选可比公司的平均值。
05
现金流的新变化,比净利润更值得继续跟
历史现金流有支撑,不代表最新一期可以不看。
2026年上半年,合并净利润1.07亿元,经营活动现金流净额0.78亿元,两者之比约72.78%;2025年全年约97.24%。
半年与全年长度不同,不能把它说成同口径同比恶化。它能说明的是,在列示的这个半年里,利润转成经营现金的比例较低。
现金流调节表给出了更具体的线索:存货增加占用现金2,067.18万元,经营性应收项目增加占用3,670.68万元,经营性应付项目增加提供1,557.06万元,三项合计净占用约4,180.80万元。
注意,这里的“经营性应收项目”不只等于应收账款;现金流调节口径也不能与资产负债表净额简单逐项对等。
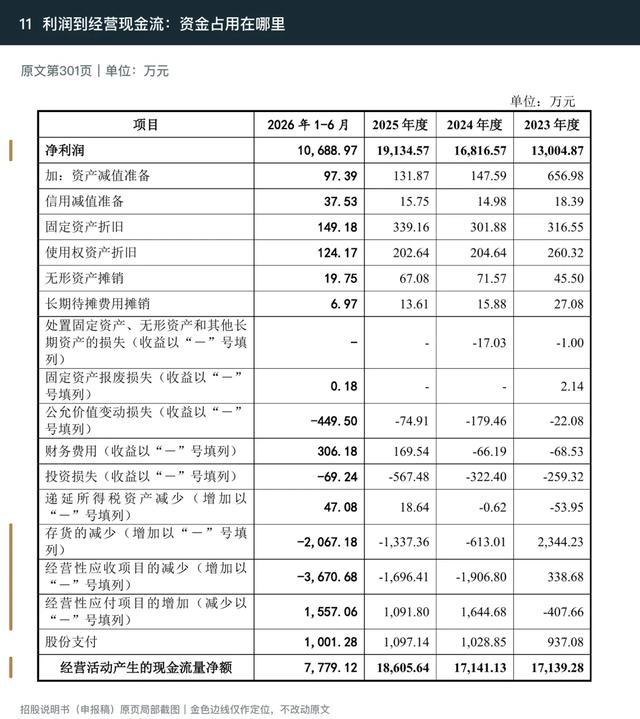
图11|净利润调节至经营现金流的明细。原文第301页。单位:万元。
再看余额变化。2026年6月末,应收账款净额9,839.96万元,较2025年末增加约50.31%;存货净额8,719.86万元,增加约29.18%。
应收增加可能源于销售扩大和客户信用期,存货增加也可能是在为后续订单备货。问题在于,这些钱最后能不能顺利收回来,备货能不能顺利卖出去。
判断这一点,需要看分客户回款、是否逾期,以及库存对应的真实订单。单看利润表,很难回答。
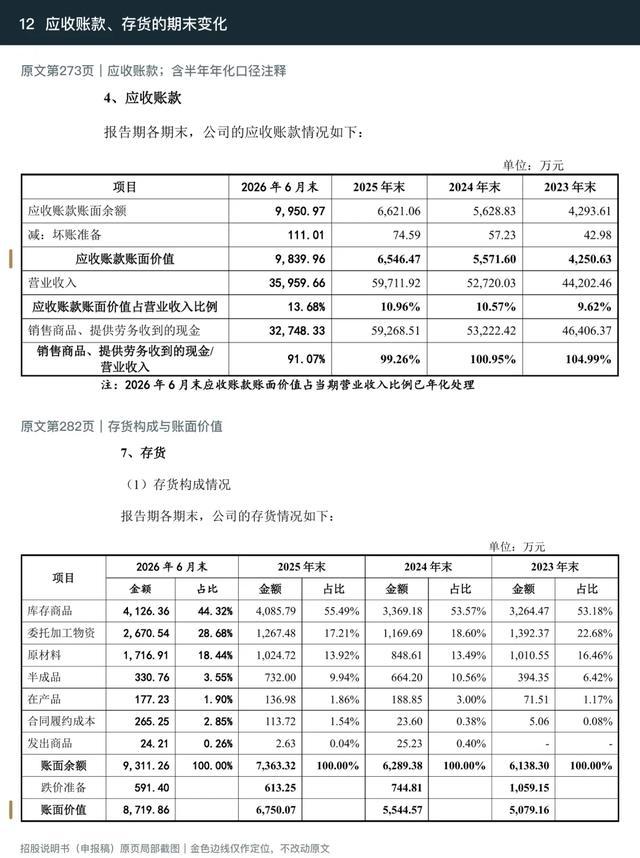
图12|应收账款与存货净额。原文第273、282页。应收占收入比率的半年年化注释保留。
也必须把另一面的证据摆出来。
2026年6月末,应收账款中97.25%的账龄在六个月以内;截至8月31日,该期末应收余额已回款67.60%。
所以,尚未回款的32.40%不能直接等同于坏账。账龄较短也不自动等于没有风险,还要与合同信用期、实际逾期和客户信用状况一起看。
目前更恰当的判断是:营运资金占用需要跟踪,现有披露还不足以认定回款危机。
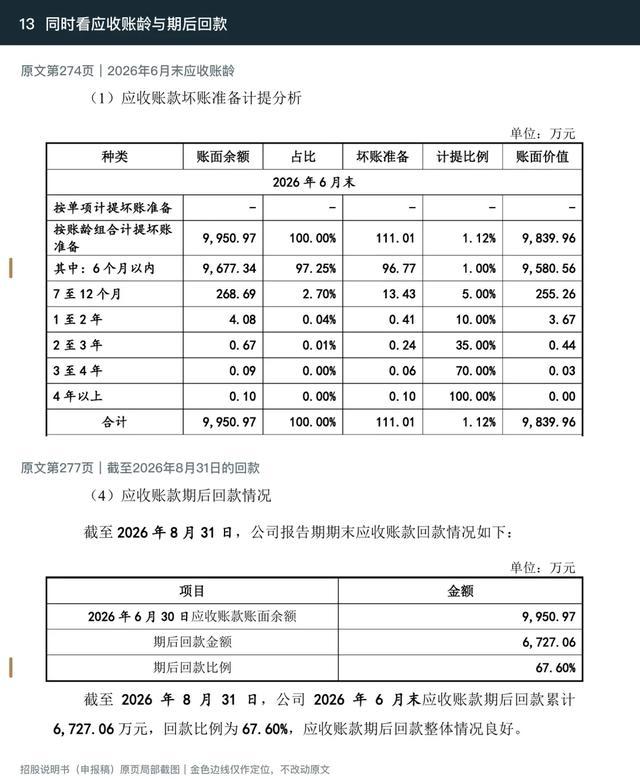
图13|应收账龄与期后回款。原文第274、277页。67.60%为截至2026年8月31日的回款比例。
06
治理问题,要同时看历史行为和现在的制衡
一笔借款,值得单独拿出来看。
2023年12月12日,实控人武怡康因家庭资金需求向公司借款4,800万元,12月14日归还全部本金;占用利息到2025年11月21日才结清。
本金只占用两天,不能写成至今仍欠公司4,800万元。公司还披露,自2024年起未再发生新的关联方资金占用或拆借,并完善了相应制度。
但这件事留下的问题也很具体:为什么公司资金曾可以用于实控人的家庭需求?今后的审批、回避和监督,能否在资金划出之前发挥作用?
已归还,解决的是这笔资金;防止重演,靠的是制度真正执行。
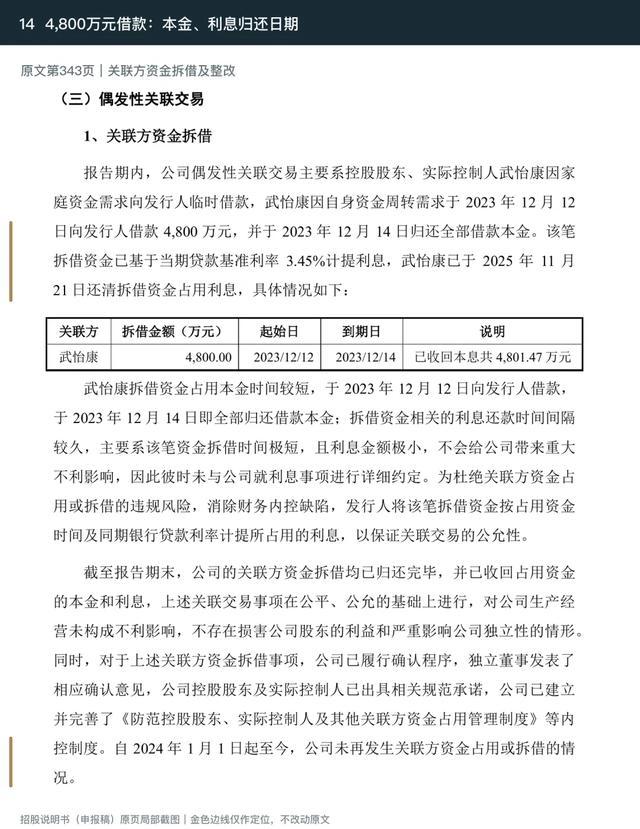
图14|实控人借款、本金与利息归还时间,以及公司整改说明。原文第343页。
再把控制权结构放进来。
截至招股书签署日,武怡康直接持股44.0151%,通过相关主体间接控制49.6830%股份的表决权,合计控制93.6981%的表决权。
这里的93.6981%,是表决权,不能写成他个人持有同等比例的经济权益。
控制权集中不等于违法,但与历史资金拆借放在一起看,外部股东有理由更关注:独立董事、审计委员会、关联交易回避和资金管理,能否形成实际约束。
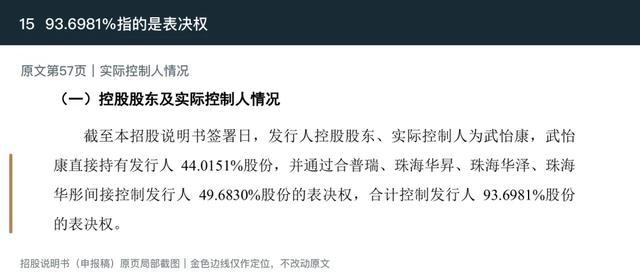
图15|实控人的直接持股与合计表决权。原文第57页。
07
诉讼和税惠:不能忽略,也不能夸成“暗雷”
2026年9月,子公司无锡泽太在一项因申请行为保全损害责任纠纷中,被一审判赔176.85万元,随后提起上诉。
这不是已经生效的最终处罚,更不是行政罚款。财务分析中,也已列示176.85万元预计诉讼赔偿款,不能写成公司完全没有确认的隐藏损失。
以2026年上半年合并净利润为参照,这一金额约占1.65%,单凭它还谈不上财务危机。对这项纠纷,更应继续观察上诉结果,以及相应法律争议是否产生额外业务影响。
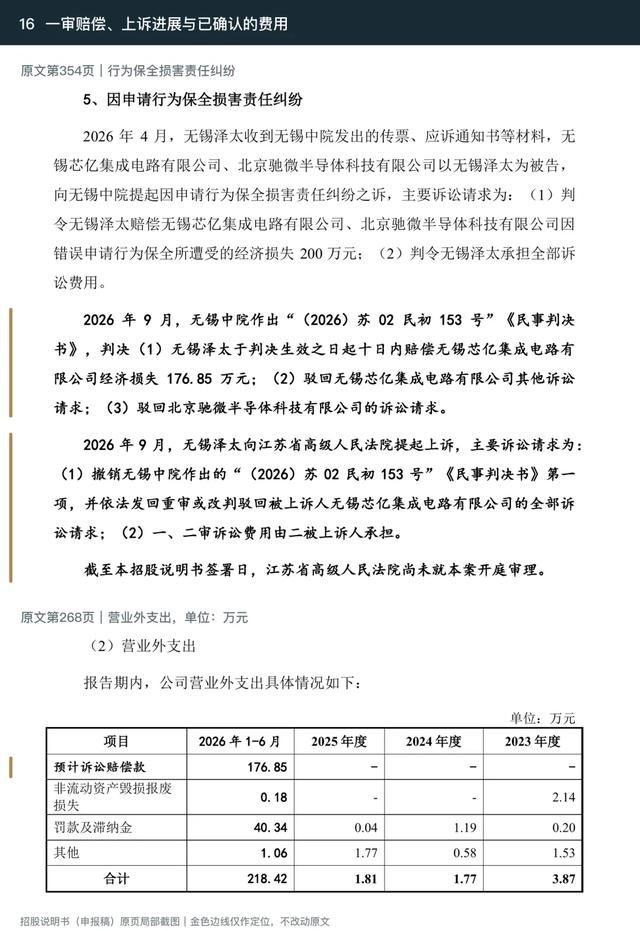
图16|一审赔偿、上诉进展与预计诉讼赔偿款。原文第354、268页。不同章节截图分别标页。
另一项容易被忽略的变化,是税率。
招股书披露,无锡泽太2021年至2025年享受免征企业所得税优惠,2026年起按接续年度适用10%的税率。
这不是整个集团统一增加10个百分点税负,也不能直接拿集团利润乘以10%计算影响;但它提示我们,子公司过去在免税阶段形成的净利润率,不能原样外推到以后。
回到前面的扣非利润:非经常性损益少,与没有持续性税收优惠影响,是两回事。
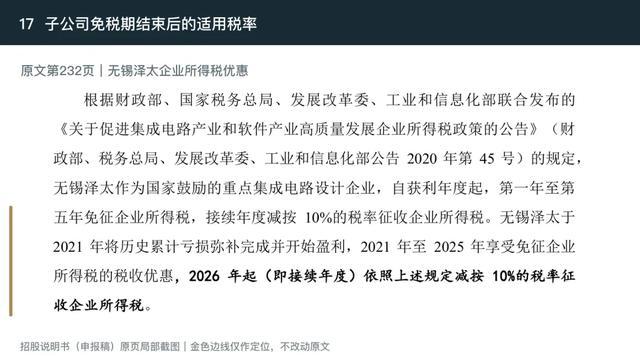
图17|无锡泽太企业所得税优惠的接续安排。原文第232页。
08
确实能指出的披露问题,到底有多严重?
找招股书的“错误”,最重要的是分清分量。
第一处,是存货跌价准备计提的文字表述。
原文第285页说,报告期各期末计提政策较为谨慎,“高于可比公司平均水平”。但第284页表格显示,2024年发行人为11.84%,同行平均为11.88%,低了0.04个百分点。
因此,“各期末高于”的表述并不完全成立。后文使用“接近同行业可比公司平均水平”,反而更准确。
这是一处可直接核对的文字不严谨。它并不证明存货金额算错,也不足以据此认定减值准备存在重大不足。
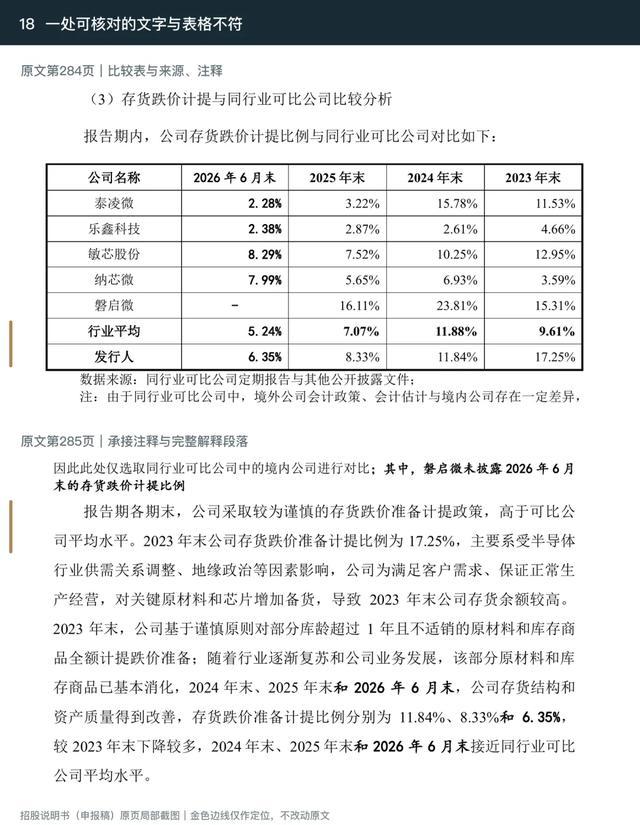
图18|存货跌价准备比较表与后续文字。原文第284—285页。2024年发行人11.84%,所选同行平均11.88%。
第二处,是诉讼状态的前后表述,需要公司进一步解释。
原文第19页仍将股东知情权纠纷列入尚未了结案件;第352页则披露,2026年7月,江苏省高级人民法院已驳回相关再审申请。
摘要是否沿用了旧表述?是否仍有执行程序或其他事项未完成?仅凭文件,不能替公司补出答案。
可以提出披露一致性的疑问,不能跳过程序细节,直接认定公司隐瞒诉讼或财务造假。
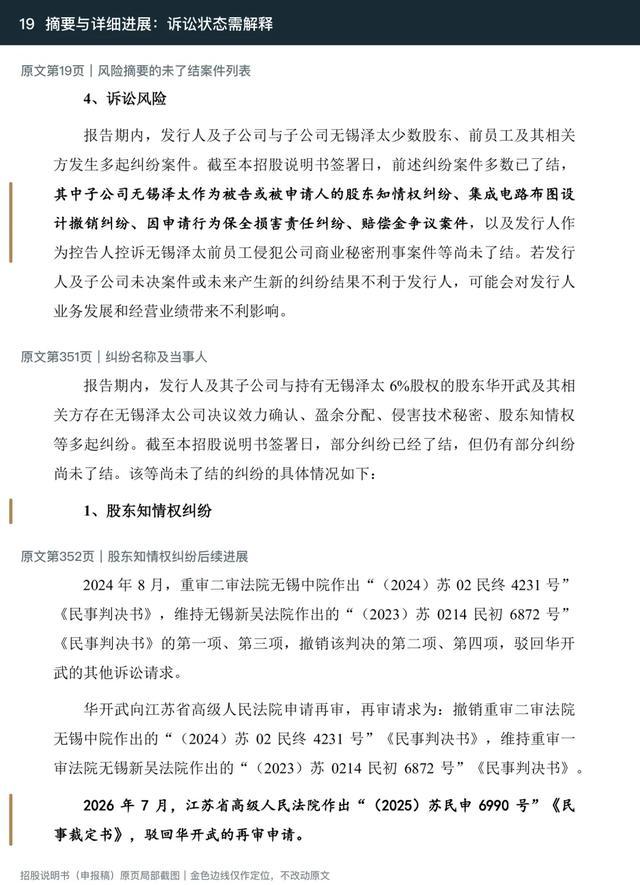
图19|风险摘要、案件名称与详细进展。原文第19、351—352页。诉讼是否仍有其他程序,需要进一步核实。
写在最后
看下一步兑现什么,比急着贴标签更有用
读完这些原页,比起立刻给华普微下一个好或坏的结论,我更想继续核实三件事。
第一,募资计划能否进一步拆成清晰的年度支出、场地预算、产品节点和回报测算,让投资者看懂每笔钱为什么花、什么时候见效。
第二,新产品验证和量产能否跟上投入节奏,新增费用发生之后,是否有相应收入和利润承接。
第三,后续同口径财务数据里,大客户回款、库存消化和经营现金流会怎样变化,历史整改后的治理措施又如何持续执行。
这些才是前面截图所指向的、需要后续材料回答的问题。
过去赚到了钱,是评价的起点;更多资本投入以后,能否继续为股东创造回报,才是这场IPO更长的考题。
—— vol说财
本文依据《深圳市华普微电子股份有限公司首次公开发行股票并在创业板上市招股说明书(申报稿)》撰写,财务报告期截至2026年6月30日,相关期后事项以该文件披露为限。
截图均来自该PDF原页,采用局部裁切及边线定位,未改动原文。
本文为公开披露文件分析,未取得银行流水、底层凭证和完整审核问询回复,不构成重新审计或个股投资建议。