
晶存科技完成港股上市备案,净利暴增890%至8.8亿,全球LPDDR独立厂商出货量第一
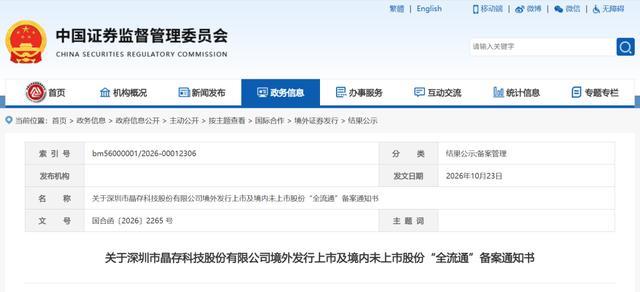
10月23日,中国证监会国际合作司发布关于深圳市晶存科技股份有限公司境外发行上市及境内未上市股份“全流通”备案通知书。晶存科技拟发行不超过1305.38万股境外上市普通股并在香港联合交易所上市,同时40名股东拟将所持合计1.02亿股境内未上市股份转为境外上市股份流通。
综合 | 证监会 招股书 编辑 | Arti
在半导体这个名校博士和海归精英密度极高的行业里,晶存科技创始人文建伟的履历是一个异数。
文建伟毕业于衡阳市电大附属中专学校,没有耀眼的学历光环。他的路径是从电子贸易和实业一步步摸爬滚打出来的:2002年至2010年担任深圳市炜志新电子科技有限公司执行董事,2010年创立智诺达电子,2016年在深圳正式创办晶存科技,切入嵌入式存储赛道。
2020年,晶存科技与妙存科技合并,由此获得了闪存主控芯片的研发能力,开始推出搭载自研主控的存储器产品。2023年,旗下妙存科技被认定为国家级专精特新“小巨人”。
这个“草根出身+技术自研”的组合,构成了晶存科技区别于纯贸易型存储模组厂的基础。公司定位为“独立存储器厂商”,从外部采购存储晶圆,通过自身的设计、封测和系统集成能力向客户交付产品,下游覆盖智能手机、AI PC、汽车智能座舱、服务器等场景。
按2024年出货量计,晶存科技在全球LPDDR市场的独立存储器厂商中排名第一,份额2.6%;在全球嵌入式存储市场的独立厂商中排名第二;在中国内地搭载自研嵌入式主控芯片的独立存储器厂商中同样排名第一。在一个长期由三星、美光、SK海力士等IDM巨头主导的存储市场里,一家中国独立厂商能在LPDDR这个技术门槛不低的品类上做到出货量全球第一,本身就是一个值得拆解的产业样本。
2025年净利润8.80亿元、同比增长890%,是晶存科技递表最核心的业绩叙事。
拆开来看,这轮利润爆发由两个因素叠加驱动。第一是行业周期,2025年下半年存储价格暴涨,AI应用带来的存储需求爆发,直接推升了DRAM和NAND产品的单价与毛利率。
第二是产品结构升级,2023年至2025年,晶存科技收入从24.02亿元增至59.19亿元,毛利率从8.9%跃升至22.5%。其中,基于DRAM的产品毛利率从2024年的8.7%涨至30.5%,成为利润弹性的主要来源;基于NAND Flash的产品(eMMC/UFS)收入较2023年增长近4倍,增速更快。
但毛利率的跳升需要放在更长的时间维度里审视。2023年和2024年,晶存科技的毛利率分别只有8.9%和9.2%,长期徘徊在个位数区间,这意味着2025年22.5%的毛利率,很大程度上是存储价格上行周期中的阶段性读数,而非公司稳态盈利能力的线性外推。当周期回落,毛利率向均值回归的压力是真实存在的。
如果只读利润表,晶存科技是一家年赚近9亿元的赚钱机器。但现金流量表和资产负债表讲述的是另一个故事。
2023至2025年,公司经营活动现金流净额累计净流出15.7亿元,同期净利润总和远低于这一数字。失血的核心机制写在存货科目里:存货从2023年末的11.62亿元,大幅增长318%至2025年末的48.47亿元。公司在存储价格上行周期中大规模备货,用现金换库存,等待涨价兑现为销售收入。这种策略在价格上涨时放大了利润,但在价格转向时,高企的存货会同时带来跌价风险和资金占用压力。
供应商集中度进一步放大了这一风险。2025年,公司最大供应商的采购占比达到68.5%,且连续三年攀升。对于一家依赖外部晶圆供应的独立存储厂商而言,这意味着在供应链端的议价空间和稳定性都受到显著约束。存货与供应商集中度叠加,构成了晶存科技商业模式中最需要被持续跟踪的结构性变量。
在周期红利之外,晶存科技的技术积累是其区别于纯模组厂的核心标签。
公司已搭建起闪存主控芯片设计、存储颗粒分析、先进封装设计、固件开发和高效测试五大核心技术能力,形成了“自研芯片+自研固件+自研算法”的全栈体系。其自研eMMC控制器芯片已实现稳定量产,截至2025年6月累计出货达1亿颗;搭载自研UFS控制器芯片的UFS 2.2存储器也已上市。LPDDR5/5X产品获得“中国芯”优秀市场表现产品奖,在速率和功耗上对标国际主流水平。
这套自研能力的价值在于,它让晶存科技在标准化的存储模组生意之外,拥有了主控芯片这个更具壁垒的环节。但需要正视的是,其收入结构仍以DRAM和NAND标准化产品为主,两类产品合计收入占比在2025年超过90%。主控自研更多是在成本和产品差异化上提供支撑,而非改变公司作为“存储周期参与者”的基本属性。真正的技术壁垒,还需要在更高端的车规级、企业级产品上持续验证。
晶存科技的招股书,是一份同时记录着周期红利与结构压力的文件。全球LPDDR独立厂商出货量第一的产业位置、890%的利润增速、自研主控的全栈能力,构成了它在港股市场讲述成长故事的底气。而三年15.7亿元的现金流净流出、48.47亿元的存货规模、68.5%的单一供应商集中度,则提醒市场这家公司当前的盈利高度依赖于存储价格周期的位置。
从“周期利润”到“持续现金流”,中间隔着的不是技术故事,而是一张需要穿越价格下行周期来检验的资产负债表。晶存科技能否用上市募资优化营运资金结构、在下一轮周期回落前把存货转化为现金回款,将决定它在港股市场的长期定价。
对于投资者而言,890%的利润增速是最醒目的数字,但15.7亿元的现金失血,才是理解这家公司真实风险收益比的那把钥匙。