科大智能年内二闯港股,机器人业务占总营收不足四分之一,能撑“双轮驱动”叙事?
首份H股招股书失效95天后,10月22日,科大智能再次向港交所发起冲击。
这家具有中国科学技术大学背景的企业,与科大讯飞有着相似的高校科技成果产业化背景。2002年,科大智能的前身在中国科大旗下资产经营平台参与出资下成立,并于2011年登陆深交所创业板。
在最新招股书中,科大智能将自身定位为电力设备及储能、机器人业务“双轮驱动”的科技企业。
其中,电力设备及储能业务主要提供智能配用电设备、储能产品及解决方案;机器人业务则涵盖工业机械手、堆垛机及巡检机器人等产品。
虽是“双轮驱动”,但据招股书显示,2026年上半年,科大智能收入15.24亿元,同比增长15.2%;净利润1.11亿元,同比增长40.3%。
其中,机器人业务收入仅为3.73亿元,仅占总收入的24.5%;电力设备及储能业务则贡献了75.5%的收入。
再次冲刺港股,机器人业务收入占比不足四分之一的科大智能,究竟能否撑起“双轮驱动”的定位?
机器人收入不足四分之一,“双轮驱动”成色几何?
科大智能机器人业务的收入规模,至今尚未恢复至2023年的水平。
招股书显示,2023年至2025年,科大智能机器人业务收入分别为10.24亿元、5.86亿元和7.01亿元,占总收入的33.9%、21.8%和23.2%。
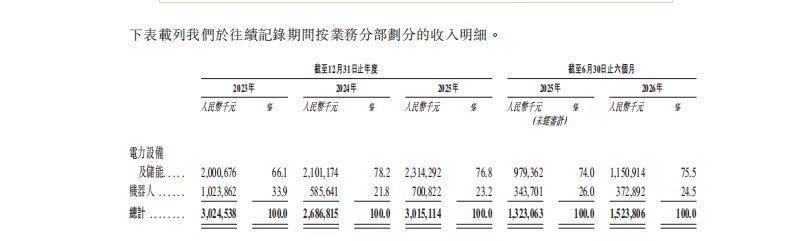
图:2023年至2026年上半年科大智能按业务划分的收入明细截图。
2024年,科大智能处置了AGV机器人及白车身焊接生产线等低毛利或亏损业务,导致机器人业务收入规模下降。
剥离低效业务后,机器人业务毛利率由2023年的19.9%提升至2024年的28.8%。
2025年,机器人业务收入同比增长19.7%,毛利却由1.69亿元下降至1.61亿元,毛利率回落至22.9%。招股书将毛利率下降的原因之一归结为原材料成本上涨。
2026年上半年,该业务毛利率较2025年同期进一步同比下降1.2个百分点至25.1%,科大智能解释称,主要受到堆垛机毛利率下降影响。
汇生国际资本总裁黄立冲向《凤凰WEEKLY财经》表示,“双轮驱动”可以作为公司的发展战略,但从实际经营情况来看,仍是电力设备及储能为主、机器人为辅。
“战略上有两个增长方向,不等于财务上已经形成两个同等重要的增长引擎。”黄立冲说,机器人业务虽然具有一定规模,但收入占比和盈利稳定性仍不足以与电力业务并驾齐驱。
尽管机器人业务目前的收入贡献有限,但仍有观点认为,其成长性仍可能成为科大智能赴港上市时争取估值溢价的重要因素。
对此,晶捷品牌咨询创始人陈晶晶表示,从估值看,传统港股电力设备企业PE多在10—15倍,电网数字化、储能成长企业约为15—25倍,高成长机器人企业则可能达到30倍甚至更高。
她进一步指出,如果科大智能能够证明机器人业务是有质量的第二增长曲线,有望抬升整体估值中枢。但目前机器人业务收入仅占约四分之一,且增速低于电力设备及储能,即使获得更高估值,对公司整体PE的拉升也相对有限。
现金流与回款压力尚存
科大智能的盈利能力正在改善,但经营现金流却呈现出另一番景象。
2026年上半年,科大智能经营活动现金净流出1.59亿元,较去年同期的1.04亿元扩大约52.7%;同期现金及现金等价物由2025年末的4.48亿元降至2.63亿元。
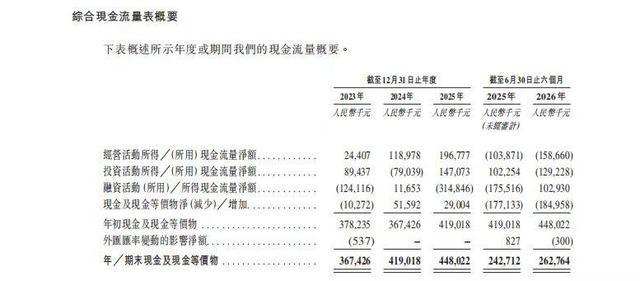
图:2023年至2026年上半年科大智能综合现金流量表截图。
对此,招股书解释称,电力设备及储能业务存在季节性,交付、验收及回款通常集中于下半年,尤其是第四季度,而采购等支出贯穿全年。
“上半年的现金净流出可能具有一定季节性,但今年上半年经营现金净流出进一步扩大,也不能完全用季节性解释。”黄立冲表示,最重要的是看下半年能不能把收入和利润转化为现金。如果应收账款持续增长、现金流长期跟不上利润,就需要重新评估盈利质量。
这也推高其应收款项的规模。财报显示,截至2026年6月末,科大智能贸易应收款项及应收票据账面净额为17.57亿元,较2025年末增长11.5%。公司解释称,增长主要与收购源光电气有关。
同时,科大智能贸易应收款项及应收票据平均周转天数为198天,较2025年全年的192天有所增加。
“电力设备行业近200天的回款周期总体偏长,但考虑到客户主要为大型电网和工业企业,仍有一定合理性。不过,科大智能应收款规模相对于收入和资产已处于较高水平,意味着资金占用压力。”陈晶晶指出,随着储能、机器人及海外业务扩张,如果应收款增速持续高于收入,将进一步增加资金需求,能否缩短回款周期、改善现金流,将影响其扩张质量和资金使用效率。
募资押注AIDC及量子技术
科大智能为何在A股上市15年后再次寻求融资?
招股书显示,除了推动国际化战略及海外业务扩张,科大智能还计划通过此次上市募集资金,布局新的业务增长点。其中,人工智能数据中心(AIDC)关键设备和量子技术与电网融合应用设备,成为公司重点投入的研发方向。
科大智能计划未来三年持续研发适用于AIDC场景的高压直流供配电产品,推动商业化部署。
招股书显示,科大智能自2025年起探索AIDC领域,相关供配电系统目前仍处于研发阶段。2026年3月,科大智能已签订两个AIDC建设项目协议,总金额6000万元,相关项目仍在推进中。
现有项目合同并不意味着拟研发的高压直流供配电产品已经实现规模化销售。
陈晶晶坦言,AIDC供配电与科大智能现有业务协同性较强,属于既有电力技术向新场景的延伸。但AI数据中心对供电可靠性、效率和功率密度要求很高,真正的难点在于产品验证和供应商认证,从研发到进入头部客户供应链、形成规模订单仍需较长周期。
量子技术方面,科大智能2023年已将量子加密技术应用于智能开关产品,目前仍处于小规模试点阶段,计划进一步研发融合量子技术的电网设备。
黄立冲指出,量子技术目前相关应用主要集中于电力通信和智能开关领域,并非量子计算业务,仍需证明客户的大规模采购意愿及商业回报。
“AIDC有机会成为现有业务的延伸增长点,量子应用则仍需要更多商业验证。”黄立冲认为,资本市场应根据实际订单和盈利能力进行估值,不能将研发项目直接视为成熟的新利润来源。