
冲刺“移动操作机器人第一股”:优艾智合的真实底色
文 | Hension
10月16日,中国证监会官网挂出一份备案通知书:合肥优艾智合机器人股份有限公司(下称"优艾智合")拟发行不超过4947.78万股境外上市普通股,登陆港交所主板;与此同时,37名股东合计持有的2.44亿股境内未上市股份将转为境外上市股份,实现"全流通"。
优艾智合以港交所18C章特专科技公司身份申报,由中金公司独家保荐,2025年9月首次递表、2026年3月二次递表,如今扫清了境内监管环节,距离聆讯只差一步。若顺利挂牌,"移动操作机器人第一股"的帽子大概率会落在优艾智合头上。
但备案落地的同时,围绕优艾智合的质疑声也集中浮出水面。归纳起来大致有三条:其一,2023年至2025年该公司累计净亏损8.44亿元,且2025年亏损不降反升;其二,经营活动现金流连续三年净流出,应收账款越滚越大;其三,收入增速从136.7%回落至33.3%,前五大客户占比却在走高。
先把态度摆清楚:这些质疑都有报表出处,不是凭空而来,有质疑是好事,能逼着市场把招股书读得更细。但问题在于,优艾智合招股书里还有另外一组数字,指向的方向恰好相反。
只读其中任何一组,得出的结论都是片面的。优艾智合的这份报表,需要拆开揉碎,再放回行业的坐标系里重新读一遍。
一、大头是"纸面亏损",基本盘在毛利端
质疑声中分量最重的一条是亏损。
2023年至2025年,优艾智合净亏损分别为2.60亿元、2.00亿元和3.84亿元,2025年同比扩大近一倍,三年累亏8.44亿元。单看这组数字,确实不好看。
但利润表要往下多翻一层。2025年3.84亿元的净亏损里,有一项叫"赎回负债账面值变动",金额2.49亿元,占亏损总额的64.9%。
这是给一级市场投资人发行的附特殊权利股份,按会计准则以公允价值计量——公司估值每抬升一次,账上就要多确认一笔亏损。它不发生任何现金流出,并且在上市完成后,这部分负债将重新分类至权益,从此不再扰动利润表。
换句话说,这是一笔"估值越涨、亏损越大"的会计镜像,与日常经营没有关系。再加上公司每年约千万元级的股份支付,2025年优艾智合账面亏损的大头,源头其实真正都不在经营层面。
把口径切换到公司披露的经调整净亏损,图景完全不同。2023年至2025年,公司经调整净亏损分别为1.31亿元、0.81亿元和1.06亿元,经调整净亏损率从122.0%一路收窄至31.9%、31.2%。三年时间,优艾智合每收入一块钱对应的亏损从一块二降到三毛一,这条曲线的方向是明确的。
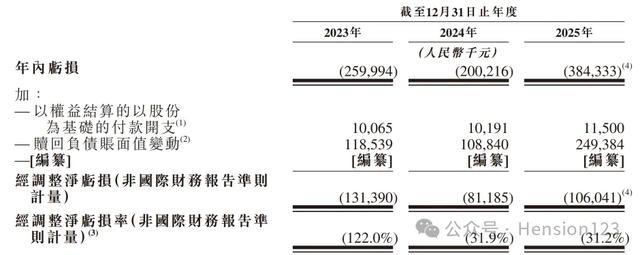
至于2025年其经调整亏损比2024年多了约0.25亿元,原因同样写在招股书里,公司研发开支从0.62亿元重新加码至0.83亿元,同时公司拓展日本等海外市场带来销售费用也在上升。这是主动把钱花出去,而不是业务亏出来的。
业绩记录期间,优艾智合研发投入累计2.13亿元,占累计收入的30.3%;141名研发人员占员工总数33.7%,平均工作经验7.5年,手握241项注册专利。这种投入强度,决定了优艾智合现阶段的利润表注定不会好看。
问题只在于,这些钱花得到底值不值?毛利率给出了答案。
2023年至2025年,优艾智合毛利率从26.1%抬升至35.2%、36.5%,累计提升10.4个百分点;毛利额从0.28亿元增至1.24亿元,复合增速110.2%,跑赢了收入77.6%的复合增速。其中,巡检运维解决方案的毛利率已从40.3%升至48.1%;能源化工行业解决方案毛利率从35.6%升至45%以上。
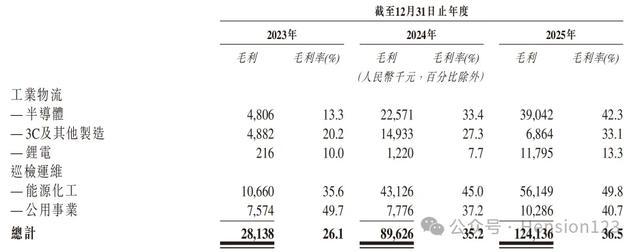
如果一家公司是靠低价换规模,毛利率应该掉头向下,而不是三年抬升十个百分点。同期,优艾智合营运开支占总收入的比率从161.6%压缩到72.8%,规模效应已经开始兑现。
再把镜头拉到行业层面。全球AMR龙头极智嘉(2590.HK)2025年收入31.71亿元,是优艾智合的九倍,2022年至2025年同样累亏35.36亿元,直到2025年净亏损才收窄至0.1亿元。
另外,同在排队港股IPO的斯坦德机器人,2023年至2025年累亏3.47亿元,其中2025年单年亏损的扩大同样源于一笔1.47亿元的股份支付,而非经营突然崩坏。
机器人赛道的商业模式本就是"研发先行、利润后到",优艾智合的账面亏损,在行业内是共性而非个案。极智嘉今年7月上市时香港公开发售超额认购133.62倍,说明资本市场对这一商业模式的定价逻辑早已跑通。
二、扩张期的资金占用,不等于回款失能
第二条质疑指向资金面。
优艾智合经营活动现金流连续三年净流出,2023年至2025年分别为0.94亿元、0.8亿元和1.85亿元;贸易应收款项及应收票据从0.51亿元滚到2.47亿元,周转天数从165.9天拉长到208.9天。"卖得越多、垫得越多",是这条质疑的核心。
但客观来说,这个定性需要修正。
先看应收款对应的客户是谁。优艾智合的下游是半导体晶圆厂、大型能源央企和头部锂电厂商,公司已进入十余家国内外晶圆厂的核心工序,服务的能源客户覆盖风电、光伏、水电、火电、核电、油气全谱系。
这类客户的共同特征是信用等级高、坏账风险低,但内部验收和付款审批链条长,招股书披露的平均信贷期(含原合同信用期)在150天至270天之间。换言之,账期长在合同签订那一刻就写进了商业模式里,这是To B工业品的行业惯例,并不是优艾智合回款能力的恶化。
应收余额的增长节奏也能说明问题。2025年末优艾智合应收款项及应收票据2.47亿元,对应同期3.40亿元的收入,应收增速与收入放量基本同步,属于业务扩张自然沉淀下来的营运资金占用。
真正该盯的指标是这些应收对应的客户会不会回头。2025年优艾智合客户复购率超过70%,其中半导体行业客户复购率75%,锂电行业客户复购率达到100%。应收账款背后是持续复购的头部客户,这笔钱收回来的确定性,远比账面天数显示的乐观。
横向比较更能看清位置。同样冲刺港股的斯坦德机器人,应收周转天数从2023年的144.2天一路拉长至2026年4月末的272.5天,2026年4月末账上现金只剩0.5亿元;而优艾智合208.9天的周转水平明显更优,同时公司现金及现金等价物则从2023年末的0.76亿元一路增至2025年末的2.43亿元,加上可用银行融资合计达4.27亿元,处于很高的水平,不必过度担心流动性风险。
此外,2025年优艾智合完成2.2亿元股权融资、新获2.1亿元银行贷款,在经营活动现金流为负的表象之下,是资本端仍在持续加注,公司的资产负债表实际在增厚而非失血。
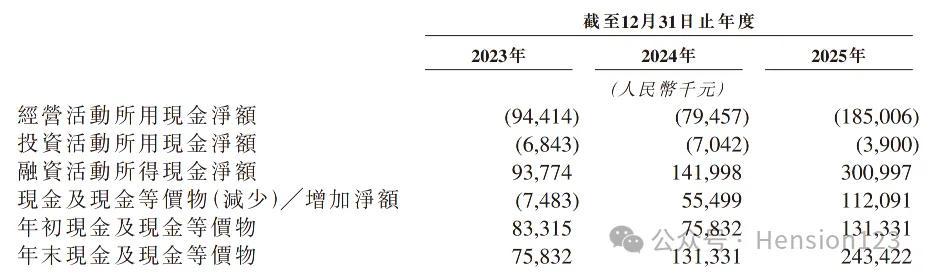
扩张期出现经营现金净流出,在订单驱动型的工业机器人行业是普遍状态,极智嘉上市前同样如此,关键区别在于现金池是变浅还是变深,优艾智合显然是后者。
三、高基数之后,增长结构在换道
第三条质疑针对增长质量。
优艾智合收入增速从2024年的136.7%降到2025年的33.3%,同期前五大客户收入占比从28.3%升到35.8%。增速放缓叠加集中度抬升,容易被读成"增长动能见顶、依赖少数大客户"。
先看增速的基数。公司2024年136.7%的爆发式增长,是把收入基数从前期的1.08亿元直接抬到2.55亿元,在这个基数上2025年再跑出33.3%,使得当期收入绝对增量达到0.85亿元,超过2023年全年收入的八成。
更重要的是,这个增速已经让优艾智合稳稳跨过18C章"已商业化公司"的收入门槛,2025年3.40亿元的收入,也进一步拉开了与门槛线的距离。
放在一个全球市场规模92亿元、收入过亿厂商屈指可数的新兴赛道里,这个体量本身就是优艾智合头部位置的证明。按2024年收入计,优艾智合在全球移动操作机器人解决方案市场排名第四、在中国市场以7.1%的份额排名第一;在工业移动操作机器人公司口径下,优艾智合在全球及中国市场,均位列第一。
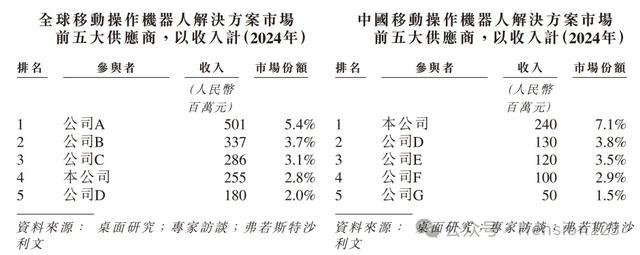
再看集中度抬升的另一面:客户池在同步扩大。
数据显示,优艾智合的半导体行业客户数从2023年的35家增至2025年的93家,能源化工客户从47家增至91家,全部客户覆盖400多家企业、累计落地超800个工业项目。其前五大客户占比走高,本质是头部客户放量采购、复购加深的结果,而非新客户拓展停滞。
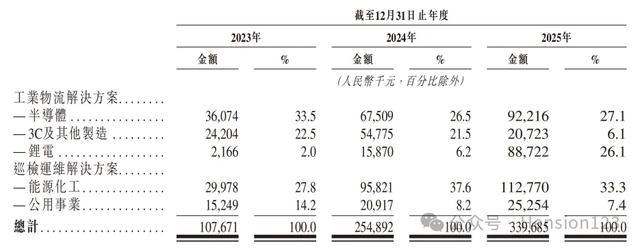
实际上,比增速数字更值得关注的是,优艾智合收入结构的换道。2025年公司最大的变量来自锂电行业,收入从2024年的0.16亿元跳升至0.89亿元,占比一举升至26.1%,客户数从13家翻倍至27家;能源化工收入增至1.13亿元,连续两年占比超过三分之一;半导体收入0.92亿元,守住基本盘。三条垂直赛道同步放量,意味着优艾智合增长不再依赖单一行业的资本开支周期。
与此同时,赛道的总盘子还在加速变大。据弗若斯特沙利文数据,中国移动操作机器人解决方案市场规模预计从2024年的34亿元增至2030年的620亿元,复合年增速58.0%;中国工业移动操作机器人市场则将从20亿元增至176亿元,复合年增速47.8%。优艾智合卡住的是这条陡峭曲线上靠前的位置。
海外是优艾智合另一个正在打开新增量的接口。数据显示,公司的中国内地以外市场收入从2023年的仅593.3万元大涨至2025年的0.21亿元,对总营收的贡献占比升至6.3%,公司已在东京设立子公司开展本土化经营,产品销往30多个国家和地区。
半导体、能源化工这类目标行业在全球范围内采用统一的技术与流程标准,在国内头部客户处验证过的解决方案可以直接复制到海外同业。这正是优艾智合选择港股平台而非A股的现实考量,做全球生意,需要境外的融资通道和国际化的股东名册。
结语
把三组承压指标各自放回坐标系,优艾智合的经营底色其实相当连贯。账面亏损的大头来自上市前自动消散的赎回负债和主动加码的研发投入,经调整亏损率三年收窄了90个百分点,毛利率反向抬升了10.4个百分点;经营活动现金流为负是订单扩张期的资金占用,而现金池、银行授信和客户复购率都在往好的方向走;增速回落是高基数之后的必然,收入结构反而在锂电、能源化工和海外市场打开了新的口子。
当然,目前优艾智合所面临的风险,也需要注意。经调整口径下公司尚未盈利,转正时点取决于收入规模何时追平每年两亿级的费用盘子;应收账期天然绑定下游大客户的资本开支节奏,半导体和锂电行业景气度的波动会直接传导过来;移动操作机器人市场的放量节奏如果低于预期,公司估值兑现的时间表就要往后推。这些问题,优艾智合在招股书的风险章节中都有说明。
备案通知书只是一张准考证,聆讯和定价才是真正的考场。三年把毛利率抬升十个百分点、把客户复购率做到70%以上、在两条垂直赛道做到中国第一,优艾智合能做成这几点,其实很不容易,背后付出了不少努力,经营成色很足,市场应该给予其更多的肯定和期待,而非片面唱衰。