
纽氏达特IPO拆解,利润为何跟不上营收?

文|vol说财
2025年,纽氏达特的收入重新回到接近5亿元,具身智能机器人业务一年贡献近亿元收入。机器人业务的增长,已经出现在这家精密传动零部件企业的报表里。
但招股书里,两张表之间的落差更值得细看。
2025年,公司归母净利润约1.50亿元,其中扣非归母净利润约1.46亿元,盈利已经有了实际规模。但营业收入49,747.15万元,比2023年增加3.90%;扣非归母净利润14,615.11万元,却比2023年少了14.90%。即使看未经扣非调整的归母净利润,2025年的14,964.85万元,也略低于2023年的15,194.23万元。
公司依然赚钱,只是收入恢复之后,利润没有同步回到两年前的水平。
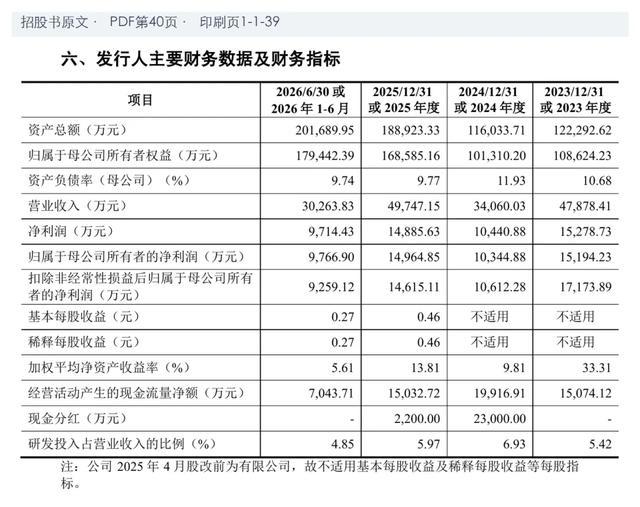
来源:招股书PDF第40页,印刷页1-1-39。上述增减幅按2025年与2023年全年数据复算。
纽氏达特正在申请创业板上市,拟募集82,264.10万元,投入制造基地、仓库和研发中心。它需要向市场解释的,是未来的产能如何创造回报:机器人需求增加的同时,公司给出价格优惠;新工厂接住更多订单,也会带来更高的固定成本。
公司已有盈利和现金储备,扩张也有生产端的依据。更值得研究的,是这些条件能否转化为下一阶段的股东回报。
收入恢复之后的利润落差
纽氏达特主营精密行星减速器和精密传动系统模组,产品应用于机器人及多类工业装备。下游设备厂商的采购起伏,会传导到它的经营业绩。
2024年,公司收入同比下降28.86%,至34,060.03万元;2025年同比增长46.06%,才回到接近2023年的规模。高增速的一部分,来自上一年的低基数。
拉长到两年,变化更加清楚:2023年公司综合毛利26,567.35万元,2025年为23,903.16万元。收入多了1,868.74万元,毛利反而少了2,664.19万元。
同样是接近5亿元的收入,留在收入与营业成本之间的钱变少了。这比单独看营收增长,更能解释公司的利润落差。
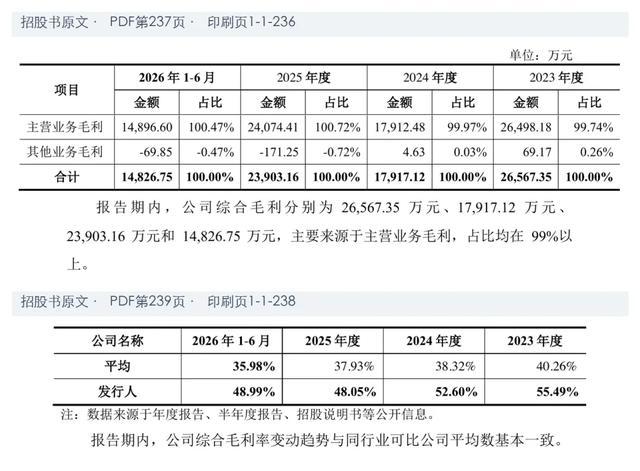
来源:PDF第237、239页,印刷页1-1-236、238。综合毛利采用第237页上方合计,不与剔除运输费的分产品毛利混用;差额为复算。
公司综合毛利率从2023年的55.49%,降到2025年的48.05%,两年减少7.44个百分点。2026年上半年回升至48.99%,有所修复,仍未回到2023年的水平。
这并不意味着产品突然失去盈利能力。接近49%的综合毛利率,仍给公司留下了可观的毛利空间;但历史上较高的盈利水平,也不能直接套用到新一轮增长上。
公司对毛利率变化给出的解释,有明确的时间线。2024年,光伏、锂电行业景气度影响产销量,固定成本分摊增加。到了2025年,为布局具身智能机器人市场,公司给予部分头部企业更优惠的价格,同时也向其他部分客户让利。
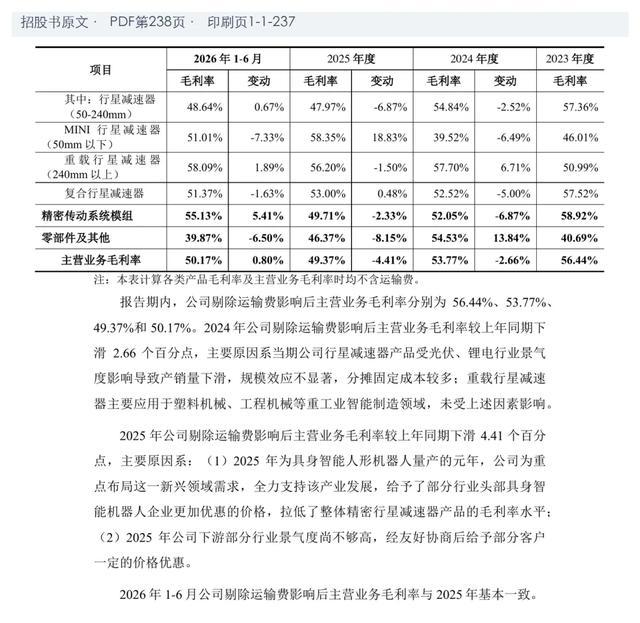
来源:PDF第238页,印刷页1-1-237。该页产品毛利率剔除了运输费,与前述综合毛利率分别比较。
机器人业务带来的收入已经进入报表。2025年、2026年上半年,公司在具身智能机器人领域分别实现收入9,662.82万元、5,938.91万元,占同期主营业务收入的19.47%、19.65%。招股书披露了智元、优必选等客户的产品应用情况。
近两成的占比,说明这块业务足以影响公司增长;其余收入仍来自其他应用场景。把纽氏达特完全当作一家人形机器人零部件公司,会漏掉原有下游行业的影响。
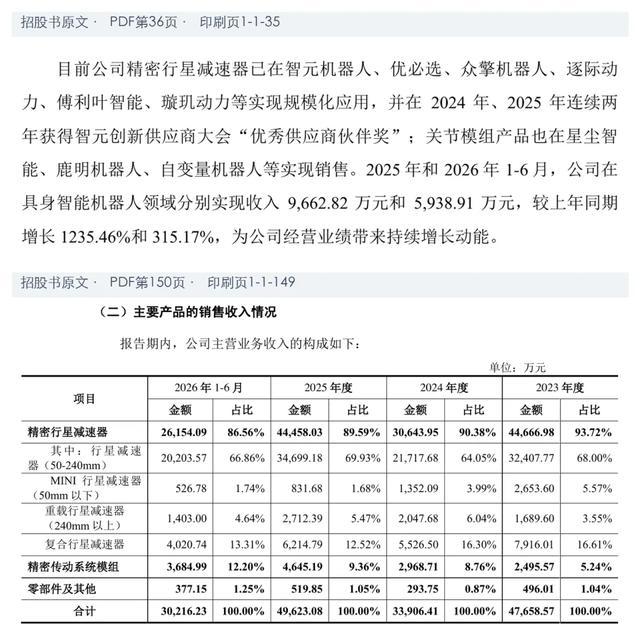
来源:PDF第36、150页,印刷页1-1-35、149。具身智能收入占比按同期主营业务收入复算。
对零部件供应商来说,早期让利有其商业理由。进入客户供应体系、完成产品适配,再跟随客户放量,可能换来更长的合作周期。但前期取得的销售额,能否变成长期利润,取决于量产之后的价格和制造成本如何变化。
如果产量增加带来的降本,能够抵消售价下调,规模增长便有机会改善盈利;如果客户持续要求降价,而效率改善跟不上,订单越大,也未必意味着利润率越高。
纽氏达特尚需用后续数据证明,2025年的优惠主要是在打开市场,还是正在形成新的长期价格基础。招股书披露了让利原因,尚不足以让外部读者判断优惠的持续期限和最终回报。
客户与研发积累如何支撑新需求
公司在客户结构上也有一项优势。2025年前五客户占主营业务收入26.06%,最大客户智元创新占7.46%;2026年上半年前五客户占27.76%,最大客户苏州联合创想占7.48%。单个客户的变动,尚未达到足以决定公司大部分收入的程度。
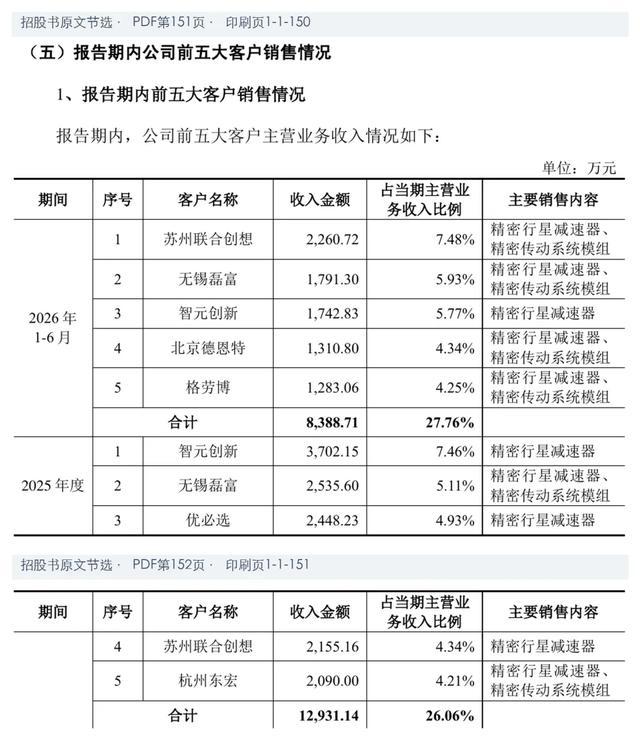
来源:PDF第151—152页,印刷页1-1-150—151。客户占比以主营业务收入为分母,同一控制下客户按原表合并列示。
不过,客户名单分散与终端需求分散并不是一回事。公司部分客户是渠道服务商,2025年品牌授权渠道服务商贡献主营收入的25.99%。无锡磊富、苏州联合创想、杭州东宏、北京德恩特的相关股东或经营者,还通过持股平台合计间接持有公司0.52%的股份。招股书披露,2023年渠道参与者折价入股形成一次性股份支付,计入销售费用。
这种利益绑定可以加强合作,也使渠道终端销售、库存和回款的穿透核查更为重要。持股本身并不能证明销售不真实;外部读者需要核对的是货物是否到达终端、终端是否持续采购,以及渠道备货是否与实际需求相称。
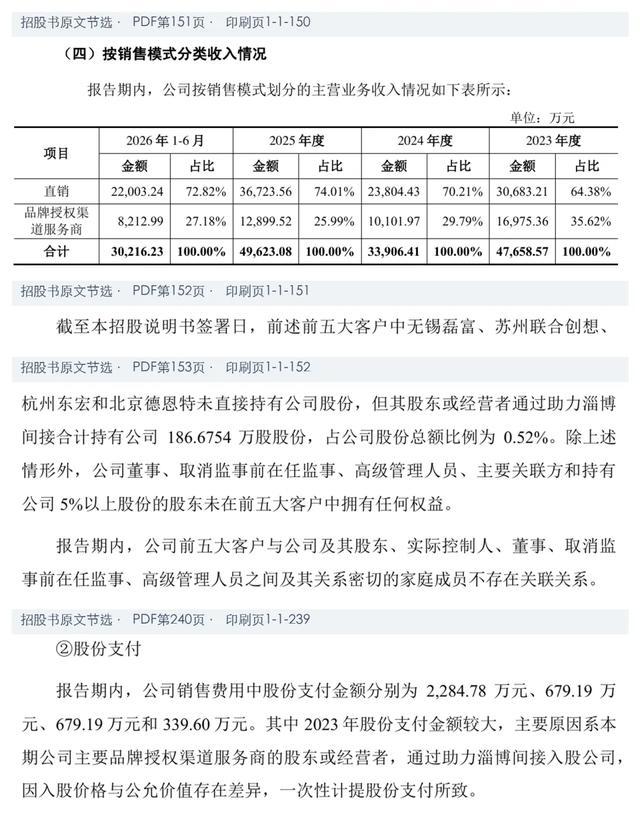
来源:PDF第151—153、240页,印刷页1-1-150—152、239。持股主体为相关股东或经营者,不是四家客户公司直接持股。
产品和研发积累,是公司承接这些订单的另一项基础。截至2026年6月末,纽氏达特披露拥有68项专利,其中发明专利35项;研发人员93人,占员工总数15.90%。对于精密传动零部件,设计、加工与量产一致性之间的积累具有实际经营价值,不能因毛利率下行便一概否定。
研发投入也有需要继续观察的一面。2025年研发费用率5.97%,2026年上半年4.85%,均低于公司列示的同行平均值6.34%、5.83%。所在地薪酬水平和产品范围会影响横向比较,费用率偏低并不能独立证明技术弱;同样,专利数量和部分型号参数,也不足以证明全产品线领先。
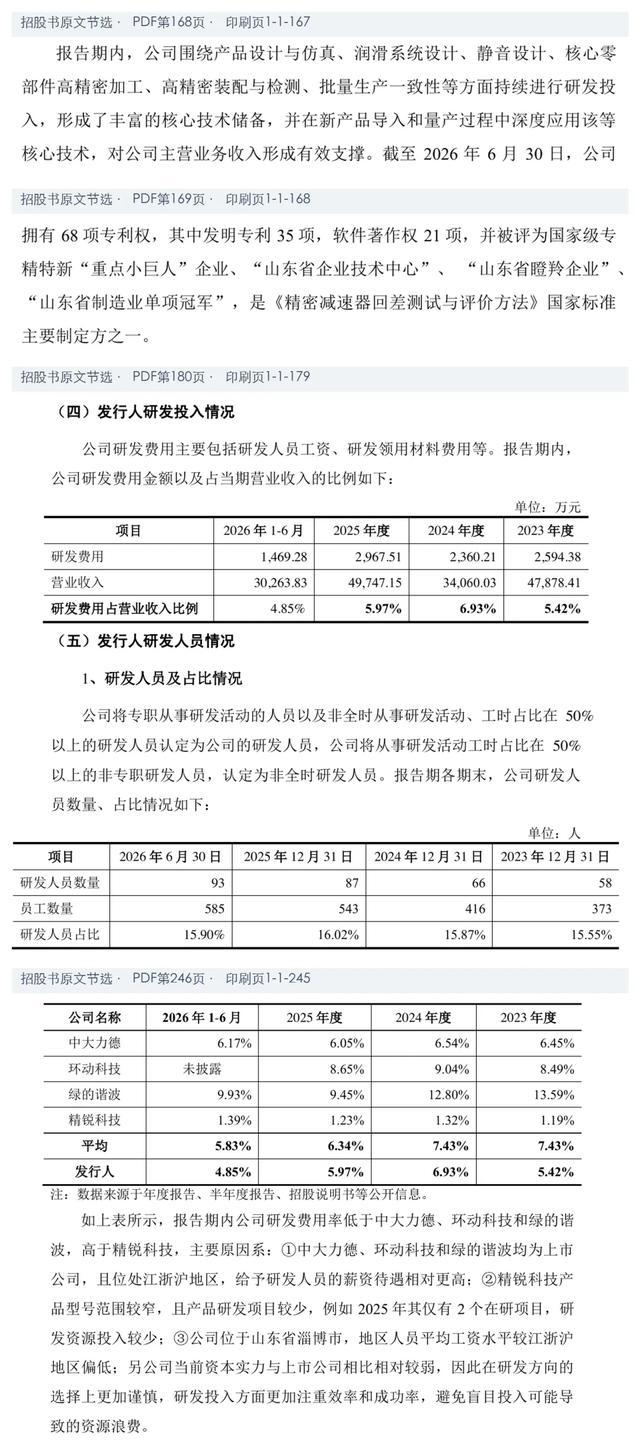
来源:PDF第168—169、180、246页,印刷页1-1-167—168、179、245。专利和研发人员采用2026年6月末口径;同行均值沿用公司列示的可比样本。
机器人业务的远期空间,还受到技术选择影响。招股书提示,市场存在多种传动方案,其他方案可能通过技术迭代,在综合性能或性价比上超越公司的“全行星”方案。客户进入量产阶段之后,订单会同时受整机销量、部件选型和成本要求约束。客户分散降低了单一客户风险,但无法消除行业采购周期或技术路线变化的共同影响。
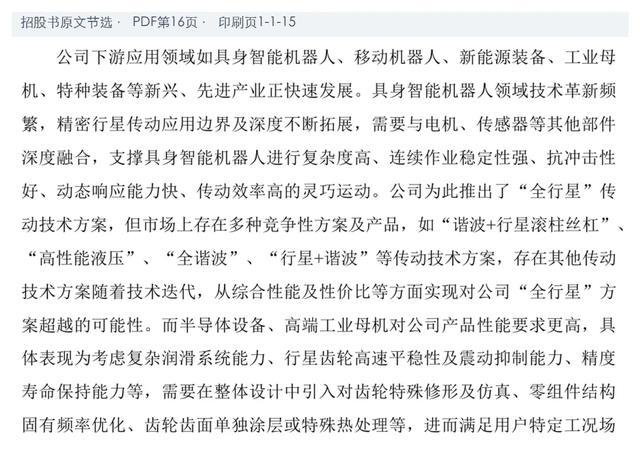
来源:PDF第16页,印刷页1-1-15。该项为公司披露的竞争风险,不代表替代已经发生。
现有产能紧张不等于新增产能自然消化
理解公司的扩产安排,也要看现有生产端。
按公司披露的瓶颈设备工时口径,2025年产能利用率为101.81%,2026年上半年为93.60%。这一口径衡量的是关键加工设备的使用情况,与按产品台数计算的产量不同。
因此,扩产有其现实生产基础。但新项目的规划产能明显高于现有实际产量,需求覆盖到什么程度,仍要另作判断。
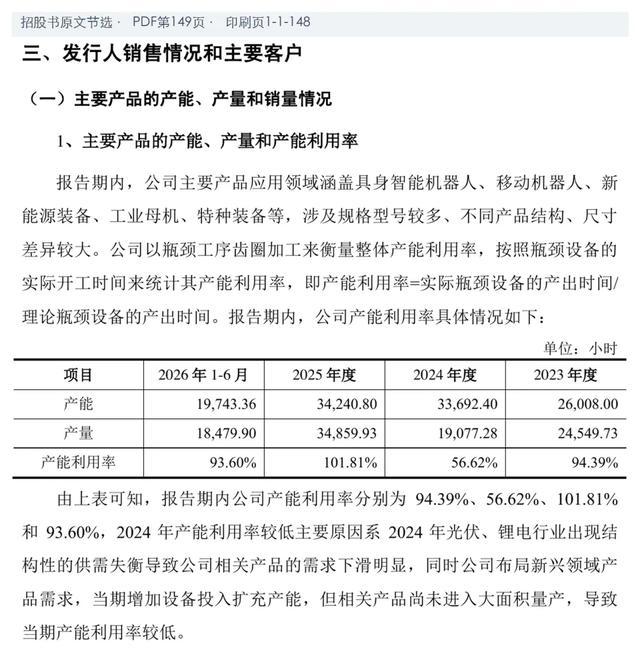
来源:PDF第149页,印刷页1-1-148。利用率按瓶颈加工设备工时统计,不代表各类产品的单位台数产能均相同。
本次制造基地项目总投资67,000万元,拟投入募集资金62,264.10万元;中央立体仓库和研发中心各投资10,000万元。三个项目总投资87,000万元,拟投入募集资金82,264.10万元。
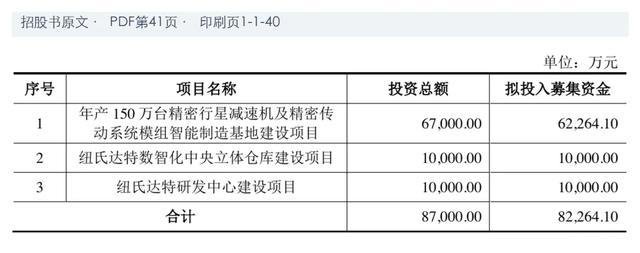
来源:PDF第41页,印刷页1-1-40。项目总投资与拟投入募集资金分列。
风险章节披露,项目达产后将新增精密行星减速器产能130万台/年、精密传动系统模组20万套/年,预计2027年下半年开始部分投产。2025年,公司两类产品实际产量分别为50.01万台、3.22万套。
规划产能与历史实产的距离,意味着新基地需要原有客户持续扩大采购,或更多客户、更多产品进入持续交付。两组数字口径不同,不能简单据此计算公司总产能的增长倍数,但足以看出需求兑现的重要性。
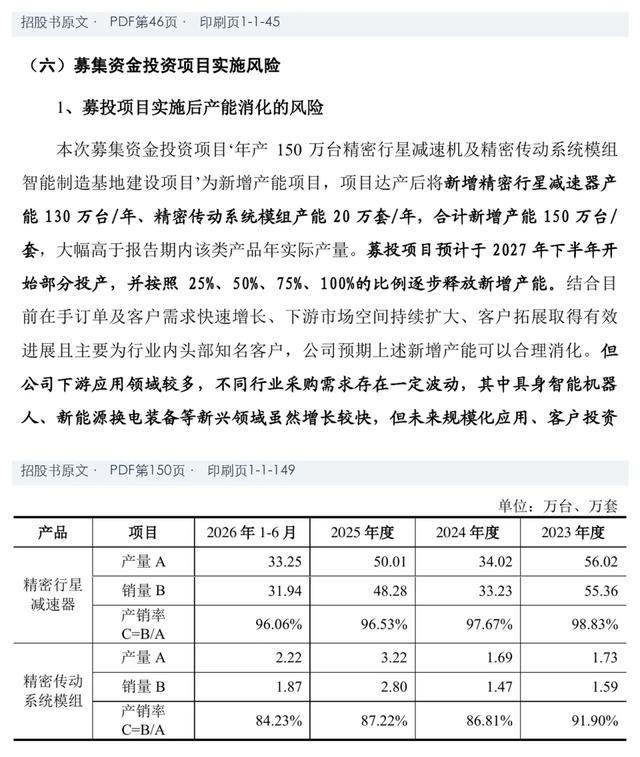
来源:PDF第46、150页,印刷页1-1-45、149。项目披露产能与历史实际产量分别列示。
项目产能的披露还有一处需要解释。风险章节写“新增”150万台/套,项目必要性章节则写建成后“实现150万台的产能规模”;同时,公司披露原有产线会逐步搬入新基地。前述两种表述未必矛盾,但旧线搬迁、保留和淘汰分别对应多少能力,净新增产能及公司最终总产能是多少,最好有一张衔接表。否则,投资者难以准确测算新增资本支出对应的新增产出。
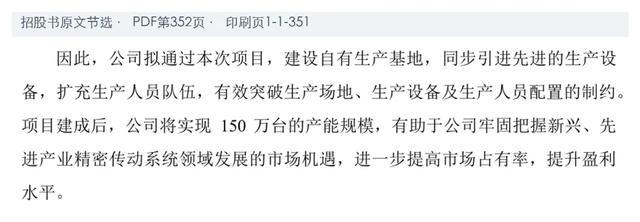
来源:PDF第352页,印刷页1-1-351。与前图第46页的“新增”口径及后文第45页的搬迁安排对照阅读;尚不足以认定产能数字错报。
新增折旧让这件事有了更明确的财务尺度。公司测算,募投完全达产后,最高每年新增折旧摊销6,681.71万元,相当于2025年合并净利润的44.89%。
这个比例不能直接理解为未来净利润会减少44.89%。新项目也将带来收入,折旧还涉及成本归集、存货结转和税收影响。它反映的是新增成本的分量。
固定资产达到预定可使用状态后便开始折旧,客户采购则要服从下游产品上市、销售及资金安排。假如新设备先投入使用,订单随后才逐步增加,企业会经历成本先发生、效益后释放的阶段。
更值得注意的是,这与2025年的价格选择相互影响。部分客户已经获得价格优惠,新增设备又需要足够产量分摊成本。未来销售增加之后,扣除材料、人工和其他成本留下的增量,必须能够承接新生产体系的支出。
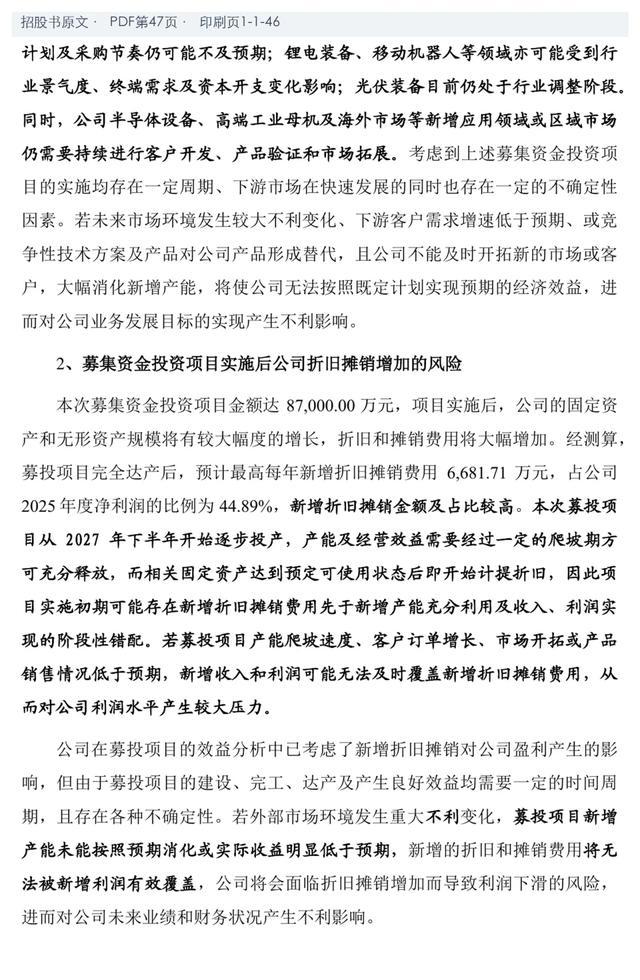
来源:PDF第47页,印刷页1-1-46。44.89%为新增折旧摊销与2025年合并净利润的规模比较。
这也是扩产的两面:订单充足时,交付能力和单位成本有机会改善;需求或售价弱于预期时,更大的固定成本会加重盈利压力。判断项目成效,需要看投产后的销量、价格和单位制造成本,单看产能建成多少并不够。
增长已经开始占用更多资金
纽氏达特的历史盈利,有经营现金流支持。
2023年至2026年上半年,公司累计经营现金净额57,067.46万元,同期合并净利润累计50,319.67万元,前者约为后者的1.13倍。各期经营现金净额均为正,说明整个报告期内,利润总体能够转成经营现金流。
最近的变化,体现了生意恢复增长之后的另一层成本。2025年,公司收入增长46.06%,经营现金净额却由2024年的19,916.91万元降至15,032.72万元。2026年上半年,经营现金净额为7,043.71万元,相当于同期合并净利润的0.73倍。
现金流调节表显示,2024年经营性应收项目减少,释放9,479.64万元;2025年转为增加,占用8,202.24万元,存货增加另占用2,919.65万元,经营性应付增加则提供了部分对冲。
2024年的现金转化有应收项目回落的帮助。业务量恢复后,公司又要为生产备货和客户结算垫付资金,现金流未与收入同方向增长,有其营运资金上的解释。
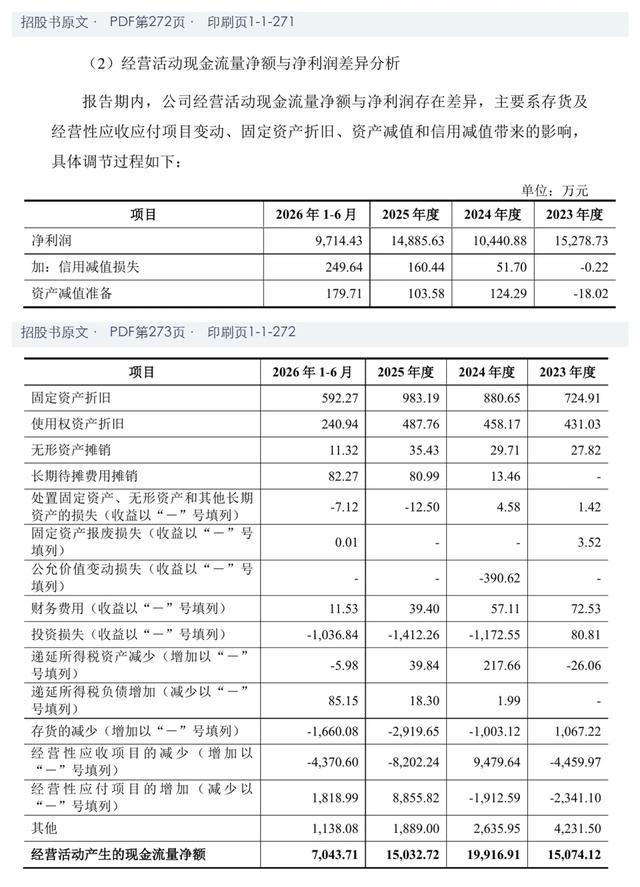
来源:PDF第272—273页,印刷页1-1-271—272。累计数与比值采用同口径合并数据复算。
库存的变化与之呼应。2025年末存货净额7,368.53万元,同比增长61.86%,快于同期收入增长;2026年6月末进一步增至8,848.90万元,其中半成品占50.29%。公司解释,客户订单需求较大,因此增加备货。
对制造企业,备货可以缩短交付周期,也会占用现金。尤其当存货主要停留在半成品环节,后续订单能否按原定规格、数量和时间完成,就会影响资金释放的速度。单凭库存增加还无法认定滞销,订单覆盖与期后交付才是下一步应核对的事实。
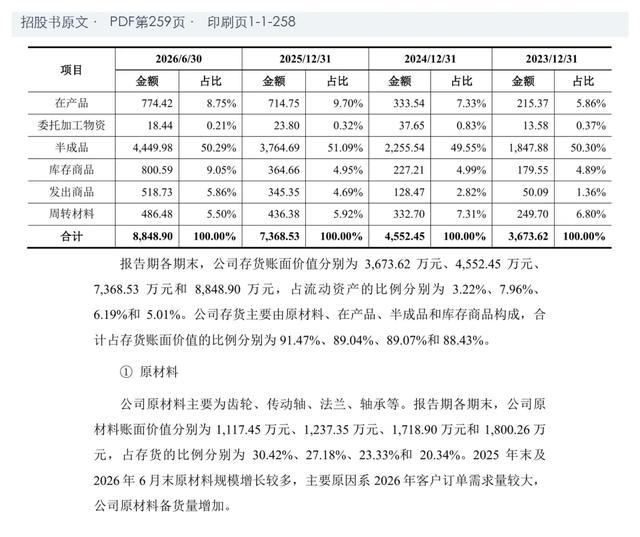
来源:PDF第259页,印刷页1-1-258。存货增长率按账面净额复算。
应收端也要结合结算方式观察。应收账款、应收票据和应收款项融资的净额合计,2025年末为20,308.40万元,2026年6月末为22,275.89万元,增长9.69%。应收账款增加的同时,票据及应收融资净额下降,三项合计比单一科目更能反映这部分资金占用。
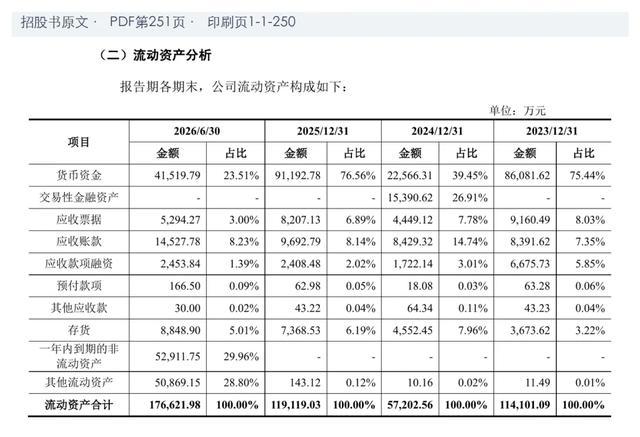
来源:PDF第251页,印刷页1-1-250。合计采用三类应收的账面净额,不是应收账款原值。
未来的扩张因此需要两笔钱:一笔建设厂房、购置设备,另一笔留在原材料、半成品和客户账期里。前者容易在募投表中看见,后者则会随着业务量和结算条件变化。判断资金是否够用,不能只把存款余额与建设预算作一次减法。
资金充足之后还要看资本回报
纽氏达特有条件承担这段等待期。2025年末,公司货币资金91,192.78万元、债权投资52,324.25万元,合计约14.35亿元,占总资产约75.97%。债权投资按公司披露为定期存款理财产品。
到2026年6月末,公司货币资金为41,519.79万元;另有一年内到期债权投资52,911.75万元,以及主要为一年内到期定期存款的其他流动资产50,869.15万元。这些科目的到期和使用条件不同,并非都可等同于随时可用现金。
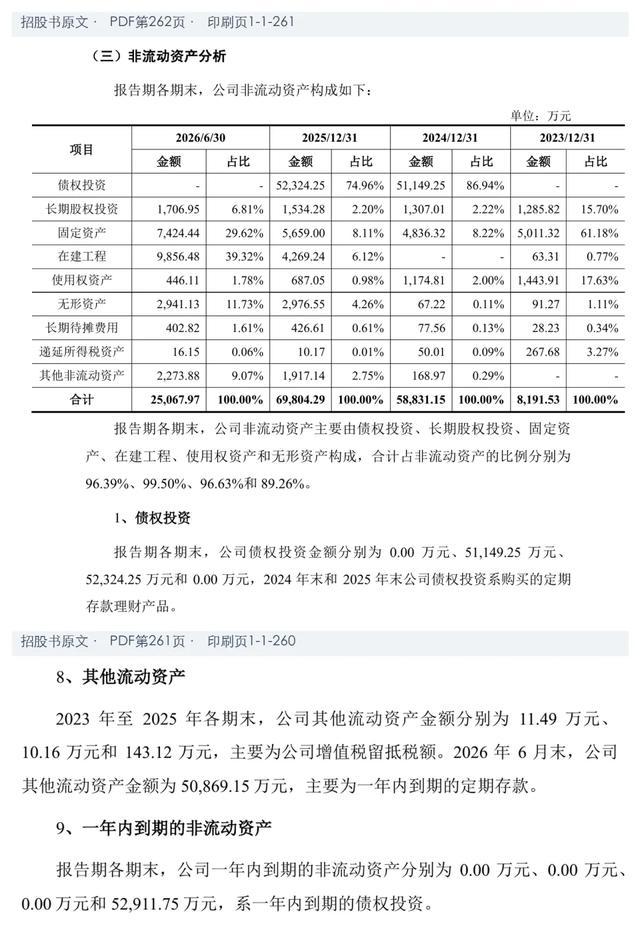
来源:PDF第261—262页,印刷页1-1-260—261;货币资金见前图。占总资产比例结合第40页复算。
资金储备也不能全部归为多年经营积累。2025年,公司通过新增股权融资取得52,700万元,招股书列明了认购方、出资额和验资情况。本次IPO之前,外部资本已经进入。
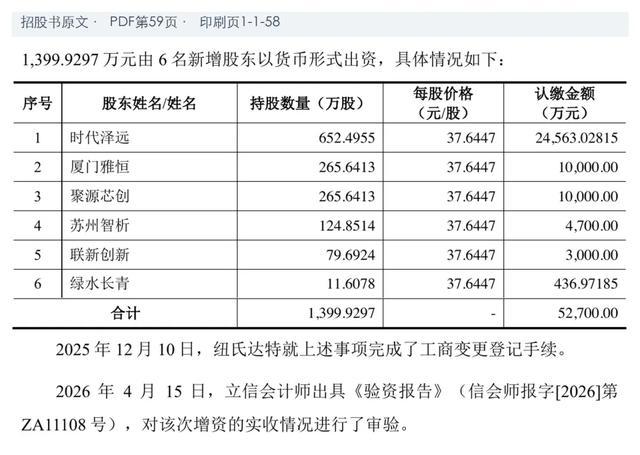
来源:PDF第59页,印刷页1-1-58。表内52,700万元为公司新增股权融资,不是原股东出售老股所得。
2026年6月末,公司合并资产负债率10.11%,流动比率9.09、速动比率8.63。结合现有资金与正向经营现金流,短期债务并不是这份招股书最突出的压力来源。
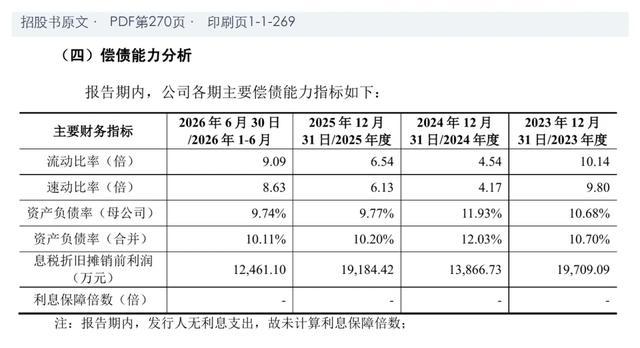
来源:PDF第270页,印刷页1-1-269。
但资金充足,会把问题推向资本使用效率。2024年11月,公司分红23,000万元;2025年1月再分红2,200万元,合计2.52亿元。其中2024年分红相当于当年归母净利润的222.33%,分红资金的利润分配基础可以包括以前年度留存利润。公司同时承诺,IPO在审期间不再提出新的现金分红方案。
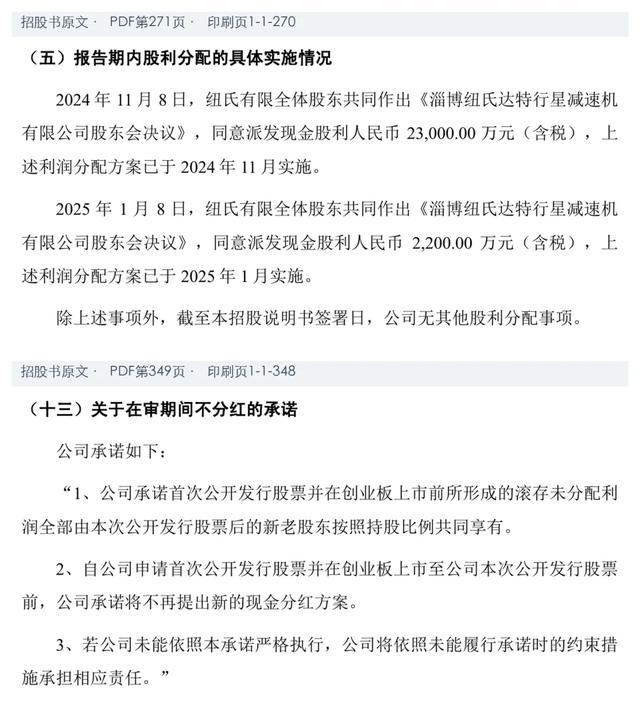
来源:PDF第271、349页,印刷页1-1-270、348。分红比例按2024年决议金额与当年归母净利润复算。
历史分红、新股东出资、账面存款和本次IPO,是不同时间点的资本安排。把它们并列,不能直接推导出募资没有必要;但对拟进入的公众股东,现有资金哪些已有用途、何时支出,以及再次募资之后能产生多少增量回报,应当有能逐年核对的说明。
建设并非还停留在纸面。2025年,公司购建固定资产、无形资产和其他长期资产支付现金9,033.34万元,2026年上半年又支付6,472.56万元。随着项目推进,存款会逐步转成厂房和设备,资产的流动性降低,回报也更依赖未来经营。
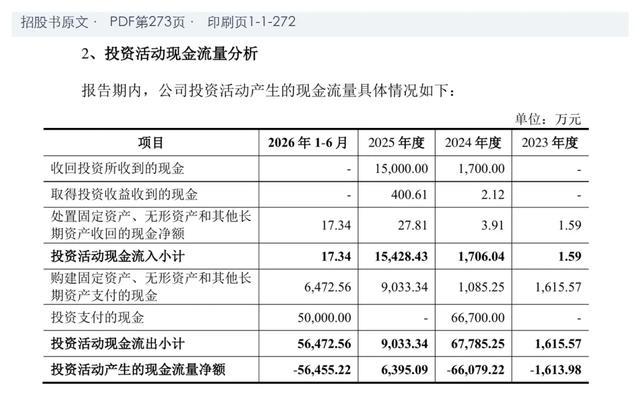
来源:PDF第273页,印刷页1-1-272。“购建长期资产支付的现金”与“投资支付的现金”分列,前者不等于全部募投项目支出。
生产场地与关联交易的衔接
经营扩张之外,公司仍具有较集中的控制权。安利书及其配偶合计直接、间接持股67.07%,可实际支配表决权70.49%。重大投资、资金安排和关联交易的审议程序能否有效运行,对中小股东尤其重要。控制权集中是治理上的观察点,不等于已经发生不当控制。
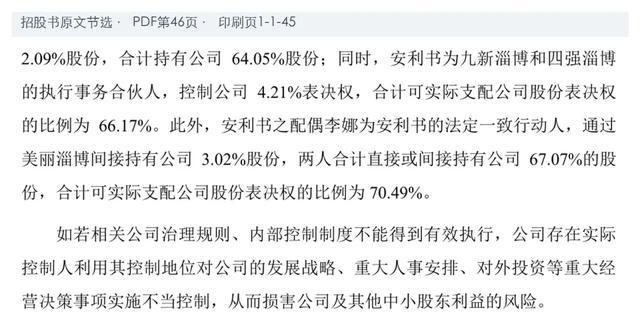
来源:PDF第46页,印刷页1-1-45。持股比例与可支配表决权分别列示,不能混用。
新基地还涉及现有生产场所的转换。公司主要向关联方山东能行租赁办公生产厂房,2025年披露含税租赁费510.48万元,另有物业、电费及停车管理费445.87万元。山东能行由实控人弟弟安利领、实控人配偶李娜分别持股66.67%、33.33%。
公司以周边厂房租金区间说明定价公允。对关联租赁的审查,仍需落到相同区位、建筑条件及费用承担方式的比较;交易金额本身不等于关联方利润。自建基地改变租赁依赖,也把更多建设投入、折旧和长期资产管理责任留在了公司。
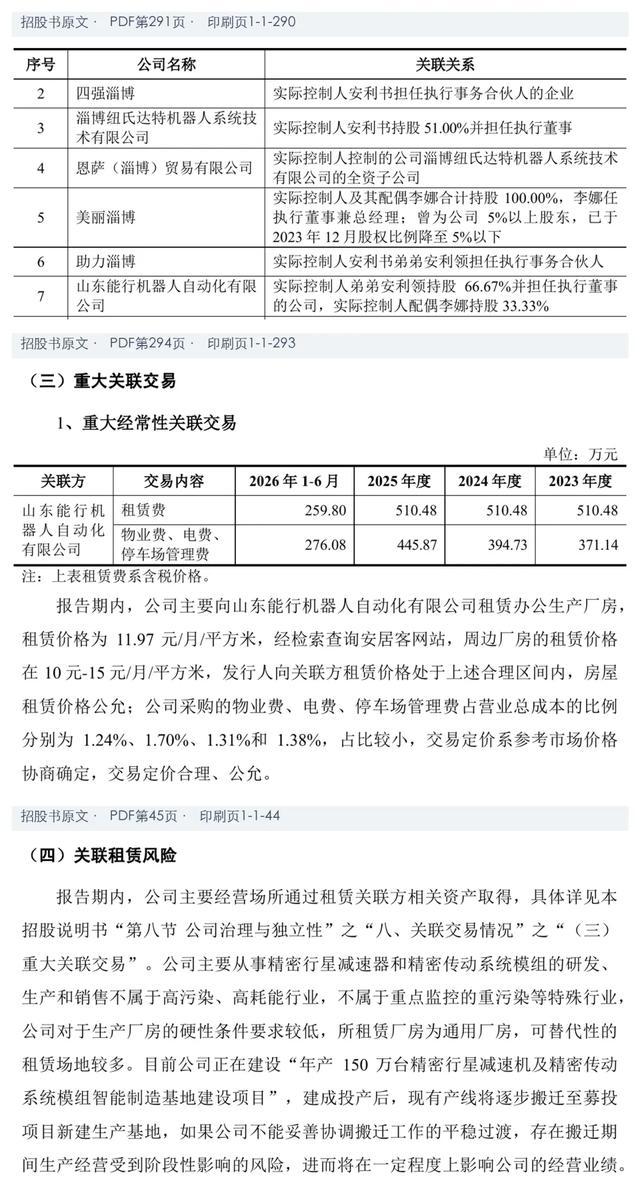
来源:PDF第291、294、45页,印刷页1-1-290、293、44。租赁费为含税金额,物业、电费等另列;第45页披露旧产线搬迁安排。
搬迁之前还有租赁期限的衔接。截至2026年6月末列示的合同中,合计24,636.40平方米的相关生产配套、办公及仓储租赁场所于2026年12月31日到期,而新基地预计2027年下半年才开始部分投产。需要确认的是续租是否落实、搬迁如何分批进行,以及客户交付能否保持连续。报告期末的合同状态不能直接推导为签署日仍未续租,更不能据此断言将出现停产。
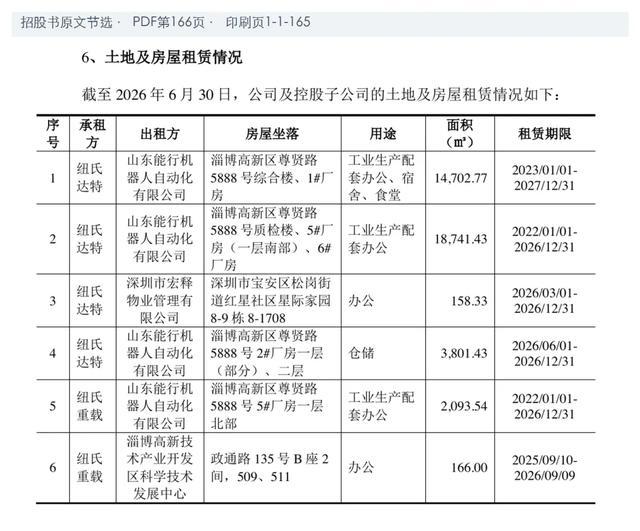
来源:PDF第166页,印刷页1-1-165。面积合计取表内第2、4、5项,未将其他办公场所混入;投产安排见第46—47页。
披露疏漏应当纠正也应当讲清分量
财务分析之外,这份申报稿有一处可以直接对照的文字口径问题。偿债能力表的脚注写道,“报告期内,发行人无利息支出,故未计算利息保障倍数”。但财务费用表明确列出2023年至2026年上半年的利息费用,分别为72.53万元、57.11万元、39.40万元和11.53万元,全部为租赁负债利息。
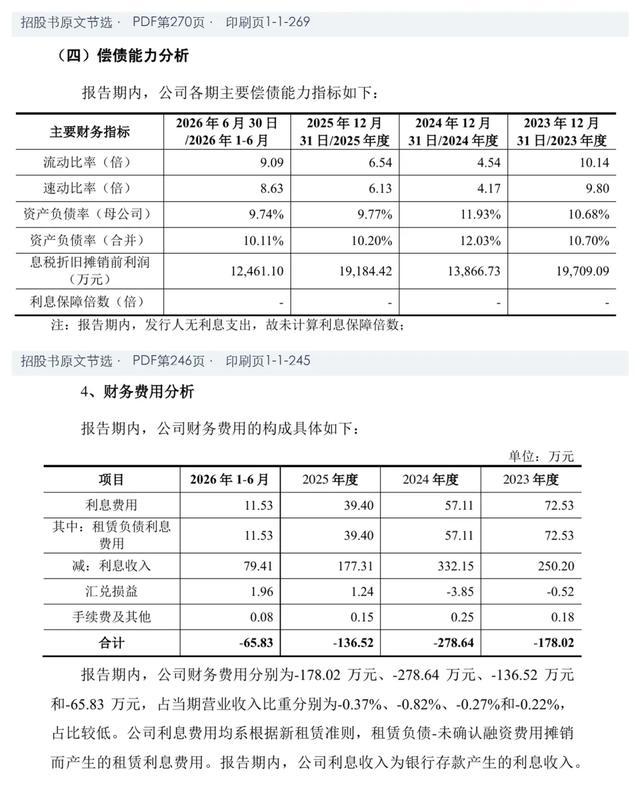
来源:PDF第270、246页,印刷页1-1-269、245。两处原文直接对照,利息金额已在财务费用表中列示。
如果前一处想表达的是没有银行借款利息,或指标计算不纳入租赁利息,应交代清楚定义。现有“无利息支出”的表述不准确,但费用已经入账,不能据此指控公司少计费用或虚增利润。这处疏漏的影响,主要在披露严谨性和指标口径。
另一处是对业绩趋势的概括。风险提示将收入、归母净利润和扣非归母净利润等概括为“呈波动上升趋势”,而2025年归母及扣非归母净利润仍低于2023年。就可比的完整年度而言,“2024年下滑、2025年恢复”更贴近数据。2026年上半年尚不是全年,不能直接拿来证明全年趋势。这同样是表述需要收紧,尚不足以认定财务数据错报。
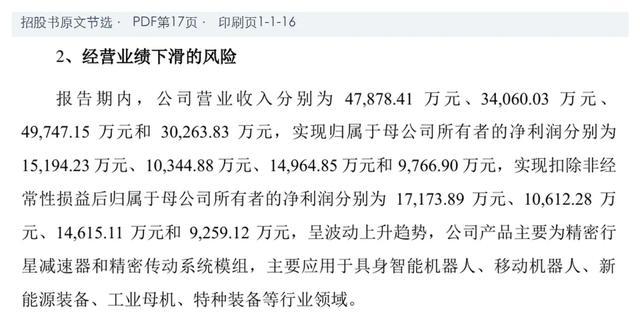
来源:PDF第17页,印刷页1-1-16。与开篇第40页完整财务数据对照,比较采用2023年与2025年全年口径。
扩张最终要回到订单和回款
把这些数字放回同一条经营链,纽氏达特的处境就清楚了:公司已有利润、现金创造能力和低杠杆,新需求也已经带来实际销售;接下来,它准备以更多资本投入,承接更大的业务规模。
这一安排能否提高股东回报,取决于几个变化能否同步发生:客户量产带来持续采购,制造效率改善抵消价格优惠,新增销售承接固定成本,交付之后的应收再变成现金。
2025年的报表证明,收入能够恢复。新基地投产之后的报表,还要证明这次恢复可以延续为更高的资本回报。
—
本文依据纽氏达特《首次公开发行股票并在创业板上市招股说明书(申报稿)》撰写,报告期为2023—2025年及2026年上半年。配图均由本次提供的369页PDF直接截取,未改写原文和表格;计算结果按文中所述口径复算。半年数据不与全年直接比较增减。文中经营推演不等于未来业绩预测,未据文字疏漏推定财务造假。