
保伦股份IPO:营业收入持续下降,上会前紧急削减募资规模

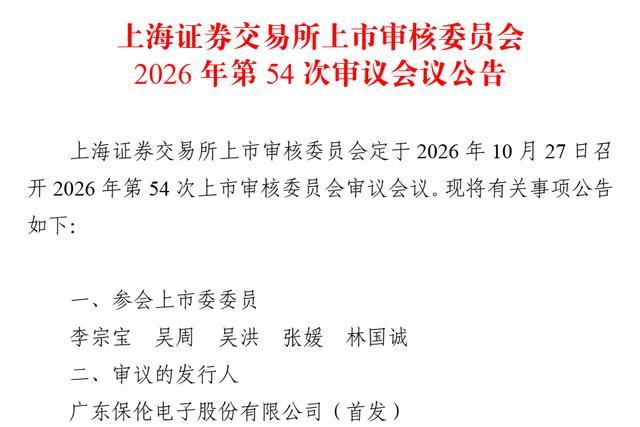
根据上交所安排,上交所上市审核委员会将于2026年10月27日召开2026年第54次上市审核委员会审议会议,审议广东保伦电子股份有限公司(以下简称“保伦股份”)的首发事宜。
根据招股书介绍,保伦股份是一家行业领先的“声、光、电、视、讯”系统解决方案提供商,主要从事公共广播系统、专业扩声系统、智慧会议系统、显示终端系统、指挥管理系统、灯光亮化系统等专业视听产品的研发、生产与销售。自2008年成立以来,公司深耕专业视听领域,以“技术先导、场景深耕、生态共建”为发展战略,现已成为国内产品线齐全、应用场景广泛的领先企业,具备从产品研发、生产制造到整体解决方案设计及实施的一站式服务能力。
不过,保伦股份报告期的经营数据并没有体现出该公司“行业领先”的优势。其中,公司营业收入甚至逐年下降。2023年营业收入30.43亿元,2024年下降到27.88亿元,2025年仍有微弱的下降,降至27.68亿元。到2026年上半年,仍然没有体现出增长的趋势,营业收入10.93亿元,其中主营业务收入也基本与这一数据持平。而2025年上半年公司的主营业务收入为10.76亿元。这也意味着2026年上半年该公司的主营业务收入仍然没有表现出相应的增长,只是维持在2025年上半年同期的水平。一家公司还未上市,其营业收入就失去了增长的势头,甚至总体还表现出下滑的走势,这显然不利于提高投资者的信心。
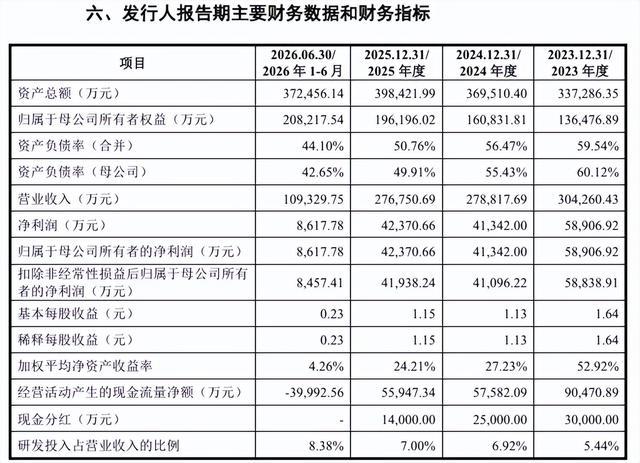
在公司营业收入不振的同时,公司的净利润总体也体现为下滑的趋势。从2023年到2026年上半年分别为5.89亿元、4.13亿元、4.24亿元、0.86亿元。与此同时,公司经营活动产生的现金流量净额也逐年减少,分别为9.05亿元、5.76亿元、5.59亿元、-4亿元。其中2026年6月末,这一数据转变为-4亿元。
不仅如此,该公司的存货在报告期也是明显增加。报告期各期末,公司存货账面价值分别为50,062.91万元、56,651.35万元、49,821.03万元和65,995.99万元,占流动资产的比例分别为18.68%、20.81%、17.12%和25.37%。与此对应的是存货周转率也在变慢,分别为2.50次、2.15次、2.20次、0.83次,这其中,2026年上半年减少到0.83次尤为令人关注。
总之,尽管该公司自称是一家行业领先的“声、光、电、视、讯”系统解决方案提供商,但该公司的经营数据却并不令人乐观,与“行业领先”的市场地位并不相符。
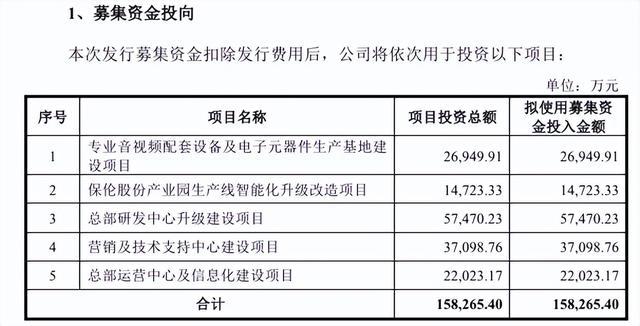
不仅如此,保伦股份作为一家即将上会的IPO公司,该公司在招股书上会稿中紧急削减募资规模一事尤为令人瞩目。在该公司2026年5月13日提交的招股书申报稿与2026年9月23日更新招股书申报稿里,该公司的募资计划都是15.83亿元,而募投项目有5个之多。
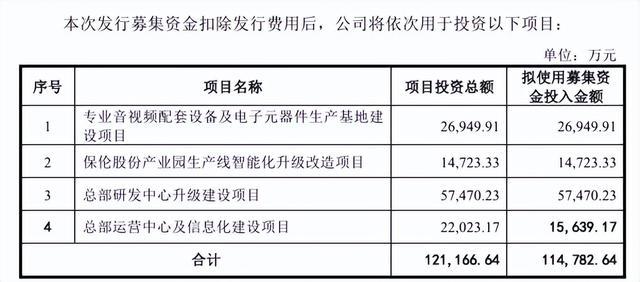
不过,不到一个月的时间,在2026年10月19日提交的招股书上会稿里,募资计划削减到了11.48亿元,募资规模减少了4.35亿元,募投项目也从5个减少到4个。其中,营销及技术支持中心建设项目被取消,总部运营中心及信息化建设项目的募资投入计划也压缩了6384万元。
保伦股份为何突然削减公司IPO的募资规模呢?这或许与公司本身的不差钱有着很大的关系。一方面是该公司2025年末还有货币资金高达21.67亿元,2026年6月末仍有17.19亿元。另一方面,该公司2023年到2025年年年分红,分红金额达到6.9亿元。此外,该公司2024年、2025年及2026年上半年,短期借款余额均为“0”。
该公司在账上躺着巨额货币资金,且向公司老股东进行巨资分红的背景下,却向公众投资者伸手募资15.83亿元,这种做法难免会遭到市场的质疑。正是在这种情况下,该公司通过削减募资规模来展现自己的诚意,减少市场对该公司募资合理性的质疑。
而正是这种对募资规模的调整,也表明该公司募投项目的设置与募资计划的出台其实并不严谨,以至该公司想削减就削减。也正因如此,该公司调整后的募资计划是否就是合理的呢?能不能再将募投项目砍掉一到两个呢?比如,该公司的保伦股份产业园生产线智能化升级改造项目、总部运营中心及信息化建设项目是否可以通过自有资金来投入呢?