
一周涨46%,624元的宇树科技:估值锚究竟在哪一层?

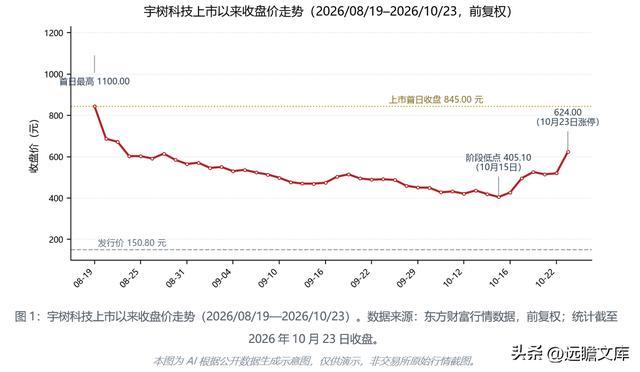
10月23日午后,宇树科技(688836)封住20%涨停,收盘624.00元,成交额47.70亿元,换手率28.08%。这是它8月19日上市以来第一个涨停板,也是本周第5根阳线——以10月16日收盘426.98元计算,一周涨幅46.14%。
同一只股票,10月15日收盘405.10元,盘中最低404.03元;上市首日收845.00元,盘中最高1100.00元。两个月,三个价格,三段情绪。在这两个价格之间,公司交出了上市后首份半年报,也发布了第一份股票交易异常波动公告;消息与资金,在同一个盘面上反复拉扯。价格在动,经营数字也在动,但两者从来不是同一条曲线。
报告摘要
宇树科技是国内少数同时量产人形机器人与四足机器人的整机厂商,2026年8月19日登陆科创板,发行价150.80元,募资总额60.99亿元。2025年营收16.99亿元,同比增长332.64%,归母净利润2.78亿元;2026年上半年营收11.52亿元,同比增长48.54%,归母净利润2.74亿元,但扣非净利润2.44亿元,同比下降19.34%。
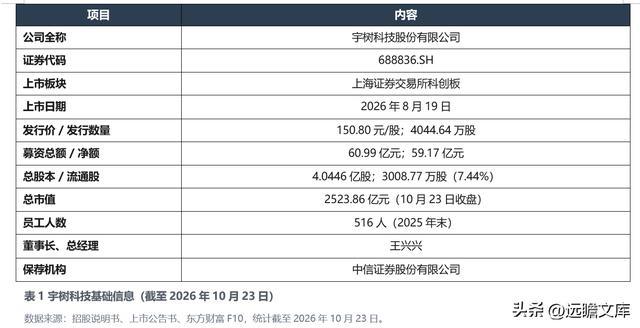
截至10月23日收盘,总市值2523.86亿元,流通市值187.75亿元,流通股占比7.44%。公司10月21日公告披露,10月20日滚动市盈率388.25倍,所属通用设备制造业最近一个月平均滚动市盈率39.51倍。近3个月4家券商发布研报,2家给出“买入”或“增持”评级,均未披露目标价,2026年每股收益预测集中在1.56—1.64元。
1 公司概况:一家把机器人做成生意的公司
1.1 基础画像
公司成立于2016年8月26日,注册地杭州滨江,2026年8月19日登陆上交所科创板,保荐机构为中信证券。主营业务为高性能通用人形机器人、四足机器人、机器人组件及具身智能模型的研发、生产和销售。申万分类为机械设备—自动化设备—机器人,证监会口径为通用设备制造业。2025年末在职员工516人,其中研发人员184人,占比35.66%。
1.2 股权与实控人
发行后,王兴兴直接持股21.44%,为控股股东及实际控制人;上海宇翼持股9.85%,汉海信息技术(上海)持股6.85%,宁波红杉科盛持股5.59%,Astrend IV (Hong Kong) Alpha持股3.98%。前五大股东合计47.71%,全部为限售流通A股。股东户数从上市前46户增至2026年8月19日的27666户。
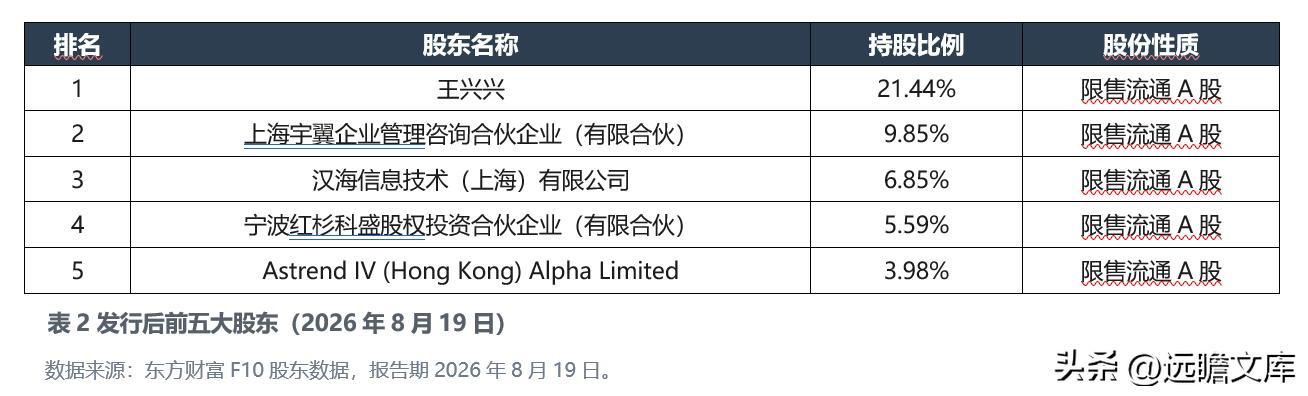
首发流通股占比7.44%,是其股价弹性偏大的结构性背景。
1.3 组织与业务架构
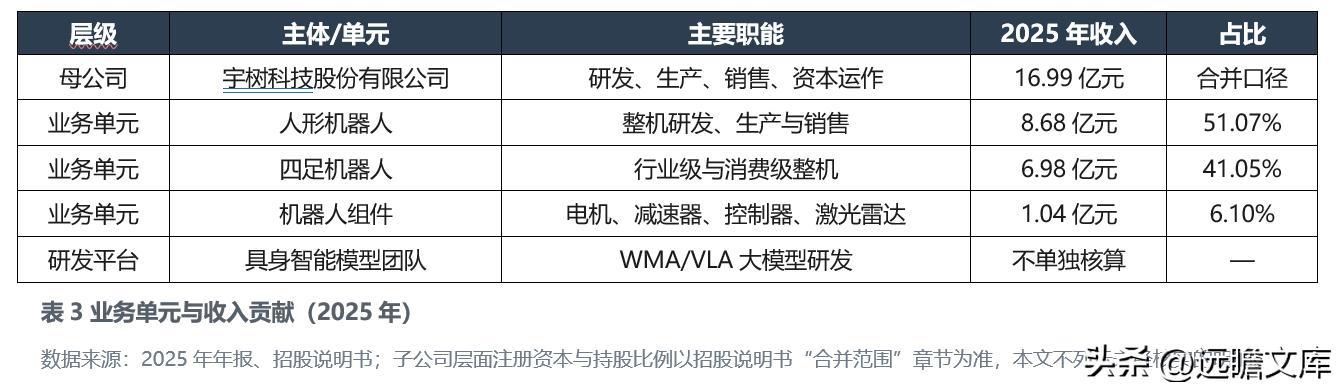
公司采用“母公司+业务单元”的扁平结构:母公司统一承担研发、供应链、销售与资本职能,下设三条产品线和具身智能模型平台。本次上市主体为境内股份有限公司,公开披露架构中未涉及境外上市主体或VIE安排。
1.4 发展历程:四个阶段
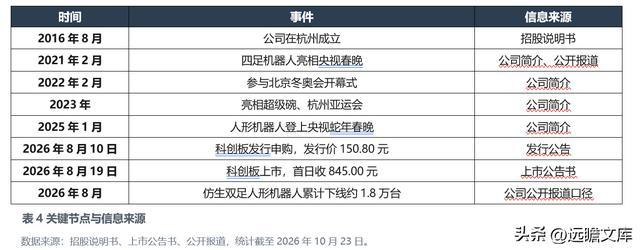
分界很清晰:2016—2020年是技术验证期;2021—2023年是四足商业化期,营收从千万元级爬到亿元级;2024—2025年是人形放量期,人形收入占比从27.32%升至51.07%;2026年进入资本化阶段,募资近60亿元。
2 行业分析:需求曲线在2026年变陡
需求数据在2026年出现明显斜率。弗若斯特沙利文《2026年全球人形机器人市场研究报告》显示,2026年上半年全球销量3.6万台、收入5.4亿美元,均超过2025年全年;IDC口径为全球出货近2.5万台,同比增长432.1%,中国市场超过1.9万台。
供给端同样密集。工信部称2026年上半年国内整机产品突破400款、产量超4万台,预计全年突破10万台。宇树科技8月披露仿生双足人形累计下线约1.8万台,智元9月宣布2万台,小鹏计划2026年底量产。
中长期空间依赖假设。高工机器人产业研究所预计2030年国内需求16.25万台、规模超254亿元,2035年201.1万台、1383亿元。这是机构测算,不是订单,也不是业绩承诺。首批6项人形机器人国家标准10月中旬获批,2027年4月实施;上海提出2028年推动8000台进工厂。
估值上,板块与个股处在两个温度:122只概念股合计市值约5.5万亿元,万得人形机器人指数市盈率接近26倍;宇树科技10月20日滚动市盈率388.25倍,是行业平均39.51倍的近10倍。板块在修复,个股在溢价。
3 业务解构:人形机器人两年从1.86%走到51.07%
2025年,人形机器人收入8.68亿元,占比51.07%,毛利率63.18%;四足机器人6.98亿元,占比41.05%,毛利率56.72%;机器人组件1.04亿元,占比6.10%,毛利率59.36%。三条线合计16.99亿元。
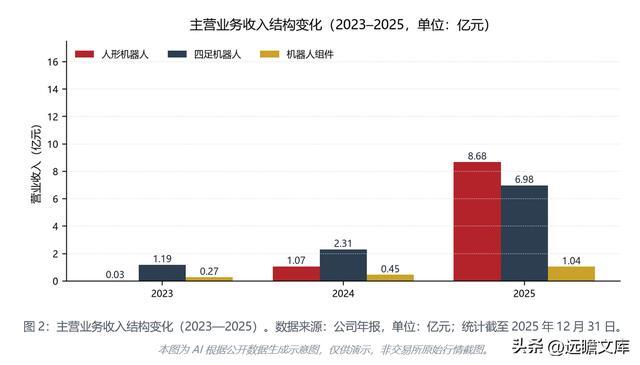
结构变化比总量更值得看。2023年人形收入只有0.03亿元、占比1.86%,四足以1.19亿元贡献75.02%;2024年人形跳到1.07亿元、占比27.32%;2025年人形8.68亿元,首次超过四足。
商业模式并不复杂:整机销售是主要收入,组件对外供货并反哺供应链。电机、减速器、控制器、激光雷达全部自研,既压低整机成本,也让组件具备独立产品属性;代价是研发必须持续,2025年研发费用1.45亿元,占营收8.53%。
增速在换挡。2025年营收同比增长332.64%,2026年上半年降至48.54%;一季度营收4.23亿元、同比增长68.49%,二季度7.29亿元。基数抬高后,翻倍式增长难以长期维持。毛利率同步回落:2025年60.44%,2026年上半年56.01%,下降4.43个百分点。
2025年人形机器人毛利率63.18%,高于四足的56.72%和组件的59.36%,产品结构上移本应抬升综合毛利率;2026年上半年综合毛利率反而下降,说明价格与成本的变化幅度更大。
4 核心产品:三条产品线的分工
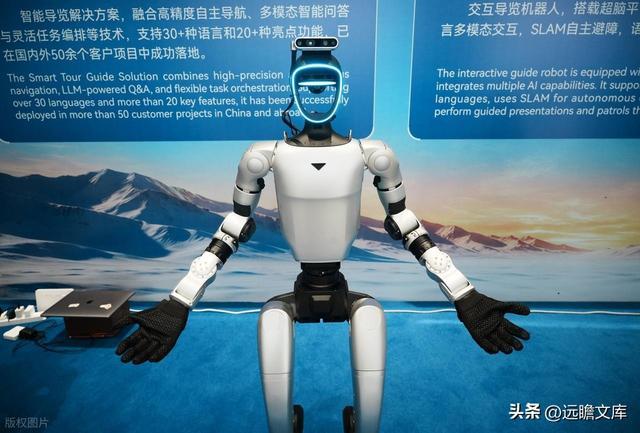
人形机器人是叙事中心,产品覆盖双足与仿生形态,面向工业、商业与家庭场景。2026年8月公司披露仿生双足人形累计下线约1.8万台——万台级下线证明工程与供应链能力,但不等于确认收入或终端激活量。
四足机器人是现金牛的起点。公司称是全球首家开始高性能四足机器人公开零售的企业,产品覆盖行业级与消费级,2025年收入6.98亿元、毛利率56.72%,仍是最稳定的利润来源之一。
机器人组件是容易被忽略的第三条线。电机、减速器、控制器、激光雷达自研后以组件形式对外销售,2025年贡献1.04亿元收入、59.36%毛利率。它的意义不在规模,而在于把技术能力变成可单独定价的商品。
三条线共享核心部件与算法体系,这是区别于单纯组装厂的地方。
5 财务透视:利润表的两套读数
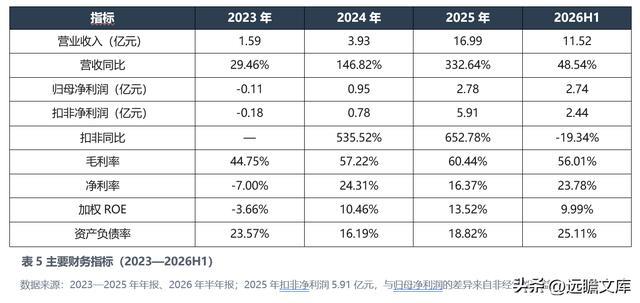
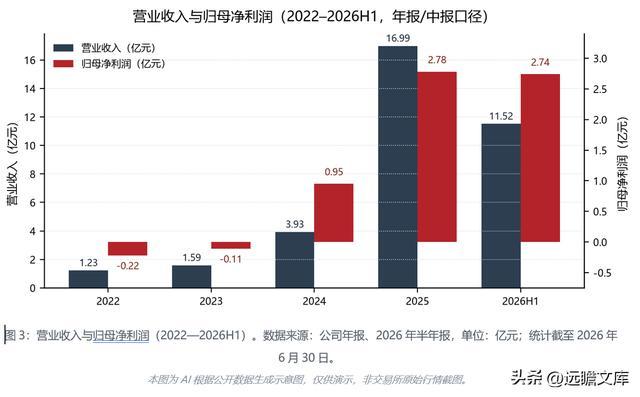
先看总量。营收从2023年的1.59亿元增至2025年的16.99亿元,两年增长约9.7倍;归母净利润从亏损0.11亿元转为盈利2.78亿元。2026年上半年营收11.52亿元,已接近2025年全年的68%。
再看质量。2026年上半年归母净利润2.74亿元,同比增长955.59%,基数是2025年同期的-0.32亿元,属于低基数修复;同期扣非净利润2.44亿元,同比下降19.34%。两套读数并不矛盾:2025年上半年扣非3.02亿元、非经常性损益为负;2026年上半年非经常性损益转正。判断经营能力,主要看扣非口径。
2026年一季度归母净利润0.50亿元、同比下降47.69%,二季度约2.24亿元。单季波动不宜线性外推。
现金流与营运资本健康。2025年经营活动现金流净额6.70亿元,高于净利润;2026年上半年2.32亿元,与净利润比值约0.85。资产负债率25.11%,应收账款周转13.97天,存货周转184.74天,较2025年的136.65天拉长,扩产备货特征明显。
净利率23.78%高于2025年的16.37%,但改善主要来自非经常性损益,扣非口径的盈利能力仍需观察。
研发投入是必须付出的成本。2025年研发费用1.45亿元、占营收8.53%,研发人员184人、占员工35.66%。1.45亿元能否支撑三条产品线同时迭代,是后续要跟踪的指标。
6 管理层与治理:创始人主导的决策结构
王兴兴任董事长、总经理兼首席技术官,直接持股21.44%,是技术路线与战略节奏的决策者。董事会秘书为傅风华,独立董事为宋华盛、李宗彦、倪晨凯,审计机构为容诚。
股权呈“创始人主导+机构分散”:王兴兴与上海宇翼合计31.29%,美团旗下汉海信息、红杉、经纬、北京机器人产业基金等分列其后,单一机构均未超过7%。执行效率高,但对创始人的依赖也更强。
10月21日异常波动公告披露:经自查并向控股股东、实际控制人核实,不存在应披露而未披露的重大事项;异常波动期间,董监高及实控人未买卖公司股票。
7 盈利预测与估值:分歧在2028年
近3个月共有4家券商发布研报,其中3家给出明确每股收益预测:2026年1.56—1.64元,2027年2.33—3.11元,2028年3.14—5.53元。以624.00元计算,对应2026年市盈率约380—400倍,2027年约201—268倍,2028年约113—199倍。
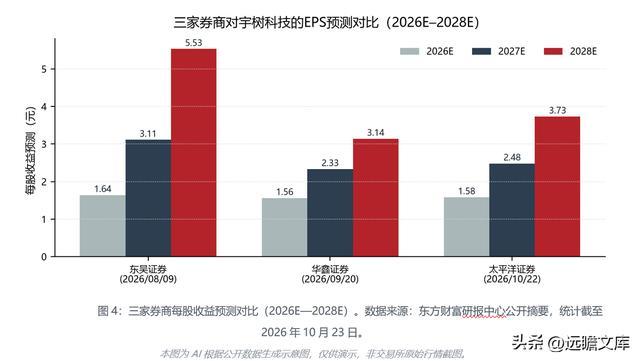
分歧最大的是2028年:东吴证券预测5.53元,华鑫证券3.14元,相差76%。差距不在2026年,而在对量产斜率、单价与毛利率的假设——这也是早期成长行业估值分歧的共同来源。
按2025年每股收益0.76元计算,624元对应静态市盈率约821倍。
需要区分“机构预测”与“公司指引”。公司未在公开披露中给出2026年全年营收或利润指引,上述数字均为第三方机构假设,不构成公司业绩承诺。
下面的测算只展示估值对假设的敏感度,不是目标价,也不构成股价判断。假设2027年每股收益落在2.33—3.11元,对应100倍、150倍、200倍市盈率,得到每股市值区间如下。
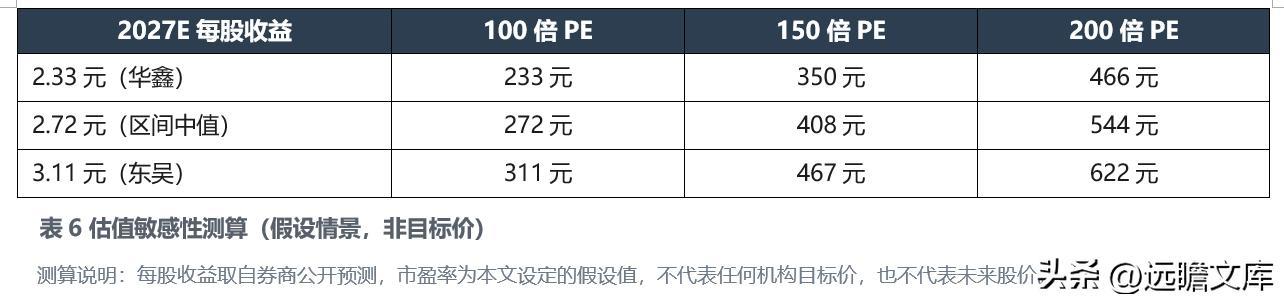
同样的盈利,给不同倍数,结果差一倍以上。624元隐含的是对2027—2028年高增长与高估值的同时确认;只要一个假设松动,价格就会重新寻找锚点。
8 机构怎么看:4份研报,0个目标价
8.1 评级概览
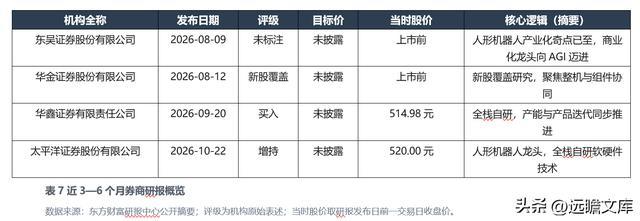
4份研报均未给出目标价。上市时间短、盈利基数低、行业假设发散,机构更愿意给评级而不给点位。
8.2 目标价轨迹:缺位
全部研报均未披露目标价,无法绘制目标价区间图。可替代的坐标是每股收益预测的离散度:2026年约5%,2027年约33%,2028年约76%。时间越远,分歧越大。
8.3 多空分歧
乐观方是东吴证券与华鑫证券:前者认为人形机器人已具备初步商业化能力,物理AI打开训练新范式;后者强调全栈自研与产能扩张的协同。两家2028年每股收益预测分别为5.53元与3.14元。
谨慎方是太平洋证券。其报告给出“增持”,同时指出规模化落地仍处初期,具身大模型仍处探索阶段,行业尚未形成统一的技术共识,技术路线尚未收敛。另有受访者认为,本轮上涨更像超跌后的情绪修复,价格含资金博弈成分。
8.4 评级调整动态
近3个月没有评级下调记录,覆盖节奏“先密后疏”:8月9日东吴证券、8月12日华金证券、9月20日华鑫证券、10月22日太平洋证券。四家方向一致,差异在预测斜率。上述评级均为历史观点,不构成推荐。
9 风险提示
估值与业绩的匹配风险。10月20日滚动市盈率388.25倍,行业平均39.51倍;按2026年预测每股收益计算,624元对应约380—400倍。盈利增长不及假设,估值回归会直接体现。
流通盘偏小的交易波动风险。首发流通股3008.77万股,占总股本7.44%;上市首日换手率85.28%,10月23日28.08%。小流通盘放大价格弹性与回撤幅度。
限售股解禁风险。前五大股东持股均为限售流通A股,首发前股份通常锁定12或24个月,2027年8月起陆续解禁。解禁不等于减持,但供给预期会改变定价。
盈利质量与毛利率风险。2026年上半年扣非净利润同比下降19.34%,毛利率56.01%、较2025年下降4.43个百分点。价格竞争或产品结构下移,都可能继续压制利润率。
行业与交易监管风险。技术路线尚未收敛,具身大模型、数据采集与场景落地均存在不确定性;公司股票在10月16日、19日、20日涨幅偏离值累计超30%,已触发异常波动披露。三季报10月29日披露。
如果你在8月19日以845.00元买入,10月15日看到405.10元时,会用什么依据决定去留?欢迎在评论区写下判断逻辑,而不是结论。
#宇树科技 #人形机器人 #科创板 #新股定价 #物理AI #财报解读
免责声明
本报告由 AI 自动生成,非持牌证券投资咨询机构或执业证券分析师出具的正式研究报告,仅基于公开数据和公开信息整理分析,仅供参考,不构成任何投资建议或投资评级。市场有风险,投资需谨慎。