活久见!0.39倍认购无人问津!光模块龙头东山精密,彻底跌凉了

东山精密港股招股结束时,公开孖展认购倍数只有0.39倍。
这个数字意味着,公开发售部分没有被资金抢购,认购金额甚至未达到对应发售规模。对普通投资者来说,申购后“中签难”的问题,在这里几乎不存在。
以往,热门科技公司赴港上市,公开认购出现几十倍、上百倍并不罕见。如今面对光模块龙头,市场却显得十分冷静。
更耐人寻味的是,知名基石投资者仍在锁定份额,散户和机构呈现出截然不同的态度:机构看重长期配置,散户更在意眼前的亏损体验。
这种落差,并不是一天形成的。
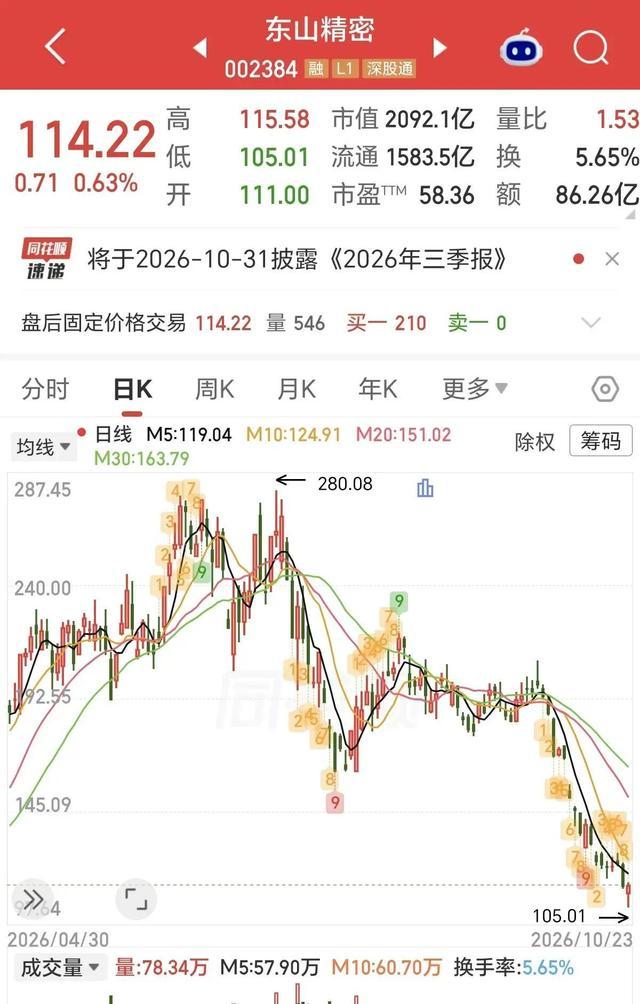
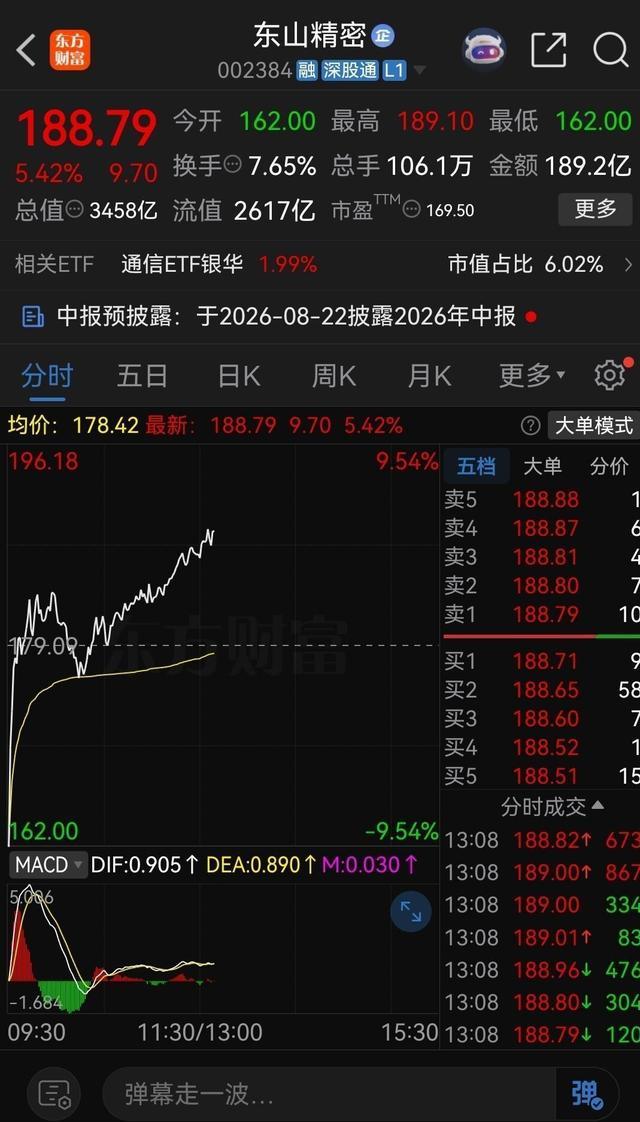
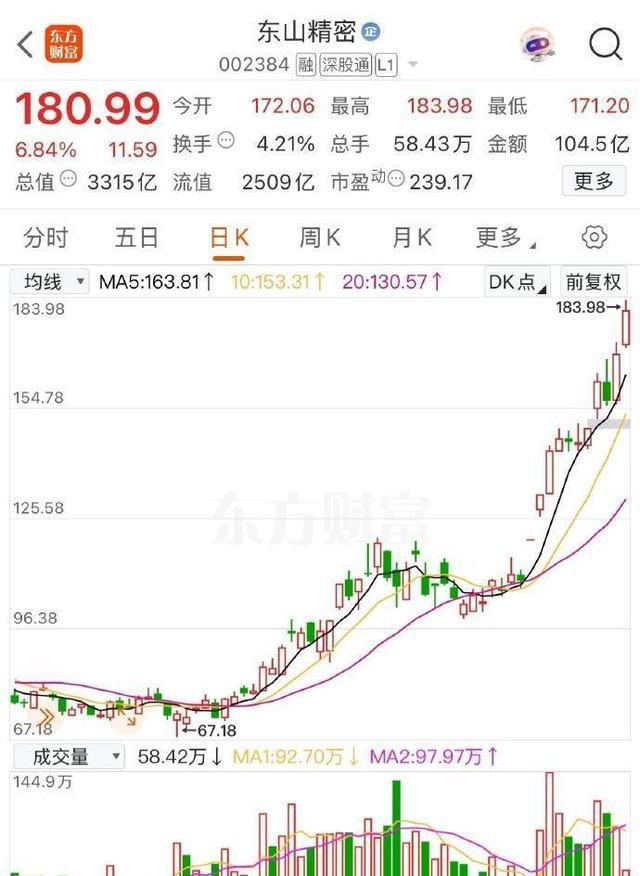
东山精密股价从7月中旬约280元的高点回落,随后跌至105元附近。三个月时间,跌幅达到62%。
对高位买入AI、算力和光模块板块的投资者来说,账面回撤已经不只是数字变化。卖出意味着确认亏损,继续持有又要面对持续下跌,很多人因此陷入两难。
板块承压的也不止东山精密。
新易盛一个月跌去约一半,源杰科技五个月回落六成,天孚通信五个月接近腰斩。曾经被资金集中追捧的科技成长股,开始成为估值收缩最明显的区域之一。
股价下跌,会直接改变投资者的风险偏好。过去大家讨论的是还能涨多少,现在更关心的是下跌是否还会继续。
港股新股市场的表现,也加重了这种谨慎情绪。
9月以来,港股共有14只新股上市,破发率达到64%。按照这个比例计算,十只新股里有六只左右面临首日跌破发行价的情况,部分个股的首日跌幅达到三四十个百分点。
打新本来就带有不确定性。当连续破发带来亏损后,投资者自然会重新评估所谓的“热门赛道”和“龙头光环”。
有没有折价,行业是否热门,公司名气够不够,已经不再是决定申购的唯一标准。能不能在上市后守住发行价,才是更多人真正关心的问题。
恒生科技指数持续走弱,也压低了整个市场的风险承受能力。场外资金选择观望,场内资金更重视退出和防守,愿意高位接力的人明显减少。
所以,东山精密公开孖展认购0.39倍,并非孤立现象。它更像是市场情绪的一张切片,反映出资金对高估值科技股的态度已经发生变化。
前几年,只要和AI、算力、光模块沾边,就容易获得资金关注。行业故事、业绩预期和龙头标签叠加在一起,曾经把不少公司的估值推到很高位置。
但市场不会长期奖励同一种逻辑。
当预期降温、资金退潮,估值回归往往比上涨更快。热门板块并不等于低风险,抱团越集中,松动时的波动也可能越剧烈。
许多投资者容易把“跌得多”和“风险已经释放”画上等号。实际情况并没有这么简单,强势股在趋势转弱后,低点往往需要时间确认。
0.39倍认购背后,不只是对一家公司的判断,也包含了投资者此前亏损后的谨慎。大家并非不想赚钱,而是对高估值、强叙事和单边上涨的信心下降了。
市场从来没有永远有效的热门赛道。面对波动,降低预期、控制仓位、看清自身承受能力,比追逐下一个故事更重要。
以上内容依据公开市场信息整理,仅作个人复盘与观察,不构成任何投资建议。