黄金股集体下跌,怎么看?



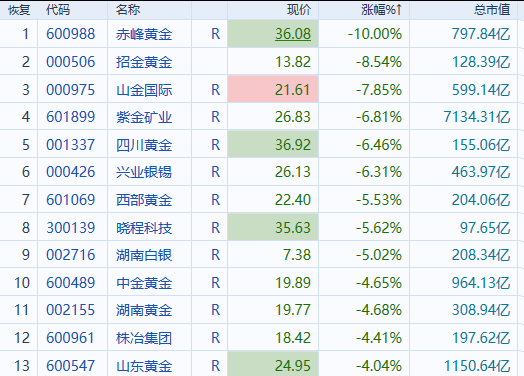
10月26日,黄金板块遭遇集体重挫,截至发稿,赤峰黄金A股跌停,报36.08元,招金矿业跌8.54%,报13.82元,山金国际、紫金矿业、四川黄金、兴业银锡等跌超6%,整个黄金板块无一幸免。
触发这轮抛售的直接导火索有两个:
一方面来自国际黄金价格近期持续回落,今日早盘现货黄金一度失守3980美元/盎司,最低触及3978.12美元/盎司;
另一方面恰逢黄金矿企集中披露三季报的时间窗口,金价下行直接传导至销售收入端,压制板块盈利预期。
紫金矿业刚披露的三季报虽然同比仍保持增长,但单季环比和产量进度均不及市场预期,业绩与金价形成了“双杀”共振。
单看同比数据,紫金矿业的三季报并不算难看。
第三季度,紫金矿业归母净利润183.56亿元,同比增长25.97%,环比下滑4%;前三季度累计净利润575.26亿元,同比增长51.93%。
问题出在“环比”和“预期差”上,Q3净利润较Q2的约192亿元环比下降约4%,低于此前市场普遍预期的190亿至200亿元区间。
前三季度,紫金矿业的铜产量约82万吨,仅完成全年120万吨目标的68%;黄金产量约70吨,仅完成全年105吨目标的67%;锂产量约7.9万吨LCE,进度66%。
三大品种的全年目标进度集体落在三分之二附近,意味着四季度必须出现显著的环比加速,才有可能兑现指引,这也是外资机构前期重点提示的风险。
对于一家被市场以“产量成长”为锚来定价的矿业龙头而言,这构成了预期层面的一次实质性下修压力。
事实上,紫金H股在过去两周已经回调约11%,今天的下跌是在业绩落地后的一次集中释放。
中长期维度,公司依然有明确的资源增量储备:10月完成赤峰黄金控制权收购,拿到一批优质在产金矿,弥补黄金端产量短板;朱诺铜矿报告期新增铜资源275万吨,累计查明铜金属量569万吨,规划产能7.6万吨/年,计划2026年底投产;拉果措盐湖、湘源硬岩锂矿产能稳步爬坡,马诺诺锂矿持续释放增量,为远期业绩打开空间。
而金价的下行,则给这份“不及预期”的业绩额外加了一层估值压制。
二季度以来,由于中东局势冲击,霍尔木兹海峡持续封锁,刺激全球能源价格持续攀升,布伦特原油一度突破114美元/桶,持续点燃通胀黏性担忧,通胀高企又反过来强化了美联储的加息叙事,12月加息预期持续升温,同时叠加美债收益率在9月以来一度失控式飙升,30年期美债收益率一度触及5.53%,10年期升至5.20%上方。
黄金作为零息资产,在美元和美债同时提供可观收益的环境下,持有机会成本被系统性抬高,资金从黄金流向生息资产,金价自然承压。
10月27日至28日的美联储议息会议近在眼前,市场在会议前选择降低黄金及黄金股的风险敞口,进一步放大了板块的抛压。
但把视角拉长,当前黄金所处的阶段并不陌生。
美元高利率周期中,黄金和黄金股表现偏弱是历史上反复出现的规律;真正决定黄金资产大级别方向的,不是加息本身,而是加息周期走向终点、利率开始转向下行的那一刻。
一旦美联储的政策路径从“higherforlonger”转向确认宽松拐点,零息资产的相对吸引力会迅速修复,黄金和黄金股往往迎来估值与盈利的双重扩张。
眼下金价处于下行通道,市场情绪偏悲观,但对于以紫金矿业为代表的资源型矿企而言,短期的金价波动并不改变其铜、金、锂三线并进的产量底座。
赤峰黄金控制权收购在10月完成,朱诺铜矿新增铜资源量275万吨、规划2026年底投产,锂板块盐湖和硬岩项目也在持续爬坡,这些中期增量才是决定紫金矿业在下一轮利率周期中弹性的关键变量。
业绩后的下跌,更多是短期“金价下行+产量进度不及预期”的共振结果,而非公司资源价值和产能逻辑发生了方向性逆转。
在利率拐点到来之前,黄金股的情绪修复需要时间,但对于理解周期位置的投资者来说,当前的下行本身并不构成需要恐慌的理由。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”