
陌桑高科IPO:被茅台和雅戈尔看上的养蚕工厂

取名“陌桑”,古意十足,走的却是纯纯现代工业化的路子。来自浙江嵊州的陌桑高科,主业就是以人工配方饲料替代桑叶,进行工厂化养蚕。
北交所IPO排队名单里,陌桑高科已经安静地待了三个多月。7月27日首轮问询下发,公司至今没有回复。
9月28日,公司将2026年中报审计报告挂了出来,上半年营收8.69亿元,归母净利润2.21亿元。审核还在走流程,业绩照常跑,这家顶着“工厂化养蚕第一股”名头的公司,再次回到大众视野。
翻开招股书,它身上的反差感挺强。
一边是头顶国家级专精特新“小巨人”称号,手握403项授权专利,身后站着雅戈尔、茅台旗下产业基金和央企乡村产业投资基金。
另一边是公司近99%的收入来自卖蚕茧,监管行业分类归入“畜牧业”,被市场热议的蚕丝蛋白新材料,尚未贡献营收。
这家公司到底做的是门什么生意?

从领带厂到养蚕工厂
先交代这家公司的出身。
陌桑高科脱胎于嵊州巴贝领带有限公司,一家老牌领带制造企业。这家公司1999年成立,实控人金耀是国内知名的“领带大王”。
做了半辈子领带,金耀最头疼的就是高端蚕丝原料价格大起大落,盈亏攥在别人手里。
2015年,他将目光从成品领带,投向产业链最上游的蚕茧,孵化陌桑高科。项目历经多年技术攻坚,2019年一期基地正式投产。
这层出身背景,能解释两件关键的事。一是服装巨头雅戈尔愿意出资入股,并非单纯财务投资,而是产业链锁定高端蚕丝原料的协同布局;二是陌桑高科能把养蚕做成标准化工厂模式,本质是制造业逻辑,而非传统小农养殖。
技术上,招股书给陌桑高科的定位是“国内第一家实现规模化全龄人工饲料养蚕的企业”。
传统桑蚕养殖一年仅能养殖2—3季,高度依赖桑叶、靠天吃饭。全国蚕茧年产量常年维持在75万吨以上,但供给大多来自分散农户。
陌桑高科以人工配方饲料替代桑叶,在恒温恒湿厂房内实现全年不间断育蚕,2025年鲜茧产量约2.99万吨。
中国丝绸协会2026年3月出具《证明》,认定公司高密度全龄人工饲料工厂化育蚕整体技术达到国际领先水平,在该细分赛道市占率100%,国内排名第一。
这个100%需要加个注脚,它仅限定在全龄人工饲料工厂化养蚕这条细分赛道。
国内目前尚无其他企业实现同等规模全龄工厂养蚕。中茧新科已于2025年10月进入破产预重整程序;深圳同益新、中科茧源尚在技术布局与小规模示范阶段;湖州桑田、鑫缘茧丝绸采用折中路线,仅做到“1—4龄工厂化,5龄交还农户养殖”。
换句话说,陌桑高科是这条赛道上唯一实现规模化落地的玩家。
公司专利与标准积累同样扎实。截至2026年2月,公司拥有授权专利403项,其中发明专利96项,参与制定2项国家标准、4项团体标准,产品加工产出的生丝品质可达5A级及以上。
产品品质也有第三方数据佐证。2025年,公司抽样干茧与河池市纤维检验所公证检验的主流传统原料茧对比,上车茧率、解舒率、洁净度等核心指标全面优于行业主流货源。

业绩一年一个台阶
陌桑高科最拿得出手的,还是报表。
2023年—2025年(简称“报告期”),公司营收从10.14亿元增长至15.75亿元,归母净利润从0.89亿元增至3.13亿元,扣非净利润从0.90亿元增至3.01亿元。
期间,经营现金流净额分别为2.28亿元、5.17亿元、5.33亿元,连续三年高于当期净利润,盈利的现金含金量充足。母公司资产负债率由34.63%降至21.06%,加权平均净资产收益率从15.69%提升至21.35%,盈利与偿债能力同步改善。
新披露的半年报延续高增势头。2026年上半年营收8.69亿元、归母净利润2.21亿元,已超过去年全年净利润七成。
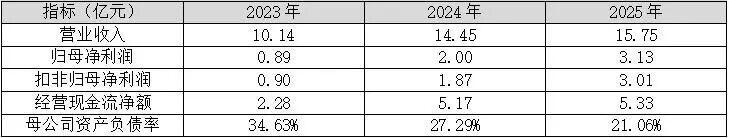
数据来源:公司招股书
一个值得留意的细节是,公司主营业务毛利率依次为21.86%、22.21%、31.58%,2025年跳涨近10个百分点,主要受益于豆粕、玉米等饲料原料下行叠加蚕茧售价上行。
这究竟是短期周期红利,还是可长期维持的成本优势,仍有待持续验证。招股书中,公司也将“毛利率波动风险”列为主要风险提示。
股东名单是另一个看点。
公司控股股东嵊州巴贝持股35.02%。金耀、金奇夫妇通过嵊州巴贝、嵊商企管间接控制53.49%股权;其子金丰通过员工持股平台持有2.64%表决权,加上金耀直接持有的0.13%股份,家族合计掌控56.27%表决权。
外部这一圈资本来头不小,分别代表了产业链、消费产业和国家队三个方向。
服装巨头雅戈尔2023年12月以27.93元/股出资2亿元入股,持股4.73%,除了财务回报,也有锁定高端蚕丝原料的产业链考量。
茅台基金2025年8月以30.52元/股受让股份,持股2.17%。
央企乡村产业投资基金持股1.08%,代表国家队在乡村振兴方向的布局。
按这几轮入股价格估算,投后估值约46亿元,对应2025年净利润静态市盈率约15倍。
第二增长曲线处于培育阶段
陌桑高科此次IPO拟募资12亿元,主要投向“年产2万吨功能性蛋白质纤维(蚕茧)项目”。
扩产并非因为国内蚕茧总量供不应求,而是市场缺少能够全年稳定供货、品质指标统一的工业化蚕茧。
招股书显示,陌桑高科一期、二期基地已处于满负荷运转状态,产能利用率从2023年的72.64%提升至2025年的84.26%,下游大型缫丝厂合作关系持续深化,现有产能已构成承接订单的瓶颈。此次扩产同时也为远期丝素蛋白业务储备原料。
在招股书规划中,蚕丝蛋白高值化应用是公司长期第二增长曲线。
蚕丝中70%至80%为丝素蛋白,是一种生物相容性好、可自然降解的天然高分子材料,可应用于化妆品原料、食品保鲜、功能食品等领域。
2025年,全球丝素蛋白市场规模约1.2亿美元,行业年复合增速区间约6%-11.5%。目前化妆品端已实现商业化落地,国内医美填充方向已有企业进入临床阶段,食品保鲜涂层则处于中试技术优化阶段。行业当前的核心瓶颈是批次间分子量稳定性不足,制约其进入高端应用领域。
陌桑高科在这一方向的布局并非停留在概念层面。
2023年5月,公司即成立全资子公司,专门开展蚕丝蛋白应用开发。技术层面,公司掌握盐溶法分子量精确控制与定向酶切技术,恰好对应行业共性痛点。标准层面,由其参与编制的《可溶性丝素蛋白技术规范》《化妆品用蚕丝蛋白》两项团体标准已于2024年发布。此外,公司与浙江省农业科学院开展合作,相关技术秘密与知识产权均归属公司。
作为牵头单位推动的丝素蛋白新食品原料申请,已于2025年2月获国家卫健委受理,目前在审批流程中。研发管线还覆盖化妆品原料、丝素肽运动补剂、连续化生产线等方向,海外参股的美国MORI公司则专注于食品保鲜涂层方向
但需要客观指出,丝素蛋白业务短期内难以贡献收入。
新食品原料尚未获批之前,食品端应用难以落地;化妆品原料备案周期同样不短。报告期内,公司全部收入来自蚕茧及蚕茧制品,丝素蛋白业务尚无规模化销售收入。
这条第二曲线目前更像一张长期期权,方向和卡位具备逻辑支撑。自主养蚕意味着原料批次从源头可控,恰好对治行业痛点,但商业化兑现仍需时间。
创业十年,陌桑高科把传统养蚕升级为标准化制造业生意,盈利、现金流均可圈可点,吸引雅戈尔、茅台基金、央企基金入局。它的长期想象空间寄托于丝素蛋白新材料赛道,若未来在美妆、医疗、食品领域落地放量,才能打开第二增长曲线。
现阶段,陌桑高科的核心价值仍来自于工厂化养蚕这门稀缺主业。细分赛道、专精特新,这些元素恰好是北交所的偏好。