黄卫忠辞任董事长后,湖南银行的重点或在“两件事”
来源:银研者
10月23日,总部位处湘江之畔的湖南银行、传来略显“滞后”的消息。
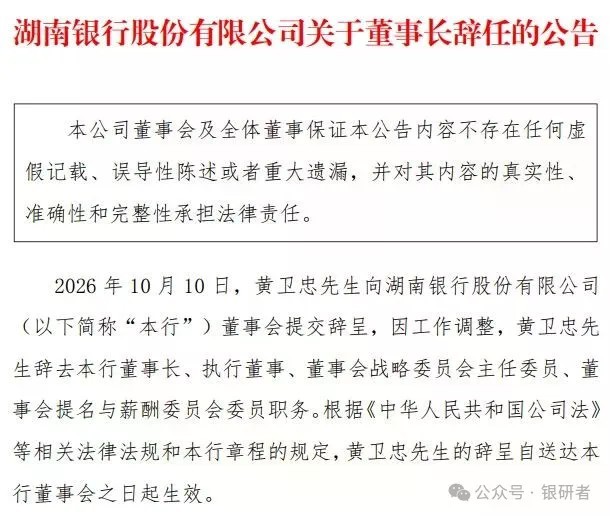
据该行官网公布,董事长黄卫忠因工作调整、在10月10日就已辞去董事长及其它系列职务。
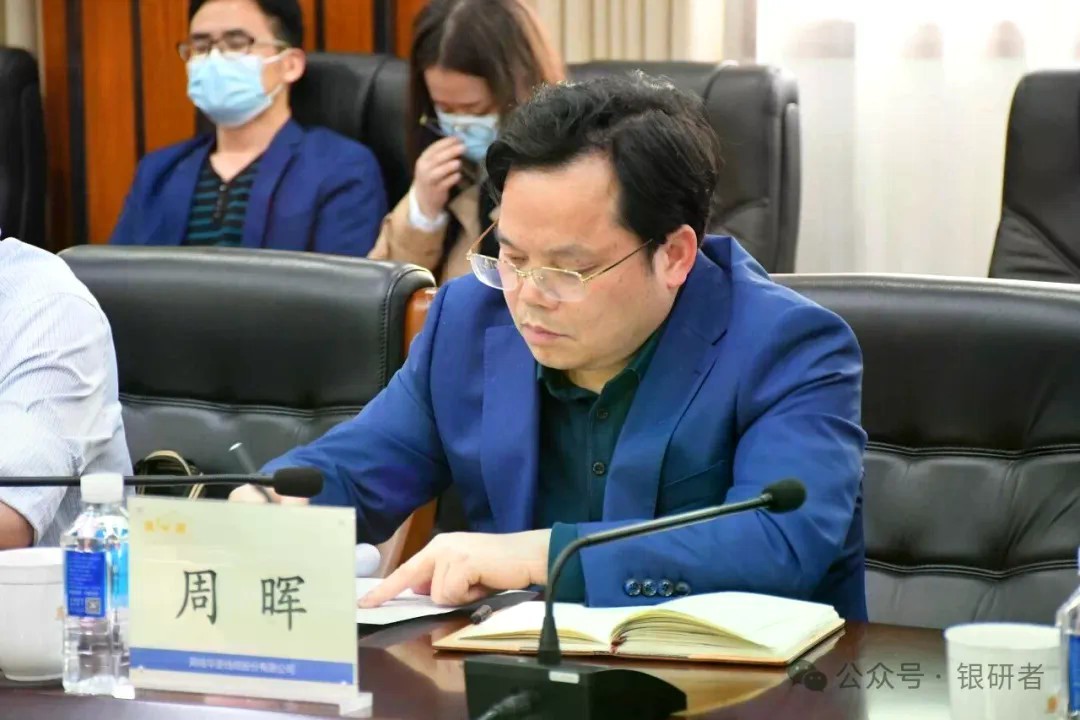
与此同时,在该行2026年第九次党委理论学习中心组学习会议中,此前披露“拟进一步使用”的行长兼党委副书记、副董事长周晖,以党委书记的身份“亮相”。
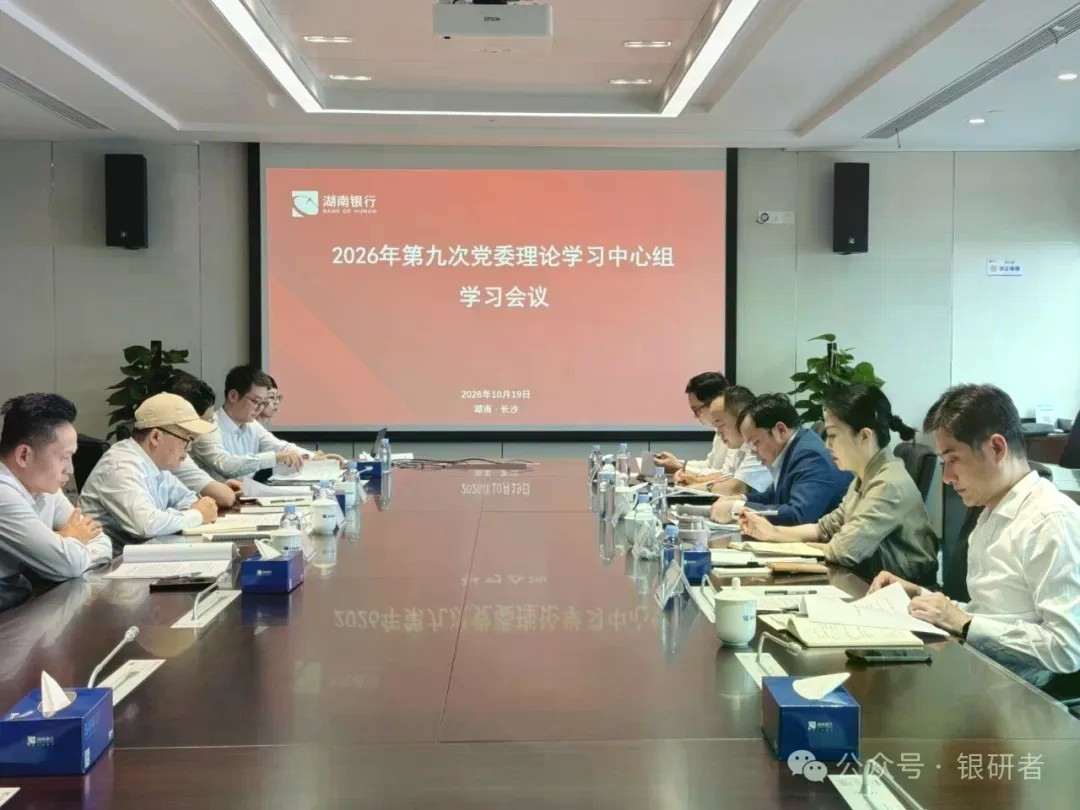
注:右中为周晖;基础图表来源:湖南银行网站。
尽管周晖的董事长任命尚未“官宣”,但目前来看,该行的帅印交接、也基本明朗。
辞任的黄卫忠自2020年起,执掌该行的前身华融湘江银行、并在该行更名后履职至今,此前虽未到龄、但在6月却未被推荐为新届董事会候选人。
而经营高管层以行长周晖为首,在李新华到龄隐退后、包括谭树军及上月初获批的张伟副行长,为业内少见的“一正二副”格局。
对于该行而言,后续重点或在“两件事”:
首先,新任行长人选待定、副行长又相对偏少,该行后续的高管力量夯实、或可预期。
其次,如何加快发展速度,并进一步改善经营质效、特别是资产质量,或是湖南银行后续一段时间的重要课题。
高管及业务概况
湘江纵贯北去的长沙,是一座山水与文脉交融的城市,也是湖南银行总部所在地。
橘子洲头静卧江心、岳麓书院墨香绵延,湖南博物院又珍藏着马王堆出土的千年瑰宝。而剁椒鱼头、辣椒炒肉,乃至香辣的长沙臭豆腐,无辣不欢就是当地饮食的烟火气。
这一方水土,也滋养了湖南银行。
作为该行的前身,华融湘江银行在重组湖南株洲、湘潭、衡阳、岳阳、邵阳等市的城商行、城市信用社基础上发展而来;后于2022年更名为湖南银行。
据企业预警通数据(下同),今年6月末该行总资产为6525.21亿元、同比增速8.40%,当期营业收入59.01亿元、同比增速5.33%,归母净利润19.53亿元、同比略增0.56%。
至于质效指标,期末成本收入比27.60%、同比略降1.99个百分点,净息差1.62%、同比仍缩小0.07个百分点,不良率1.72%、同比扩大0.06个百分点,拨备覆盖率168.18%、同比下降8.93个百分点。
另据Wind数据披露,2025年末该行员工数为5045人,人均创收215.42万元、人均创利65.78万元,人均薪酬32.81万元。
作为该行任职多年的董事长,黄卫忠出生于1968年1月,福建莆田人,大学学历。
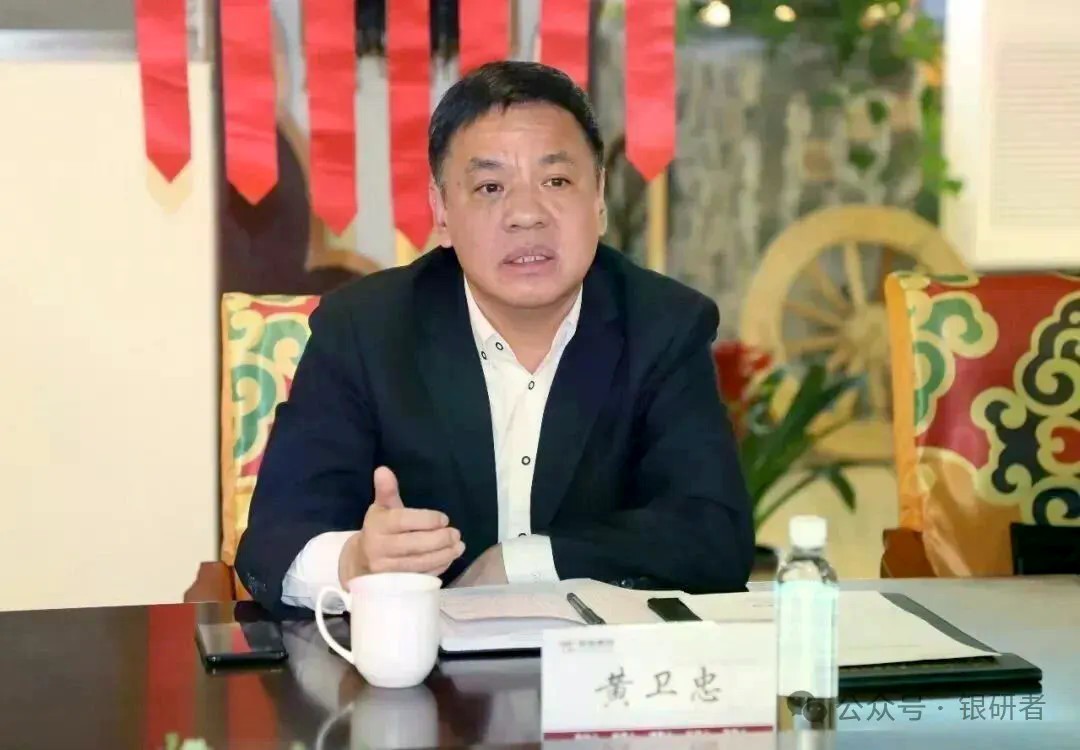
黄卫忠早年在人民银行、银监会等机构任职,后转任农商行、城商行。
曾先后任职人民银行条法司、农村合作金融监管局、合作金融机构监管司,并最终担任合作金融机构监管司综合处副处长;之后调任银监会,从合作金融机构监管部支农业务监管处副处长、处长,到综合处及业务综合处任职处长,积累了多年的监管经验。
2010年7月任天津农商行副行长,2012年10月任党委副书记,2013年7月任常务副行长,并最终于2015年4月任该行的行长。
2020年3月起,任湖南银行的前身华融湘江银行党委书记,5月又升任董事长、直至本次离任。
而已任党委书记的周晖,出生于1971年1月,湖南娄底人,中南财经政法大学企业管理专业博士,北京大学应用经济学博士后。
在中国药科大学、荷兰的马斯特里赫特管理学院完成本科、硕士学习后,周晖先后在两家医药企业任职。
1999年9月,在中南财经政法大学读博;2002年7月,又在北京大学进行博士后研究。2004年8月至12月,周晖曾在浙江财经大学短暂担任副教授。
接着进入第一创业证券工作,2007年3月出任财富证券副总裁。2007年6月开始,任财富证券总裁、法人代表,并兼任其它证券、期货公司职务。
2013年7月起,任湖南省政府金融工作办副主任;2018年10月,任省地方金融监督管理局副局长,期间还曾挂职湘潭市委常委、副市长。
2022年12月开始,加盟湖南银行。
纵观周晖履历,从医药企业、高校任教、再到证券、银行、地方,学历高、从业经历极为丰富。
高管力量及同业比较
首先,事在人为,特别是高管的配置情况、对于一家银行的经营治理也颇为关键。
如前所述,本次调整前湖南银行的经营高管、仅为“一正二副”格局;相较于总部同城的长沙银行“一正七副”、及其它业内城商行,数量明显偏少。
而随着周晖已接任党委书记、后续大概率出任董事长,那么无论新任行长、还是增补副行长,该行后续的高管力量夯实、或可预期。
其次,至于业务层面,我们再对该行与长沙银行的情况、做个对比。
从最新的6月末数据来看,一方面湖南银行在规模指标上相对偏低、如总资产仅为长沙银行的一半左右;另一方面经营质效指标也略逊一筹。
如期末净息差为1.62%、低于长沙银行的1.84%,不良率为1.72%、显著高于后者的1.15%。其余指标对比见下表,不再赘述。
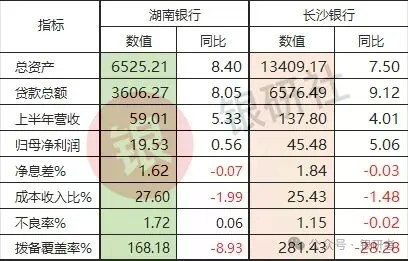
注:6月末湖南银行、长沙银行主要指标对比;
单位:亿元、%;基础数据来源:企业预警通。
总部同城,无论是业绩增长、还是经营质效均相对逊色一筹,看来湖南银行在自身的治理方面、还有较大的潜力可挖。
增长方面,以总资产增势为例:
如以2016年末,两家银行的资产规模为基数“1”,那么至今年6月末湖南银行仅增至原来的2.51倍,而长沙银行已增至3.50倍。
从黄卫忠执掌该行后、2020年末的数据至今,湖南银行从1.56增至2.51、增幅 60.90%;而长沙银行从1.84增至3.50、增幅90.22%。
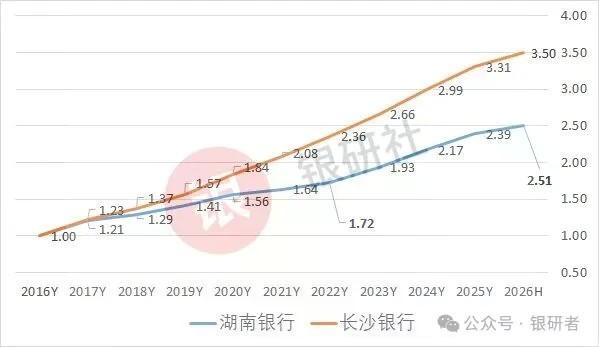
注:湖南银行、长沙银行历年资产规模增势一览;
基础数据来源:企业预警通。
质效方面,以不良率走势为例:
从业内趋势来看,尽管个贷不良率尚待企稳,但一段时期以来整体不良率、对公不良率多数行是优化下行的。
但湖南银行却非如此,2024年末为1.65%、2025年末为1.69%,今年6月末又升至1.72%。,“逆势”上行迹象有所显现。
同时从绝对数来看,湖南银行6月末1.72%、也显著高于长沙银行的1.15%。
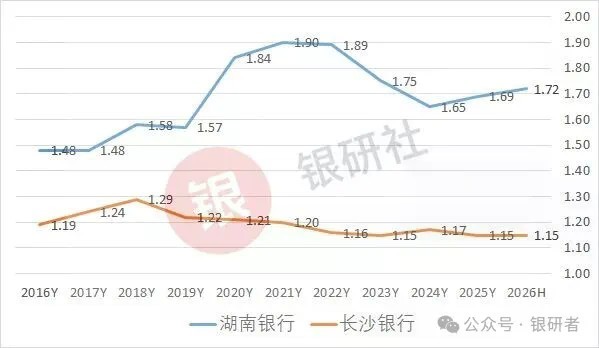
注:湖南银行、长沙银行历年不良率一览;
单位:%;基础数据来源:企业预警通。
此外,6月末体现风险承受能力的拨备覆盖率、该行仅为168.18%,不但低于长沙银行的281.43%,且距离120%到150%的监管下限区域也已不远。
湖南银行的最新情况,我们就介绍到这里。其实每家银行都有各自的问题,发现问题才能更好地解决问题。
我们祝湖南银行后续的高管更替、增补顺利,也期盼着早日收到该行发展加快、经营进一步改善的好消息。