
再陷风波,保健品一哥跌落神坛
国内保健品市场份额第一的Swisse斯维诗,又陷入了风波。
近日,澳大利亚药品管理局通报,斯维诗抗糖丸产品“Beauty Skin Regeneration+”两个批次铅含量超出标准限值,目前企业正在紧急召回。
随后,中国海关总署发布风险警示通报,称国内暂未发现涉事产品通过一般贸易渠道进口。品牌方也在10月19日发布说明,提到涉事产品批次仅存在于澳洲,未进入中国市场。
但据中国商报报道,代购和部分跨境店铺仍在售出涉事批次产品,且品牌难以召回。这两条过去给品牌贡献大量营收的渠道,成了品牌召回盲区。
类似的产品问题正在消耗斯维诗在中国市场上积攒下来的信任。
今年3月,斯维诗“热巴同款”奶蓟草片被测出每粒水飞蓟宾含量仅为宣传的约41%。
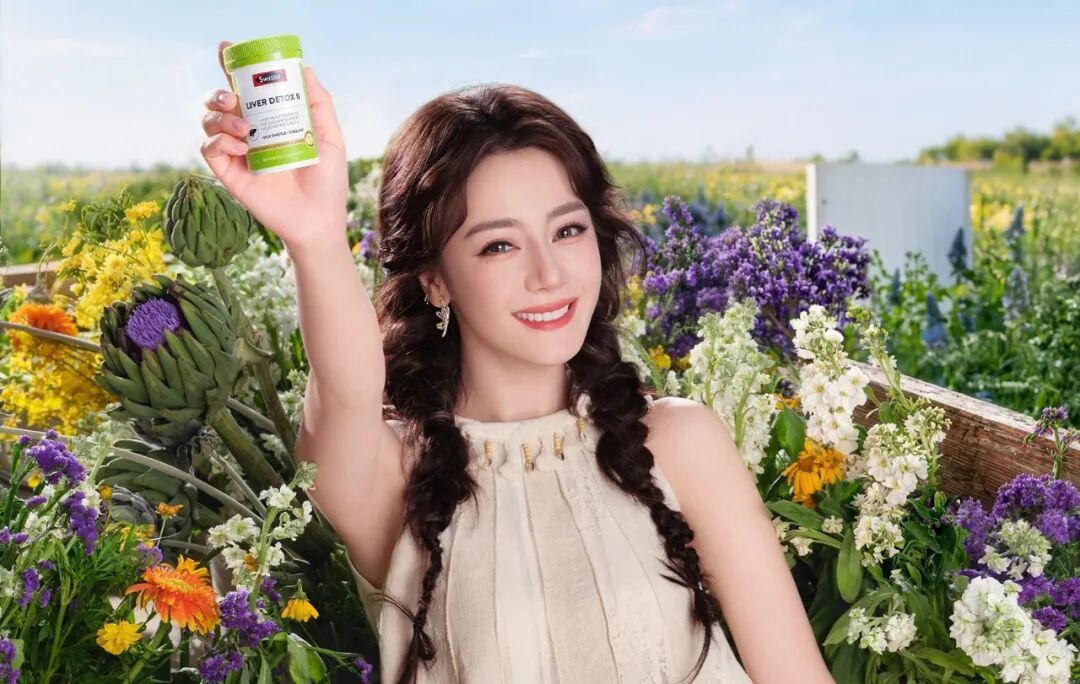
斯维诗“热巴同款”奶蓟草片/图源:@Swisse斯维诗
今年6月,辅酶Q10被曝出国产版有效成分不到海外版的三分之一,但单价却比海外版贵四成。
这家有着澳洲血统的保健品头部品牌斯维诗,早在2016年就已由健合集团全资控股,是名副其实的中资澳牌企业。
“海外身份”为它的产品溢价提供了重要支撑。2025年,它所在的业务板块毛利率高达67.9%。
借助代购和跨境电商,澳洲、TGA(一般指澳大利亚保健品的官方认证标准)、高品质的叙事不断变现,2026上半年,其所属业务板块营收占集团总营收45.7%,而中国市场为其贡献的营业额,约占该板块收入的74.3%。
问题是,经历了一系列的品控争议和信任消耗后,海外故事还能为斯维诗和它背后的健合集团,源源不断地带来高溢价吗?
超越汤臣倍健,成为保健品一哥
2025年是斯维诗营收登顶的一年。
这一年,它的全球营收首次突破10亿美元(约合66.72亿人民币),品牌体量站上新台阶。聚焦到国内市场,其所在集团板块的中国区营收约为49.39亿人民币。
也是这一年,据其财报和Kantar Worldpanel研究统计,斯维诗超越了汤臣倍健,登顶中国内地VHMS(营养保健品)市场份额第一。
更高端、更细分是这一年的产品战略。Swisse PLUS面向有精准抗衰需求、愿意支付溢价的消费者;口服美容如匀亮小粉瓶PRO、第二代超光瓶等,从性别、机制、场景层面再次细分;PRO、第二代这样的标签将价格带和功效预期又往上抬了一档;鱼油与辅酶Q10复合成新品,从基础鱼油进阶到心血管管理,价格更贵。
产品定价和定位在上移,研发投入却在收缩。2025年健合集团研发开支约2.16亿元,同比下降11%,占整体总收入仅1.5%。
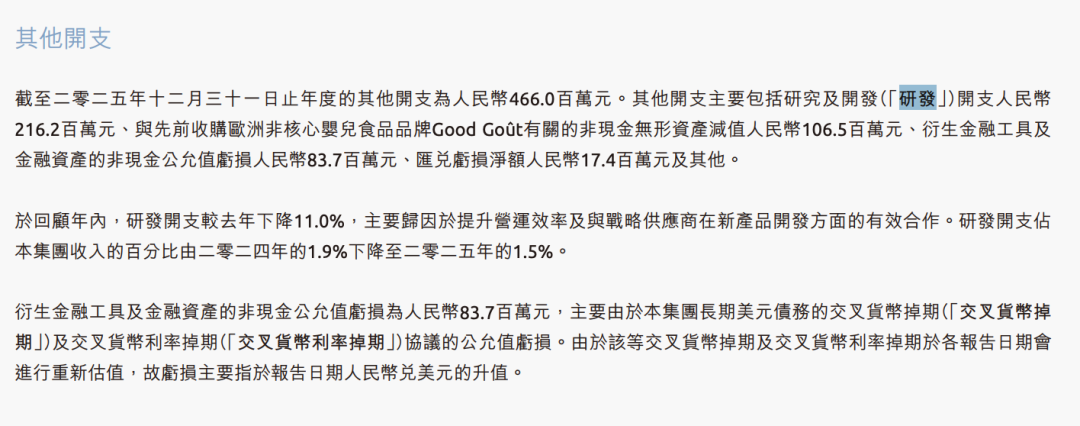
2025年健合集团研发开支约2.16亿元
从资源分配看,营销和渠道的权重远高于研发。同年,集团剔除折旧摊销后的销售及分销成本为60.57亿元,费用率42.2%,是研发的约28倍。
而高昂的营销费用,结合跨境电商渠道,是斯维诗战胜汤臣倍健、夺得国内保健品第一宝座的关键。
要知道,汤臣倍健手握超过360个“蓝帽子批文”(《保健食品批准证书》的通俗叫法,证书上有一个蓝色帽子图案,该图案为中国保健食品专用的法定标志),在品牌商中遥遥领先。而该批文是合法以保健品名义销售的硬性前提,且获取周期较长。据行业分析,2025年保健产品备案需8到10个月,注册制则需2到3年。大多数的品牌难有如此多的批文。
凭此,汤臣倍健依靠线下药店实现了深度分销。它在数千家药店设立品牌专柜,派驻营养顾问,占据了过去中国保健品销售最主流的终端。巅峰期,线下药店给它贡献了超七成的收入,毛利率稳定在60%以上。
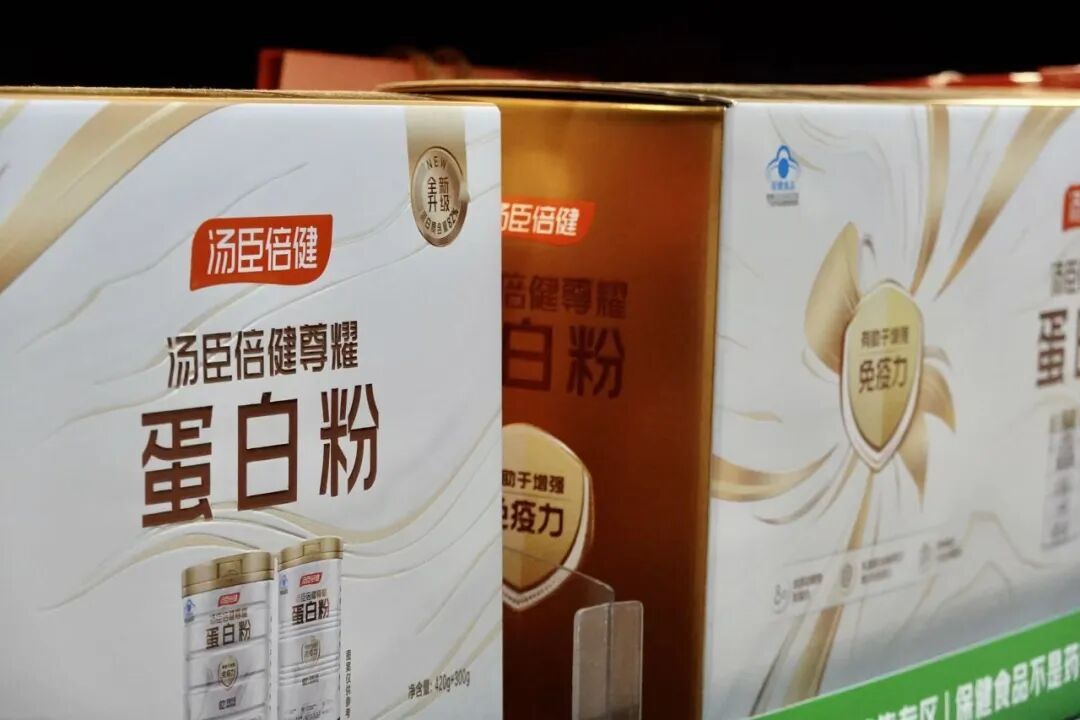
汤臣倍健产品/盐财经郭嘉亮 摄
但汤臣倍健的模式高度依赖“人走到药店里”这个前提。然而,随着医保政策的收紧,药店客流出现了明显下滑,能从药店卖出的保健品也在减少。
这时,斯维诗的电商渠道起作用了。它可以绕开药店,绕开线下门店的客流下滑冲击。
据商财发〔2018〕486号文,通过跨境电商零售进口的商品,被按“个人自用进境物品”监管,不执行有关商品首次进口的许可批件、注册或备案要求。依托这一监管规则,斯维诗可以通过跨境电商渠道入境保健食品类产品。
进入中国市场后,斯维诗凭借内容电商,将产品快速铺开。
在抖音上,斯维诗先是通过短视频和直播,将抗衰等需求在用户刷手机的场景中激发出来,再通过链接引流至电商平台,引导消费者在线上完成保健品购买。
2025年,斯维诗中国市场营收同比增长13.3%,其中跨境电商增长18.9%,抖音渠道增长71.4%。
在小红书上,据行业媒体报道,斯维诗建立了一套称为“头部、腰部、尾部博主黄金配比”的种草模型:头部博主负责权威背书和话题引爆,中腰部及海量素人KOC围绕“熬夜护肝”“口服美容”等具体场景做沉浸式种草,同时优化并拦截高意向搜索关键词。
2024年6月,斯维诗中国区市场总监邵柳曾在FBIF2024营销创新分论坛上,以“销量增长166%,多产品赛道TOP1”为题,详解小红书平台为品牌带来的增长助力。
高溢价背后的代价
“渠道红利”“澳洲叙事”是斯维诗保健品的溢价关键,其战略权重排在产品力之前。
至于能溢价多少,2015—2016年健合收购斯维诗时,这就已在收购对价中体现。
两次收购中,健合总计支付了16.97亿澳元(约94.76亿港元)的收购价,这远高于当时斯维诗约1.14亿港元的资产净值。
集团显然将品牌价值视为最核心的资产。
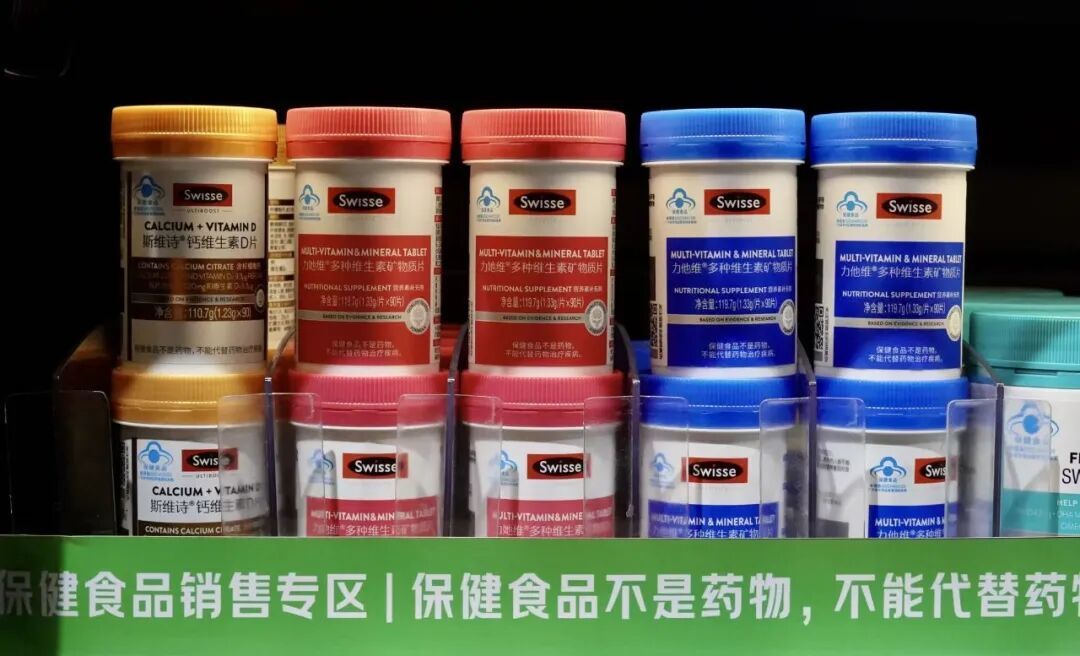
斯维诗产品多样化/盐财经郭嘉亮 摄
收购完成后,品牌所有权和知识产权归健合,但“澳洲原装”版本通过跨境渠道销售,产地留在澳大利亚,遵循TGA标准,保留纯外文包装。同时,为了进入线下药房和一般贸易渠道,集团又在广州、汕头等地建厂生产带有蓝帽子认证的国产版斯维诗。
跨境版维护了澳洲品牌的叙事纯度,国产版则完成本土市场合规覆盖。品牌价值,被保留在跨境产品线上,成为溢价变现的核心来源。
但这种过于高额的品牌价值,也让健合集团付出了代价。
一方面是商誉规模较大。
截至2025年末,健合集团商誉76.21亿人民币,同期净资产仅59.91亿人民币,商誉超过净资产近三成。
商誉本质上是收购方对品牌未来盈利的预付定价,超过净资产,就相当于告诉投资者这家公司的价值高度依赖品牌还能不能维持溢价。当斯维诗出现铅超标、虚标、版本差异,澳洲身份不再能低成本完成信任转化,品牌溢价下降,盈利预期也相应下降,由此,商誉减值的概率上升。减值本身又会反过来强化投资者对品牌溢价正在失效的怀疑,形成负反馈。
另一方面是利润被债务利息侵蚀。
财报显示,2025年全年,健合集团营收143.54亿元,创历史新高。但其融资成本为9.1亿元,归母净利润只有1.96亿元,净利率1.37%。
融资成本中包括集团过去为了支付收购价,借款后留下的债务利息。融资成本越高,对利润的打击越大。
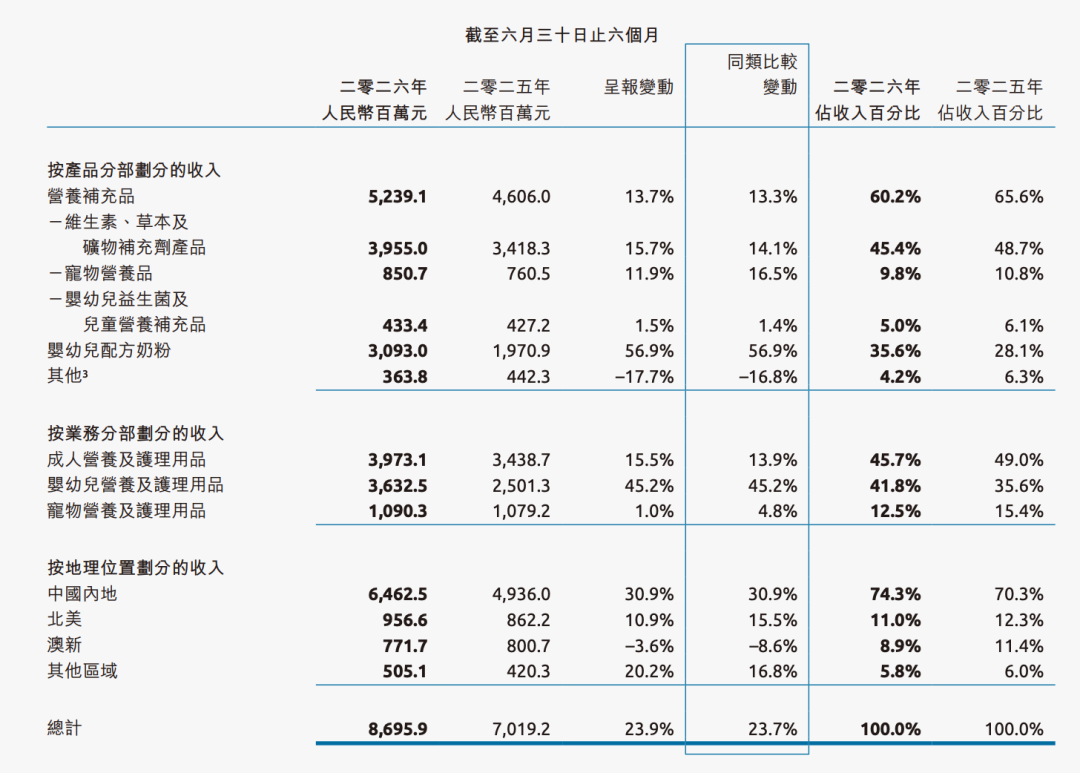
健合集团2026年中期财报中披露的营收情况/图源:健合集团
在健合的财报里,每100元收入,生产成本约37.6元,毛利62.4元。毛利中,约43元被销售费用吃掉,再扣掉利息和杂项,落到股东手里的不到1.4元。
风险更大的地方在于,支撑品牌价值的信任基础正在松动。
经济学根据消费者获取质量信息的难易程度,把商品分为三类:搜寻品(Search Goods)、经验品(Experience Goods)和信任品(Credence Goods)。保健品则是典型的信任品。
消费者在购买如衣服这样的搜寻品前就可判断质量,在使用如洗发水沐浴类这样的经验品后可检验质量。而如保健品这样的信任品,消费者即使消费了,也难以判断其真实质量。它的核心特征是质量不可验证性和信息高度不对称,消费者必须依赖品牌、认证或口碑等外部信任机制来决策。
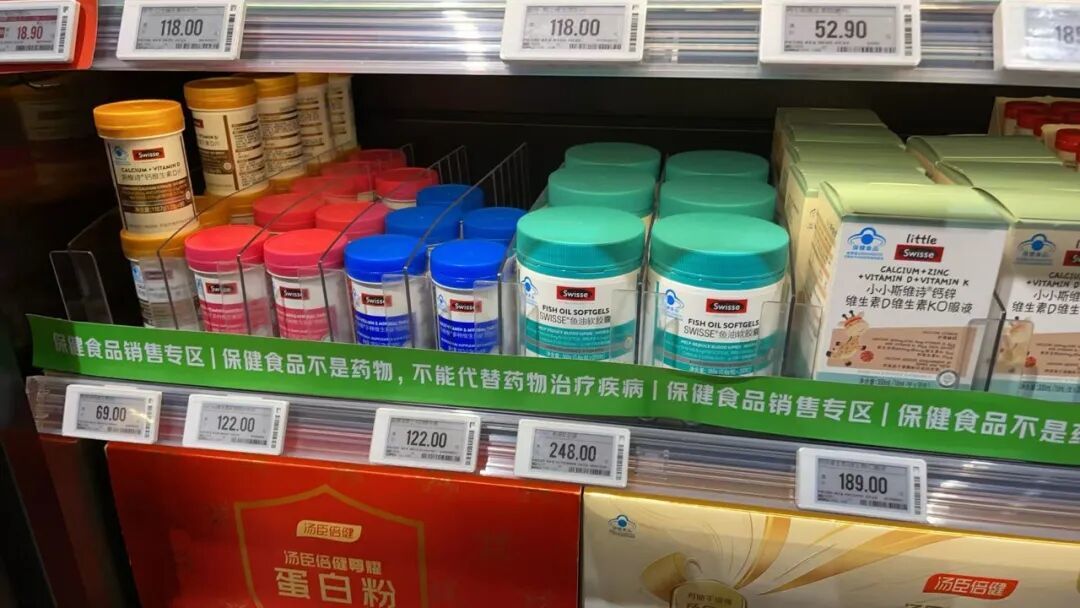
药店里正在售卖的斯维诗保健品/盐财经郭嘉亮 摄
消费者在购买斯维诗这类保健品时,他们往往无法自行验证质量,需要依赖品牌向市场发送的质量信号,来降低决策风险。这一信号多由品牌长期投入巨资做广告、建渠道、维护声誉组成。因此,品牌成了商品最重要的背书之一。
品牌溢价也正来源于消费者为这一质量信号支付的钱。溢价越高,支付中为“信号”买单的比例便越大。
斯维诗的溢价逻辑建立在“澳洲=TGA=高品质”的叙事之上。今年,品牌连续出现的品控和合规争议,不只会带来大众对其化学成分的质疑,也在削弱品牌叙事本身的可信度。
这种情况不仅发生在斯维诗这一家子品牌身上,健合集团其他子品牌也曾出现类似问题。
合生元在黑猫投诉平台有多起关于奶粉中发现虫子和异物的公开投诉;
Good Goût在欧洲因婴儿烩饭硝酸盐含量过高和黄曲霉毒素B1不符合法规被召回;
素力高在投诉平台上是健合旗下宠物板块的重灾区。
在信任品销售模式下,集团资源长期向营销倾斜,通过品牌溢价维持高盈利增长的模型在过去被反复验证。而在资源分配中,品控和配方精进的位置,被不断推后。
高溢价还能持续吗?
从最新财报来看,2026上半年,健合账面纯利6.11亿元,同比暴涨760%。这十分可观。
但事实上,2025年上半年,其归母净利润仅0.71亿元,是近年的低谷。而反弹到6.11亿元后,健合的利润大致只修复到2023年同期水平,并未创出新高。
因此,对于健合来说,利润想要继续增长,就要回到经营端。然而,现实却很残酷,经营端利润赖以生长的渠道,正不断收窄。
首先是内容种草通道收窄。
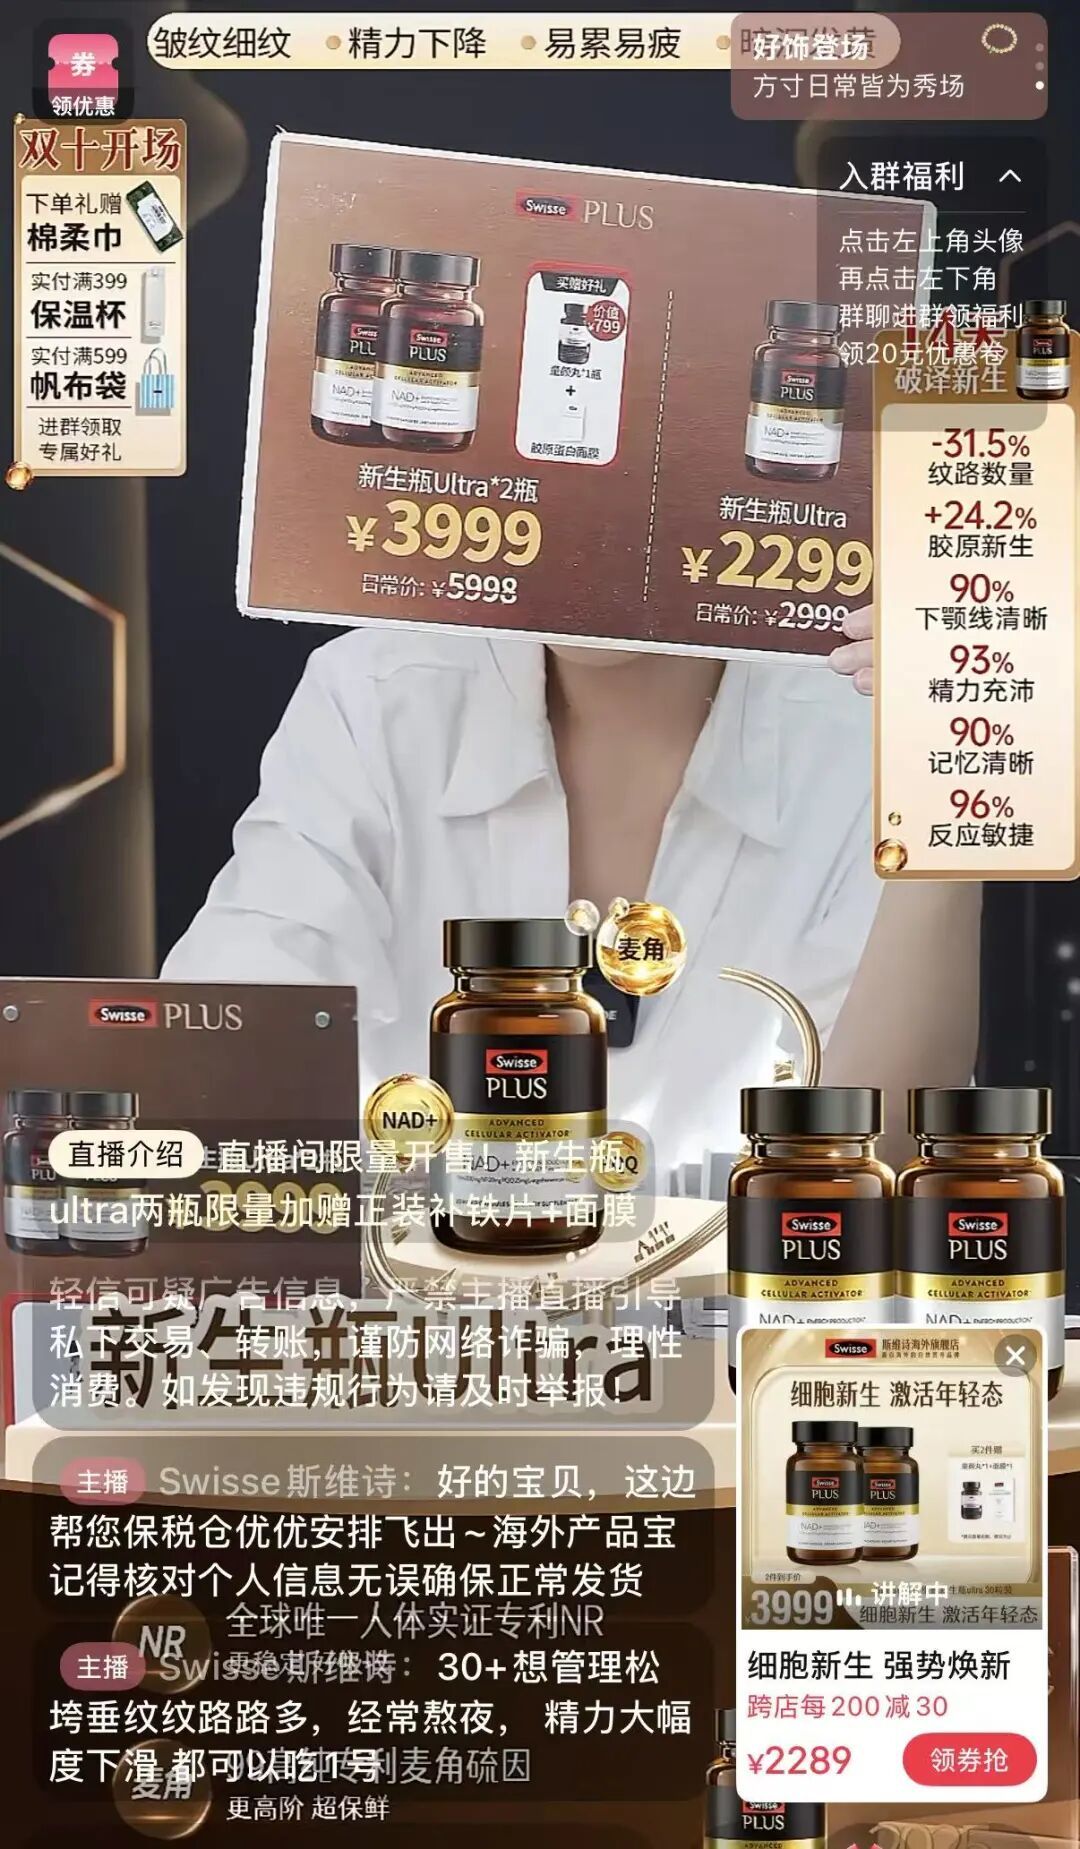
斯维诗直播间正在售卖的商品
2026年2月10日,小红书修订后的《禁止分享商品及服务规则》正式生效,所有带蓝帽子标识的保健食品全类目禁止达人和买手推广。新规发布后,斯维诗的小红书官方旗舰店曾短暂下架全店商品链接;合规调整后,跨境进口线逐步恢复上架,但平台对保健品功效话术的审核同步全面收紧,蓝帽子国产线至今无法依靠达人种草引流。
小红书上那套“头部引爆、中腰部KOC铺量”是斯维诗的种草模型,其根基是蓝帽子产品的合规身份和跨境产品的功效叙事。但当蓝帽子产品被禁止推广、跨境产品又无法做功效宣传时,这个模型的运转空间被逐渐压缩。
其次是跨境合规成本方面。
过去,跨境保健品按“个人自用进境物品”监管,不执行蓝帽子注册备案要求,这是斯维诗用“澳洲原产、TGA标准”的身份低成本进入中国市场的制度缝隙。
2026年,监管在资质核验、宣传管控、支付核查三个方向同时收紧,部分商家反映直邮时效拉长至20到30天。618跨境进口保健品业绩同比大幅下滑。
斯维诗不得不提高合规成本。从2025年起,它密集申请蓝帽子,目前已拿到9个批文,覆盖鱼油、辅酶Q10、维生素C等核心单品,2026年进入行业性申报高潮。但蓝帽子审批周期长、成本高,手握9个批文的斯维诗,很难在一般贸易与线下渠道与手握360多个批文的汤臣倍健掰手腕。
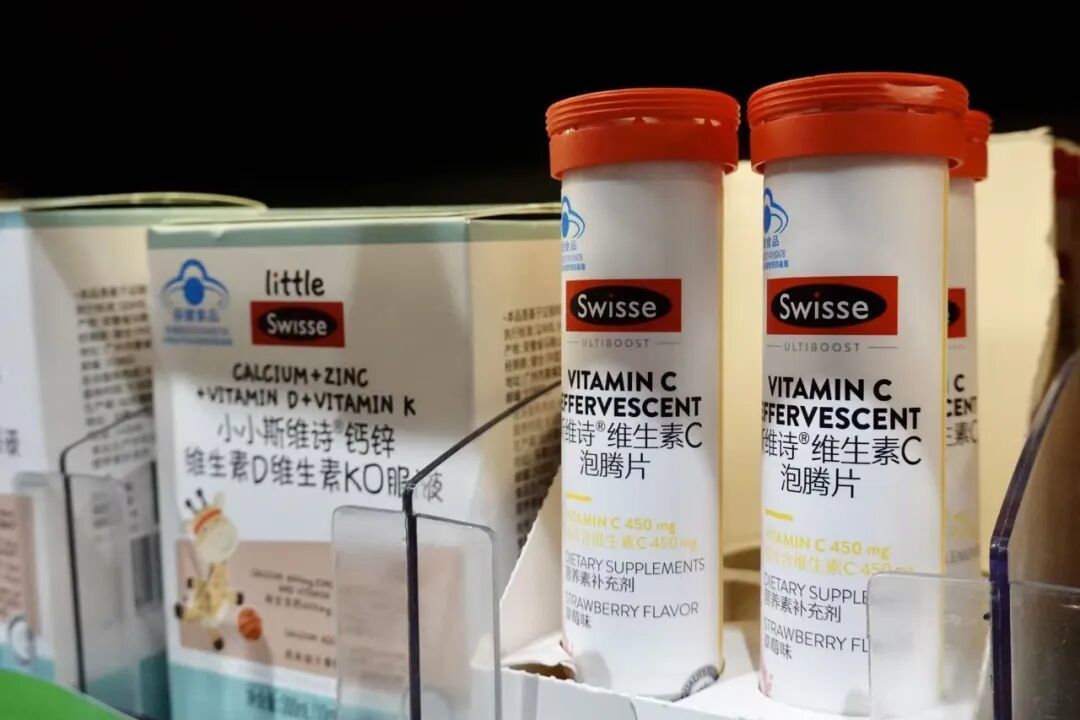
斯维诗拿到的批文比汤臣倍健少/盐财经郭嘉亮 摄
最后是消费者对海外身份的信任通道。
2026年4月,央视曝光“澳洲优思益”产地造假。这一事件进一步动摇了消费者对海外身份的默认信任。
而斯维诗的铅超标、虚标和版本差异等问题也在持续拉低这个身份信号的可信任度。消费者必然开始较真。
中国保健品行业发展历经40余年,格局变化多与渠道权力有关。电商兴起前,线下药店是绝对主流终端,药店货架和专柜是信任转化的入口。电商兴起前期,跨境电商找到制度缝隙,通过互联网和内容平台卡位种草,小红书笔记和直播间等成为新的信任转化入口。
华泰研究报告显示,2021—2025年间国内保健品线上渠道零售额占比由44.4%大幅提升至63.3%,药店、直销等线下传统渠道占比同期持续萎缩。
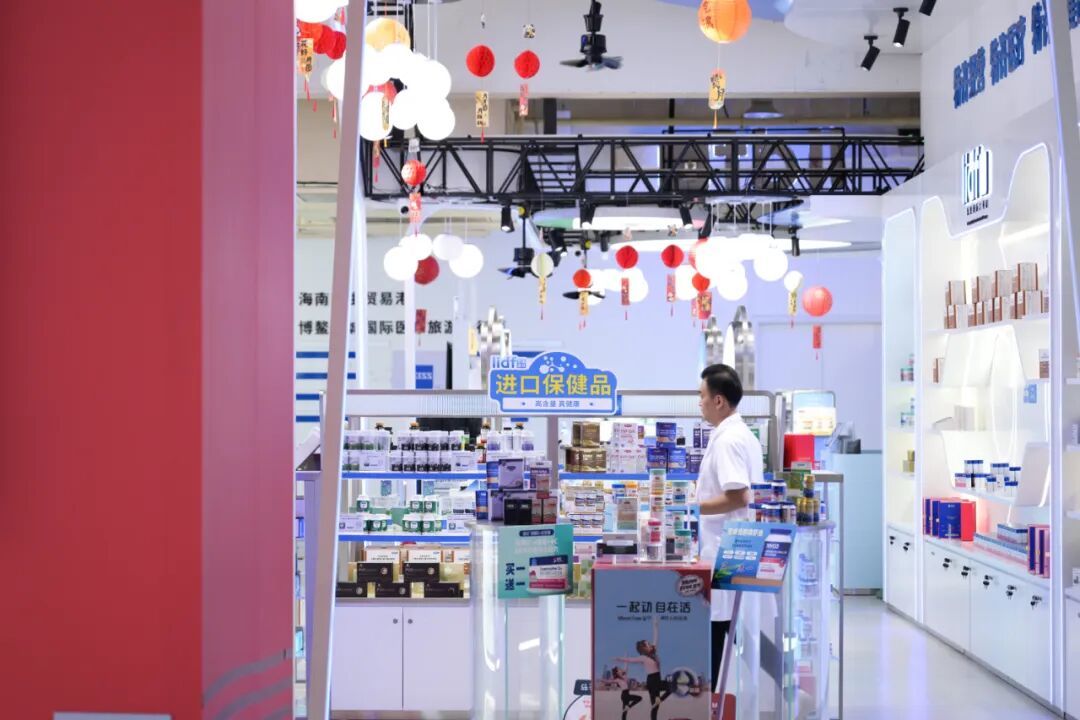
海南博鳌乐城国际医疗旅游先行区“永不落幕”国际创新药械展,一名男子走过进口保健品展柜/新华社记者辛悦卫 摄
但消费端正在发生变化——成分表、检测报告等实证信号正在成为信任的重要来源,渠道、品牌的背书力度正在减弱,信任的生成机制已悄悄改变。
以斯维诗为代表的海外品牌或许是电商前期的渠道红利王者,但随着消费市场和信任机制的变化,存在产品研发、品控和合规短板的它,还能守住刚坐热的宝座吗?
渠道依然重要,但它从增长变量,变回了基础设施。渠道之外,健康消费的信任,从来不该由产地标签赋予,只能由稳定、可复现的价值来支撑。