人形机器人 A 股第一股|宇树科技,具身智能硬核龙头

合集栏目:每日拆解一家 A 股上市公司 ⚠️免责声明:本文仅基本面科普,不构成任何投资建议
一、公司基础档案
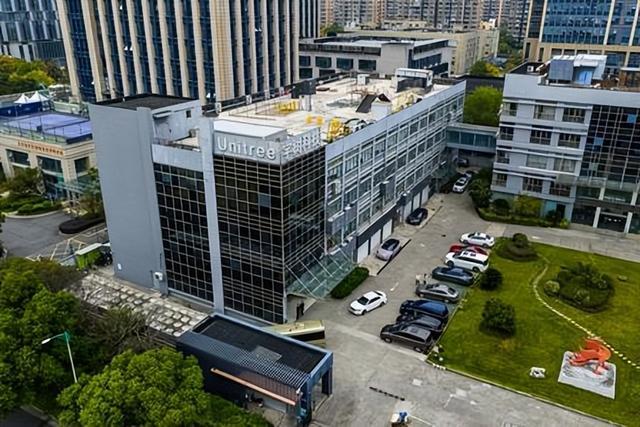
✅全称:宇树科技股份有限公司 ✅代码:688836(科创板,W 标识:同股不同权) ✅上市时间:2026-08-19 ✅发行价:150.80 元,发行市盈率 219 倍 ✅创始人:王兴兴,机器人运动控制方向技术出身 ✅核心定位:全球高性能通用机器人厂商,四足机器狗起家,现在人形机器人为增长主线,自研运动关节、控制算法、具身大模型 UnifoLM ✅募资总额:42.02 亿元 ✅募投四大方向:
智能机器人模型研发(具身大模型,占比最高)
机器人本体研发
新型智能机器人产品开发
智能机器人制造基地 基地建成后规划产能:年产 7.5 万台人形、11.5 万台四足机器人证券时报
二、完整业务板块(细致拆解)
公司业务分为三大块:人形机器人、四足机器人、机器人核心组件,全栈自研,电机、减速器、关节模组、灵巧手、感知传感器自主设计,外协机加工 + 内部装配。
1、人形机器人(当前第一大收入来源,2025 收入占比 51.1%)
产品矩阵:
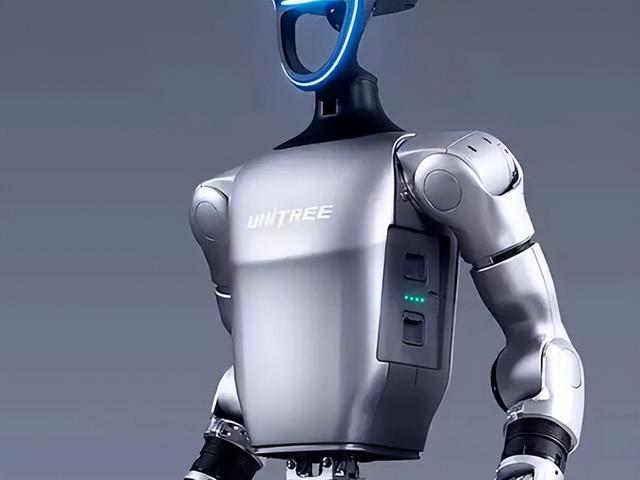
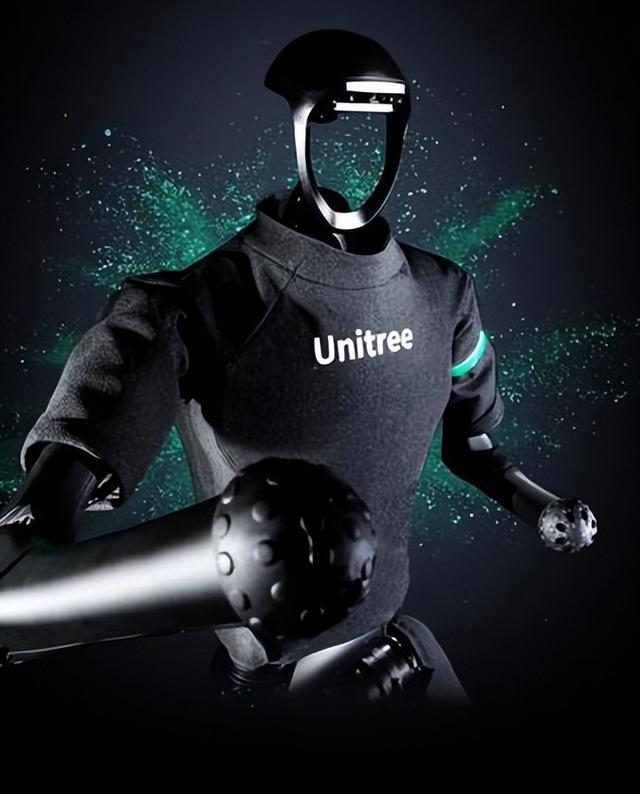
H 系列(全尺寸):H1、H2-X,身高 1.5 米级别,整机约 47kg,最高移动速度 3.3m/s,大扭矩膝关节 360N・m,面向科研、应急、安保;单价高,初代 H1 早期单价接近 60 万
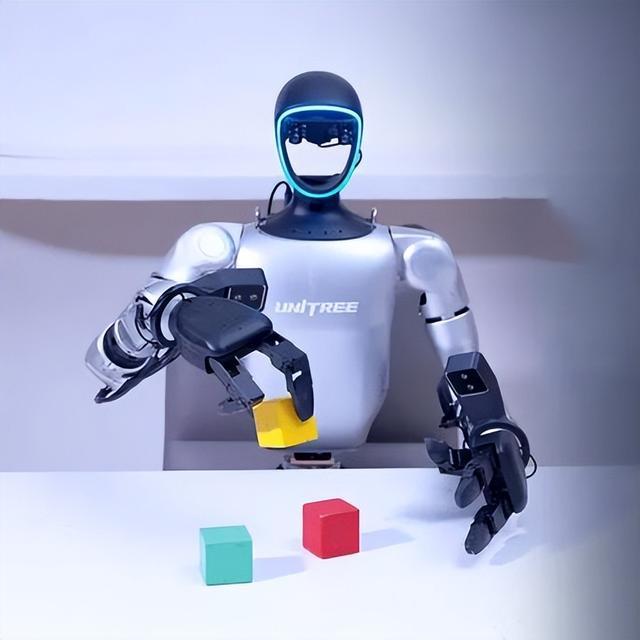
G 系列(中型主力走量款 G1/G1-D 轮式双臂):1.3 米左右,35kg,23–43 自由度,起售价 10 万以内,是出货主力,搭配 Dex3-1 三指力控灵巧手,支持力控抓取,高校、AI 开发者采购量最大
R 系列:轻量级小型人形,适合教学、二次开发 出货数据: 2025 全年人形出货5511 台,全球第一;2026 上半年出货约 5900 台,全球第二;G1 是目前全球商业化出货量最高的人形机器人机型新浪财经 下游客户:海内外高校实验室、AI 研发团队、科研院所、少量 B 端文旅、安保、展示项目。现阶段主力市场是科研开发市场,工业落地、家用还处于早期
2、四足机器人(基本盘,2025 收入占比 41.1%)
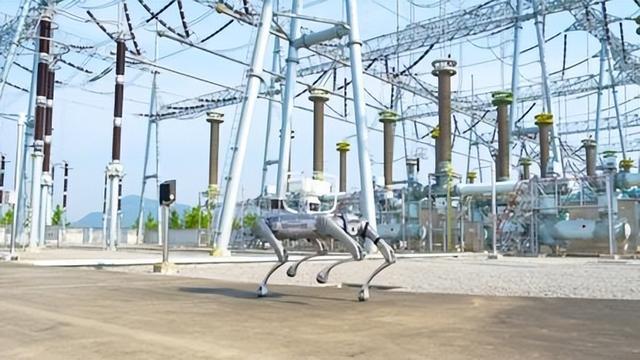
消费级 Go 系列(Go1、Go2):开发者、教育、科普展示,海外销量很强,海外认可度是宇树早期护城河
行业级 B 系列(B1、B2、B2-W):面向能源巡检、变电站、隧道、消防搜救、化工厂区,搭载红外、气体检测模块,属于工业特种机器人 四足是宇树成熟业务,现金流稳定,技术沉淀直接复用给人形机器人的运动控制算法
3、机器人核心组件(2025 收入占比 7.8%)
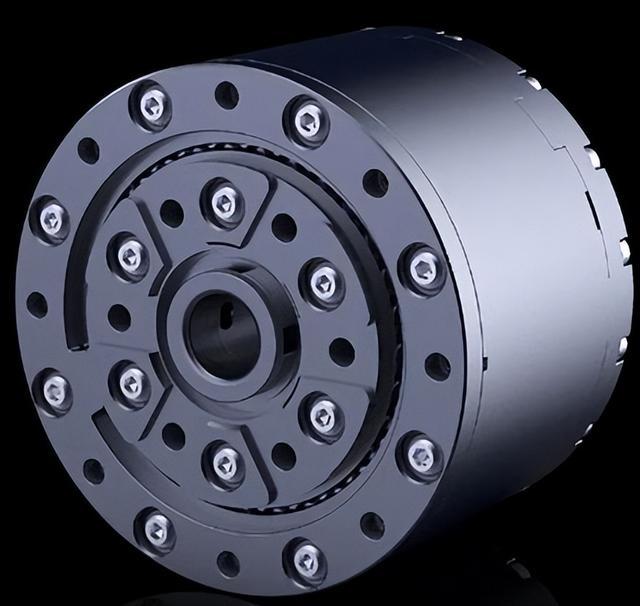
自研关节模组、灵巧手、机械臂、激光雷达、驱动板、感知套件。很多科研客户单独采购宇树关节做自己的机器人本体,这一块业务毛利率同样很高。
收入结构(2025 全年)
总营收 16.99 亿
人形机器人:8.70 亿,+708.8%
四足机器人:7.00 亿,+202.6%
组件及其他:1.00 亿,+132.9%
三、财务深度解读(重点,头条读者最关心)
2023 年:营收 1.59 亿元,归母净利润 -0.11 亿(亏损期,以研发为主)
2024 年:营收 3.93 亿元,归母净利润 0.95 亿,扭亏为盈,Go 系列 + 初代 H1 放量
2025 年:营收 16.99 亿元,归母净利润 2.78 亿,毛利率 60.13%,高毛利来自自研关节和软件算法溢价
2026 上半年:营收 11.52 亿元,同比 + 48.54%;归母净利润 2.74 亿;扣非净利润 2.44 亿,同比下滑 19.34%【核心看点】
公司解释扣非下滑原因:行业热度回落、竞争加剧、收入基数变大、降价放量,人形机器人单价持续下行,摊薄单品利润。人形从早期 59 万一台,G1 量产之后均价降到 16.64 万区间,走量换市场份额新浪财经
采购结构细节:原材料里面机械加工件、压铸件占比逐年走高,2025 年已经超过 50%;电子元器件占比持续下降,代表硬件结构件是机器人成本大头,芯片占比反而没有想象中那么高36氪
四、核心技术壁垒(讲清楚凭什么领先)
运动控制算法是看家本领:四足多年积累,步态平衡、摔倒自恢复、抗冲击能力行业靠前;机器人可以小跑、跨越障碍、摔倒自主爬起,鲁棒性强,非常适合科研做强化学习实验
自研高扭矩关节模组:轻量化大扭矩,中空走线,双编码器,力位混合控制,是人形机器人最卡脖子零部件;宇树可以自己定义参数、迭代版本,不用完全依赖外部供应商
UnifoLM 具身统一大模型:专门面向机器人的世界模型,不是通用大模型;目标是让机器人看懂物理环境、自主规划任务、执行抓取、导航,把 AI 模型和运动本体打通
海外渠道先发优势:很早进入海外高校市场,全球开发者生态成熟,很多海外机器人实验室默认选宇树,海外收入占比较高,是区别国内其他机器人厂商的一大特点
跨产品线技术复用:四足的电机、控制框架直接移植人形,大幅摊薄研发成本,新品迭代速度更快
五、竞争格局对比
✅优势对手:特斯拉 Optimus(软件 AI 能力强,商业化出货慢)、国内车企机器人、其他人形创业公司 宇树差异化:商业化交付走得最快,现货多,对开发者友好,科研生态成熟 短板:工业落地方案还不多,To B 工业订单规模不大,家用场景短期没有成熟产品
六、详细风险点
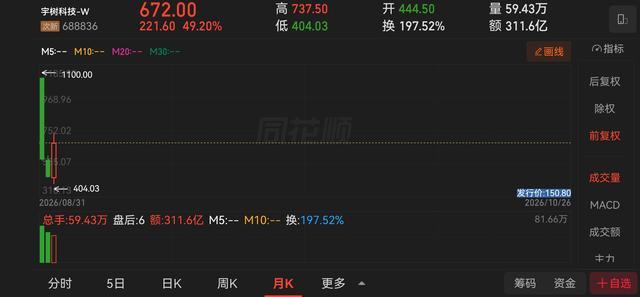
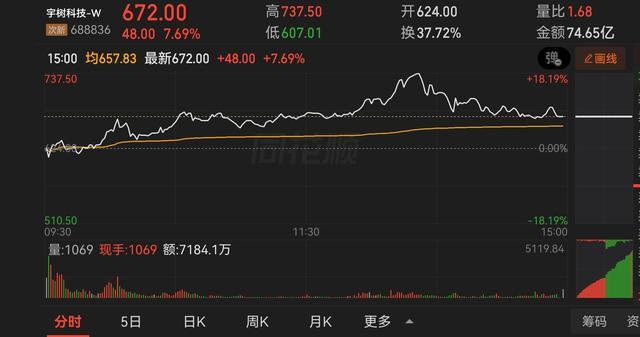
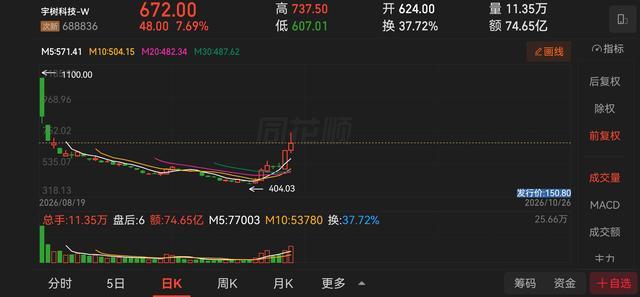
估值极高波动巨大:科创板标的,上市初期估值泡沫明显,人形属于主题赛道,情绪退潮时回撤力度很强
价格战风险:越来越多厂商推出低价人形机器人,持续降价会压缩毛利率,2026 上半年扣非下滑已经体现这个压力
客户结构单一:目前大量订单来自高校、科研开发者,属于 B 端科研采购,不是持续性工业刚需;一旦科研预算缩减,需求容易波动
商业化落地不及预期:通用人形机器人真正大规模进工厂、家庭时间不确定,现在更多是科研原型阶段,短期很难爆发万亿级需求
海外地缘风险:海外高校是重要客户,出口管制、海外审查会影响海外销售
研发投入压力:具身智能、新机型迭代需要持续大额烧钱,如果研发进度慢于同行,壁垒会快速消失
七、一句话总结
宇树是国内极少数跑通 “人形机器人量产 + 出货 + 盈利” 闭环的企业,科研赛道龙头,算法和关节自研,海外生态很强;但它的繁荣建立在科研市场之上,未来最大的变量,就是能不能从科研玩具,走向真正的工业实用机器人。
互动结尾
你觉得人形机器人最先落地的场景是工厂、巡检还是家庭服务?评论区聊聊。