亏了35亿,机器人龙头又要IPO

今年下半年,仓储机器人热度攀升。
作者 | 文文
来源 | 投资家(ID:touzijias)
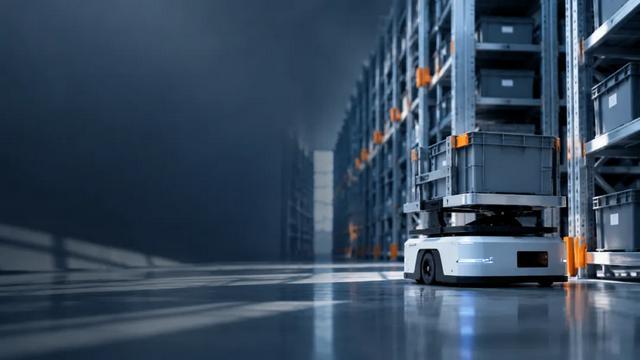
今年下半年,仓储机器人热度攀升。
菜鸟的ZeeBot攀爬机器人、京东物流的“狼族”机器人系列,都颇为吸睛。
越来越多机器人企业开始将技术能力转化为面向物流仓储场景的完整解决方案,海外市场也成为各家争夺的重要阵地。
在这场仓储自动化竞赛中,海柔创新是较早入局的企业之一。
据灼识咨询数据,按2025年收入及出货量计算,海柔创新已是全球最大的箱式仓储机器人(ACR)解决方案提供商。近日,海柔创新第二次向港交所递交上市申请,继续冲刺港股。
从业绩表现看,海柔创新正处于快速扩张阶段。2023年至2025年,公司营收从8.07亿元增长至20.17亿元。2026年上半年,营收同比增长70.2%至11.18亿元,毛利率也从上年同期的28.5%升至34.4%。
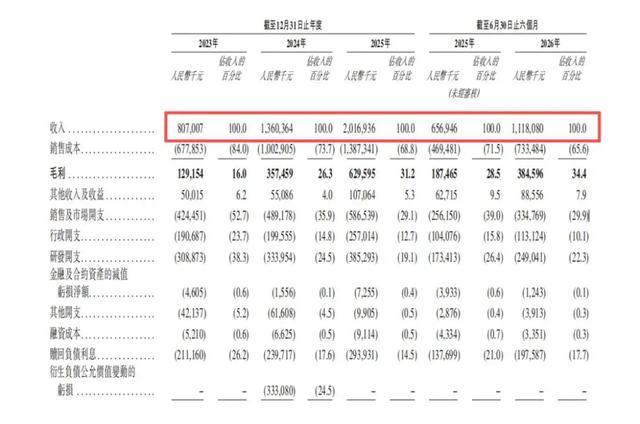
但高速增长的另一面,是持续的亏损与资金消耗。2026年上半年,海柔创新净亏损4.31亿元,经营活动现金流净流出3.60亿元,较上年同期进一步扩大。2023年至2026年上半年,公司累计亏损约35.23亿元。
从创业起步到细分市场头部企业,再到二度冲刺港股,海柔创新的成长路径背后,既有仓储自动化带来的市场机遇,也有技术商业化、全球扩张与经营回报之间的现实考验。
一
海柔创新的创业故事,始于香港理工大学。
创始人陈宇奇、房冰分别于2012年、2014年毕业于香港理工大学电子及资讯工程学系。两人在本科期间相识,曾合作完成导师布置的研究生程度科研项目。
2014年,两人获得香港理工大学跨境创业种子基金20万元人民币的资助,创办了第一家初创企业,研发光通信控制模块。产品后来获得美国国家航空航天局(NASA)、华为及贝尔实验室等客户的订单。
这次创业经历,让两人积累了将技术研发转化为商业产品的经验。
此后,团队将目光转向机器人领域。2016年,陈宇奇、房冰等创业团队成员开始考察仓储机器人市场,先后走访30多家仓库,了解仓储作业中的实际难题。经过调研,团队选择箱式仓储机器人(ACR)作为研发方向,并获得香港理工大学70万港元创业基金支持。
2016年12月,海柔创新正式成立。次年,公司推出首个ACR解决方案HaiPick System 1,开始将技术构想转化为商业产品。
早期商业化离不开资本支持。2017年,海柔创新完成天使轮融资,募集资金575万元;2018年,Pre-A轮引入同方以衡和百世物流,融资金额合计1600万元。
2020年至2022年,海柔创新的融资规模进一步扩大,五源资本、矩阵资本、红杉中国等机构陆续参与投资。同期,公司加快海外布局,在美国、日本、新加坡、荷兰等地设立子公司,东莞工厂也正式投产。
海柔创新的发展重心逐渐从产品研发和早期项目交付,延伸至全球市场拓展。
此后,资本继续加码。2024年,建湖县宁湖新能源股权投资基金参与投资;2025年,鄂州相关产业基金进入股东体系。同年11月,全球成长型投资机构泛大西洋资本(General Atlantic)以1.5亿美元参与海柔创新Pre-IPO轮融资。
从早期创业资金、产业资本,到头部VC和地方产业基金,再到Pre-IPO阶段的投资机构,海柔创新的股东阵容逐渐扩充,融资也从支持技术研发和产品落地,延伸至全球业务扩张和上市准备。
招股书披露的每股投资成本,也反映了公司融资定价的变化。按招股书经后续股本调整后的口径,海柔创新2017年天使轮每股投资成本约为0.19元,至2026年初Pre-IPO++轮已升至约21.13元,超过早期水平的百倍。
资本看中的,是ACR方案在全球仓储场景中的商业化前景。如今,这份预期最终能否兑现,还要落到海柔创新具体经营数据上。
二
如果说出海能力能够反映一家仓储机器人企业的市场竞争力,那么海柔创新的海外业务已经具备相当分量。
2026年上半年,海柔创新境外市场收入达到5.62亿元,同比增长126.2%,贡献了公司同期约68%的营收增量。同期,境内市场收入为5.56亿元,同比增长36.2%。
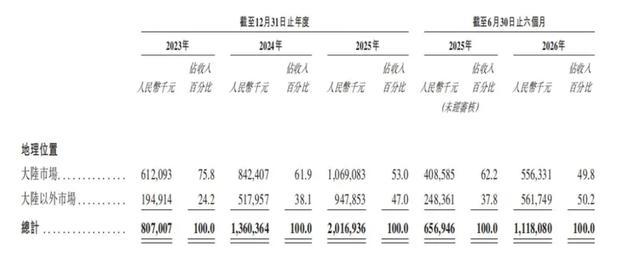
境外收入占比也从2023年的24.2%升至2026年上半年的50.2%,首次超过境内市场。
不过,进一步拆解地区收入后可以发现,海柔创新的海外增长主要集中在少数市场。
按照招股书以客户管理团队所在地划分的地区收入口径,2026年上半年,海柔创新荷兰市场收入达到1.86亿元,上年同期仅5万元;日本市场收入从3864万元增至1.44亿元。
两地合计贡献约2.91亿元收入增量,占同期境外收入增量的93%。
与此同时,新加坡市场收入从3006万元降至94.5万元,西班牙市场收入则从3795万元降至1879万元,不同市场的收入表现差异明显。
这种差异与仓储自动化项目的交付特点有关。相关解决方案需要根据客户需求完成系统配置、安装调试及项目验收,收入确认与交付进度密切相关。海柔创新在招股书中提到,2026年上半年流通领域收入大幅增长,部分原因是数个大型境外项目完成交付及验收。
大型项目集中交付能够迅速拉动当期收入,后续增长则取决于新项目获取和交付节奏。
从应用领域看,流通业务是海柔创新当前最主要的增长来源。
2026年上半年,公司流通领域收入达到9.49亿元,同比增长86.7%,贡献了整体营收增量的约95.5%。制造领域收入为1.70亿元,同比增长14.0%,增速明显落后于流通业务。
从历年表现看,制造业务收入由2023年的3.43亿元增至2024年的3.74亿元,2025年回落至3.26亿元。2026年上半年,制造业务收入虽恢复增长,但收入占比已从2023年的42.5%降至15.2%。
流通业务贡献了绝大部分新增收入,制造业务增长相对缓慢,说明海柔创新当前的增长重心已明显向流通领域倾斜。
产品结构也呈现出相似的趋势。
2026年上半年,HaiPick System 3解决方案收入从上年同期的1.87亿元增至6.07亿元,新增约4.20亿元,相当于公司整体营收增量的91%。同期,HaiPick System 1收入从4.62亿元降至3.32亿元,同比下降28.2%;2025年开始贡献收入的HaiPick Climb,今年上半年收入达到1.49亿元。
System 3已成为海柔创新当前最主要的收入增长来源,其后续销售表现将直接影响公司营收增长的延续性。
收入快速增长的同时,不同市场的毛利率走势却出现了分化。
2026年上半年,公司境外业务毛利率从上年同期的44.4%降至40.1%,下降4.3个百分点;境内业务毛利率则从21.3%升至30.1%,提升8.8个百分点。
境外业务毛利率仍高于境内业务,但同比有所回落。海柔创新表示,境内业务毛利率改善与规模扩大带来的采购成本优势、项目交付效率提升有关。
境内业务的毛利率改善,为公司整体毛利率上升提供了支撑。相比之下,海外收入快速增长尚未带来境外毛利率同步提升。
随着境外收入占比超过一半,海柔创新接下来需要面对的,是如何在保持海外业务增长的同时稳住项目盈利水平。
三
市场扩张之外,海柔创新的销售模式也在发生变化。
招股书显示,2026年上半年,海柔创新通过渠道合作伙伴实现收入6.55亿元,较上年同期的1.60亿元增长约309%,收入占比从24.4%升至58.6%。同期,直销业务收入从4.97亿元降至4.63亿元,同比下降6.8%,收入占比也从75.6%降至41.4%。
这种变化与海柔创新的海外拓展方式有关。
海柔创新的渠道合作伙伴主要为系统集成商,尤其在海外市场,这些合作伙伴拥有本地客户资源、工程团队和项目交付能力,能够将海柔创新的机器人与自身软件、货架及其他自动化设备整合,为客户交付完整的仓储自动化系统。
这种合作模式有助于海柔创新加快海外市场拓展,但也意味着公司越来越依赖合作伙伴获取项目。2026年上半年,公司新增的4.61亿元营收中,渠道业务贡献了4.95亿元增量,直销业务收入反而有所收缩。
客户结构的变化,进一步反映了这一趋势。
2023年至2025年,海柔创新前五大客户收入占比分别为32.1%、36.7%和43.2%。进入2026年上半年,这一比例进一步升至50.3%。
截至2026年6月底,海柔创新已与全球超过900家客户(包括直接客户及渠道合作伙伴)签订部署ACR解决方案的合同。不过,客户覆盖面再扩大,收入却仍在向头部客户集中。
2025年,海柔创新前五大客户中有四家为直接客户,仅一家属于系统集成商。到了2026年上半年,前五大客户中已有三家系统集成商,分别是总部位于荷兰的客户L、日本的客户M,以及美国的客户N。
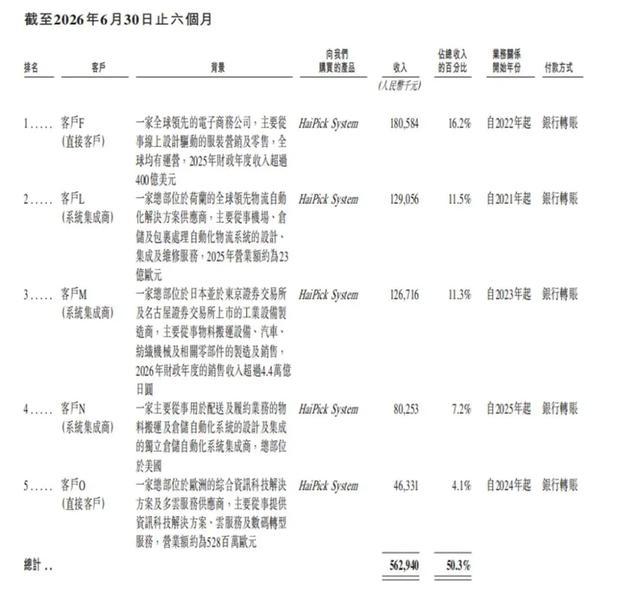
三家客户当期分别贡献收入1.29亿元、1.27亿元和8025万元,合计约3.36亿元,占公司整体营收的30.1%,相当于同期渠道销售收入的51.3%。
当渠道销售集中于少数合作伙伴时,合作伙伴的采购计划、项目进度及供应商选择,也会对公司后续收入产生更大影响。
与此同时,海柔创新的售后服务收入仍然有限。2026年上半年,公司售后服务收入为5774万元,仅占总收入约5.2%。目前,收入仍主要来自ACR解决方案销售,售后服务尚未成为重要的收入支柱。
渠道放量带来增长的同时,海柔创新仍需承担较高的经营投入。
2026年上半年,海柔创新销售及市场、研发和行政三项开支合计约6.97亿元,超过同期3.85亿元的毛利润。其中,销售及市场开支达到3.35亿元,同比增长30.7%。2023年至2025年,这项开支已经从4.24亿元增至5.87亿元。
经营现金流的走势,更能体现海柔创新扩张过程中的资金压力。
2023年至2025年,海柔创新经营活动现金流净流出分别为4.82亿元、1.96亿元和3429万元,曾逐步收窄。进入2026年上半年,经营活动现金流净流出却达到3.60亿元,高于上年同期的2.89亿元。
项目交付周期也关系到资金回收。截至2026年6月底,海柔创新存货达到9.68亿元,其中已发出货物约5.85亿元,合同成本约2.82亿元。
当然,海柔创新也有一定的预收款基础。截至2026年6月底,公司合同负债达到11.27亿元,主要来自客户预付款,能够缓解部分项目实施阶段的资金占用,但经营活动现金流仍未转正。
此次IPO,海柔创新计划扩大全球制造能力、增加美国市场生产能力,以及完善欧洲和美国的区域交付设施。截至2026年上半年,公司东莞、盐城两家工厂的产能利用率分别为83.5%和84.0%,尚未达到满负荷状态。
海柔创新在招股书中预计,2026年全年仍将录得净亏损,经营活动现金流出也会增加。
从早期依靠融资支持技术研发,到如今借助渠道合作伙伴扩大海外业务,海柔创新已经将ACR解决方案推向规模化商业应用。
但渠道放量、海外扩张和持续投入,也让公司的经营表现面临新的考验。二度冲刺港股之后,海柔创新能否将订单增长转化为更稳定的利润和现金流,将成为市场观察其后续发展的重要依据。