
微容科技IPO:超微型MLCC的国产突围

撰稿丨宋姝
来源丨松石财经
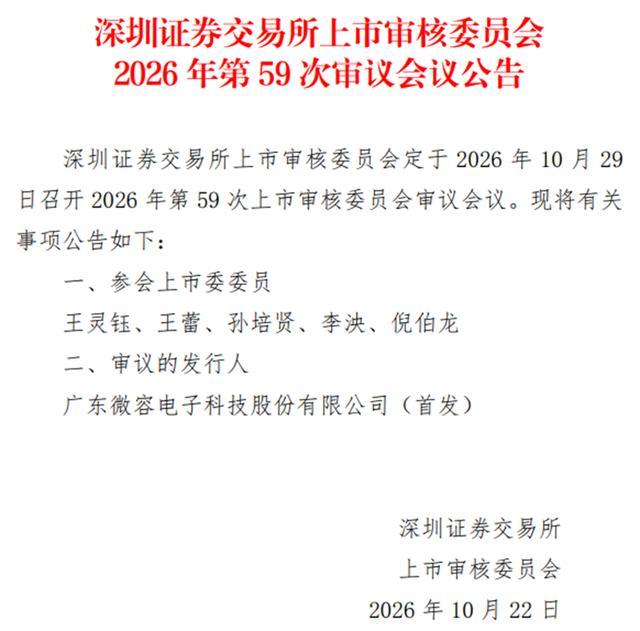
根据深交所安排,国产高端MLCC企业——广东微容电子科技股份有限公司(简称“微容科技”)创业板IPO将于10月29日上会。若成功上市,其产能扩张及产品升级进度将对国产高端MLCC供应能力产生影响。
长期以来,中国MLCC市场被村田、三星电机等日韩厂商垄断,随着三环集团、风华高科、微容科技等中国大陆MLCC厂商的快速崛起,这一局面正在慢慢发生改变。
与GPU、CPU等相比,MLCC(片式多层陶瓷电容器)是半导体产业链中相对低调的存在。然而,这一器件又具有不可或缺性,不管是滤波、去耦,还是旁路、耦合、储能与振荡等核心功能都离不开它。因此,行业常将MLCC称为“电子工业大米”。
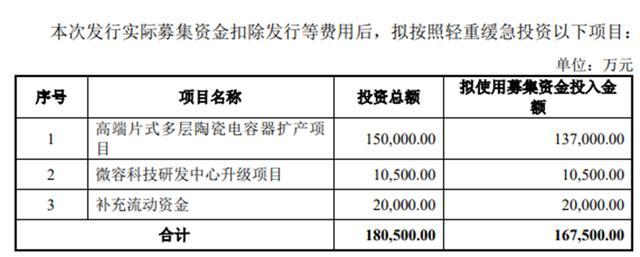
此次IPO,微容科技计划募集资金约16.75亿元,其中15亿元投向高端片式多层陶瓷电容器扩产项目,1.05亿元投向研发中心升级项目,其余2亿元用来补充流动资金。
不过,微容科技部分募投项目的必要性和资金安排受到关注。
招股书显示,截至2026年6月底,微容科技账上货币资金为1.51亿元,交易性金融资产为5.46亿元。公司表示,相关交易性金融资产主要是不符合SPPI测试(合同现金流量特征与基本借贷安排不一致)的银行理财产品。公司配置此类银行理财产品主要为提高资金利用效率,使用暂时闲置的资金获取现金管理及理财收益,至报告期末该等产品至到期日的期限在1年以内,风险较低。
公司持有一定理财资产与通过IPO补充流动资金之间并不矛盾,但公司仍需说明相关理财产品的期限、流动性、收益安排,以及补流资金的具体用途和测算依据。募资必要性及募投项目实施节奏,是本次审核关注的内容之一。
01
在手订单超17亿元
微容科技的主营业务是微型化、高容量、高可靠等高端MLCC的研发、生产与销售,构建了消费类、工业类、车载类三大核心产品体系,产品广泛应用于消费电子、以 AI 服务器为主体的工业装备及汽车电子三大主要领域。
目前,微容科技与小米、OPPO、比亚迪、歌尔等多家知名客户建立了合作关系。
根据弗若斯特沙利文数据,按2025年MLCC营业收入计,微容科技在中国大陆厂商中位列第3,仅次于风华高科、三环集团。在消费电子领域,按2024年产品销量计,微容科技超微型MLCC在中国市场排名第1,全球市场排名第2,仅次于村田。
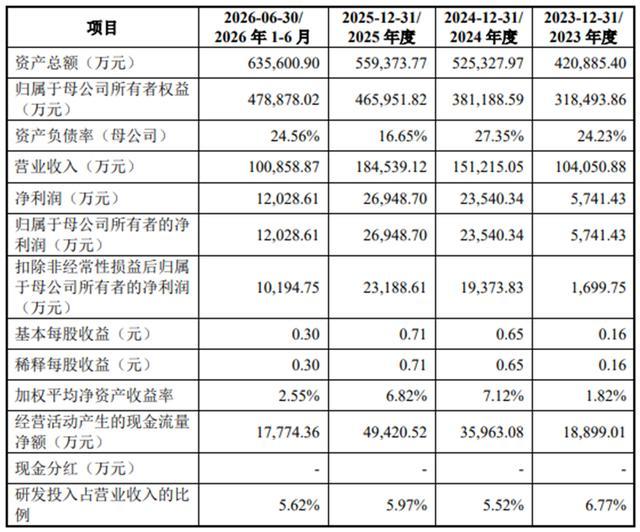
业绩层面,2023-2025年,微容科技营业收入分别为10.41亿元、15.12亿元和18.45亿元,归母净利润分别为0.57亿元、2.35亿元和2.69亿元。其中,消费类MLCC贡献的营收分别为87.15%、80.20%和73.05%。
2026年上半年起,日韩头部MLCC厂商产能向AI服务器等方向转产,促使部分消费类行业MLCC需求向国内品牌转移,带动微容科技消费类MLCC产品订单规模及整体业绩继续增长。2026年上半年,微容科技的营业收入和归母净利润分别为10.1亿元和1.2亿元。
由于消费电子周期性波动特征明显,微容科技业绩增长是否具有可持续性受到交易所关注。
在审核中心意见落实函中,交易所要求微容科技说明:“若日韩厂商强化消费类MLCC产品的产能配置,对发行人相关产品的市场竞争格局、行业产能供给情况,以及发行人成长性、业绩稳定性、产能消化的具体影响。”
微容科技回复称,日韩厂商与国内龙头友商扩产重点为AI服务器、数据中心、汽车电子等领域的背景下,微容科技积极把握市场窗口,在相关高容产品逐步成熟的条件下,将部分扩产产能投向消费类产品,有利于公司扩大在消费类领域的收入规模与份额,提升在该领域的市场竞争力。
微容科技同时指出,结合友商扩产配置重点,并考虑到扩产有时间周期,公司面临消费类领域短期行业产能大幅增加的可能性较小,公司产能消化具备可实现性,出现成长性不足、业绩大幅下滑和产能难以消化的风险较小。
截至2026年9月末,微容科技在手订单为17.75亿元,预计2026年末在手订单约18亿-19亿元、2027年进一步新增订单约26亿元以上。公司表示,伴随产能释放,相关订单将稳步转化为收入,收入下滑风险较小。
02
110项专利构筑技术“护城河”
在日韩长期垄断的国产MLCC市场,技术的持续突破是微容科技实现突围的“根基”。
在招股书中,微容科技称已构建起覆盖材料、设计、工艺的全流程核心技术体系,已成功攻克90nm精细粉末分散、0.6um超薄陶瓷薄膜成型、008004尺寸精密图形印刷、超1200层高精密堆叠与压合以及5000℃/min快速升温共烧等关键工艺,整体技术实力处于行业领先水平。保持较高水平的研发投入是维持产品技术领先性和核心竞争力的关键。
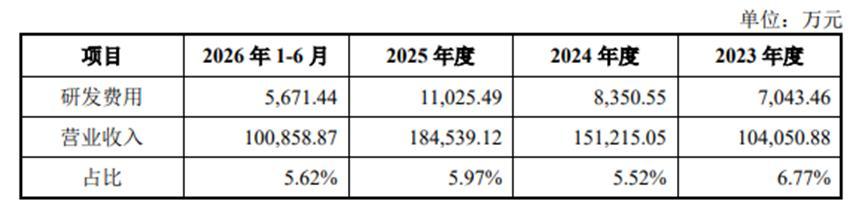
2023-2025年及2026年上半年,微容科技研发费用分别为7043.46万元、8350.55万元、11025.49万元和5671.44万元,占各期营业收入的比例分别为6.77%、5.52%、5.97%和5.62%。
截至2026年6月末,微容科技拥有专利110项,其中发明专利37项。不过,招股书提到,同行业可比公司三环集团和风华高科的专利数量分别为468项和792项。
对于上述差距,微容科技在招股书中解释称:三环集团与风华高科的整体资产、收入与净利润水平高于公司,主要系公司专注于MLCC产品,而三环集团与风华高科的业务范围更广,除MLCC产品外,三环集团主营业务还包括电子及陶瓷材料、通信器件、设备组件等产品,风华高科主营业务还包括电阻、电感、滤波器等产品。
招股书显示,微容科技历史上曾涉及与宇阳科技之间的知识产权纠纷。其中,部分案件为专利权属纠纷,涉及20件专利。
微容科技创始人陈伟荣曾任职宇阳科技,2020年宇阳科技提起诉讼,指控陈伟荣在职期间设立“微容系”公司,利用职位便利转移财产、员工和知识产权。
根据宇阳科技母公司天利控股公告,广州知识产权法院于2022年4月就其中11件专利权属纠纷作出一审判决,宇阳科技一审胜诉;深圳中院于同年7月就其中5件一审判决宇阳科技胜诉,另有4件因相关专利期限届满未取得实体判决。
微容科技在招股书中也提到了上述诉讼,其表示:截至2025年末,该诉讼仲裁纠纷均已了结,公司未因该等事项发生重大经济损失。
招股书显示,陈伟荣是微容科技创始人。2020年12月,基于培养接班人和家族持股安排考虑,陈伟荣将所持公司全部股权转让给女儿陈绮慧。目前,陈绮慧、陈伟荣为微容科技共同实际控制人,陈绮慧直接及间接合计控制公司42.1314%的股份。
03
结语
从IPO获受理到上会,微容科技仅用了约6个月时间。10月29日的审议结果将决定其能否拿到A股“入场券”。
然而,上市并非终点。对于微容科技,如何在上市后向投资者证明其不仅仅是行业景气周期的受益者,更是具备穿越周期能力的高端制造标杆,将是比IPO闯关更漫长的考验。