每天认识一家公司 056:燧原科技|万卡推理集群落地标杆

大模型落地,离不开算力芯片。很多人关注整机、电源、存储配套,却常常忽略最核心的计算单元——云端AI加速芯片。
推理、大模型服务、搜广推业务,都需要高吞吐、低延迟的算力卡支撑。燧原科技(688801.SH),是国内少数实现万卡级推理集群规模化落地的GCU芯片厂商,国产算力赛道里的全栈自研玩家。
AI芯片不是简单堆算力,软硬件协同才是门槛
很多人以为AI芯片只看算力参数,云端商用芯片考验的是整套体系。
面向互联网高并发推理场景,芯片要持续承接海量请求,兼顾吞吐、延迟、功耗,还要配套软件栈做模型适配、分布式调度。
行业难点在于生态与规模化交付。
做出芯片样品不难,难的是稳定交付上万张加速卡,适配大模型、图文生成、推荐搜索等业务,还要持续迭代软件框架。海外生态壁垒深厚,国产芯片既要打磨硬件,还要自建软件生态。
燧原科技2018年成立,坚持全栈自研GCU通用计算架构,已经迭代四代架构、五款邃思系列云端AI芯片,覆盖训练、推理两条产品线。
硬件产品以云燧系列加速卡为主,主力S60推理卡面向大模型推理、多模态生成;L600训推一体芯片完成回片,向训练场景延伸。
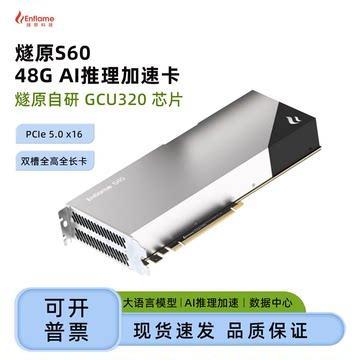
【云燧S60 AI推理加速卡】
自研驭算TopsRider软件栈,搭配GCU-LARE高速互联技术,支撑千卡、万卡集群组网。
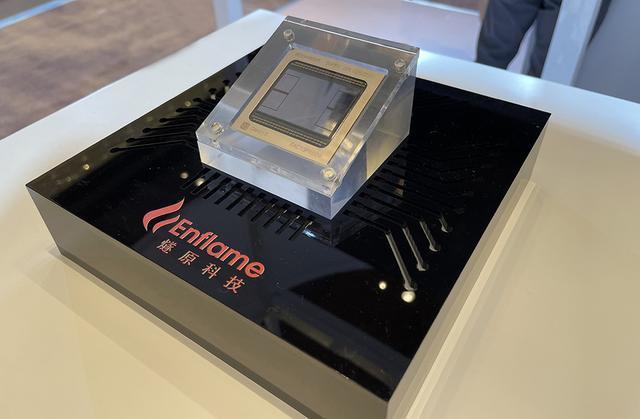
【邃思系列芯片裸片特写】
公司可以输出从芯片、加速卡、智算机到云燧智算集群的一体化方案,庆阳万卡推理集群是国内标志性的国产算力落地案例,也服务美图、各类智算中心项目。
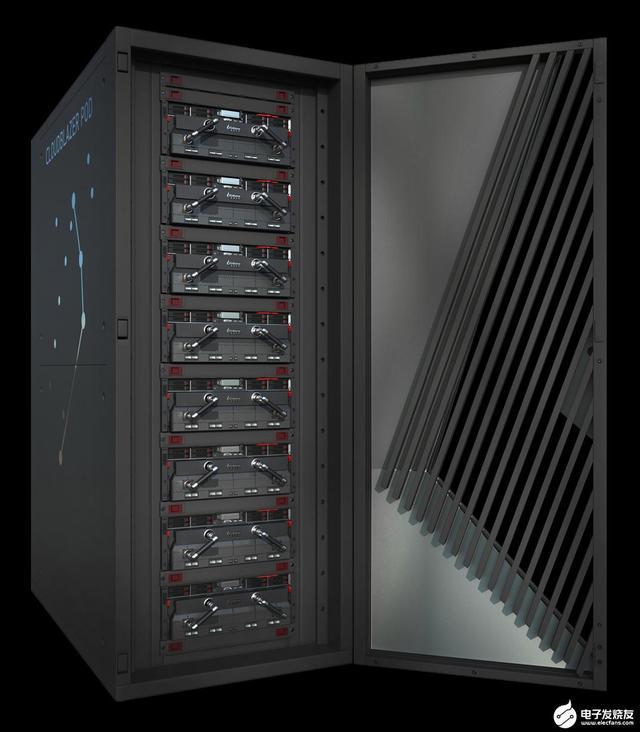
【云燧智算集群机柜实拍】
客户以互联网大厂、各地智算中心为主,主打推理算力规模化落地。
关键数据
✅ 2025全年
营收9.90亿元,同比+37.07%;归母净利润-11.64亿元,亏损持续收窄,研发投入维持高位。
✅ 2026上半年
营收11.20亿元,同比大增279.08%;归母净利润-6.32亿元,营收爆发,但尚未实现盈利。
业务特点:收入高度集中在推理加速卡,三代产品累计出货超16万卡;客户集中度偏高,腾讯为核心大客户。
2026年9月登陆科创板,募资投向第五、第六代邃思芯片研发与软件生态建设。
核心壁垒
1. 全栈自研架构壁垒:自主GCU指令集、计算单元、片间互联技术,不是基于海外架构改造,底层自主可控。
2. 大规模推理集群落地壁垒:国内较早跑通万卡级推理集群商用,积累高并发互联网场景的调优、运维经验,落地案例稀缺。
3. 软硬件一体化壁垒:自研驭算软件栈,打通模型适配、分布式调度,软硬协同优化,降低客户迁移成本。
4. 集群交付能力:可以提供标准化智算整机柜方案,具备千卡、万卡项目整体交付能力,适配各地智算中心建设需求。
核心风险
1. 客户集中风险:收入高度依赖单一头部客户,客户资本开支收缩会直接影响订单。
2. 生态与训练短板:优势集中在推理赛道,训练芯片商业化尚在早期,软件生态相比海外成熟度差距明显,模型迁移成本偏高。
3. 持续亏损压力:芯片研发投入巨大,营收高速增长但仍未盈利,后续需要持续大额资本投入。
4. 行业竞争激烈:海外巨头占据主流市场,国内多家国产AI芯片厂商同台竞争,价格、生态竞争持续加剧。
5. 供应链风险:Fabless模式,晶圆制造、EDA等环节依赖外部供应链,存在外部环境扰动风险。
最后总结
燧原科技是国产云端算力芯片的标杆厂商,凭借自研GCU架构,在推理赛道率先实现万卡级大规模商用落地。
从芯片、加速卡到集群方案,走全栈算力路线,在互联网推理、多模态生成场景拿到了验证。
短板同样清晰:业务偏重推理、训练芯片还在爬坡,客户集中、软件生态仍需要长期建设,短期持续亏损。
后续重点跟踪:训推一体芯片L600量产进度、新客户拓展、软件生态适配范围、毛利率变化。
本文仅作产业科普,不构成任何投资建议。
数据来源:招股书、公司公告、公开调研纪要、券商研报。