为什么说微亿智造推迟港股IPO,是一种战略定力

引言:
10月25日,微亿智造公告暂缓全球发售及港股主板上市。消息一出,难免有人嘀咕:刚拿下“工业具身智能第一股”名号的行业龙头,营收在涨、已经盈利、订单还在增加,怎么临到敲钟前却踩了刹车?是不是基本面出了问题?
说实话,这种反应海哥完全理解。一家公司走到“聆讯通过、招股在即”这一步,几乎是半只脚踏进了港交所,此时按下暂停键,怎么看都不像好消息。
但海哥想说的是,先别急着下结论。把这段时间市场里发生的几件事摆在一起捋一捋,你可能会发现:问题根本不在企业的基本面,而在市场的窗口。
这背后究竟发生了什么?我们一条一条拆。
港股持续走弱,时机比什么都重要
春江水暖鸭先知,资本市场的走向,往往会对一家即将上市的企业起到关键的风向标作用。
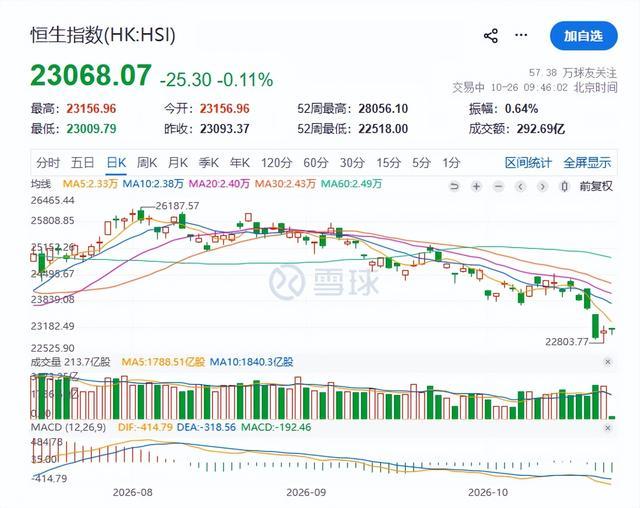
海哥观察到,这轮港股是放量暴跌,已经跌回了“9·24”行情启动之前。恒生科技指数自2025年10月的高点一路阴跌到现在,连续下跌超过一年,年内一度回撤近四成——这种跌法,多年罕见。
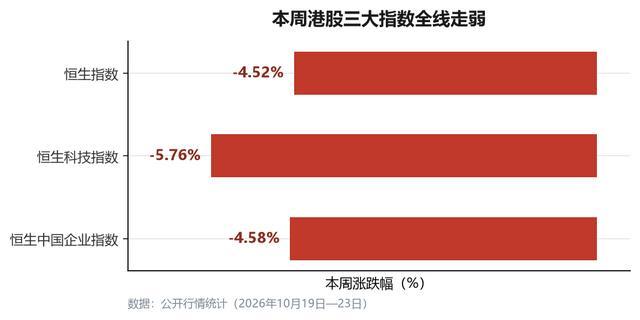
先看刚刚过去的一周(10月19日—23日),三大指数全线走弱:恒生指数累计跌4.52%,恒生科技跌5.76%,恒生中国企业指数跌4.58%。10月22日那天尤其惨烈:恒生科技盘中跌破3800点,收报3793.93点,创2024年9月以来新低,几乎跌回一年前那轮行情的起点;恒生指数单日大跌3.03%,失守23000点关口。
连腾讯这种核心资产,今年算上汇率,也跌了近四成,股价一度创出一年新低。龙头都这样,其他票可想而知。
至于为什么?海哥认为主要有几个原因。一是美国通胀数据回升,市场对未来长期维持高利率的预期被不断巩固,全球资金对高估值成长资产的偏好集体降温;二是港股估值虽然已经接近全球最低,但估值低从来不是上涨的理由——只要流动性被抽干,便宜也能更便宜。说白了,港股眼下的问题不是贵,而是水干。
二级市场在跌,一级市场自然首当其冲。曾经“打新即躺赢”的港股,今年已经换了一副面孔。
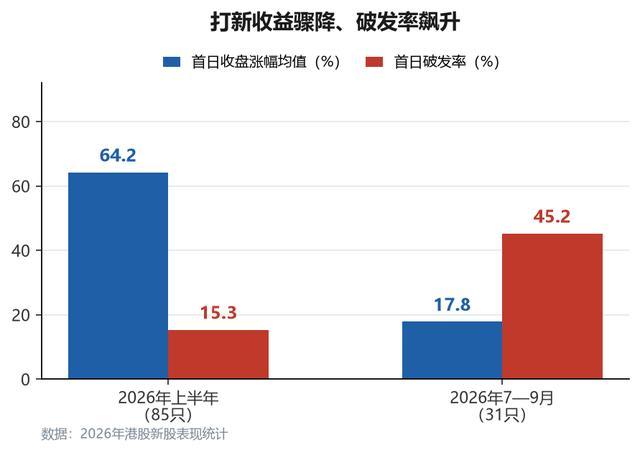
一组数据说明变化有多快:2026年上半年,港股85只新股首日收盘涨幅均值还有64.2%、中位数37.2%,破发率约15.3%;到了7至9月,31只新股首日涨幅均值骤降到17.8%、中位数直接归零,破发率飙到45.2%;9月甚至一度出现上市首日全线破发。
对任何一家此时启动发行的企业来说,这意味着什么?定价被压、融资缩水、上市后股价全靠运气,机构认购意愿下滑,公开发售认购不足……每一个变量都悬在半空。
这个节骨眼上硬上,不是意气风发,而是逆风而行。重新评估发行窗口、主动调整上市节奏,是对这种系统性变化最审慎的回应。
大批企业踩下上市刹车,该轮到市场反思了
除了市场遇冷,海哥还注意到一点:微亿智造绝不是今年暂缓上市的唯一一家,甚至不是离挂牌最近的一家。
四方精创,原定上市前5天,公告“考虑包括当前市场状况在内的多项因素”,决定延迟全球发售及H股上市;军信股份,9月13日刚通过港交所聆讯,仅时隔9天便公告暂缓港股IPO;瘦西湖文旅,原定10月23日挂牌,10月20日盘后宣布延迟,距上市仅剩3天。
一个是距敲钟仅剩5天,一个是聆讯刚过9天,一个是上市前3天急刹车——没有一个是中途打退堂鼓的“弱旅”,而是一家家已经把半只脚踏进港交所大门的准上市公司。另据证券时报统计,年内已有超10家A股公司终止赴港上市。
更有意思的是,这些公司行业不同、体量不同、质地不同,公告措辞却如出一辙——“考虑包括当前市场状况在内的多项因素”“鉴于目前市场环境等情况”。
翻译一下就是:不是我不想上,是眼下这个窗口,真的不合适。
如果只有一家这么做,你可以说是个案;但当一批质地不差的企业不约而同按下暂停键,就该轮到市场自己反思了。企业愿意在临门一脚时收手,恰恰说明它对自身价值有判断、对上市时机有底线——不愿意把好公司卖在坏窗口里。海哥一直觉得,真正聪明的公司,都懂得牌该在什么时候打。这与其说是撤退,不如说是一种定力。
数据背后的微亿智造:连续盈利、现金流转正的商业逻辑
回到微亿智造本身,海哥把基本面翻了一遍,结论是:在它所处的赛道里,绝对算优等生。
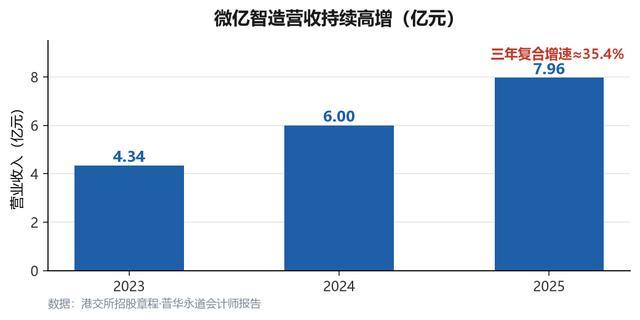
首先是营收增长层面。2023年至2025年,微亿智造的营收从4.34亿元增至7.96亿元,三年复合增速约35.4%;2026年前五个月实现营收4.24亿元,同比增长22.6%。更难能可贵的是增长质量——核心的工业具身智能机器人(EIIR)业务收入两年复合增速高达99.3%,占比从26.3%提升至57%,扛起了增长的“主引擎”。
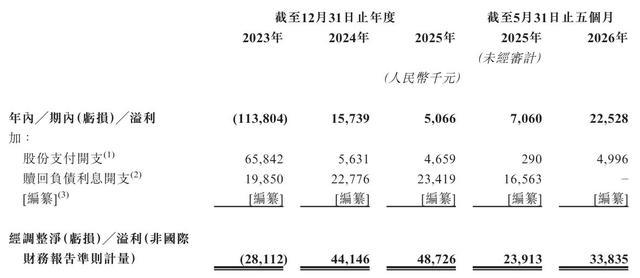
再来看盈利层面。微亿智造已连续两年实现盈利,2025年经营性现金流净额由负转正,达1.41亿元。2026年前五个月净利润为2252.8万元,2025年同期706万元,同比增长219.1%。在普遍“增收不增利”、动辄巨额亏损的具身智能赛道里,这几乎是“大熊猫级”的存在。尤其考虑到研发投入常年占收入近三成(2025年2.35亿元),还能保持盈利、现金流转正,足以说明商业模式的自我造血能力已经跑通。
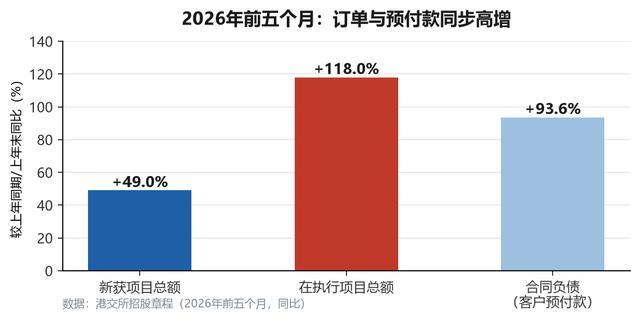
接着是订单表现。2026年前五个月,微亿智造的新获项目总额5.30亿元、同比增长49%,在执行项目总额6.66亿元、同比增长118%;合同负债(客户预付款)达9490万元,较2025年末增长93.6%。在B端生意里,客户愿不愿意提前把钱付过来,往往比账面的单期利润更能说明问题——钱先到账,订单就锁定了,未来的收入就有了确定性。
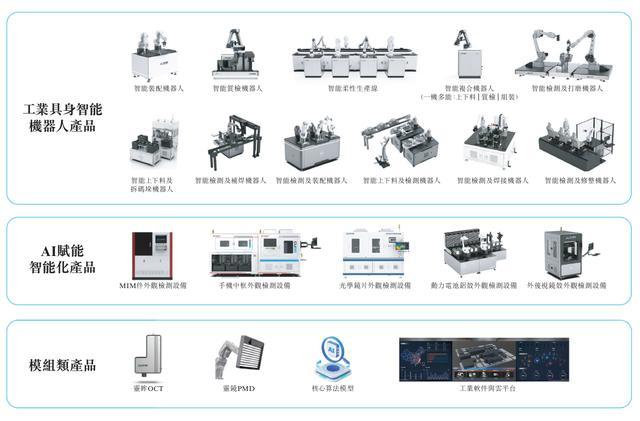
最后,也是很关键的行业地位表现。按2025年收入计,微亿智造是中国最大的工业具身智能机器人产品提供商,市占率约20%、位居行业第一,已服务超25家世界500强及行业龙头,在3C电子、汽车制造、新能源、快消品、半导体等场景实现规模化落地,设备还卖进了德国、美国、葡萄牙等海外高端制造市场。
这样的基本面,撑得起“暂缓上市、择机再启”的底气。
行业深读:工业具身智能,微亿智造正站在爆发前夜的临界点
再往大了看,微亿智造所站的赛道,天花板足够高。
工业,被公认为是物理AI产业化、规模化落地优先级最高的第一场景。中国拥有全球规模最大、门类最全的制造业体系,叠加人口老龄化、工厂招工难、用工成本高等长期压力,工厂对能算清投资回报的智能化方案付费意愿越来越强。而工业场景高度碎片化、工艺Know-how藏在产线深处,恰恰为有落地能力的玩家留出了差异化空间。
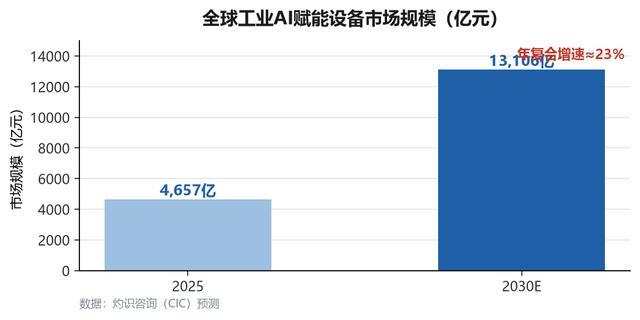
灼识咨询数据显示,全球工业AI赋能设备市场预计将从2025年的4657亿元增至2030年的约1.3万亿元,年复合增速约23%;工业具身智能机器人在中国工业AI赋能设备市场中的渗透率,将从1.2%提升至14.2%。行业的“分母”正在快速变大,而具身智能在其中的渗透还只是刚起步。
更重要的是,市场的认可逻辑正在转向。港股二级市场短期承压,并不代表具身智能的产业方向被否定——就在上周五,A股机器人板块午后直线拉升,催化因素包括海外头部厂商确认量产准备、国产机器人出货量高增等。市场认可的逻辑,正从“泛主题叙事”转向“对表验证”:资金更看重订单、产能爬坡、复购和收入确认的兑现节奏,而不是故事讲得有多动听。
这恰恰是微亿智造这种有真实订单、有落地场景、已经跑通规模化商业化的企业的优势所在——潮水退去,才看得出谁手里握着真金。
写在最后:
一天的调整改变的是筹码分布,一个市场的窗口周期改变的只是上市节奏,但微亿智造的基本面坐标,一个都没动。
暂缓是策略,不是撤退。能在行业最热的年份里保持清醒、在窗口最冷的月份里选择等待的公司,通常不是没有故事的公司,而是看得清长期的公司。它也提醒我们:评判一家硬科技企业的价值,从来不该只盯着它什么时候敲钟,而要看它手里有没有真正的牌。
风迟早会来。关键是风来的时候,谁还在牌桌上——以及谁手里握着真正的牌。
作为关注智能制造多年的观察者,海哥更愿意相信:微亿智造已经坐稳了。