东山精密即将登陆港股:98.76亿港元募资押注AI算力

从港股招股书披露的募资用途来看,东山精密计划将本次募集资金约64.5%用于建设新设施、升级现有生产设施和生产线,20%用于潜在战略投资或收购,另有约5.5%用于偿还部分现有债务,余下10%预期用于营运资金及一般企业用途。这意味着,东山精密此次赴港上市并非单纯补充流动性,扩产与外延并购仍将是后续资金使用的重要方向,扩张步伐并未放缓。
2026年10月25日,苏州东山精密制造股份有限公司(以下简称“东山精密”)发布公告,公司H股发行价厘定为每股86.80港元,预计将于10月28日上午9时,开始在香港联交所主板买卖。按发行价计算,本次募资规模约为98.76亿港元,将创下苏州企业上市募资规模新纪录。
港股方面,据富途数据,公司公开发售认购倍数为0.39倍,未获足额认购;同期,20名基石投资者合计认购约6.8亿美元,占全球发售股份近一半。
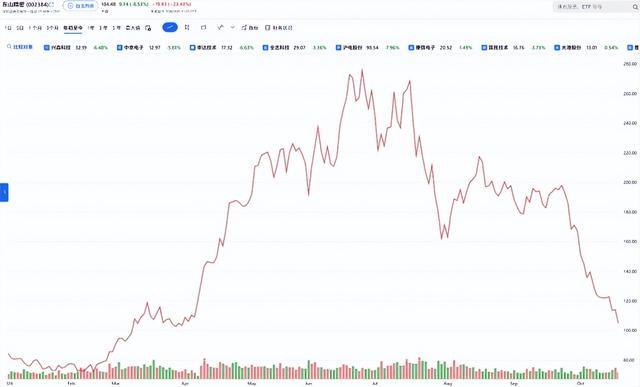
A股方面,公司股价于7月15日一度触及280.08元的年内高点,此后震荡下行,截至10月26日收于105.43元。该价格较H股发行价86.80港元(折合人民币约73.8元)溢价约43%。
这表明,一边是AI算力相关业务打开新的增长空间,另一边则是市场对行业风险、估值水平及未来回报存在不同判断。
业绩高增夯实转型基础,市场聚焦长期成长价值
对于正加速向AI领域拓展的东山精密而言,业务转型已经带来较为显著的业绩增量。2026年7月14日,东山精密披露2026年半年报:上半年录得营业收入277.98亿元,同比增长63.95%、归属于上市公司股东的净利润29.57亿元,同比增长290.09%。半年报公布次日,公司股价震荡冲高,市值一度突破5000亿元。
但此后,公司股价逐步回落。反映出市场对其未来表现的判断正在发生变化。股价波动背后,既有业务运营层面的阶段性事件,也有行业政策预期变化的影响。
进入10月,摩根士丹利研报对美国联邦通信委员会可能限制中国光模块产品进入美国市场的情形进行了推演,涉及从3.2T代际起分阶段推进限制,以及可能存在的“美国含量豁免”路径。虽然相关判断并非已经生效的禁令,但仍可能加大市场对光模块行业政策风险的担忧,并进一步影响投资者对相关企业扩产回报的预期。
东山精密的业务转型正处于光通信需求增长与行业政策不确定性并存的阶段。市场既在评估AI算力基础设施建设带来的需求空间,也需要考虑相关产品的技术迭代、客户需求变化及潜在贸易限制。
而在港股发行方面,较大的募资规模也可能对公开发售认购形成一定压力;叠加A股股价从年内高点回落,可能影响部分投资者对H股上市后交易表现的判断。不过,考虑到不同投资者在投资期限、估值判断及风险承受能力等方面存在差异,公开发售认购不足与基石投资者大额认购并存,不能简单归结为市场看空或看多。
因此,东山精密当前面临的并非单纯的业绩增长问题,而是市场如何评估这份增长的持续性,以及业务扩张能否形成相应回报。
从“果链”到“光模块”,并购推动业务版图拓展
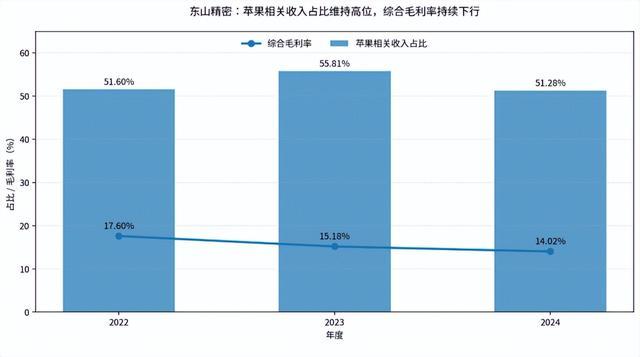
在宣布收购索尔思光电之前,东山精密更多以深度绑定苹果的“果链”龙头企业为市场所熟知。2024年,苹果为公司贡献约189亿元收入,占年度销售总额的51.28%。回顾2022年至2024年的数据,这一比例始终维持在51%以上。
苹果为东山精密提供了较大的业务规模,但公司的利润空间并未同步扩大,整体毛利率由2022年的17.60%降至2024年的14.02%。
数据来源:东山精密历年年报
2025年6月13日,东山精密宣布收购索尔思光电,开始向光通信领域拓展。这笔交易不仅是公司寻找新增长曲线的一次业务扩张,也是其从“果链”企业向“AI算力硬件平台”转型的节点。
当前,索尔思光电已成为东山精密业绩增长的重要驱动力。2026年上半年,公司光模块业务实现收入约53.51亿元,占营业收入的19.25%;实现毛利约21.05亿元,占公司营业毛利的38.84%。
在光模块之外,东山精密并未忽视PCB的发展。
2026年半年报将“光模块(含光芯片)+AI PCB”列为核心产品亮点。AI PCB面向AI计算场景,对高速传输、高密度互连及产品可靠性提出更高要求,公司正依托既有PCB制造能力向AI服务器等高端应用拓展。
从现有财务数据来看,公司PCB业务的毛利率已出现回升。2023年至2025年,东山精密PCB业务毛利率分别为20.79%、18.34%和17.59%,逐年下行;2026年上半年,这一指标回升至18.80%,较上年同期提高1.25个百分点。
但与此同时,并购扩张带来的资金与整合压力也需关注。东山精密进入苹果供应链、拓展AI PCB及光模块业务,分别依托收购MFLX(维信电子)、Multek(超毅)和索尔思光电。并购有助于公司快速获取技术与客户资源,但也增加了融资、整合及后续经营管理的复杂性。截至2026年6月末,公司商誉达46.83亿元,同比增长121.15%。
资金成本上升已体现在财务费用中。2026年上半年,东山精密财务费用为5.46亿元,而上年同期为2954.70万元。同期,公司短期借款为96.30亿元,同比增长66.06%;长期借款为94.41亿元,同比增长100.65%。
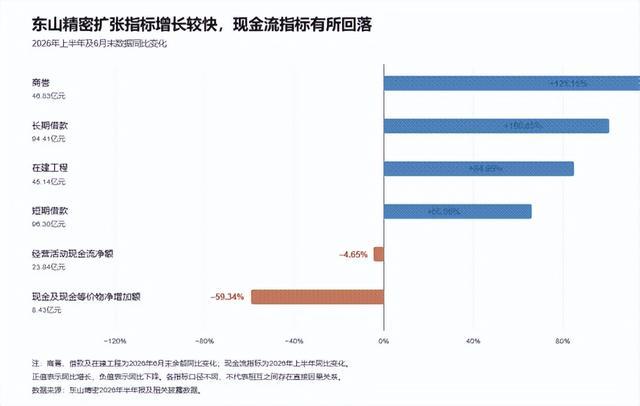
公司仍在加码产能建设。截至2026年6月末,在建工程达45.14亿元,同比增长84.95%。
从港股招股书披露的募资用途来看,东山精密计划将本次募集资金约64.5%用于建设新设施、升级现有生产设施和生产线,20%用于潜在战略投资或收购,另有约5.5%用于偿还部分现有债务,余下10%预期用于营运资金及一般企业用途。这意味着,东山精密此次赴港上市并非单纯补充流动性,扩产与外延并购仍将是后续资金使用的重要方向,扩张步伐并未放缓。
光模块业务已经打开新的增长空间,AI PCB也在向高端应用拓展,东山精密未来经营表现不仅取决于新业务的规模增长,也取决于新增利润能否覆盖扩张带来的资金成本,以及新增产能能否持续贡献收入与现金流。
如何将并购形成的业务规模和利润增量转化为可持续的经营回报,将成为这轮扩张能否延续的重要观察点。
作者 | 徐若林
编辑 | 吴雪